

作者:朱玉龙
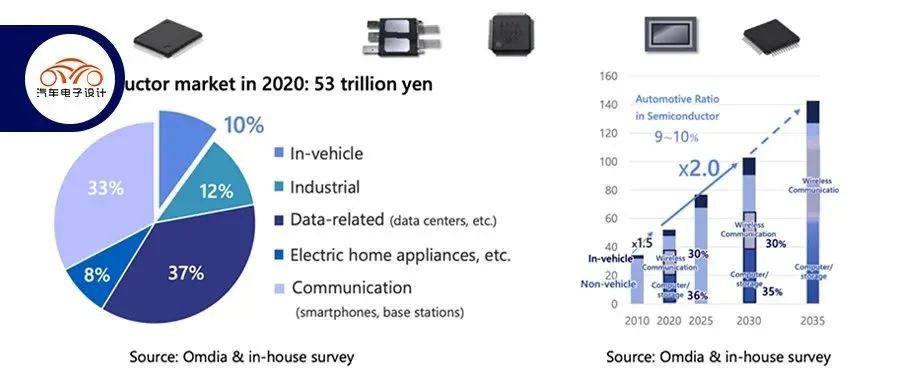
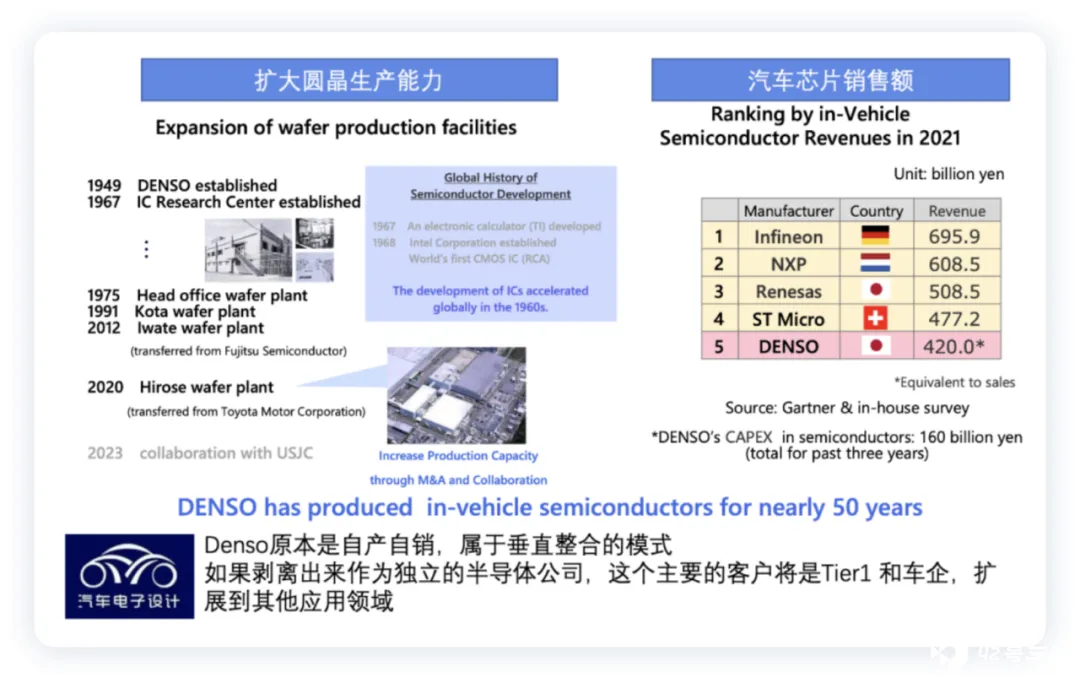
6 月 1 日日本汽车 Tier1 供应商电装 Denso 发布了《Semiconductor Strategy》,随后我们看到媒体报道正在考虑分拆其芯片部门,首席技术官 Yoshifumi Kato 在接受采访说:「必须考虑一下,单独对外销售半导体的时机是否会到来。这样的结构是否可行,值得探究。」 电装有着 50 年的汽车半导体开发历史,目前 2021 年汽车半导体销售额 4200 亿日元,排在车载领域第五位,目标是到 2025 年把本公司生产的增加 20% 至 5000 亿日元(人民币 257 亿元)。Denso 主要的半导体能力包括 「功率半导体」、「模拟半导体」 领域和自动驾驶的传感器开发能力,这种转变是非常有意思的。
备注:随着富士通、东芝、松下等在半导体圈的衰退,目前日本主要还有影响力的包括瑞萨、Denso、Rohm。
缺芯下电装的策略
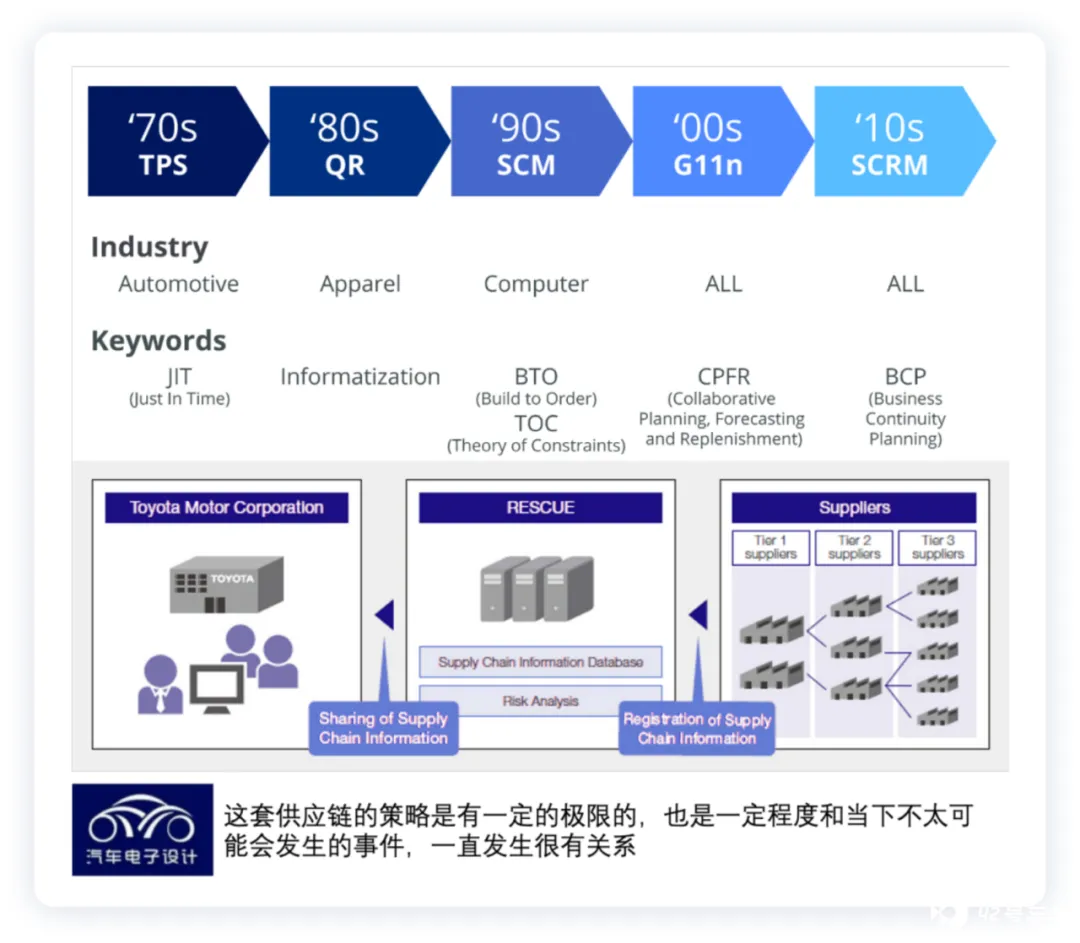
Denso 其实首先是丰田的 「小弟」,也是最重要的汽车电子零部件抓手。在 2021 年 Q3 出现东南亚疫情以前丰田的芯片管理是排名前列的。丰田和 Denso 在 2011 年 3 月 11 日日本地震灾难摧毁供应链之后,半导体的交货时间太长,无法应对自然灾害等破坏性冲击。供应商需要储备价值 2 到 6 个月的芯片,具体取决于从订货到交货的时间,也就是长周期采购的风险清单。这套系统也是日系供应链从 JIT 的模式,加入了 BCP 业务连续性考虑,当然这套系统有一定的局限性。
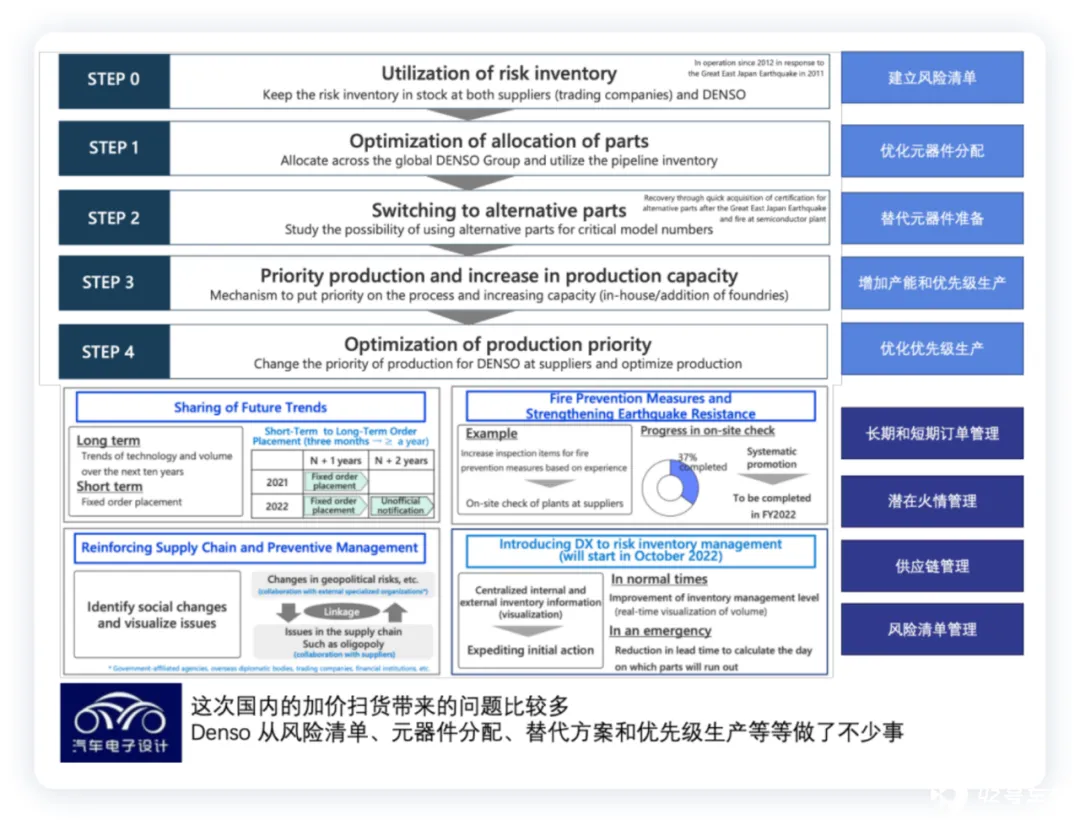
在 Denso 执行策略中,从建立风险清单、元器件分配的策略、替代元器件的方案准备和生产产能的优先级管理,都是努力去管好复杂的芯片供应链。我们其实可以理解 —— 芯片这种平常不贵,但是缺起来就受不了的关键器件在未来的产业布局中非常重要。
电装是丰田的主要供应商,还建立了生产汽车生产芯片的立足点,从销售额来看汽车芯片约为 4,200 亿日元(29 亿欧元)。在过去的三年里,电装公司在芯片业务上的投资总额为 1,600 亿日元(11 亿欧元),对于 Denso 的微电子部门来说,汽车芯片是通过电装的零部件向整车客户进行装配的,而不一样的策略就是直接将半导体出售给其他车企和供应商。
Denso 考虑芯片部门剥离出去,是否会变得更好。最主要看到外供和开拓其他市场的机会,这个分拆还没有任何决定(没有计划通过剥离芯片业务来为公司带来额外的资金),从目前的需求来看也是在努力满足丰田体系内部对芯片的需求。
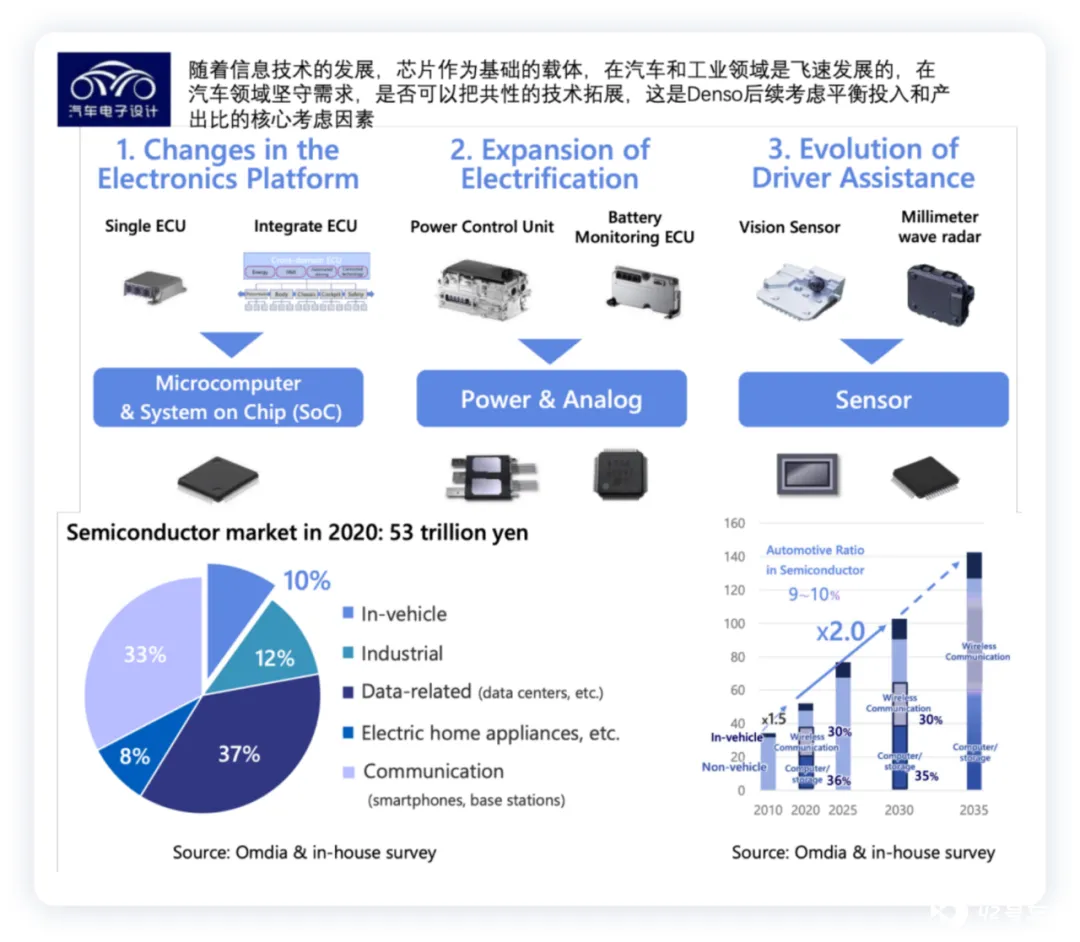
Denso 的机会点
Denso 购买台积电(TSMC)与索尼集团在日本建造的芯片工厂 10% 的股份,从 2024 年起每月生产 55,000 片 12 英寸晶圆,这对于将来制造 SoC 和 MCU 都有帮助。日本政府正在帮助建造九州岛上的芯片工厂,为附近的索尼图像传感器工厂生产芯片。Denso 电装与联合微电子公司合作,在日本生产半导体晶圆,以支持电源和模拟芯片的生产。
从业务来看,Denso 的业务基本点,聚焦在:
-
MCU+SOC
-
模拟和功率芯片
-
传感器
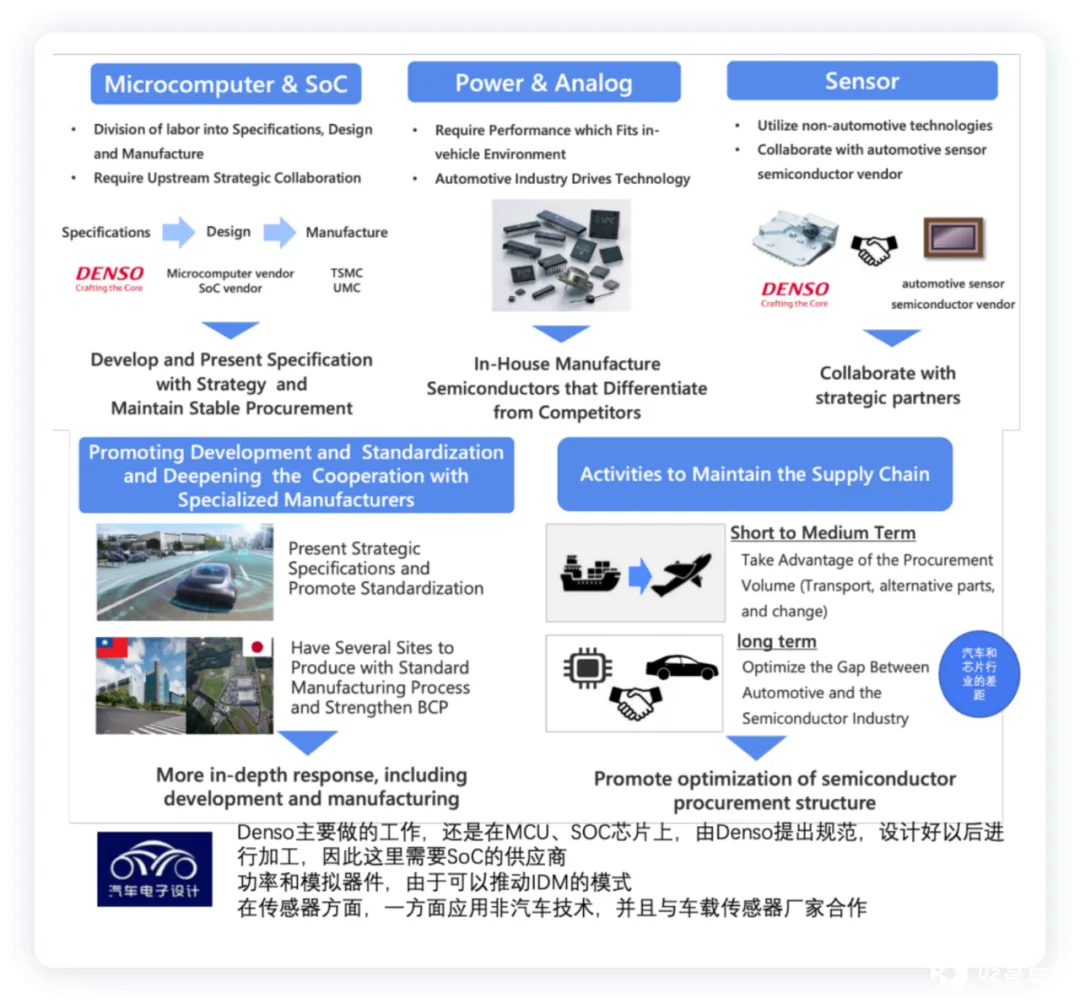
从上述的说法来看,Denso 在现在这个体量,要做的事情就是面对 EE 架构的变化,电气化和自动辅助驾驶的领域去开发新增的汽车电子芯片需求。
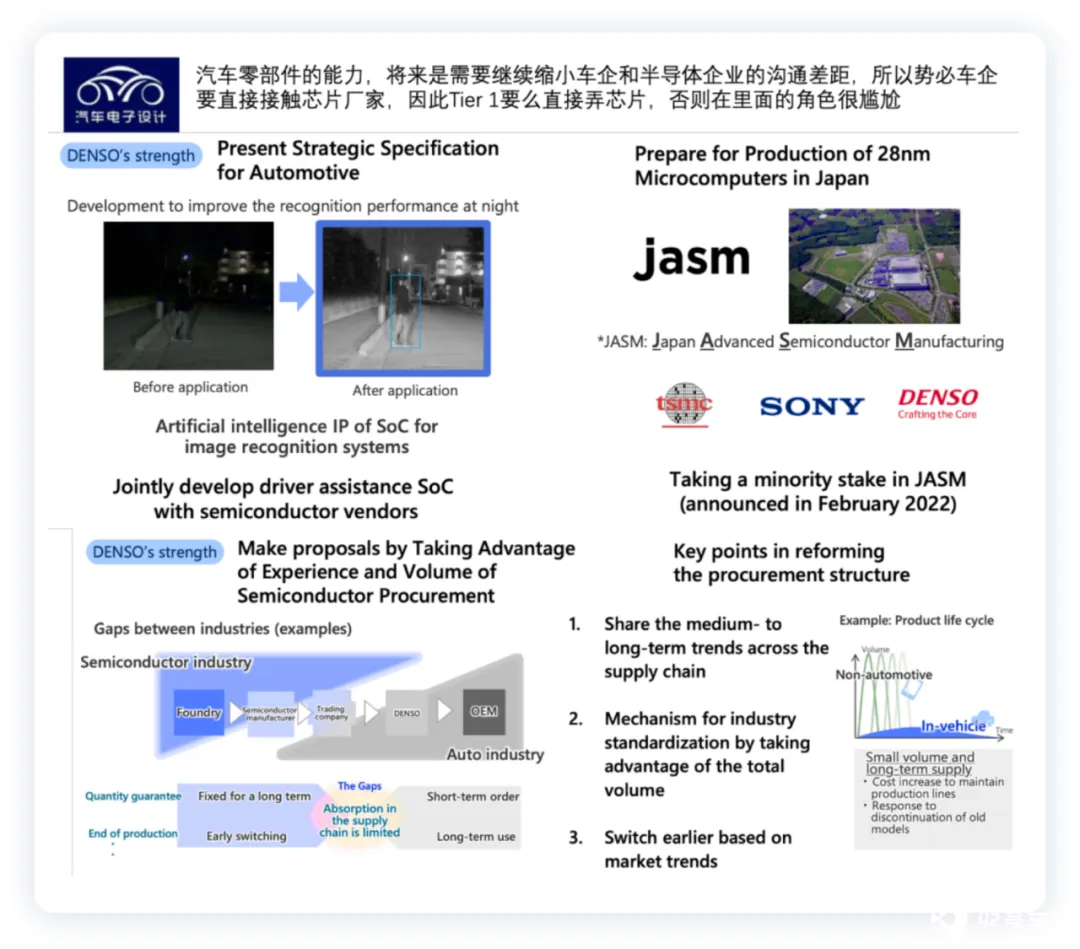
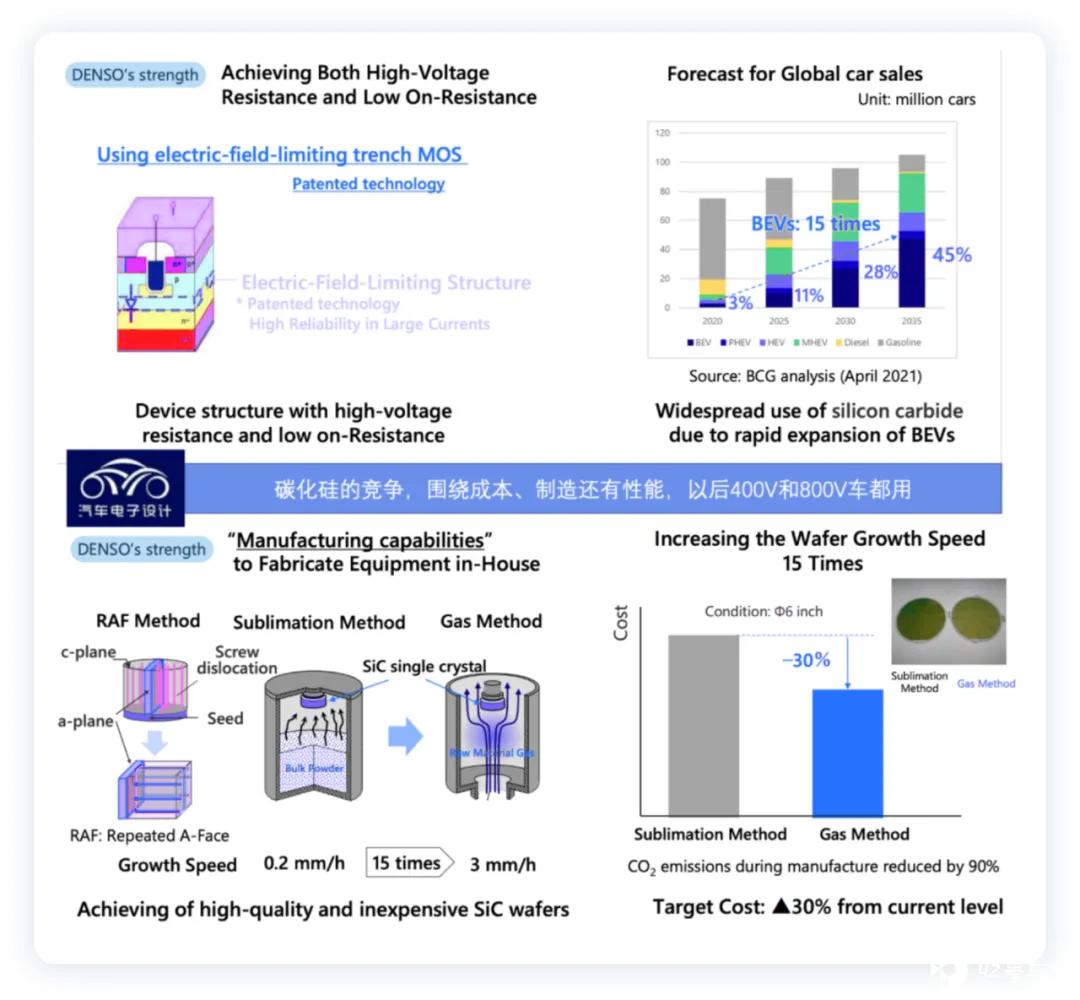
Denso 的优势部分,是做新一代 IGBT 和 SiC 的器件,通过和 USJC 集合日本的力量开发 300mm 的圆晶。
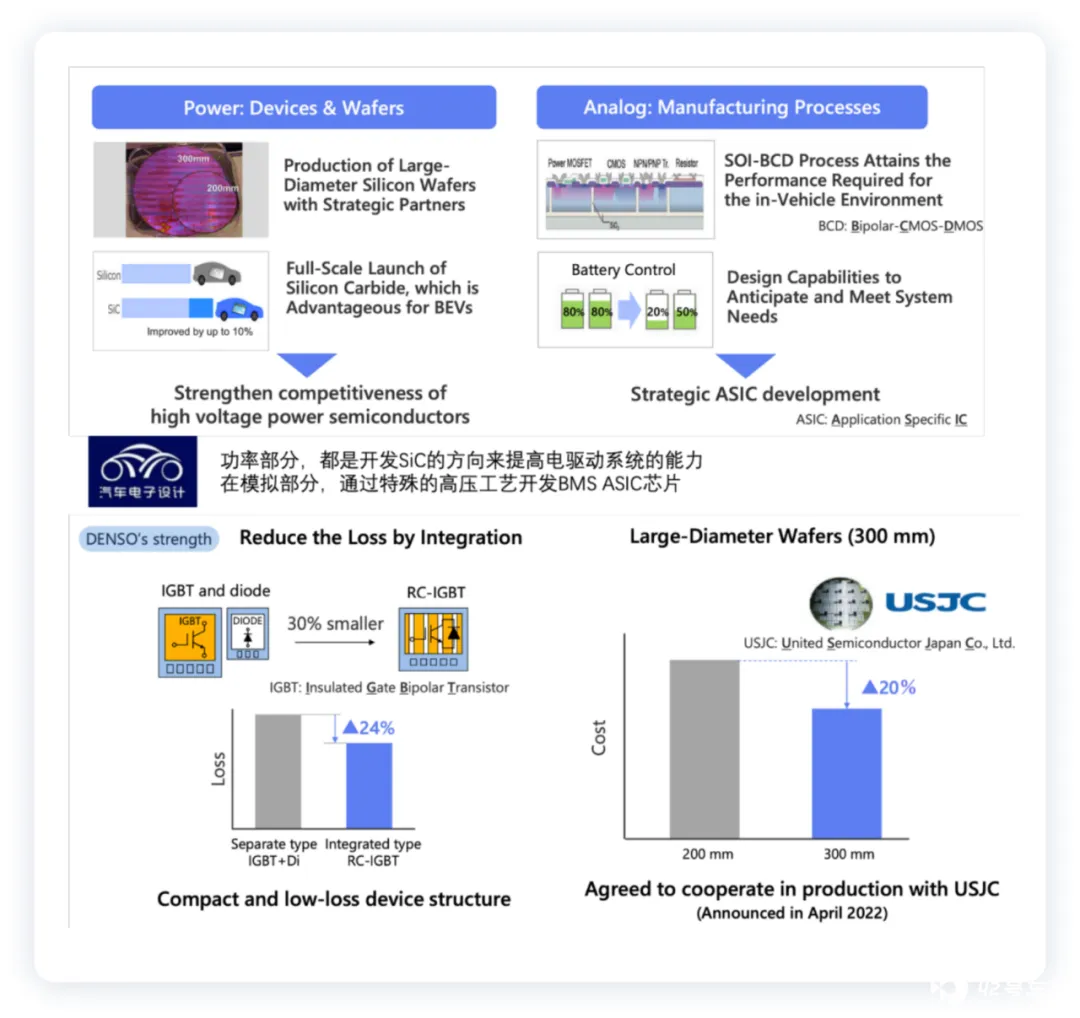
由于电动汽车的简化,逆变器大家都能做,竞争的重点无非是你是否有更便宜和性能更好的 SiC 产品。
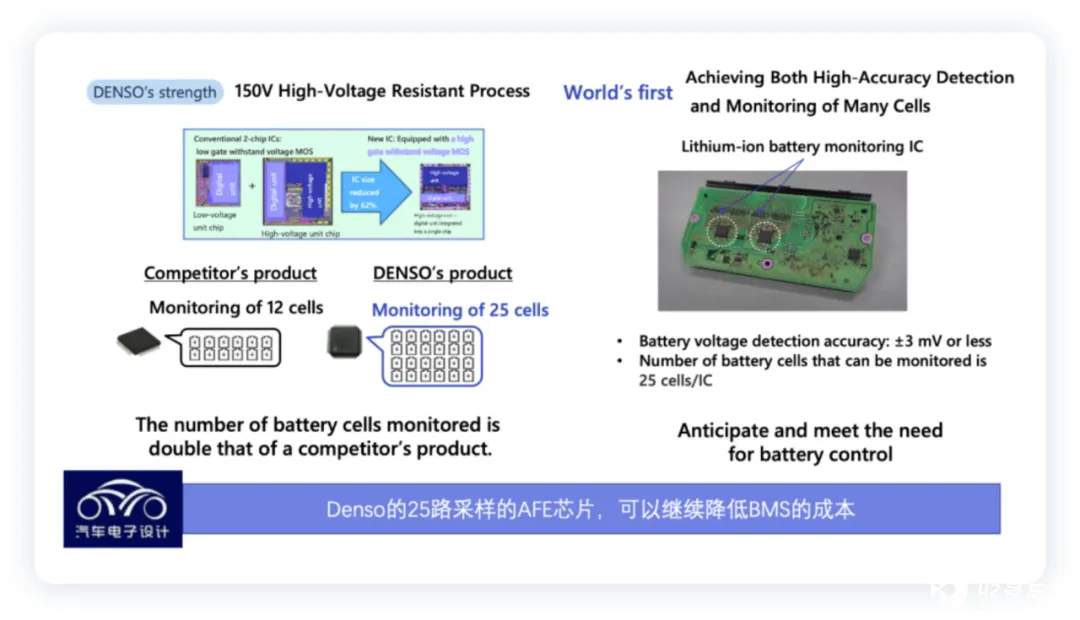
AFE 这块,之前东芝、瑞萨都在推进,Denso 做的 25 路电芯采样,可以使得 100 串电池只用 4 个 AFE 芯片,这个成本的差异还是很明显的。
从上述走了一圈,其实 Denso 是看到了在汽车半导体领域机会,也看到了竞争的难度,这一轮全球 Tier 1 零部件都要对自己的业务连续性进行评估,围绕半导体展开,通过扩大化投资和独立运行效果更好点。
和欧洲大部分的 Tier 1 不一样(博世的布局和 Denso 很像),这次是生死存亡的选择。
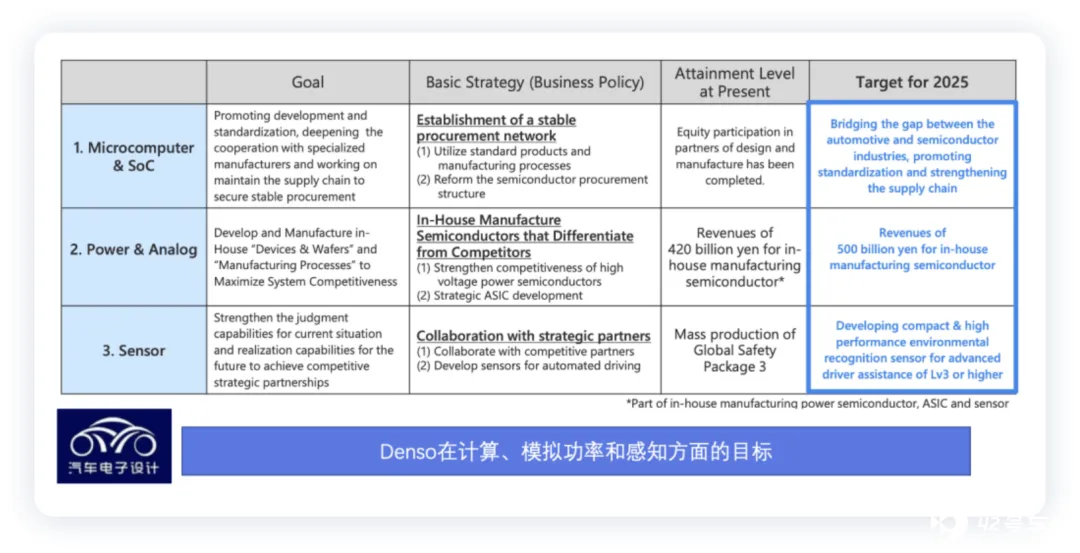
小结:汽车芯片领域的思考,更多的还是围绕谁离需求近一些,哪种设计更具备通用性和合理性,至少这个领域是需要持续关注的。







