


作者 | 王凌方
编辑 | 朱世耘
新能源的神车时代开启了。
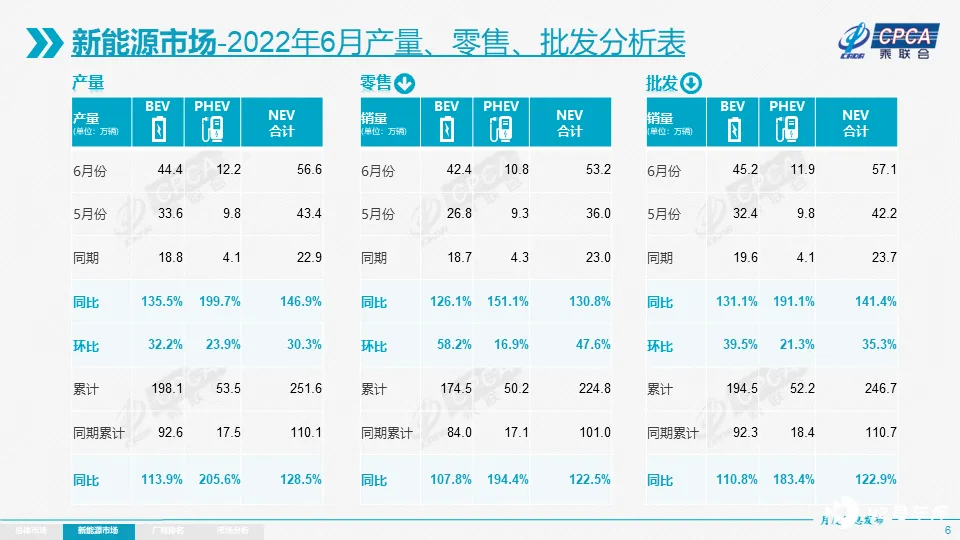
7 月 8 日,中国乘用车联合会发布数据显示:6 月新能源乘用车批发销量达到 57.1 万辆,同比增长 141.4%,环比增长 35.3%;零售销量达到 53.2 万辆,同比增长 130.8%,环比增长 47.8%。
上半年,新能源乘用车国内零售 224.8 万辆,同比增长 122.5%。
其中,特斯拉 Model Y 批发 52,557 辆,成为今年 6 月中国乘用车市场(含燃油车)的月度销冠。甚至开始逼近燃油车时代,哈弗 H6、朗逸、轩逸等神车创造过的 7 万辆月销纪录。
此外值得注意的是,2022 年上半年,特斯拉上海超级工厂共生产近 30 万辆汽车,半年交付量已经占据 2021 年全年交付量的 6 成以上,其中海外交付近 10 万辆。
7 月,特斯拉上海工厂再次技改停工,升级后一期产能将达到 110 万辆(路透社报道),而正在建设的二期计划产能则为 45 万辆。
插混环比增长势头略降
6 月纯电动批发销量 45.2 万辆,同比增长 131.1%,环比增长 39.5%;插电混动销量 11.9 万辆,同比增长 191.1%,环比增长 21.3%。1-6 月新能源乘用车批发 246.7 万辆,同比增长 122.9%。
插混车型的环比增长势头有所下降。
6 月新能源乘用车零售销量达到 53.2 万辆,同比增长 130.8%,环比增长 47.6%。1-6 月新能源乘用车国内零售 224.8 万辆,同比增长 122.5%。
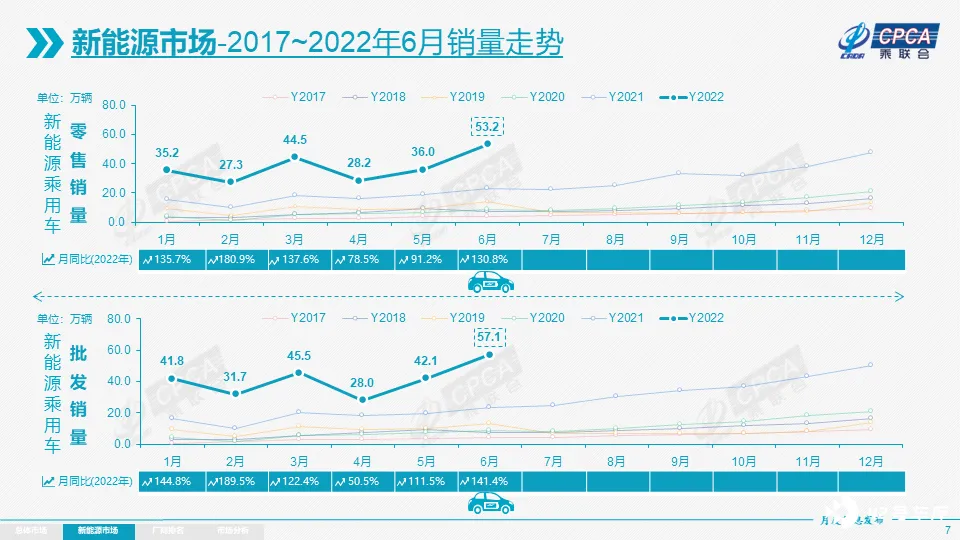
可以看到,在车购税减半政策下,新能源车不仅没有受到影响,而且环比增长超过预期。
乘联会秘书长崔东树认为,这是由于供给改善叠加油价上浮预期带来市场火爆,油价上涨而电价锁定带动电动车订单火爆。6 月的新能源车与传统燃油车环比走势都受到政策推动明显。各地出台鼓励消费政策力度大,部分补贴和消费券政策属于先到先得或到 6 月底截止,进一步拉动 6 月车市增长。
渗透率方面,6 月新能源车厂商批发渗透率 26.1%,较 2021 年 6 月 15.3% 的渗透率提升 10.8 个百分点。6 月,自主品牌新能源车渗透率 45.0%;豪华车中的新能源车渗透率 27.5%;而主流合资品牌新能源车渗透率仅有 4.8%。
零售方面,6 月新能源车国内零售渗透率 27.4%,较 2021 年 6 月 14.6% 的渗透率提升 12.8 个百分点。6 月,自主品牌中的新能源车渗透率 50.1%;豪华车中的新能源车渗透率 28.0%;而主流合资品牌中的新能源车渗透率仅有 4.5%。
从分级来看,纯电动市场 「哑铃型」 结构继续改善。其中 A00 级批发销量 12.2 万辆,环比增长 15.0%,占纯电动的 27.0% 份额;A0 级批发销量 7.3 万辆,占纯电动的 16.0% 份额;A 级电动车占纯电动份额 24.0%;B 级电动车销量一枝独秀。6 月特斯拉 Model Y 批发 52,557 辆,五菱宏光 MINI46,249 辆,分列总体乘用车销量前两位。
传统车企依然强势
自主在新能源市场依然占据优势,头部企业相对稳定,比亚迪纯电动与插混双驱动夯实自主品牌新能源领先地位;以奇瑞集团与广汽集团为代表的传统车企在新能源板块表现相对突出。随着自主车企在新能源路线上的多线并举产品投放,市场基盘正在持续扩大。
主流合资品牌中,南北大众受疫情影响非常严重,如今重回战场。新能源车批发 13,825 辆,占据主流合资 63% 份额。崔东树认为,大众坚定的电动化转型战略初见成效,但其他合资与豪华品牌仍待发力。
具体来看,厂商批发销量突破万辆的企业有 16 家(环比增 3 家,同比增 11 家),占新能源乘用车总量 85%。其中,比亚迪 133,762 辆、特斯拉中国 78,906 辆、上汽通用五菱 49,450 辆、吉利汽车 29,671 辆、广汽埃安 24,109 辆,奇瑞汽车 22,783 辆,上汽乘用车 17,985 辆,长安汽车 16,178 辆、小鹏汽车 15,295 辆、上汽大众 13,241 辆、哪吒汽车 13,157 辆、理想汽车 13,024 辆、蔚来汽车 12,961 辆、长城汽车 13,917 辆、一汽大众 12,272 辆、零跑汽车 11,259 辆。
崔东树认为,目前主流乘用车车企的新能源表现愈加突出,绝大部分主流车企新能源车销量已经突破月销 2 万辆,形成一定的规模制造优势。
6 月新能源乘用车出口 3.1 万辆,随着疫情下复工复产政策支持、中国制造新能源产品在海外认可度的持续提升以及服务网络的完善,市场前景向好。上汽乘用车的新能源出口 10,861 辆,东风易捷特出口 5,445 辆,吉利汽车 3,157 辆、比亚迪新能源 2,177 辆,特斯拉中国出口 968 辆,神龙汽车 525 辆,江淮汽车出口 361 辆,奇瑞汽车新能源出口 283 辆、一汽红旗出口 192 辆,新势力出口逐步启动:创维汽车出口 181 辆,爱驰汽车 177 辆,哪吒汽车和威马汽车也开始加大出口力度。
传统车企新能源渐入佳境
在崔东树看来,近期传统车企在新能源领域的表现越来越好。
崔东树分析从需求端和供给端分析了传统车企崛起的原因。
需求端看,崔东树认为主要有 4 大原因。
首先,新能源车的最大优势是在购车价格与燃油车基本持平下的低使用成本优势,电价相对于油价的税收极少,而车价更低的 A00 级和 A0 级车型更是从购车阶段降低了入门门槛,倍数级放大的低持有成本是该细分市场强势增长的重要基础。新能源车在智能交互系统上的革新也逐步培养起用户适应更舒适的使用场景,实现车辆作为第三空间的用途拓展。
其次,女性消费者成为经济型电动车的主要购买群体,上班通勤、接送上下学、购物等日常出行的最佳工具就是经济型电动车。
第三,新能源车路权优势进一步推动限购限行城市的新能源车购买热情。
第四,主流群体规模大购买力强,在共同富裕的趋势下,互联网泡沫带来的高收入逐步回归,主流群体购买力是最大的蓝海,因此主流企业的新能源发展更强,A00 和 A0 级经济型电动车市场的产品的单品销量也更高一些。
从供给端看,传统车企有六大基础。
一是,小微型电动车的生产厂商主要由上汽通用五菱、奇瑞汽车、长安汽车等有雄厚生产能力自主品牌背书,制造微型电动车的产业优势明显。
二是,传统车企的产业创新能力强,比亚迪插混新技术的突破,一举改变了插混的颓势特征,成为消费者追捧的好品牌。
三是,新能源与燃油车双积分政策的初衷是为燃油车产品转型升级而设计的,因此主流车企发展新能源车热情高。
四是,随着个人数据信息安全管理的规范,消费者对智能化套件高成本的接受度有待提升,智能化在驾驶安全类、车内控制类形成了各自的用户偏好,但短期内 V2X 技术在乘用车上的应用仍未形成规模效应。
五是,目前社会绝大部分商品都不是直销模式。新能源汽车物流模式没有降低成本,节省的是销售推广成本和生产预测的部分沉默成本,但平销和滞销的时候,这些费用省不下,主流车企的 4S 渠道模式仍有顽强生命力,优质 4S 店的服务也因宣传声量局限在品牌内部和用户口碑推荐环节。
第六,自主品牌主流车企产能弹性大,能支撑新能源车产销量迅速持续增长。
谈到新能源汽车的高增长,崔东树认为,这是由于疫情下的公共出行更多改为私车出行,同时在油价高企、世界高通胀的背景下,消费者正在更多选择新能源车,这才使得中国新能源产业优势进一步变为增量优势。




