

撰文:熊睿锋
新车销量重回正轨!
购置税减半,也许是 6 月份车市最大的新闻了。
2022 年优惠政策实施 / 受益范围可谓有史以来最诱人的一次,相较于 2009/2015 年两次只针对于 1.6L 以以下排量乘用车的减征购置税政策,这一次竟然将标准提高至 2.0L 及以下(售价 30 万以下),这不仅全面刺激了自主品牌、合资车型市场需求,而且对部分入门豪车也是雨露均沾。
你想想连宝马 3 系、奥迪 A4、奔驰 C 级这样的中端豪华车型都能享受到,这政策简直不要太香!
与此同时,得益于政策驱动和车市自身因素的组合效果,也让乘用车市场走势正加速回暖。据统计 2022 年 6 月车市销量数据远远超过预期,实现了全面暴增,其中 6 月乘用车市场零售就达到 194.4 万辆,同比增长 22.7%,环比增长 43.5%,并且 6 月零售环比增速更是近 6 年同期以来的历史最高值。
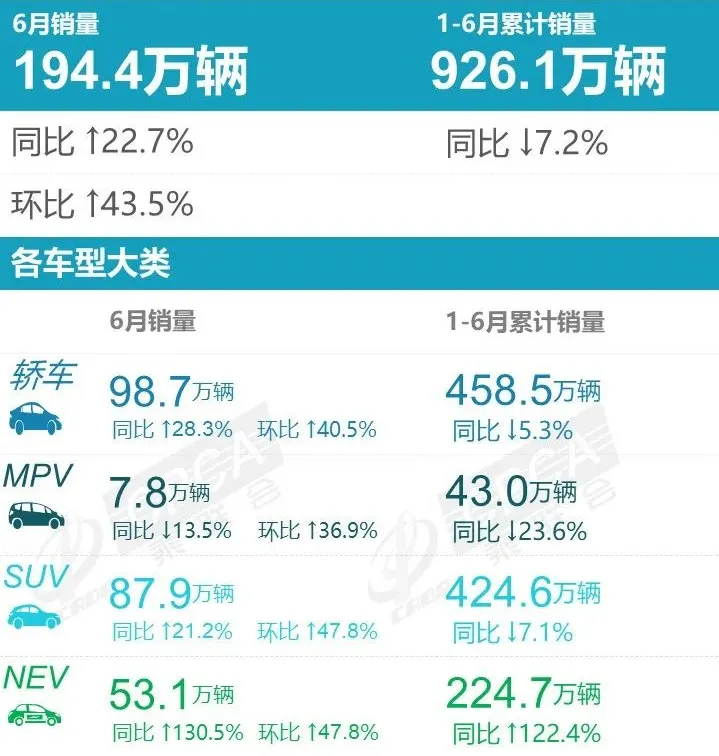
而 1-6 月(上半年)累计销量也达到了 926.1 万辆,虽然由于 3-4 月的严重下滑导致上半年同比下降 7.2%,但得益于 6 月爆发增长,因此上半年中国车市是实现了一定的修复。
从具体数据来看,6 月国内四大类乘用车(轿车、SUV、MPV、交叉型乘用车)数据环比不约而同地都呈较快增长,其中 6 月 SUV 和新能源销量环比增速最为明显,同时增长 47.8%;而轿车销量环比也实现了 40.5% 的增长。
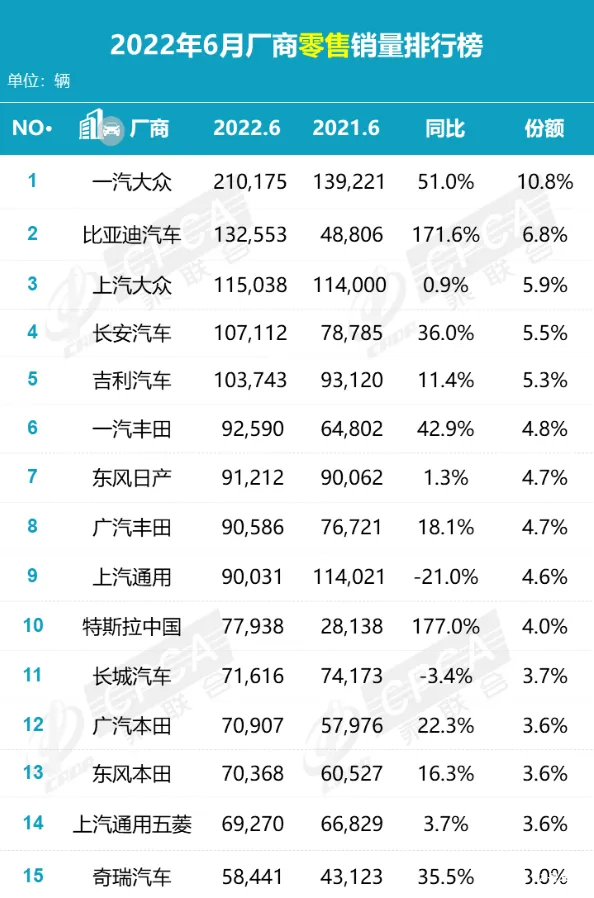
具体到各个厂商,得益于二季度疫情散发的局面在 6 月得到良好抑制,各地物流和供应链持续改善、产业复产复市,叠加促消费政策的出台,让汽车行业得到了有效地增长,其中零售超过 10 万辆的车企就有一汽大众、比亚迪汽车、上汽大众、长安汽车、吉利汽车 5 个,尤其是一汽 - 大众更是以 210175 辆的成绩远超第二名比亚迪的 132553 辆,再次夺得冠军宝座。
家用车上演大混战
在细分车型销量方面,6 月份国内轿车市场销量达 98.7 万辆,同比上涨 28.3%,环比增长 40.5%;而 1-6 月份累计销量 458.5 万辆,同比下降 5.3%。
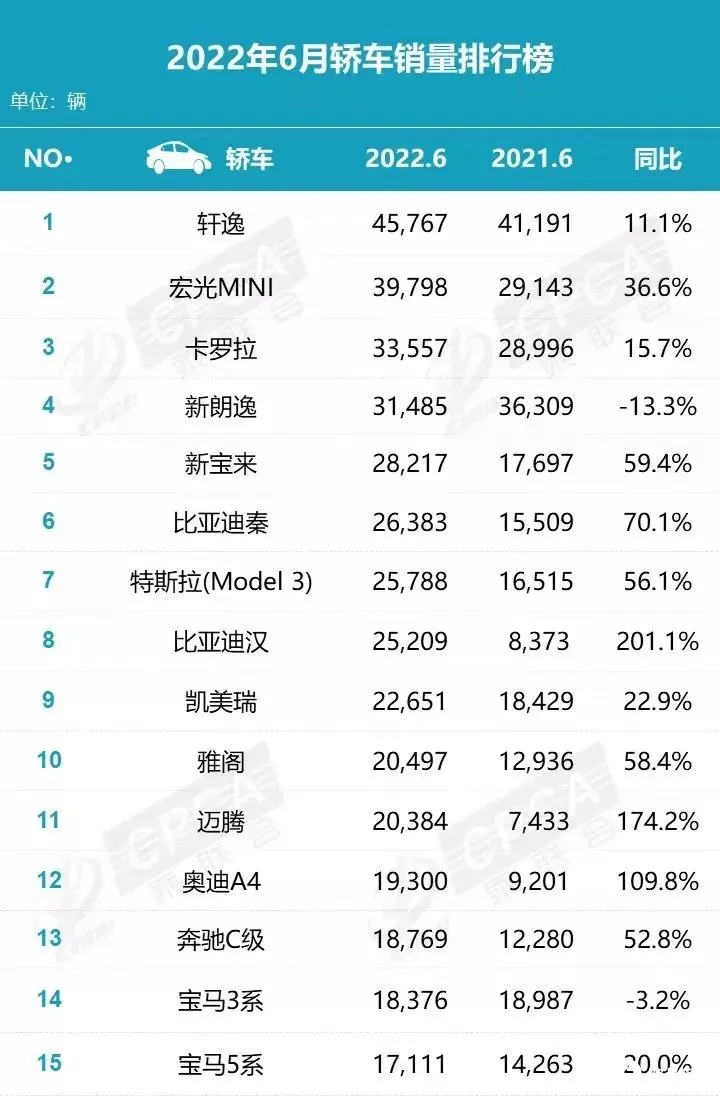
东风日产轩逸再度超越了常胜选手五菱宏光 MINIEV,凭借 45767 辆的成绩拿下头把交椅;而得益于比亚迪品牌的强势,像秦、汉等车型在 6 月份继续杀进了轿车销量榜的前十,再加上国民神车五菱宏光 MINI EV,6 月的轿车销量前十里已有多达 3 款自主品牌车型。
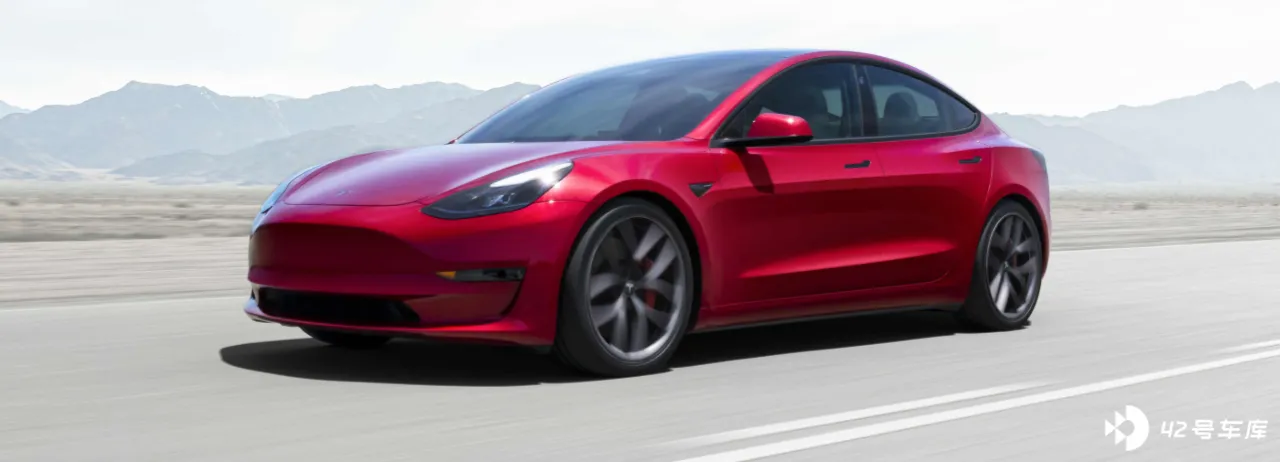
值得一提的是,特斯拉由于上海超级工厂产能全面恢复,Model 3 以 25788 辆的数据再次回归榜单。
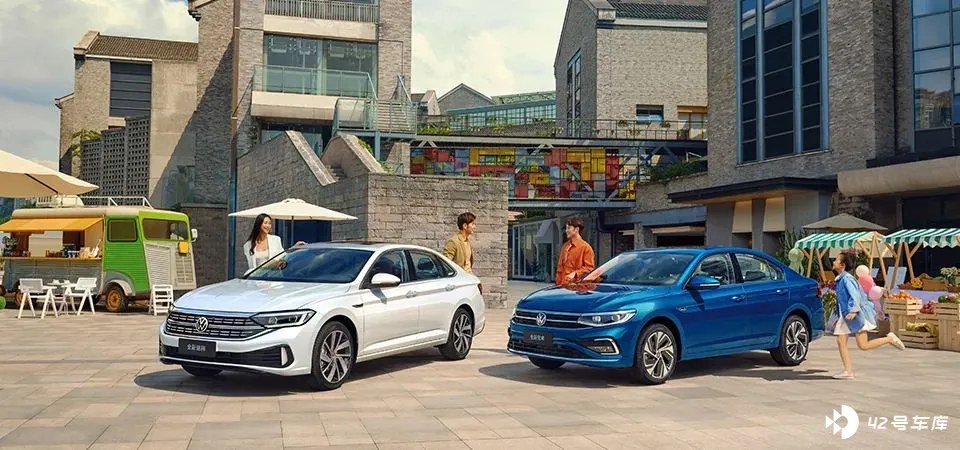
而一汽丰田卡罗拉、上汽大众新朗逸以及一汽 - 大众新宝来也呈现出明显强势劲头;另外表现强势的还有广汽丰田凯美瑞,以 「优惠换销量」 的政策拿下月销 22651 辆的好成绩,从而领先了老对手广汽本田雅阁(20497 辆)和一汽 - 大众迈腾(20384 辆)。
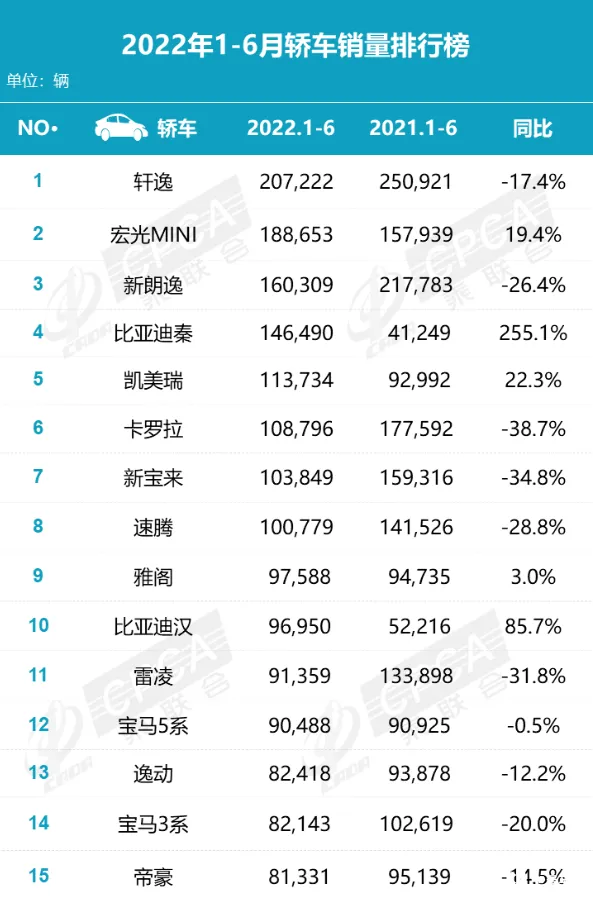
而在 1-6 月的累计销量上,轩逸虽凭借累计销量 207222 辆夺得冠军,但第二名的五菱宏光 MINIEV(销量:188653 辆)正加速与其缩小差距追赶,而第三位不出意外的则是来自上汽大众朗逸(销量:160309 辆);第四名则是比亚迪秦(销量:146490 辆);第五、六名是凯美瑞和卡罗拉两款常青藤车型。
我还记得 5 月分析我就提到过,比亚迪汉对宝马 5 系位置虎视眈眈,而统计至 6 月比亚迪汉实际数据果真就实现了超越。
特斯拉开挂般的存在
而 SUV 表现上,6 月销量达到了 87.9 万辆,同比增长 21.2%,环比增 47.8%;而 1-6 月累计销售 424.6 万辆,同比下降 7.1%。
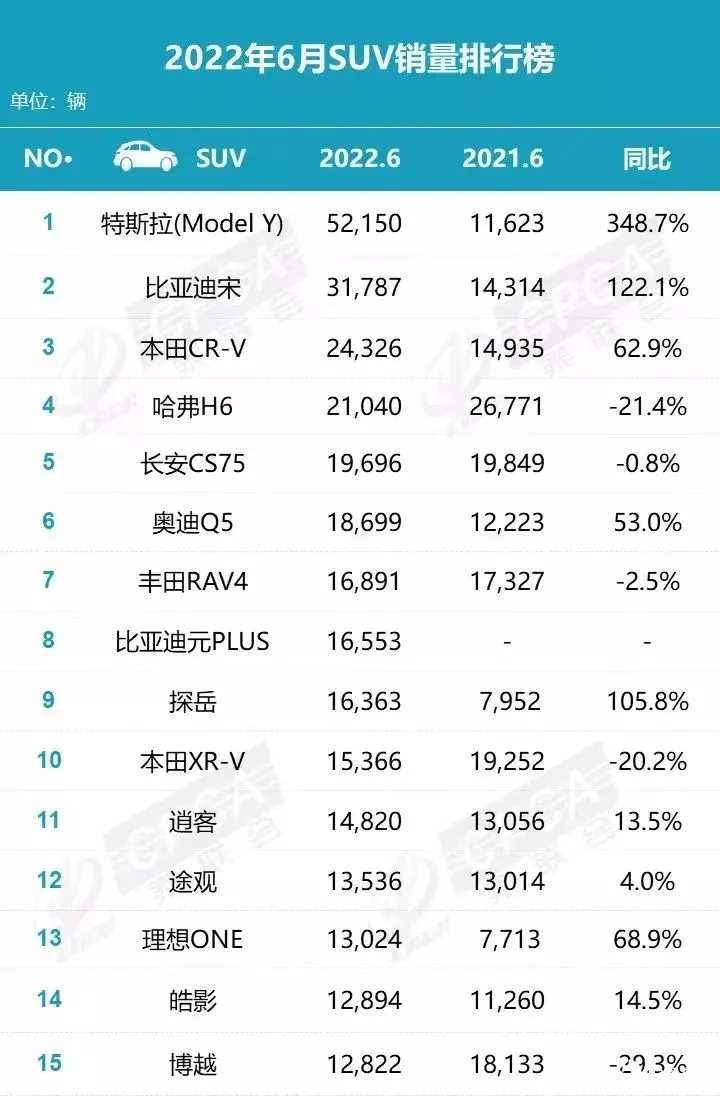
其中排行榜发生了翻天覆地的变化,前三名当中新能源 SUV 竟然占了两席,特斯拉 Model Y 凭借 52150 辆的数据一马当先,同比更是大涨 348.7%(直接起飞!);而比亚迪宋家族则憾失 SUV 冠军宝座,以 31787 辆屈居第二名;而第三名我本以为应该是哈弗 H6,但没想到本田 CR-V 超常发挥,6 月销量达到了 24326 辆。
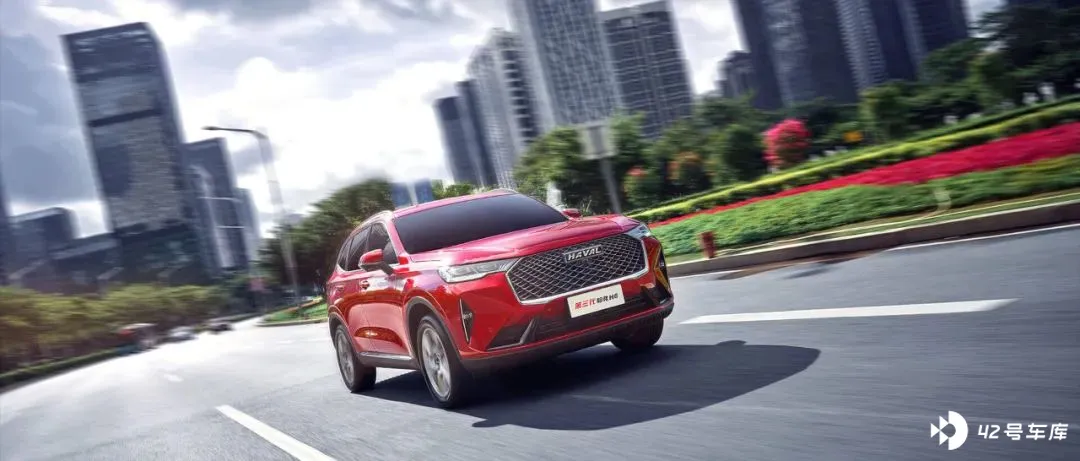
而哈弗 H6 则被挤到了第四名(销量:21040 辆),不过好在依然破了 20000 大关;紧随其后的是长安 CS75,以 19696 辆排名第五。在自主新能源车型兴起的如今,哈弗 H6、长安 CS75 等以往的热门车型受到的打击也是相当的明显。
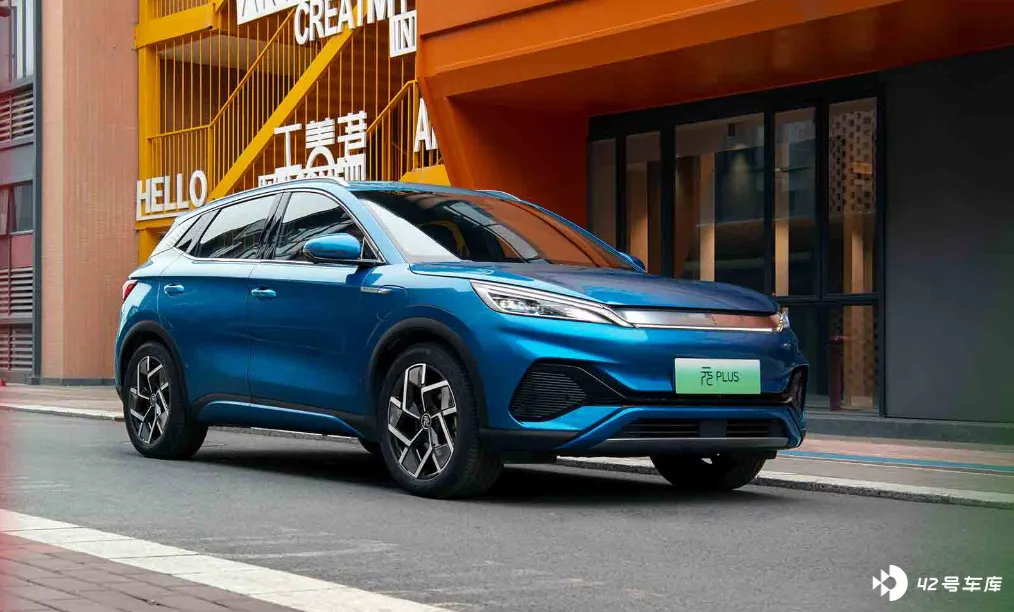
除了比亚迪宋家族以外,比亚迪旗下的元 PLUS 也获得了 「破万」 的销量(16553 辆),元 PLUS 在产品升级后近似乎完美的产品力让这台小型 SUV 重新获得了市场认可,同时也成为了小型 SUV 中唯一能与本田缤智等合资品牌较量一番的车型。
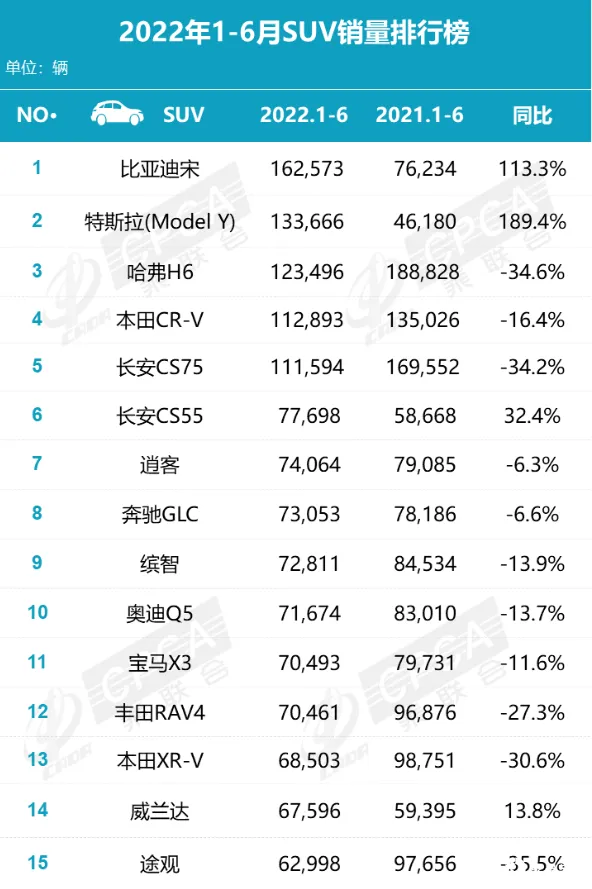
而在 1-6 月 SUV 累计销量榜单中,比亚迪宋家族继续保持第一,累计销量达到 162573 辆,同比增长 113.3%;而特斯拉 Model Y、哈弗 H6 分列二、三位,销量分别为 133666 辆和 123496 辆;本田 CR-V、长安 CS75 同样累计销量过 10 万,分列第四、五位。
豪华品牌杀红了眼
得益于各项政策的支持,6 月份豪华品牌销量(30 万元以上车型)更是火力全开。
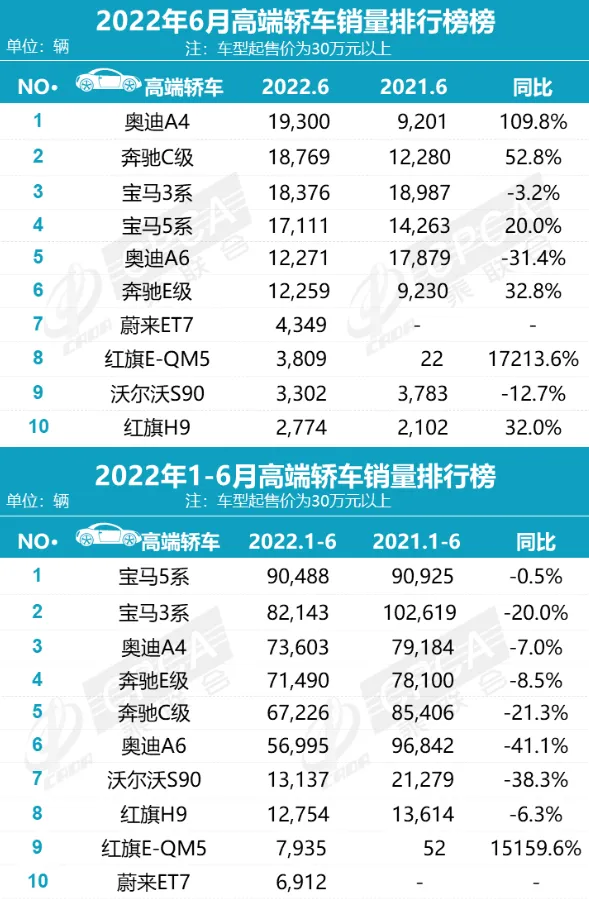
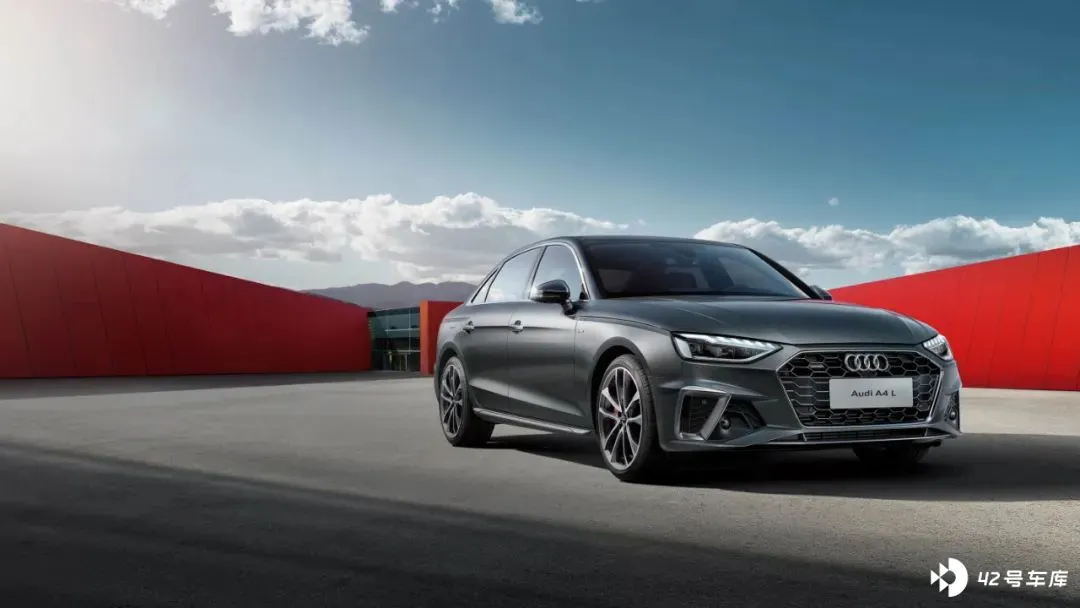
豪华轿车领域,奥迪 A4 / 宝马 3 系 / 奔驰 C 级重回前三甲,其中奥迪 A4L 得益于市场终端优惠幅度增大,以 19300 辆的成绩成功夺得了豪华轿车领域的销量的冠军,而同比增长更是达到了 109.8% 惊人幅度;而奔驰 C 级也依靠着全新一代产品力的升级,以 18769 辆的成绩紧随其后,同比增长也达到了 52.8%;第三名则是宝马 3 系,月销 18376 辆。
接下来的 4-6 名则继续由 BBA 的中大型车占据,只不过排名发生了小幅变化,其中宝马 5 系以 17111 的销量远超奥迪 A6L(销量:12271 辆)以及奔驰 E 级(销量:12259 辆),从而让宝马在第二梯队扳回一筹。
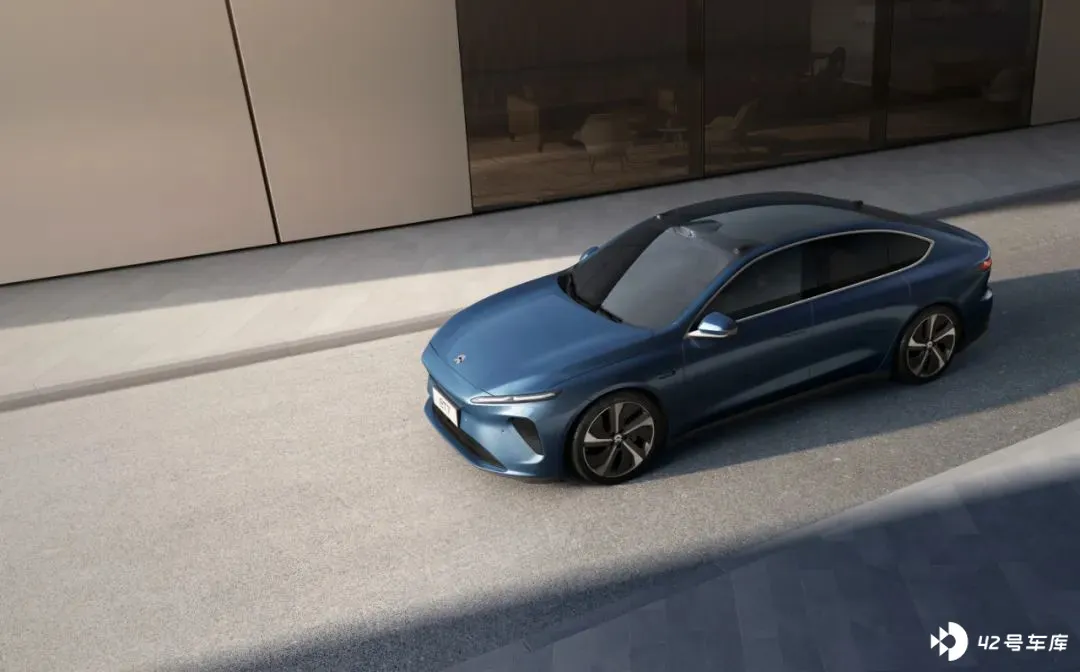
值得一提的是,在前十豪华轿车榜单中首次出现了三台国产豪华品牌车型同框,分别是蔚来 ET7(销量:4349 辆)、红旗 E-QM5(销量:3809 辆)以及红旗 H9(销量:2774 辆);虽然销量数据与 BBA 主流车型有不小的差距,但实力同样不容小觑。
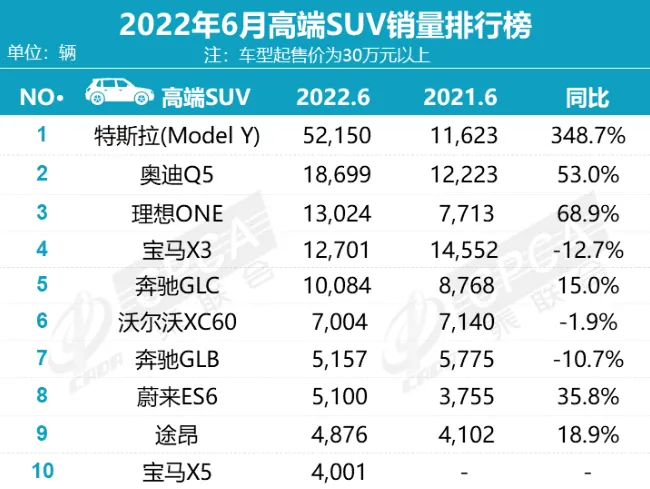
在豪华 SUV 方面,Model Y 不出意外地成为 6 月销量第一(销量:52150 辆),并且与第二名的奥迪 Q5L(销量:18699 辆)狠狠地拉开了差距;而第三名则是熟面孔理想 ONE,月销量达到 13024 辆。
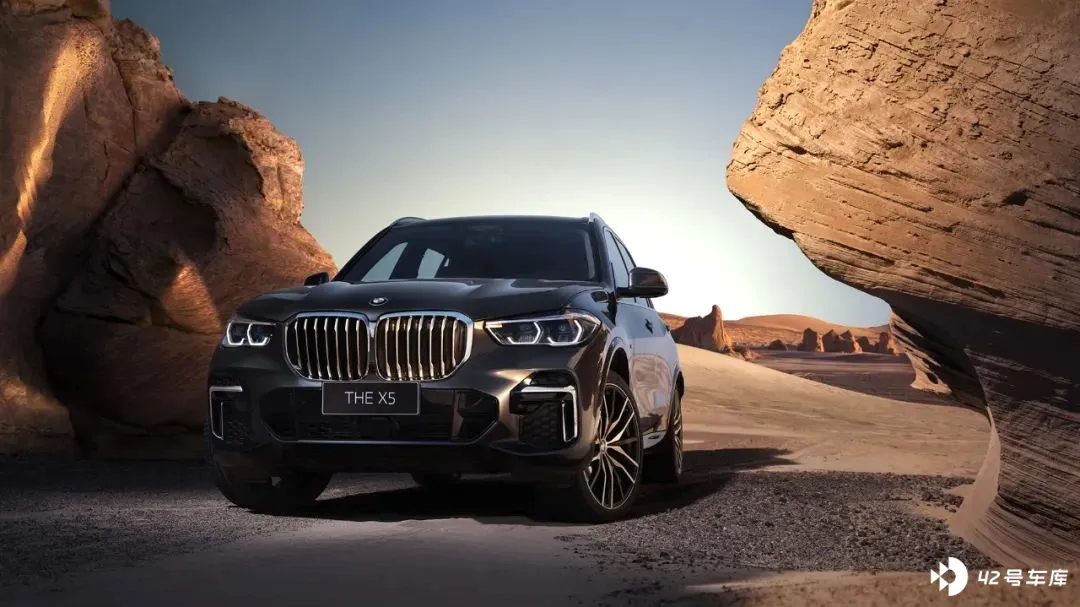
另外,3 月份上市的国产宝马 X5 的销量继续高开,从 5 月的 2965 辆径直增长至 6 月 4001 辆,位居榜单第 10 位。
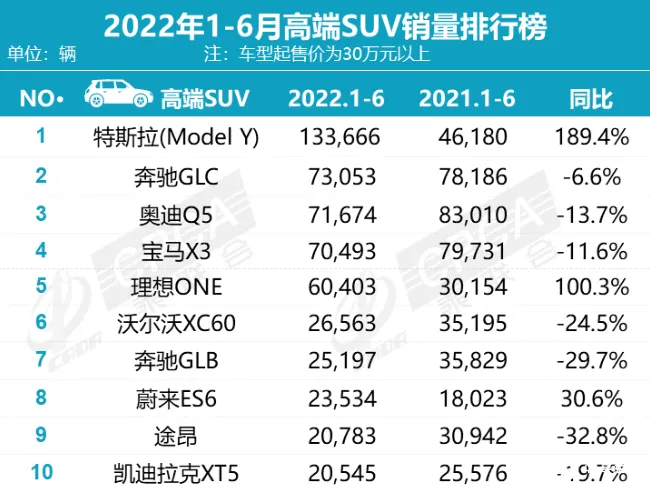
不过豪华 SUV 1-6 月累计销量方面,特斯拉 Model Y 依旧凭借第一季度强势表现位居第一,而奔驰 GLC 紧随其后,而第三名则是奥迪 Q5。而对于二线豪华品牌,似乎销量排名基本没什么明显变化。
不过不难看出的是,不管是豪华轿车还是 SUV 市场和整体市场一样得到了全面恢复,尤其是豪华 SUV 市场更是迎来了井喷式爆发。而随着相关补贴政策的实施以及供应链全面连通,豪华品牌销量基本恢复至疫情前表现。
特斯拉再次突破自己
新能源车市场方面,供给改善叠加油价上浮预期带来市场火爆,油价上涨而电价锁定带动电动车订单表现火爆,其中单 6 月销量就达到 53.1 万辆,同比增长 130.5%,环比增长 47.8%,1-6 月形成 「W 型」 走势;而 1-6 月累计数据更是达到了 224.7 万辆,同比增长 122.4%;而按照月度变动规律,2022 全年产销有望超过 500 万辆。
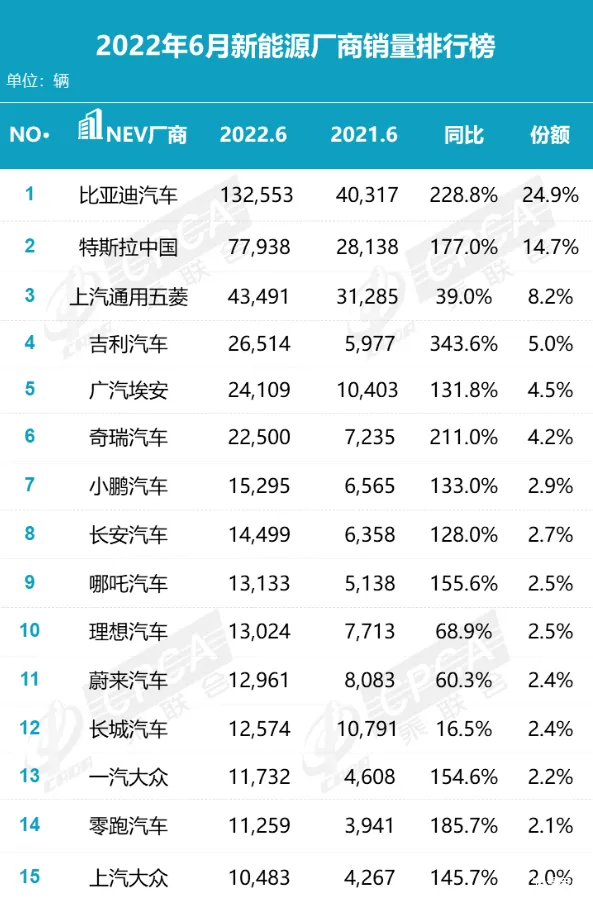
而 「高增长」 的背后,则是比亚迪 132553 辆 + 同比增长 228.8% 的销量成绩一骑绝尘,市场份额更是达到了其他品牌可望而不可即的 24.9%,并成为唯一过 10 万的新能源车企。而特斯拉重回第二位,月销量达到了 77938 辆;上汽通用五菱则以 43491 辆成为第三位。
值得一提的是,我们可以发现新能源榜单上的车企均为正向增长,这也能看得出新能源车型的渗透率将越来越高。
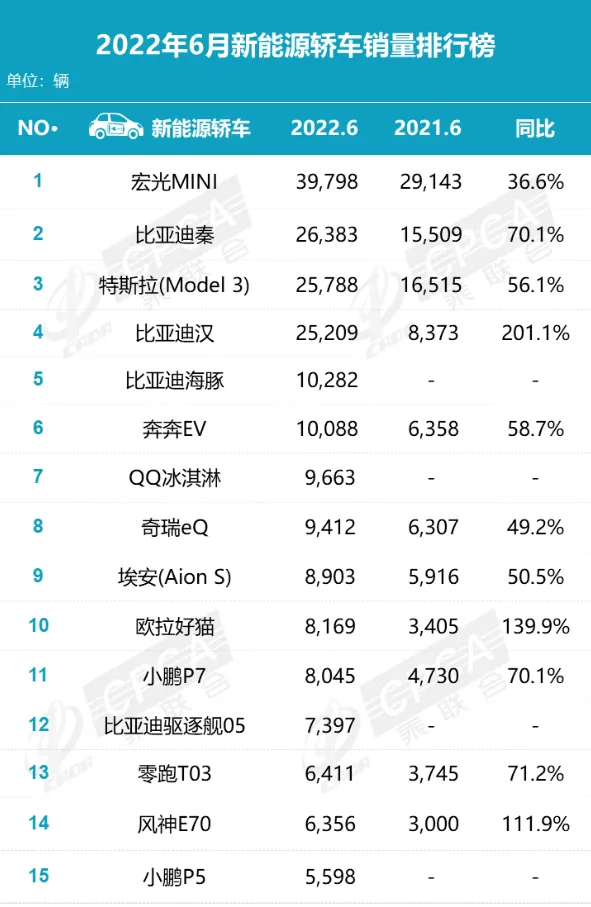
新能源新车部分,榜首的依旧是五菱宏光 MINIEV,6 月销售 39798 辆,同比增长 36.6%;随后的第二、第四和第五的均被比亚迪秦新能源(销量:26383 辆,同比增 70.1%)、比亚迪汉(销量:25209 辆,同比增 201.1%)、比亚迪海豚(销量:10282 辆)霸占。
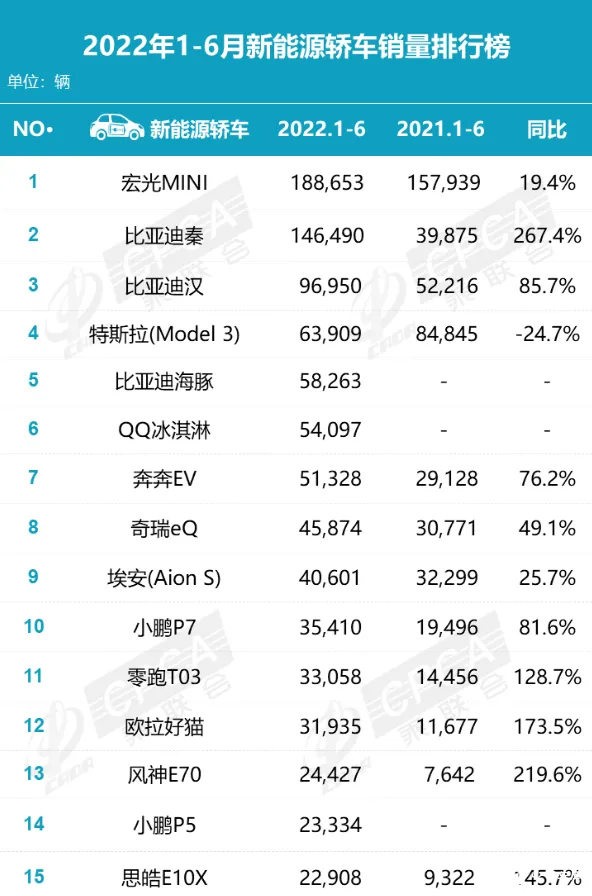
另外 1-6 月的累计销量上,前三位继续由五菱宏光 MINIEV、比亚迪秦和比亚迪汉玩起了 「独角戏」,而特斯拉 Model 3 则屈居第四位。
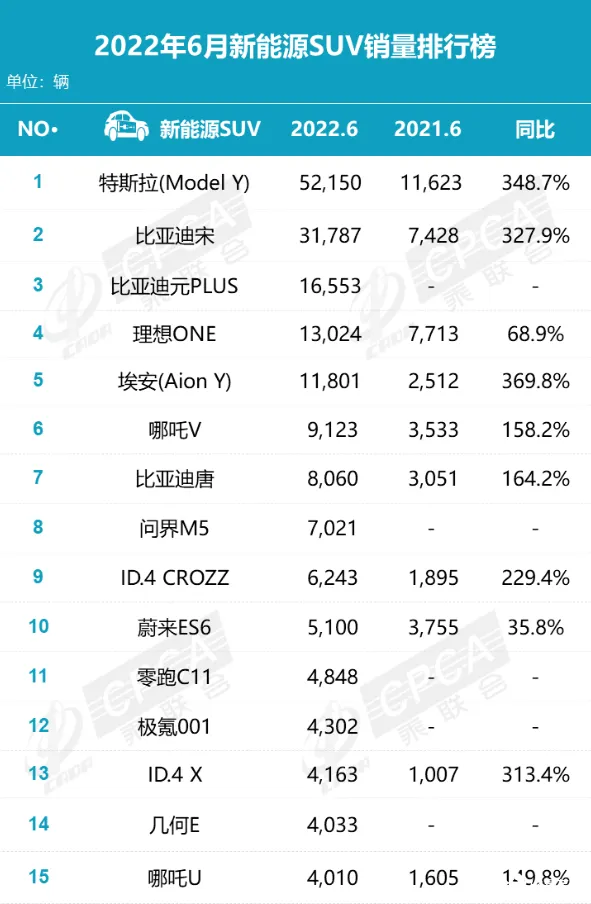
新能源 SUV 方面,我原本以为会继续是比亚迪宋领跑,结果这不特斯拉直接原地开挂,以 52150 辆的成绩证明其行业大佬的实力。
而比亚迪宋则成为了第二名(销量:31787 辆);第三位则是自家小弟元 PLUS(销量:16553 辆);第四位是新势力品牌的理想 ONE(销量:13024 辆,同比增 68.9%)。
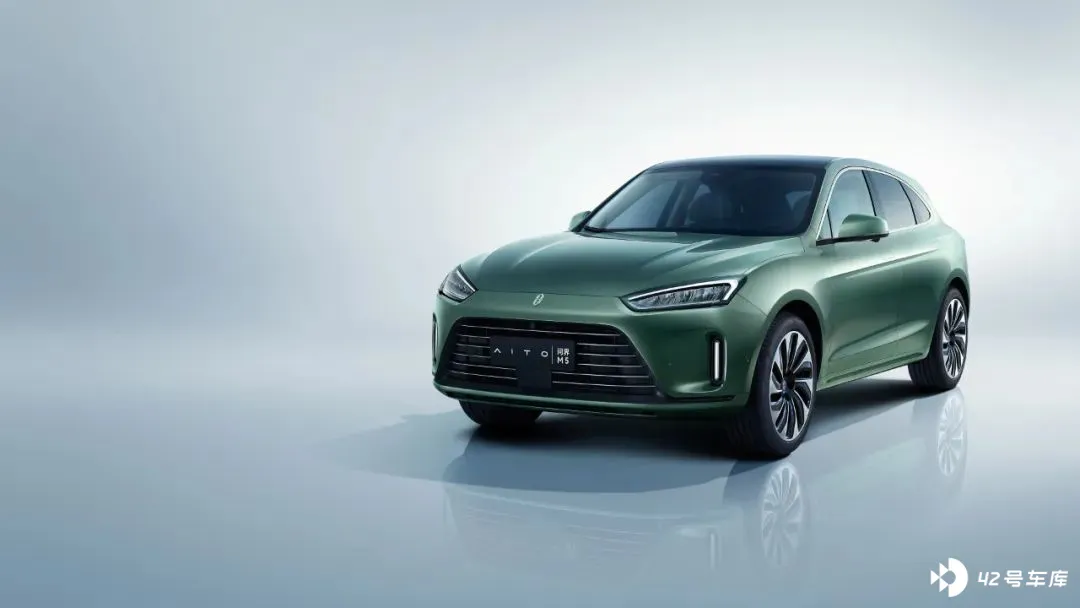
值得一提的是,得益于华为的影响力加持,问界 M5 本月也继续以 7021 辆的成绩杀入前十名。另外 1-6 月的累计榜单前三名则是比亚迪宋、特斯拉 Model Y 和理想 ONE。
期待下半年表现
虽然国内车市遭遇了 3-4 月的严重下滑,但好在 5 月乘用车市场逐步趋稳,而 6 月乘用车市场更是迎来爆发增长,也因此让上半年中国车市得到了一定的修复,总体表现依旧交出了一份漂亮的成绩单。而随着下半年的开启,车企间的竞争也会更加激烈,若想在去年销量的基础上再有所增长,确实不是一件易事。







