

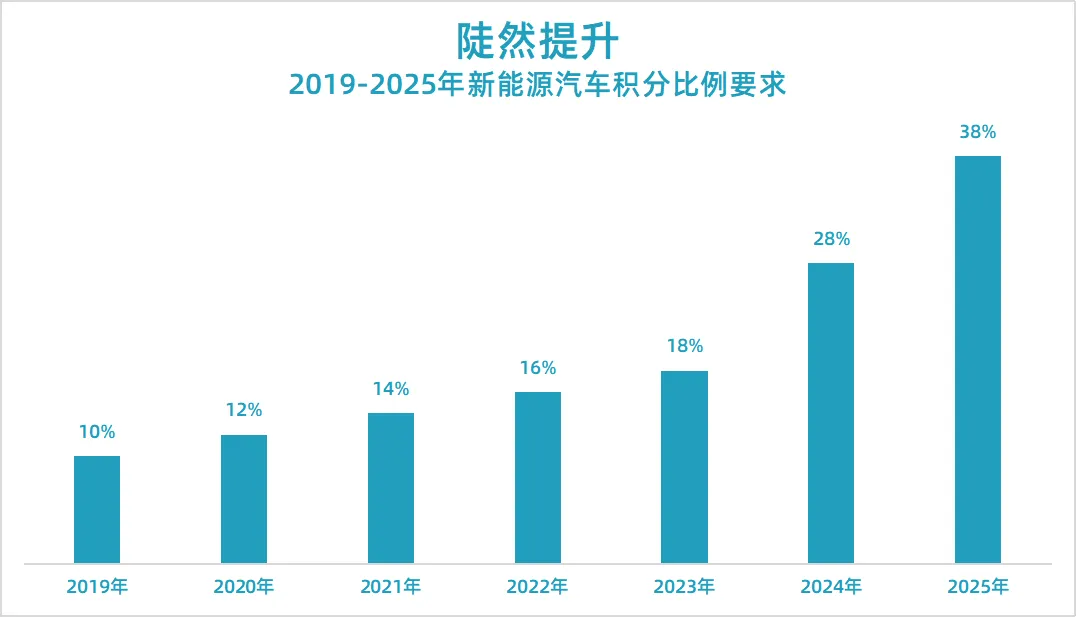
资料来源:双积分政策及 2022 年修订征求意见稿
作者 | 邱锴俊
编辑 | 朱世耘
燃油车时代的辉煌,如今将快速变为合资车企的转型负累和安全红线。
实行近 5 年后,工信部于 7 月 7 日公布了《关于修改 <乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法> 的决定(征求意见稿)》(下称《意见稿》)。《意见稿》对双积分政策做出了几个重大修订和增补。
首先是明确了 2024 年和 2025 年积分比例要求,与过去每年涨 2 个百分点不同,2024 年和 2025 年积分比例每年跳涨 10 个百分点,要求是 28% 和 38%。
其次,2024—2025 年度新能源乘用车标准车型分值较上一阶段平均下调 40% 左右。同样一辆新能源车,如果之前能拿 1 分,2024 年只能拿 0.6 分。
第三,工信部将设立积分池,对新能源汽车正积分进行收储和释放。企业可以将正积分存进积分池,并在供不应求时取出再交易。《电动汽车观察家》测算,主管部门心目中的新能源汽车正积分价值,在 1500 元左右。
本次双积分政策大修,明显指向双积分执行过程中的两大问题:
一是新能源汽车发展超过预期,原有积分比例要求显得太低,以至于新能源汽车正积分大量产出;
二是新能源汽车正积分由此价格大跌,不能为领先的新能源乘用车企带来足够回报。
如果双积分政策按《意见稿》修订,如比亚迪、特斯拉、蔚小理、广汽埃安等头部新能源车企将不仅在新能源抢夺燃油车份额的竞争中 「攻城略地」,正积分收益也将颇丰。
而目前销量结构仍高度倚重于燃油车的一众车企将面临:或是每年数亿,甚至数十亿元的积分费用,或在极短时间内迅速推出新能源产品,并快速提高企业内销量占比的严峻挑战。
新能源汽车积分比例陡然提升
本次政策调整,有一个巨大变化,《意见稿》中没有提及,但在《意见稿》编制说明中却如雷击一般令人惊讶。
与《意见稿》一同发布的编制说明称:
「将 2024—2025 年度…… 新能源汽车积分考核比例设定为 28% 和 38%」。
这个积分考核比例的要求,恐怕超出了所有人的预期。
自 2017 年起发布的双积分制度,从 2019 年开始对新能源汽车积分做比例要求。2019 年度、2020 年度、2021 年度、2022 年度、2023 年度的新能源汽车积分比例要求分别为 10%、12%、14%、16%、18%,每年以 2 个百分点的增速提升。
但《意见稿》却将 2023 年、2024 年和 2025 年的三年,按 10 个百分点提升比例要求,幅度之大远超预期。
不过,这一提升也有合理性。
双积分制定者最初的预期,是新能源汽车逐步渗透,至 2025 年占 20% 的比例,因此,积分比例要求逐级上升。
但是,新能源汽车的普及并不是线性的,而是在跨过了早期使用者阶段,进入到快速的大众普及阶段,增速跨越式提升。
2021 年的新能源汽车销量,比 2020 年增长近 1.6 倍。新能源乘用车占整体乘用车的比重已经达到 15.5%。
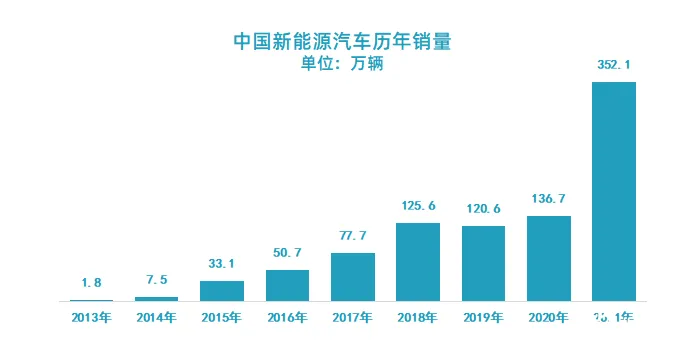
新能源汽车大涨,使得 2021 年乘用车企的双积分正积分大爆发。不仅全行业新能源汽车正积分有 679 万分之多,而且拉动油耗正积分也创出 1594 万分的历史纪录。
由于正积分过多产出,2021 年积分交易市场上,新能源正积分的价格走势看低,可能接近 2019 年积分的白菜价 —— 预估在 100 元左右。
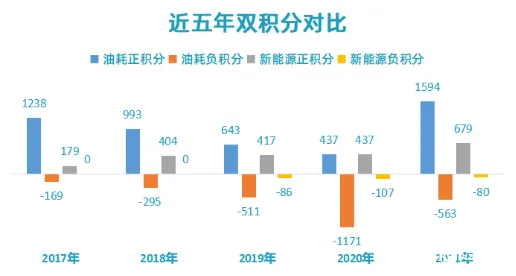
而且,新能源汽车的发展势头不减,在接下来几年,仍然可能保持较高速度增长,因此,新能源汽车积分的比例要求必须上调,一方面才更切合实际,另一方面也才能平抑新能源正积分的供给。
2024 年和 2025 年新能源汽车积分比例提升到 28% 和 38%,意味着什么?
以中国乘用车销量增长到 2500 万辆计算,2024 年和 2025 年全行业分别需要 700 万分和 950 万分。
按现在平均 1 辆新能源乘用车得 2.5 分计算,只需要分别产出 280 万辆和 380 万辆新能源乘用车。
由于 2021 年中国就已经有 333 万辆新能源乘用车,如果还按当前新能源乘用车的积分计算方式,2024 年和 2025 年的积分要求根本没有任何约束力。
因此,如果要避免正积分大量产出,还要采取其他措施。
标准车型积分继续降低
另一个重大措施就是,更新了新能源汽车积分计算方法,降低了单一车型能够得到分数。
根据《意见稿》,新能源乘用车的积分计算方式总体框架和之前版本保持不变,但是核算因子改了。
《意见稿》编制指南明确:「将 2024—2025 年度新能源乘用车标准车型分值较上一阶段平均下调 40% 左右(与 2021—2023 年度 32%~52% 的下调幅度基本一致)」。
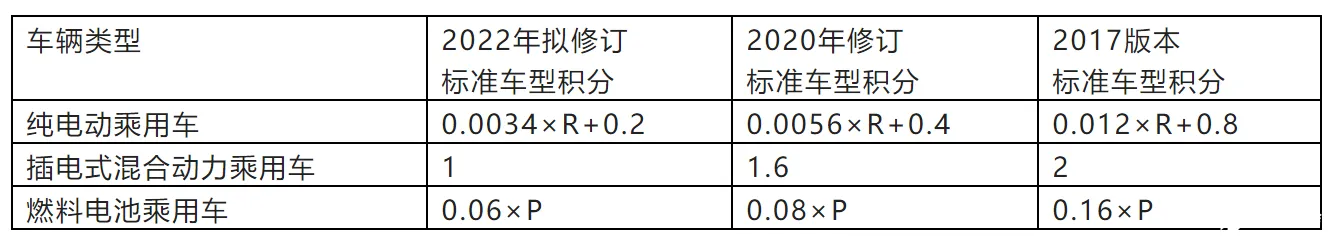
以一辆 300 公里续航,电池能量密度和能耗系数均为 1 的车型为例,近积分计算公式三次调整,其积分是:
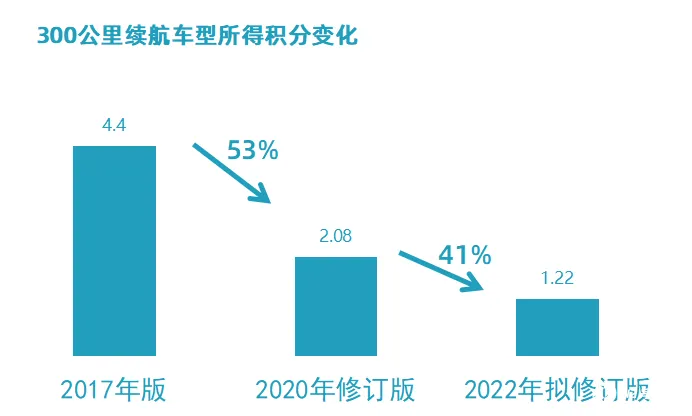
2021 年,中国纯电动乘用车平均续航里程是 395 公里,预计这一里程数近年将保持稳定。加上插混车,我们初步估计 2024 年和 2025 年平均 1 辆新能源乘用车可得 1.4 分。
根据前面提到的 2024 年和 2025 年的积分比例,全行业分别需要 700 万分和 950 万分。
以平均 1 辆新能源乘用车可得 1.4 分计算,需要分别产出 500 万辆和 679 万辆新能源乘用车。
以 2021 年 333 万辆新能源乘用车基数,要实现 2024 年和 2025 年的总体测算目标依然很轻松,大概每年只要以不到 15% 的增速就可以实现 2024 年目标,而 2025 年目标则需要每年不到 20% 的增速。
积分可以 「存取」,以调节供需
政策永远在追赶变化,特别是新能源汽车的增速,既有 2019 年的低于预期,也有 2021 年的超预期。
对于锚定的新能源汽车积分比例而言,有时过高,有时过低,导致新能源汽车正积分有时供不应求,有时又供远大于求。
2021 年的积分市场,就出现了供远大于求的现象。全行业预计需要购买的新能源汽车正积分在 200 万分左右,而总供给的量大概有 600 万左右,供给是需求的 3 倍。2021 年正积分预计价格也就在几百元,相对 2020 年积分超 2000 元的价格,可谓是白菜价。
这无疑将让领先的新能源乘用车企的回报大打折扣,损伤它们的积极性。
为了应对这种情况,《意见稿》听取了业界的建议,建立积分池制度。
积分池制度有点像积分银行,你不用时可以把积分存进去,需要时再取出来。
不过,存取不是随心所欲的。
根据《意见稿》,当年度可供交易的新能源汽车正积分与待外部交易抵偿的负积分比值(简称供需比)大于 2 倍时,「银行」 开门,车企可以把积分存进去。当供需比小于 1.5 倍时,「银行」 也开门,车企可以把积分取出来,卖给同行。
另外,存取都有限度。
存的比例,不能超过车企当年度正积分的 40%。
而取的额度,首先取决于 「银行」,「银行」 只能放出一部分积分。当放出的积分加上当年可交易的积分比需求达到 1.5 倍时,就不能再放了。而每个车企,能取的比例,也是就是总的释放占比的比例。
比如,当年 「银行」 放出了 20% 的积分,而某车企在 「银行」 存了 1 万分,也就只能取出 2000 分来交易。
如果车企取出来的积分当年没有交易掉,还可以存回到 「银行」 去。
车企的积分存 「银行」 虽然没有利息,但能保值。原来自己持有的积分,结转有比例要求,但放在 「银行」,5 年内都是原来的数额。
这一政策设计,逻辑上将平抑积分供需波动,保障新能源正积分的价格。
比如,在供大于求的年份,车企可以把积分存起来,等到供不应求时,再取出来卖,就能卖比较好的价钱。
有意思的是,政策制定者心目中的新能源汽车积分价格预期。
政策制定者认为,供需比在 1.5 倍时,积分价格与积分价值相近。
根据过去几年的积分供需情况,可以推测,政策制定者的心目中的积分价值,大约在 1500 元左右。如果积分池政策起到作用,2023 年 - 2025 年,新能源乘用车企可以照此测算回报。
合资车企将受严重打击
2024 年、2025 年,全行业要达到新的积分要求并不难,但对于做新能源汽车不积极的车企,将可能是灭顶之灾。
首当其冲的是合资车企,它们躺在传统燃油车丰厚的市场份额和利润上,一直没有在新能源汽车上有足够投入,被自主品牌、新造车势力 「换道超车」,并且将在后续的双积分合规上,遭遇生存危机。
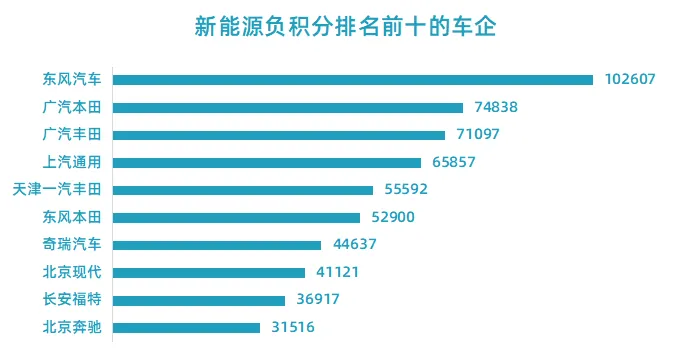
以 2021 年的双积分情况看,新能源负积分最多的车企中,除了东风汽车和奇瑞汽车,其余均为合资车企。而且,奇瑞汽车还有子公司奇瑞新能源有大量正积分产出。
油耗负积分排行前十的车企,分布也类似。
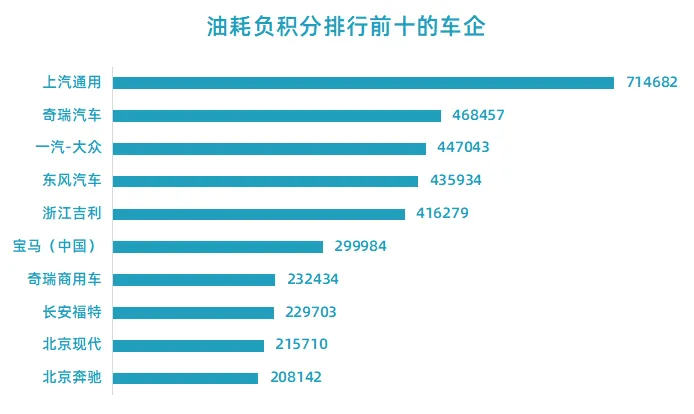
尤其是,2021 年还是新能源汽车积分比例要求为 14%,等到 2024 年和 2025 年,这些合资车企的新能源负积分将更大幅度增加。包括力推小排量和混动,在油耗上表现不错的丰田、本田,都将因为新能源汽车卖得不够多而遭遇巨大合规成本。
合资车企当中,只有宝马和大众的情况略好,两大车企都比较积极推动新能源汽车产品。
获利者当然是新能源汽车领先的车企,包括比亚迪、特斯拉、新造车势力以及一些自主品牌。
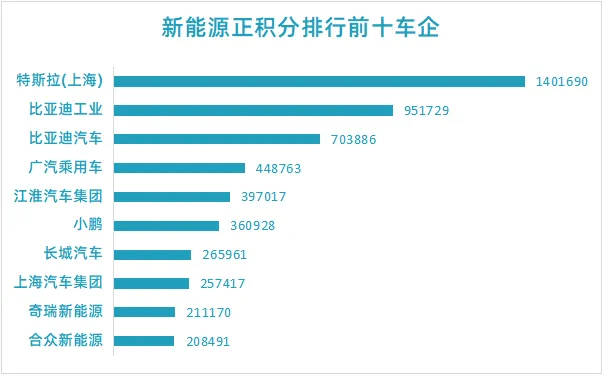
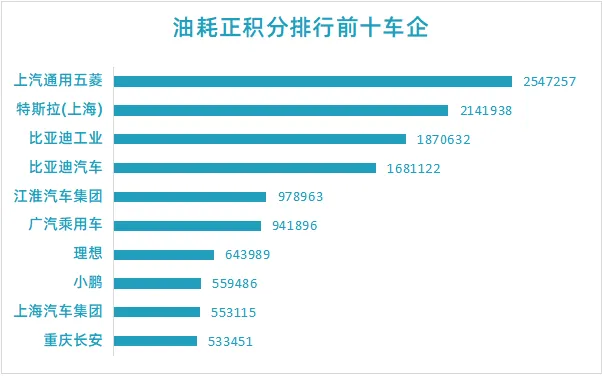
像比亚迪 2021 年有近 166 万新能源正积分,假设该车企在 2023 年 - 2025 年也能有这么多正积分,并且新能源正积分价格如主管部门预期的那样,在 1500 元左右,那么,比亚迪通过积分交易每年就能获得 24.9 亿元的收入。
特斯拉的体量也类似。
到 2024 年、2025 年,合资车企在新能源汽车赛场无力跟随,将大部分被淘汰出局,并且进一步削弱它们在传统燃油车领域的优势。
借助新能源汽车,自主品牌、新造车势力将在各技术线上全面取得领先。







