

作者:朱玉龙
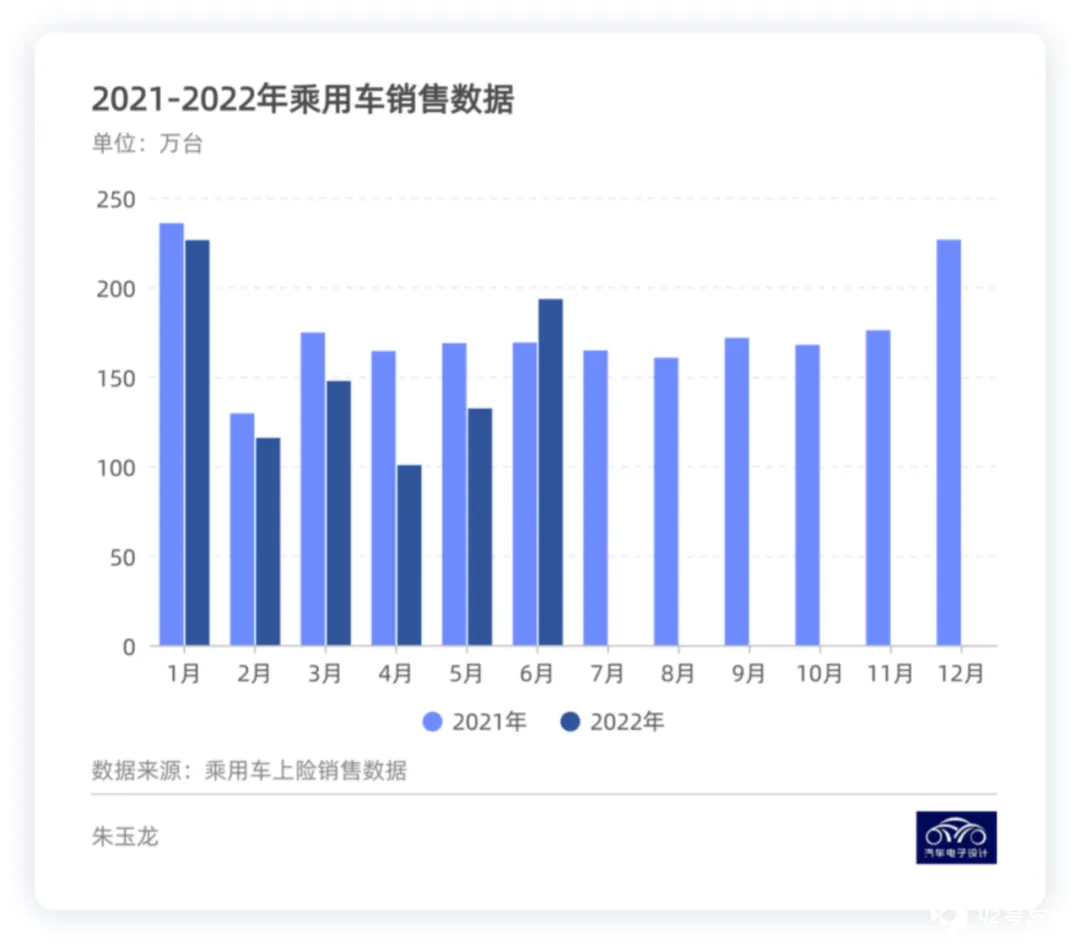
6 月乘用车上险数据为 193.2 万台,比 5 月份多了 61 万台,在强力的措施下同比上升了 14.4%,而上半年总的数量为 915 万台,同比下降 - 12.1%。我们接下来对这些数据进行一些解读。我觉得整体有以下的特点:
-
6 月的强力刺激,通过地方的各种政策和购置税减免都在拉动燃油车和新能源汽车的需求,6 月是反应最强烈的一个月,立竿见影。随着天气炎热,传统淡季的 7-8 月的数据可能会把这个复苏的趋势打断。
-
目前新能源汽车和燃油车的恢复速度其实有差异的,今年油价的高企,对低油耗的 DM-i 的车型的需求拉动作用明显。
-
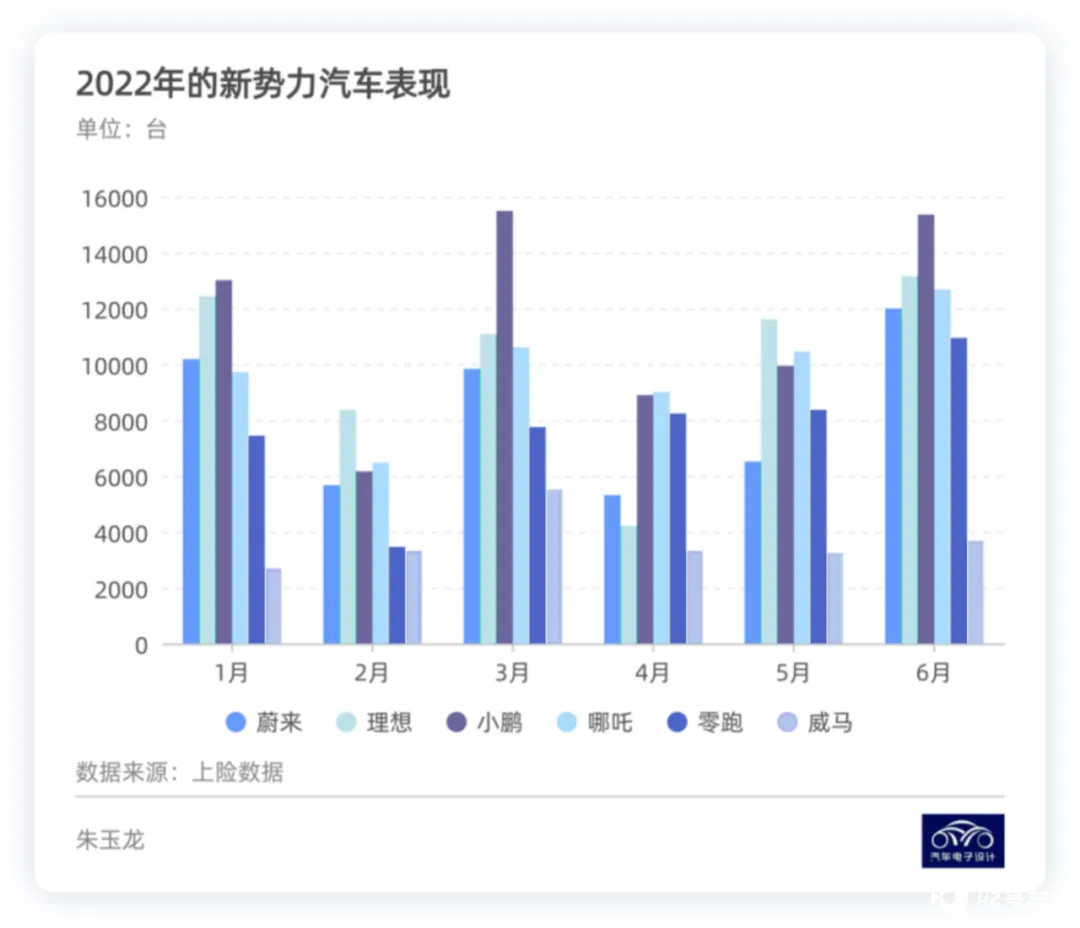
新势力里面还是分了不同的梯队,这里我们来拆解下;从增长质量来看,零跑开始率先转型,后面哪吒也在往哪吒 S 转,现在威马很尴尬。
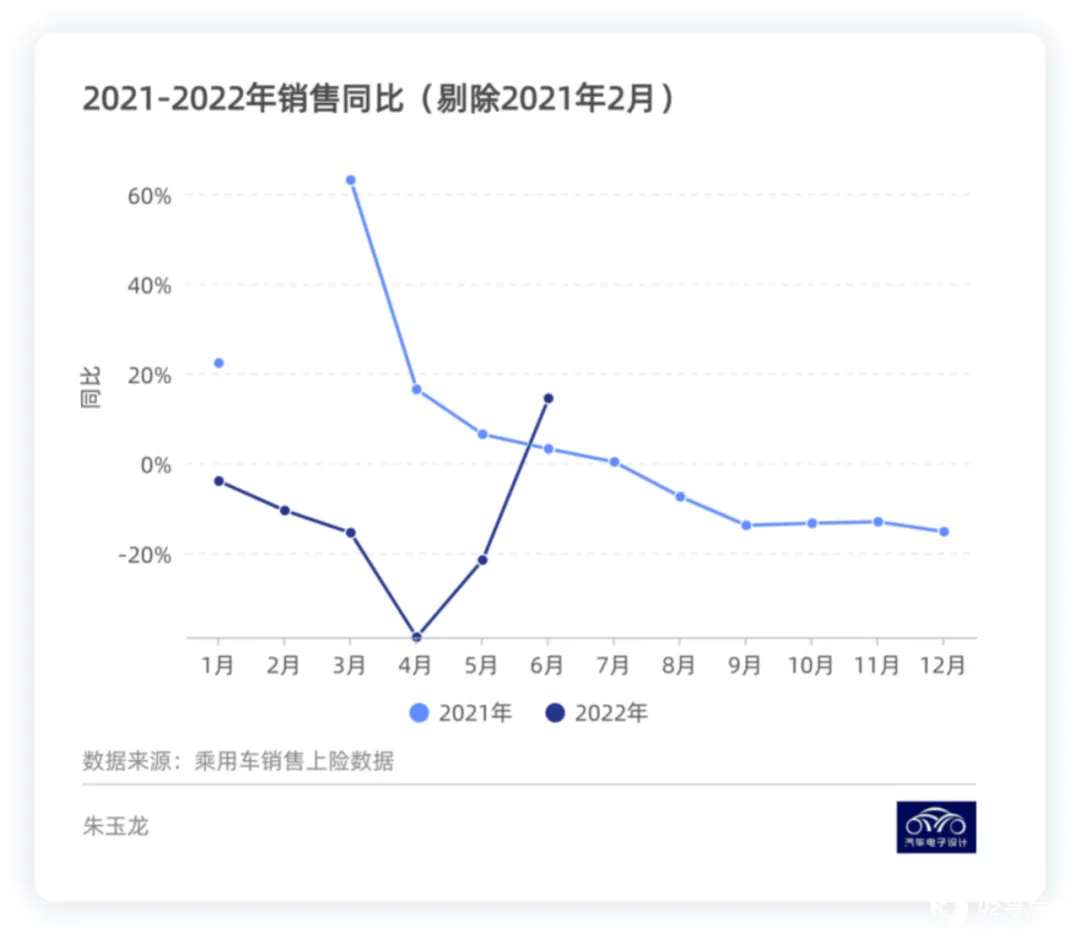
从 6 月整体的数据来看,好消息是从去年 8 月开始同比负增长快一年以后,6 月同比回归了正增长的通道。在看多下半年的需求同时,需要保持一点谨慎。
从 2022 年下半年的销售趋势预估来看,可能和 2020 年下半年具备一定的可比性,但是目前有很多复杂的宏观因素影响。
主要车企 6 月和上半年的成绩
自主品牌和新势力的情况
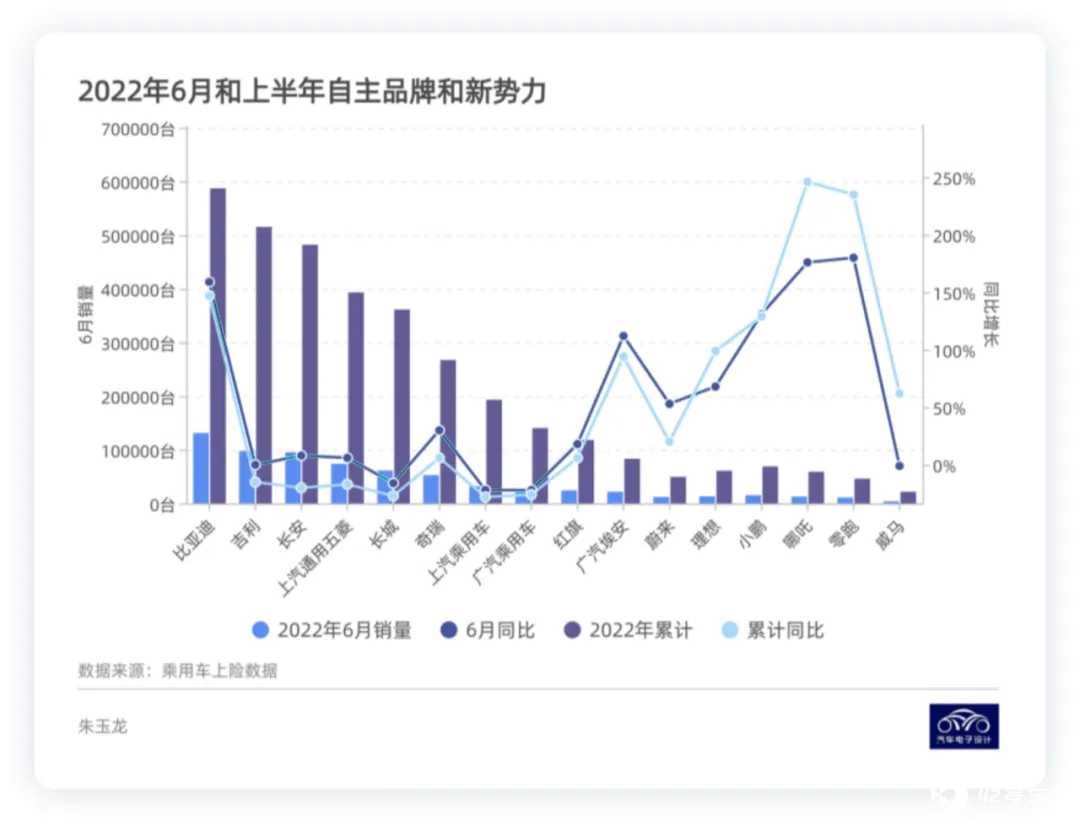
6 月比亚迪一马当先,上险数据首次突破 13 万(131120),排在后面的为吉利为 97456 台,长安为 95232 台,上汽通用五菱为 73662 台,长城为 61172 台,奇瑞为 52631 台。从整体结构来看,燃油车在这波减税的过程中还是积累了很大的动能。广汽埃安作为一家老牌企业准备分拆的销量为 21720。
新势力里面蔚来为 11991 台、 理想为 13149 台、小鹏为 15352 台、 哪吒为 12667 台、零跑为 10940 台、威马彻底掉队 3677 台。
从上半年的总体销量来看,比亚迪跑到了自主品牌的第一名。
-
比亚迪 587125 台,同比增长 147%
-
吉利 515162 台,同比下降 - 15%
-
长安 481928 台,同比下降 - 20%
-
上汽通用五菱 393019 台,同比下降 - 17%
-
长城 361241 台,同比下降 - 27%
-
奇瑞 267204 台,同比下降 6%
外资品牌
今年外资品牌的表现,某种程度上也是中国乘用车市场变天的前兆。
-
一汽大众复苏状态明显,6 月上险 179093 台,同比增长 15%;上半年累计 784423 台,有接近 - 25% 的同比下降。
-
上汽大众 的反弹情况稍差一些,6 月 113555 台,同比还下降 - 1%;上半年累计 528863 台(低于比亚迪),同比下降 - 30%
-
广汽丰田首次超越上汽通用,6 月销量为 112717 台,同比大涨 56%;上半年累计 461808 台,同比增长 18%
-
上汽通用这个月的表现差强人意,6 月销量 91871 台,同比下降 - 24%,上半年累计 442503 台,同比下降 - 37%,今年变成了守住 100 万了
-
一汽丰田 6 月销量 80989 台,同比增长 31%,上半年累计 345670 台,同比下降 - 10%
-
东风日产 6 月销量 80525 台,同比下降 - 4%;上半年累计 369898,同比下降 - 28%
-
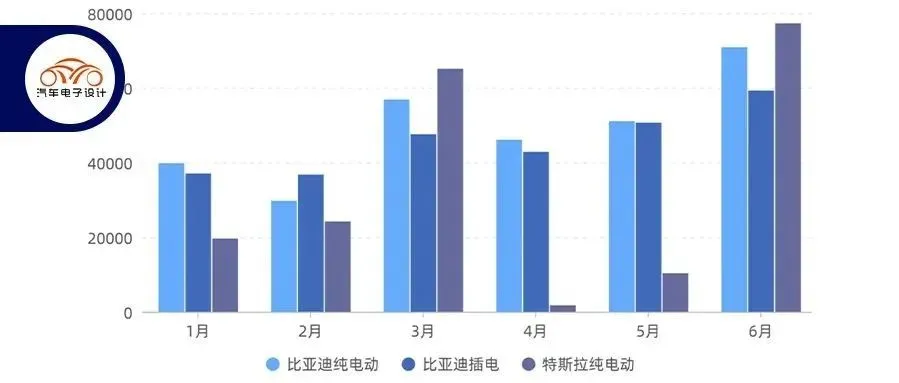
特斯拉单月国内上险首次冲到了 77253 台,同比大涨 171%;由于上半年特殊的因素,上半年累计销量为 198209 台,同比增长 50%。
外资品牌比较稳的目前来看只有丰田,在高油价下,混动的招牌在合资内卷的过程中抢了不少的客户。特斯拉不用说一路卷,下半年看架势在没有特殊情况下,要持续卷下去。
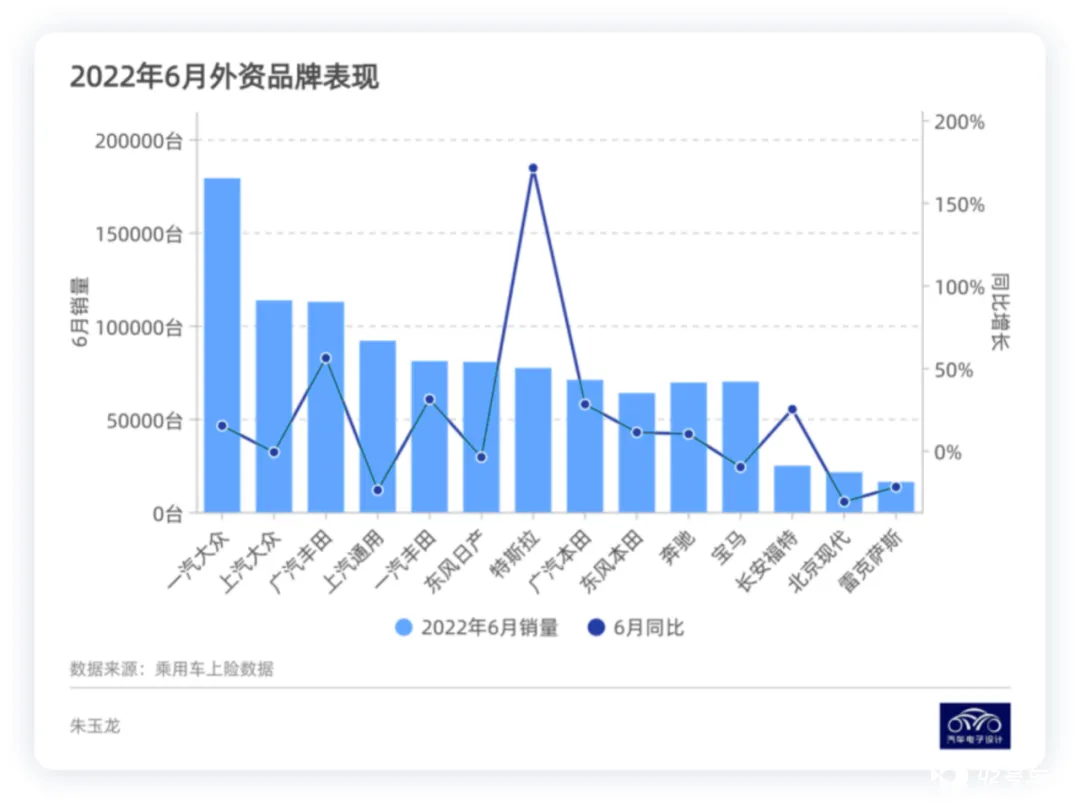
目前中国外资品牌里面保持相对强势的地位,主要是日系和德系围绕自己的传统在延伸,但是从长周期来看消费者的偏好也在变化。
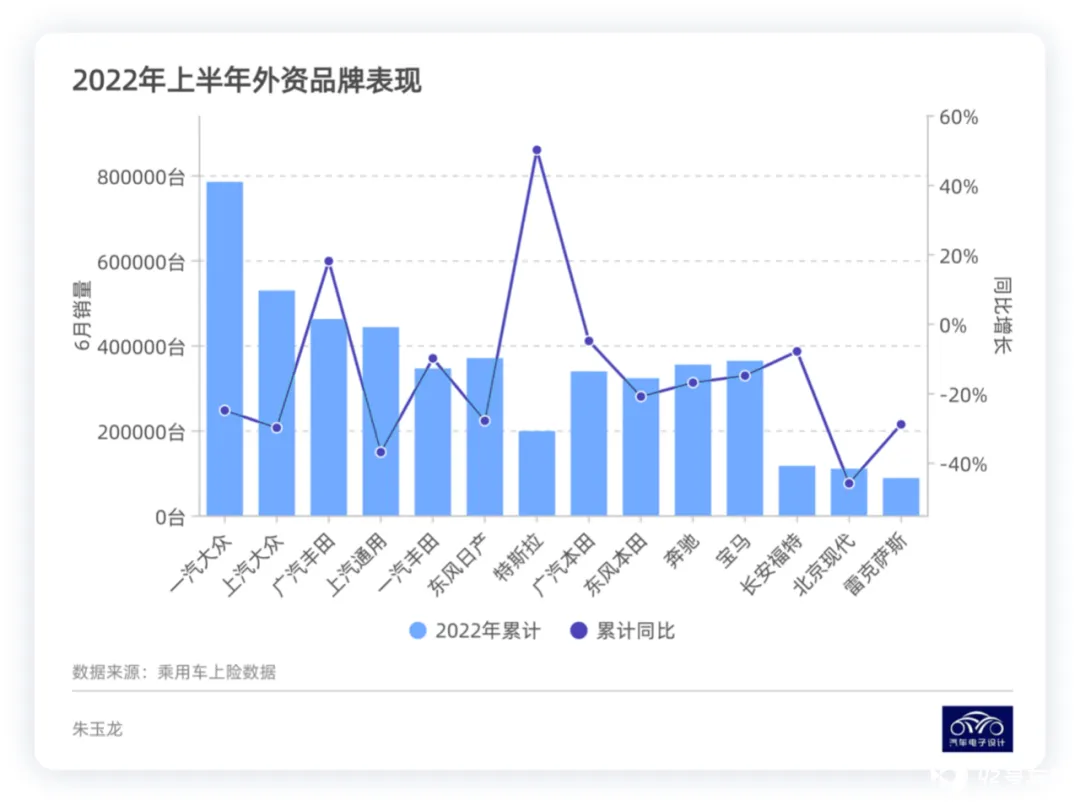
新能源汽车
新势力企业
上半年综合的表现如下:
-
蔚来汽车 49485
-
理想汽车 60824
-
小鹏汽车 68824
-
哪吒汽车 58889
-
零跑汽车 46177
-
威马汽车 21738
今年原本这些企业都是按照 20 万左右去规划的,下半年如果按照原来的计划,以后每个月都是往 1.5 万往上走,下半年得往 9-12 万去补,目前主要看订单池能否满足下半年排产规划。
特斯拉和比亚迪
比亚迪上半年纯电动销量为 294332 台,插电混动销量 274043 台。
特斯拉上半年纯电动销量为 198209 台,和比亚迪相比,季度末相当中间量少,这主要是由于出口的原因。2022 年上半年,特斯拉上海超级工厂共生产近 30 万辆汽车,海外交付近 10 万辆,其实两家目前国内纯电从销量来看旗鼓相当。
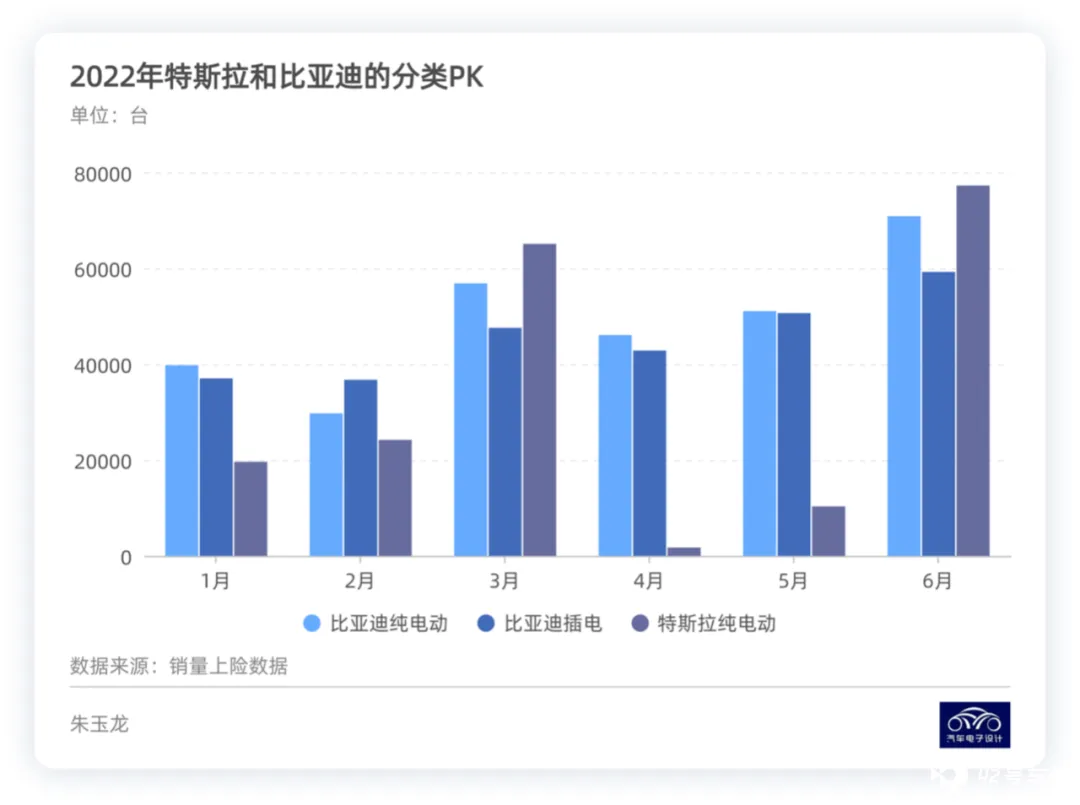
我其实觉得把比亚迪和特斯拉硬拉在一起比数量毫无意义,你看看价格分布就知道了。
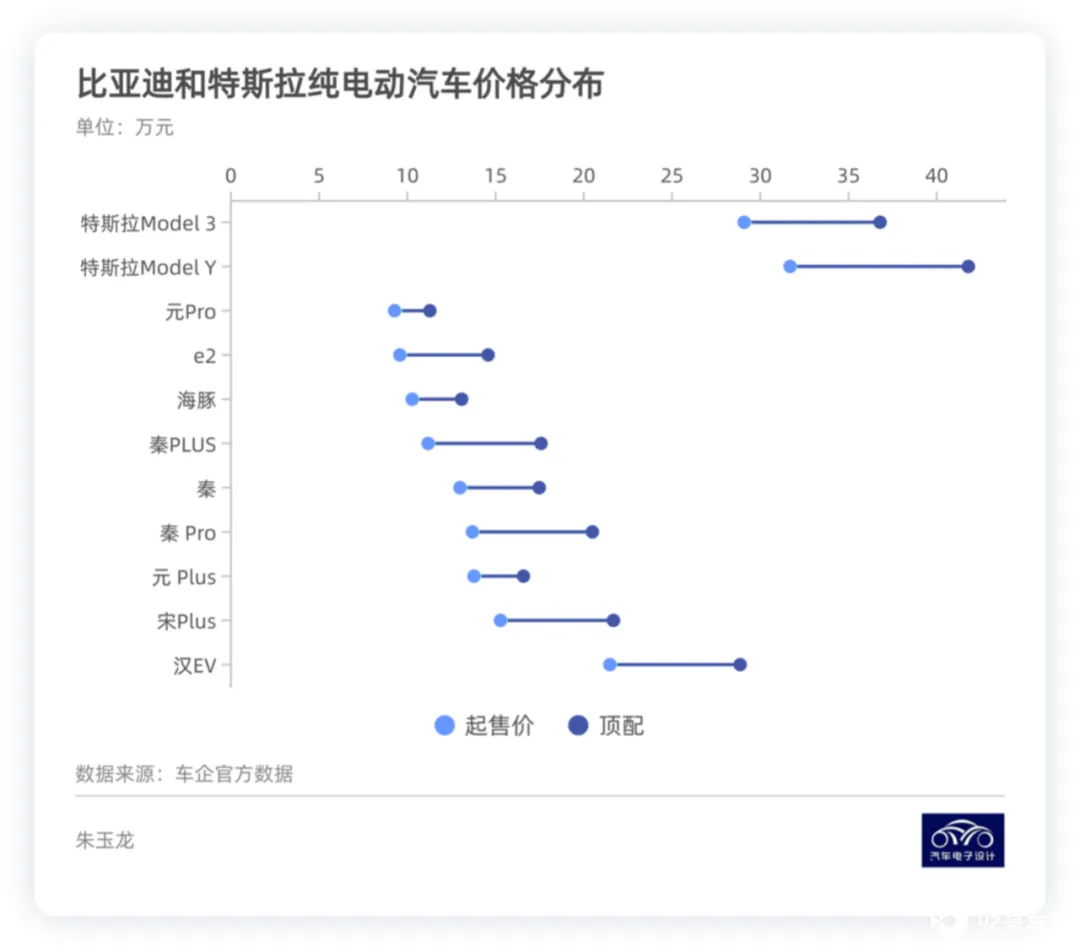
如果把数量比较一下,大家可以自己判断。
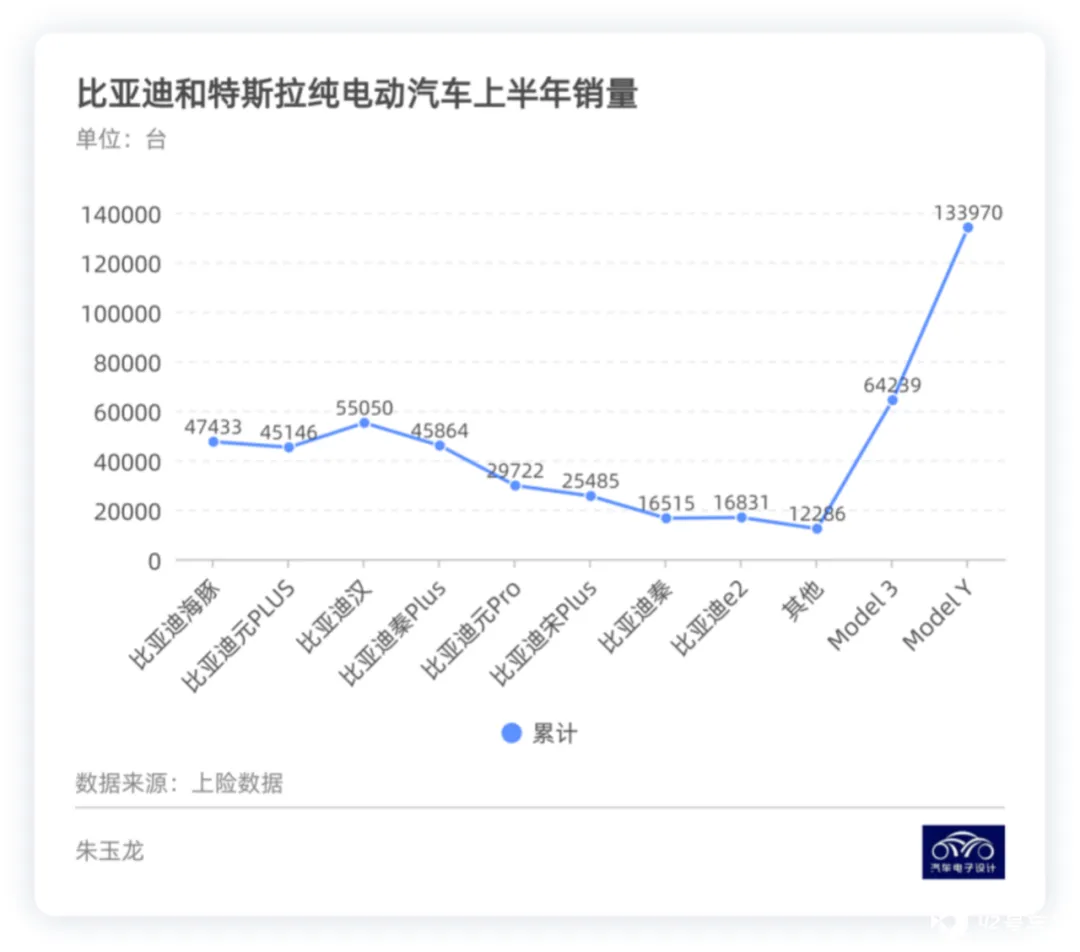
小结:我的看法,在电动汽车的持续 PK 过程中,需要我们关注不同的价位段和不同车型的竞争情况。







