

作者:朱玉龙
拿到 6 月的数据,我觉得可以做一个半年度的思考,主要有这么几个有趣的问题:
1)2022 年面向运营的车辆怎么样,谁卖得最多?哪些品牌就是靠运营而生的?
2)插电混动的市场情况如何?DM-i 之外,增程的博弈目前情况如何?华为后续怎么看?
3)纯电动车分级情况,各个品牌在不同细分市场的占有率情况如何?
今天的文章就主要用来回答这几个问题。
租赁、单位和个人使用
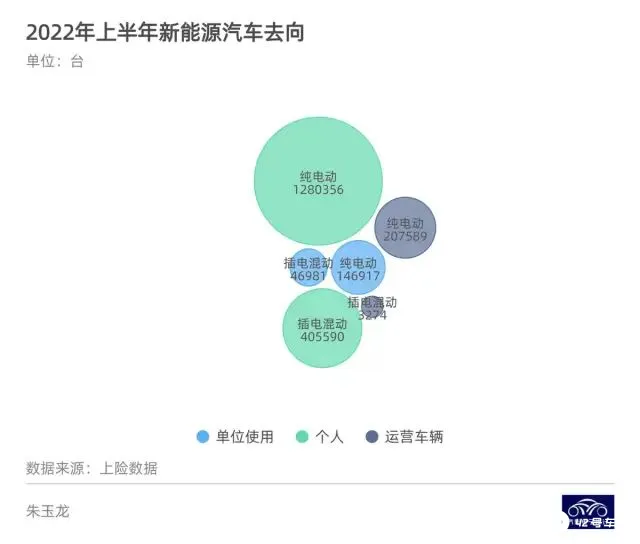
上半年新能源汽车里面个人使用的部分为 1685946 台(占比 80% 以上),单位用车 193898 台,2B 的运营车辆为 210863 台(占比约 10%),由于运营车辆对纯电的限制整体的分类如下:
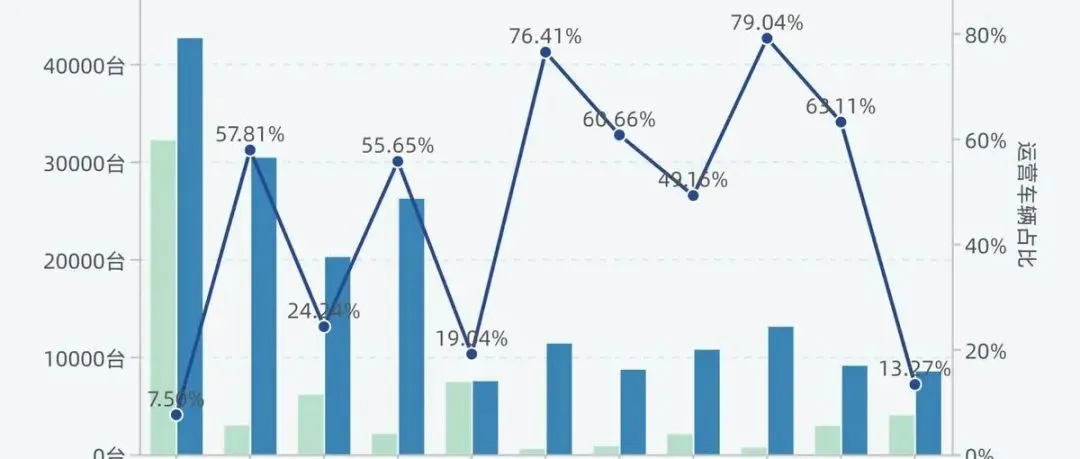
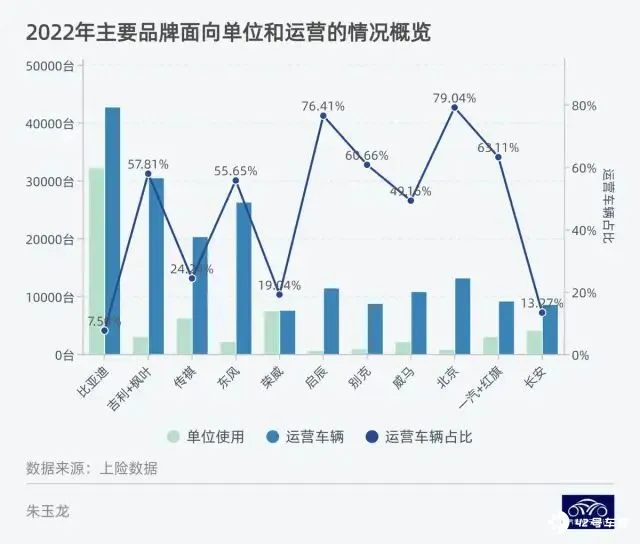
由于大家对这 21 万台的运营车辆是谁家做的比较感兴趣,我做了一些梳理,如下所示:
-
比亚迪:在单位用车和运营车辆里面分别为 32162 台和 42606 台,都是最多的,但是整体占比还好。
-
吉利:这段时间涨很快,但是主要还是 2B 的车辆比较多,单位用车和运营车辆里面分别为 2952 台和 30375 台,运营占比为 57.81%
-
传祺:虽然 Aion S 运营车辆确实比较多,整个埃安的运营占比大概在 1/4,单位用车 6118 台,运营车辆为 20194 台
-
东风:运营车辆 26170,运营占比 55.65%
高占比的运营车辆对 C 端来说不是好消息哈。
插电混动的情况
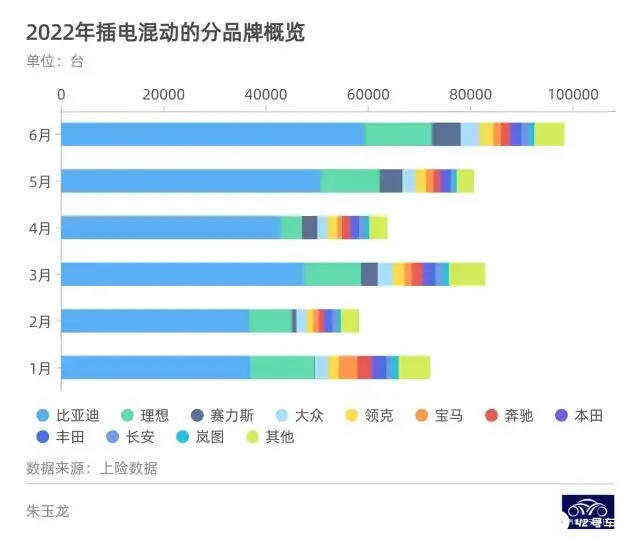
上半年插电混动如愿来到了 45.6 万,单月马上 9.8 万(接近 10 万台),按照下半年的情况和我之前估计的还是非常吻合的。
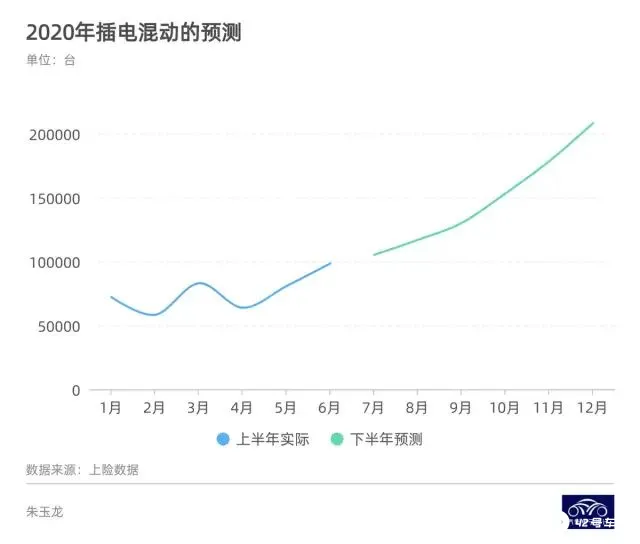
这个判断的逻辑还是基于下半年几个主要的企业都会努力去尝试,2022 年上险数据和市场份额来看,是比亚迪一家独大:
-
比亚迪 273945 台,占比 60.09%
-
理想 60801 台,占比 13.34%
-
赛力斯 17346 台,占比 3.80%
-
领克 12197 台,占比 2.68%
-
长安 7146 台,占比 1.57%
从 10 万到 20 万的逻辑,主要是考虑后续比亚迪、华为赛力斯和理想汽车下半年的规划交付,加上后续吉利、领克在改换 DHT 之后的产品,长安和长城这块的产品拉量。其实连五菱都造混动的时候,这块的蓄力真的很强。
随着 SUV 里面插电混动开始持续增长,将来从紧凑型、中型和大型 SUV 在这个品类里面,插电混动(含增程)赶上纯电动是在 1 年内要发生的事情。
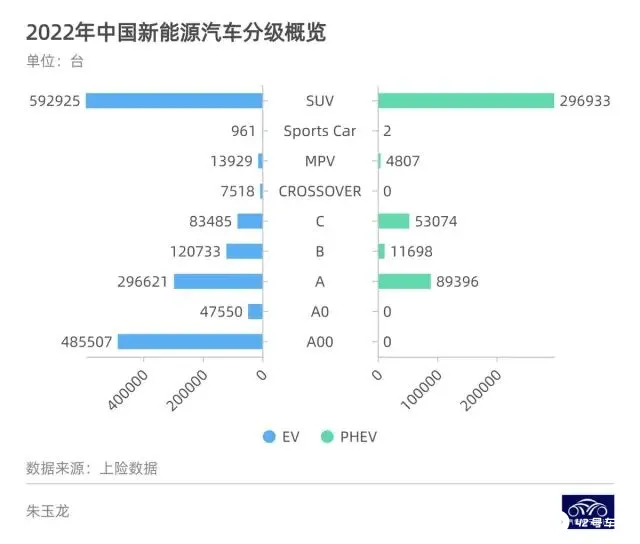
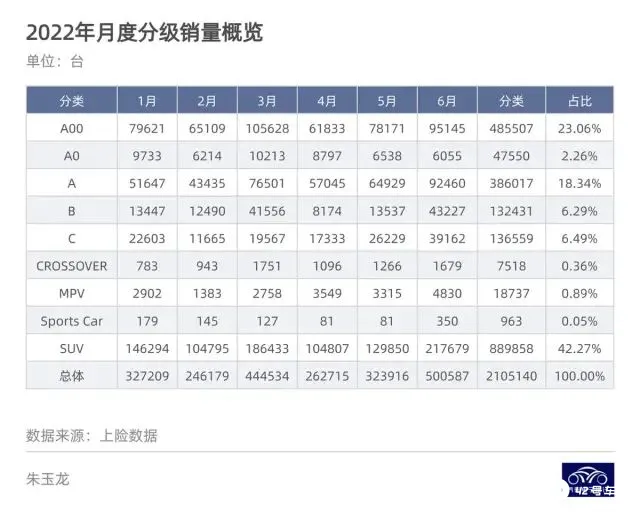
不同的分级
我做了一个表格,从这个表格里面能看到很多的东西:
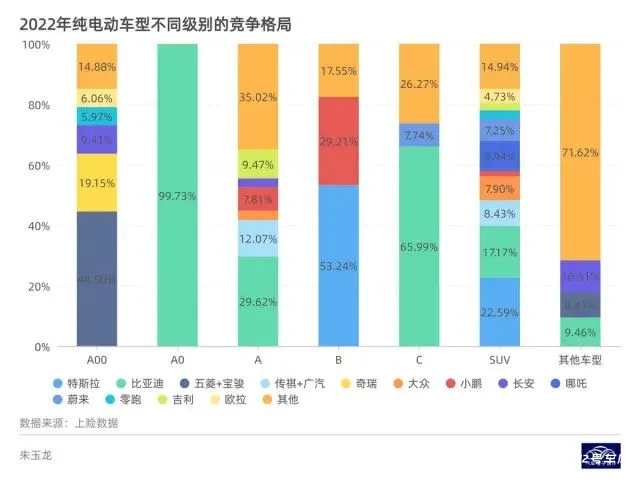
我把纯电动汽车单独拿出来,这是不同品牌在纯电动汽车里面的卡位:
不同分级的市场占有率
特斯拉主导了 B 级车的市场,小鹏通过 P7 在这个里面也占了一块地。
在 SUV 里面百花齐放,特斯拉做一线城市,比亚迪做小型、紧凑型两块市场。
-
A00 级别还是那几家,五菱、奇瑞和长安,零跑在慢慢退
-
A0 级别轿车,海豚打得很 high
-
A 级市场,广汽是站的比较稳
不同企业的分级情况
下面的分级能让我们看到在纯电动汽车里面不同企业的定位,不同企业的打法还是不太一样,但是在品牌向上的过程中,大家各取所需。
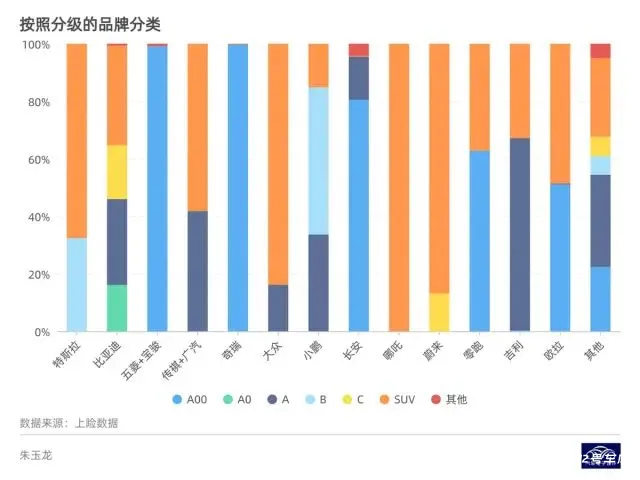
小结:我其实看来看去,目前单靠电动车的概念是很难赚到钱的。在当下的逻辑来看,短期内看电池用了多少其实也没什么特殊的意义,还是要看在 2023 年在补贴退坡和产量瓶颈,这些企业到底谁能彻底从电动赛道切换到智能化赛道。






