作者 | 朱世耘
编辑 | 邱锴俊
「如果都是好消息,我大概率不会参加电话会议。」 马斯克在 7 月 21 日的 Q2 财报电话会上说道。
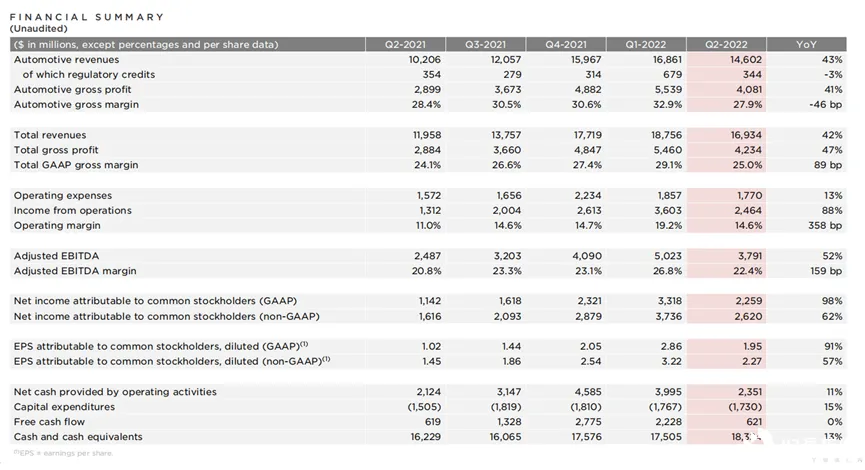
7 月 21 日,特斯拉发布了逆势而上的 2022 年 Q2 财报。虽然经历上海工厂停工一个月的巨大挑战,特斯拉仍在二季度实现了经营利润率(EBIT)利润率 14.6%,领跑全球车企。
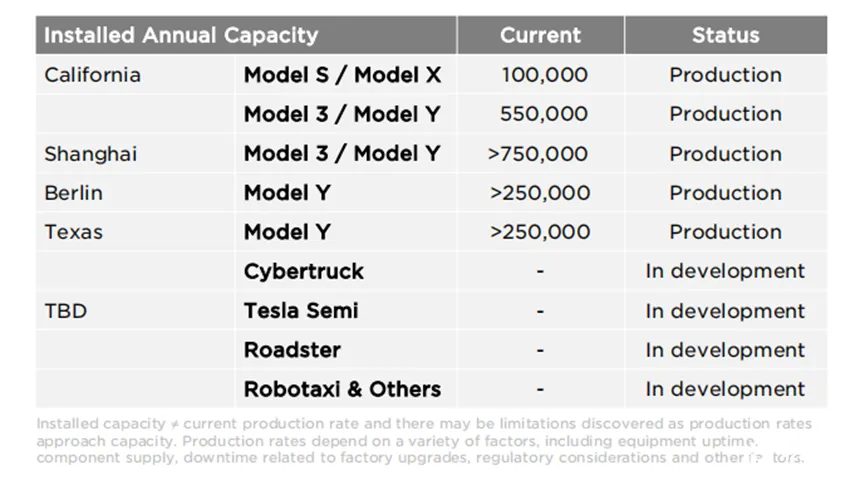
卖得也很不错:交付 25.5 万辆,环比下降 17.85%,但销售收入仅环比下降 11.89% 至 142.58 亿美元。自由现金流高达 6.21 亿美元,美国弗里蒙特和上海工厂在 6 月都创下峰值产能,分别为 65 万辆 / 年,和大于 75 万辆 / 每年。
在此基础上,特斯拉仍坚持今年 50% 的增长目标:全年产销 150 万辆。「但要考虑到不可抗力的影响。」 特斯拉首席财务官 Zachary Kirkhorn 在当天的财报电话会上说道。
「是的,过去几年发生了很多不可抗力。」 马斯克强调道。当全球新造车势力,甚至部分传统厂商摸着特斯拉 「过河」 时,特斯拉开始步入诸多不可抗力带来的变革 「深水区」。
为了新能源和自动驾驶!
「只要我对 ‘加速世界向可持续能源的转变’和‘自动驾驶’有价值,我就仍然会在特斯拉工作。」 马斯克在电话会上表示。
特斯拉 「加速世界向可持续能源的改变」 的愿景有着非常具体的核心目标:2030 年全球年销量达到 2000 万辆。
马斯克在 2021 年股东大会上立下这个 FLAG 时并没有多少人相信,但随着今年特斯拉德国柏林和美国得州工厂相继开业,这一目标变得真切起来。
按照目前的产能规划,柏林和得州工厂年产能分别为 25 万辆,加上美国弗里蒙特和上海工厂,特斯拉二季度的全球产能已达到 190 万辆。
马斯克在电话会上表示,目前特斯拉已实现 3 万辆 / 周的产能,及 156 万辆的全球产能。今年年底预计达到 4 万辆 / 周,即 208 万辆 / 年。
「但还存在很多的不确定性。柏林和得州工厂预计在今年年底或明年年初实现 5000 辆 / 周,明年(爬坡)至 1 万辆 / 周。需求对我们来说不是问题。」
按照 2022 年实现 208 万辆的年产能,之后每年增长 50% 计算,至 2028 年特斯拉全球产量就将达到 2396 万辆。如果期间持续 「需求不是问题」的话,则至少提前两年完成全球 2000 万辆年销量的远景目标。
马斯克表示,预计 2023 年年中开始交付电动皮卡 Cybertruck。5 月,Cybertruck 已停止接收中国和欧洲市场的订单,仅在北美允许预订,据悉订单量已接近 150 万辆。
自动驾驶似乎也将很快到来。马斯克表示:FSD Beta 有望在今年年底前面向所有北美客户发布。「如果我们获得监管部门的批准,我们也有望在欧洲和世界其他一些地区发布它。」
通货膨胀 + 黑天鹅 「伤害」 利润
欢欣鼓舞,但灰犀牛和黑天鹅也已蛰伏在特斯拉自我超越的道路上。
「我们有着长期规划。(但值得注意的是),世界有很多不确定性,需要看例如商品的价格变动、量产的爬坡速度、明年的大环境情况。但需求不是我们担忧的问题。」Zachary Kirkhorn。
尽管在汽车行业中,特斯拉仍称得上是 「赚钱大机器」。但近一年的环比变化显示,不可抗力正在伤害特斯拉的利润率。
Q2,特斯拉汽车业务毛利率为 27.9%,环比 Q1 下降了 5 个百分点;经营利润率为 14.6%,环比同样下降 4.6 个百分点。「上海产量的暂时下降显着影响了利润率,包括闲置产能和工厂重启成本,并对区域交付产生了影响。」Zachary Kirkhorn 解释道。
上海工厂停产并不是特斯拉遭受的唯一不可抗力,上游原材料价格飞涨正持续压缩其利润空间。
今年 3 月,特斯拉在中国市场对 Model 3 和 Model Y 的多款车型进行了两次调价,上调幅度在 1-3 万元之间;美国市场特斯拉也多次涨价,最大涨幅高达 6000 美元。
从车型占比来看,Q2 特斯拉交付的车型中,10-12 万美元的 Model S/X 车型占比 6.3%,此前的占比则一直在 3.8%-4.7% 之间。
然而涨价、更高价位组合的产品,以及更大的销量规模都难以彻底抵消通货膨胀和供应链压力带来的影响。
Q2,特斯拉单车毛利润为 1.6 万美元。而此前三个季度(2022Q1,2021Q4、Q3,)的单车毛利润分别为 1.79 万美元、1.58 万元 、1.52 万美元。此外,为应对供应压力,特斯拉在美国得州做锂精炼。
「这几年一直是供应链地狱。」「如果有通货膨胀会下降的迹象,我们就不需要提升售价,甚至可能降低一些。但是这取决于微观经济上的通货膨胀,我们控制不了。」马斯克在电话会上表示,「我猜测年底通货膨胀可能会下降,商品的价格趋势有些下降,但例如锂的价格还是很高。」
特斯拉也有自己的 「小气候」黑天鹅。
特斯拉抛售了 75% 的比特币,套现 9.36 亿美元。2021 年初,公司曾宣布购买了价值 15 亿美元的比特币。投资人评价为 「高买低卖真是无语,还不如回到老路子买国债。」
马斯克表示,出售比特币是为在不确定性中最大化现金头寸,以保持应可能危机所需的流动性。但特斯拉仍然持有狗狗币。
艰难的产能爬坡期
在宏观环境不确定性不断加强的同时,完成从无到有的特斯拉迎来了从有到优的关键节点。但 「再进一步」从来都很难。
「两个最重要的降低成本的方法,一个是经济学上规模化效应,另一个是核心技术。」 马斯克表示:「技术方面还其次的。所谓的最优设计方案,很难在一开始就知道最佳方案,需要实践很多次,才逐渐知道怎么优化,如何提升。这中间要花费很大的努力。」
对最优设计方案磨合之难体现在此前的一体化压铸,和当下的 4680 电池上。
「你可能需要创造新的合金,弄清楚如何压铸这种材料,提升压铸机器的产能爬坡。」 马斯克表示,通过模具优化更迭,Model Y 目前一体化压铸的前舱已经比上一代轻了 4-5 公斤。一体压铸后地板也已比传统冲压钣金方式好很多,「但目前仍然是 B - 级别,未来将会进一步减重,囊括更多的零部件部分。」
如何更好的生产 4680 电池是特斯拉目前正在攻关的心难题。
「对于 4680 和结构电池包来说,简单化、规模化是目前最重要的。不可能一开始所有方面都考虑到。除非有奇迹发生,否则初步的开始生产都困难。」 特斯拉动力总成和能源工程高级副总裁 Drew Baglino 表示。
目前特斯拉正在重点解决很多此前未知的 「小问题」。「我们努力在解决,但也很困难。」Drew Baglino 表示目前实现 4680 电池的规模化、可靠性是第一步;之后再解决能量密度和成本问题。
「我们在 4680 上取得了不少进展,但产能仍然不足以满足得州、柏林的爬坡生产需求。」 马斯克预计今年年底 4680 电池包的周产能或超过 1000。
Q2,4680 电池干电极涂抹在弗里蒙特加藤路厂的 4680 电池试点生产线上已实现完全自动化,3 月以来产能实现了 35% 的环比月增长。
马斯克表示得州和柏林工厂将在试点产线经验上进一步优化和提升 4680 的生产工艺。目前得州工厂 4680 产线已经安装完毕,将于 Q3 开始生产,预计年底产能会超过试点产线。
「本质上,电池生产速度有多快,决定着一切,即‘加速世界向可持续能源的转变’的速度。」 Zachary Kirkhorn 表示,「增长率将取决于我们的设备容量、工厂正常运行时间、运营效率以及供应链的容量和稳定性。」
年底北美推送完全自动驾驶?
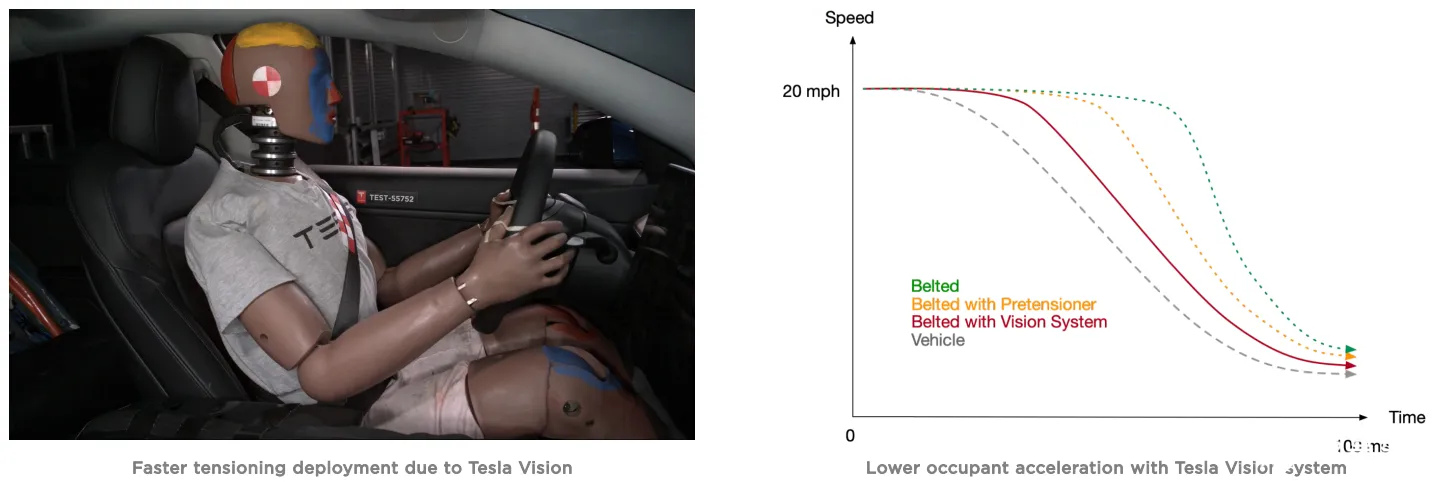
马斯克也在电话会上再次更新了完全自动驾驶能力大范围落地的时间点。这次可能是今年年底。
7 月 14 日,特斯拉 AI 高级总监、自动驾驶视觉团队负责人,天才地打造出 BEV 视觉感知架构的 Andrej Karpathy,宣布离开特斯拉。
AK 的离开到底是 「事了拂身去」,还是 FSD 走不通?市场对此诸多猜测。马斯克在电话会上回应道:「我们拥有 120 人软件 AI 团队,非常有才。我们解决 FSD 非常有信心,很大概率今年实现。」
马斯克还给出了一些技术支撑。年底前特斯拉的 FSD 能够实现车辆环视视频画面中,自动标注所有静态、动态物体,从而实现基于环视视频画面,以及带有时间记忆的预测。还能够同期实现 36FPS 的识别帧率,目前是 24FPS。
预测能力决定了自动驾驶系统规控能力水平的基础。越完整的向量空间感知,能够提供越准确的预测,从而服务之后的规划和控制环节。
也是在 7 月 14 日,特斯拉推送了 FSD Beta 10.13 版。10.13 版的发行说明中展现了 FSD 在无保护左转,其他关于人行横道周围误报、误减速等方面的显著改进。
例如:通过机动更好地评估车辆与其他物体的相互作用,改进了无保护左转的决策;通过改进用作神经网络输入的车载轨迹估计,将行人和骑车人的速度误差改善了 17%,尤其是在车辆转弯时;将车道位置误差改善 5%,将车道召回率改善 12%,将交叉和合并车道的车道位置误差改善了 22%。
从去年 9 月到今年 Q2,FSD Beta 已经累计获得了 3500 万公里的测试里程。马斯克表示将于今年提升 FSD 的价格。「FSD 的价值非常非常高,但还不被很多人理解;基于 FSD 的现实情况,目前售价其实 ridiculous 低。」