

作者:朱玉龙
大众集团 Diess 的事情相信大家已经知道了,深层次的原因,还是当前欧洲经济和欧洲汽车行业处在一个比较萧条的状态。
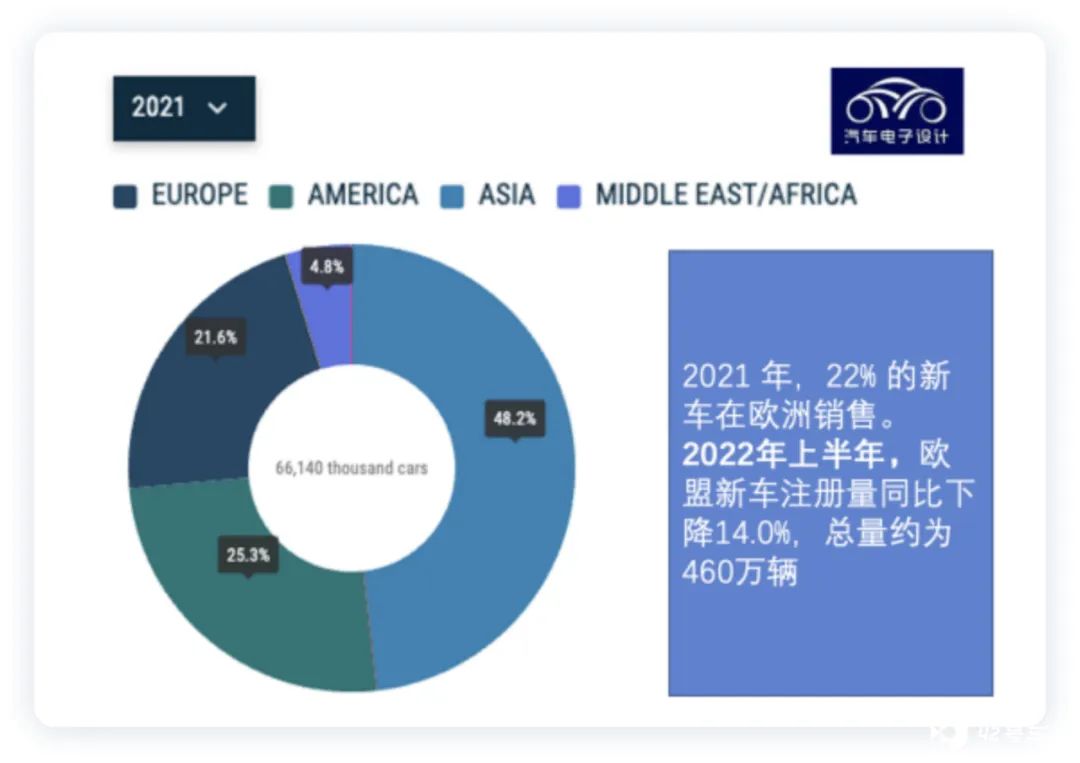
2022 年上半年,欧洲(欧盟 + 英国 + 北欧)的总汽车销量为 5,597,656 台,而 2021 年是 6,485,862 台,而 2019 年这个数字大约是 850 万,也就是说和欧洲比较好的时期相比减少了 300 万台。在整个经济大周期影响下,其实并不是简单可以用缺芯片可以去解释的。
新能源汽车销量
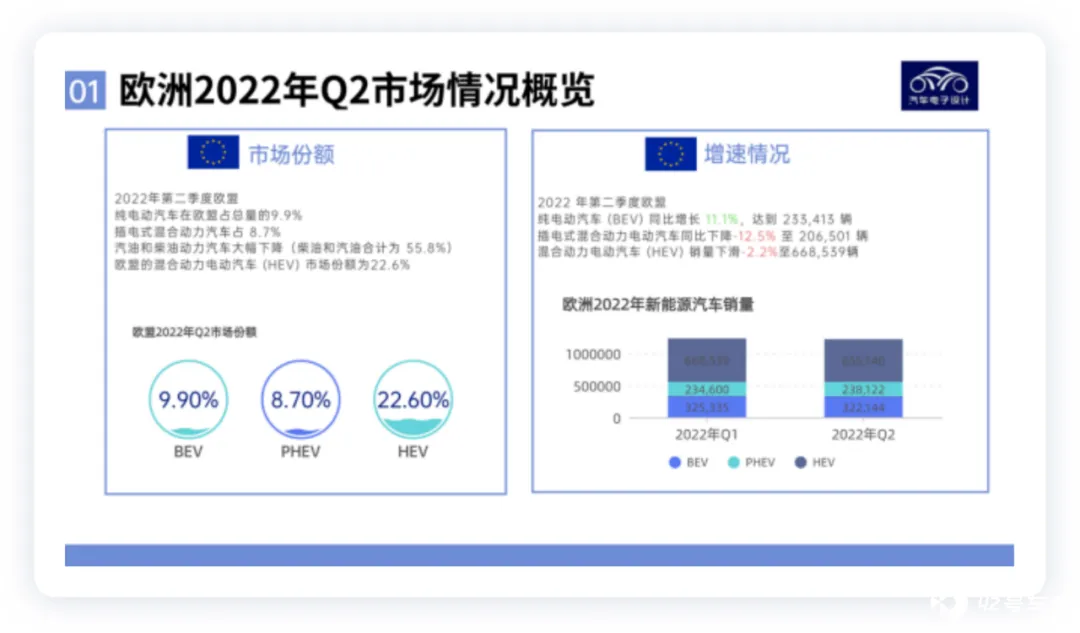
和整体的市场惨淡相比,整个新能源汽车和混动总体情况都还可以,Q2 纯电动占比不到 10%,混动占比 22.6%,在基数下降的过程中,电气化车辆在高油价下还是比较受欢迎的。但是我们能看到同比的增速也下来了。
-
纯电动汽车(BEV)同比增长 11.1%,达到 233,413 辆。
-
插电式混合动力电动汽车同比下降 - 12.5% 至 206,501 辆。
-
混合动力电动汽车(HEV)销量下滑 - 2.2% 至 668,539 辆。
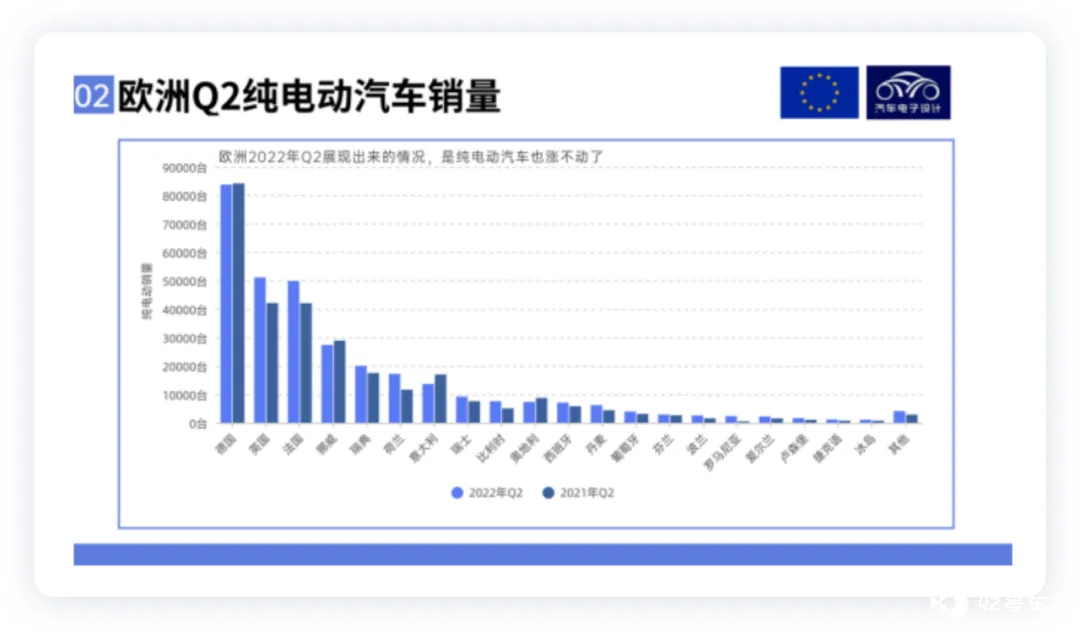
如果分国家来看,纯电动在比较大的市场,如德国、英国、法国等国家都开始稳健增长了,在挪威等饱和市场开始轻微下降。
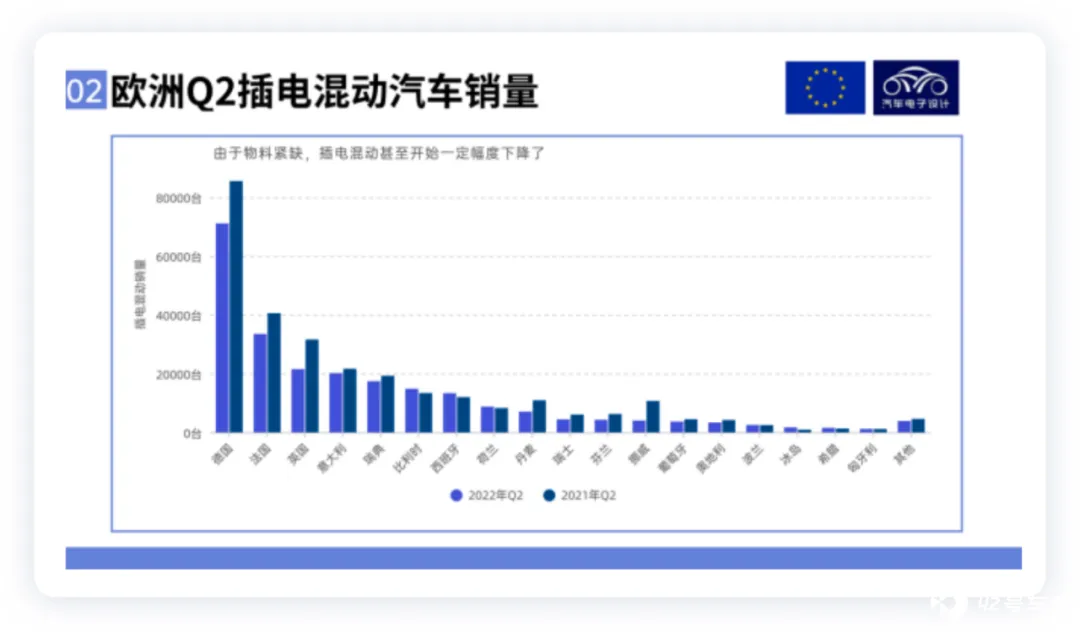
插电混动的情况要更严重一些,在主要的市场都出现了比较明显的下降。
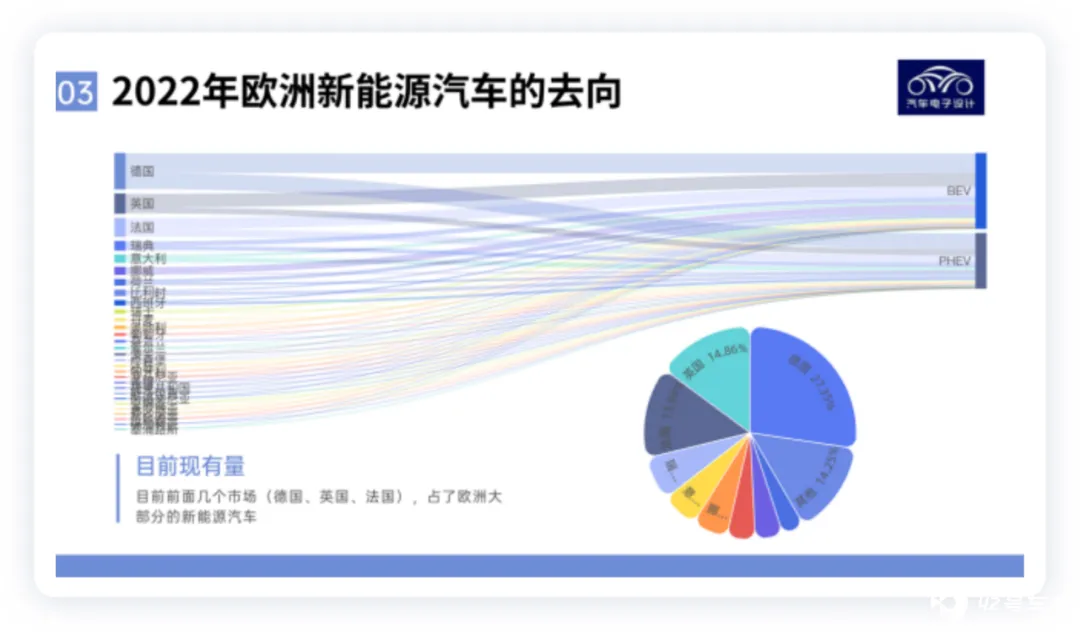
而更大的问题,目前 2022 年上半年欧洲汽车主要几个国家销量比重太高了。
-
德国 27.35%
-
英国 14.86%
-
法国 13.94%
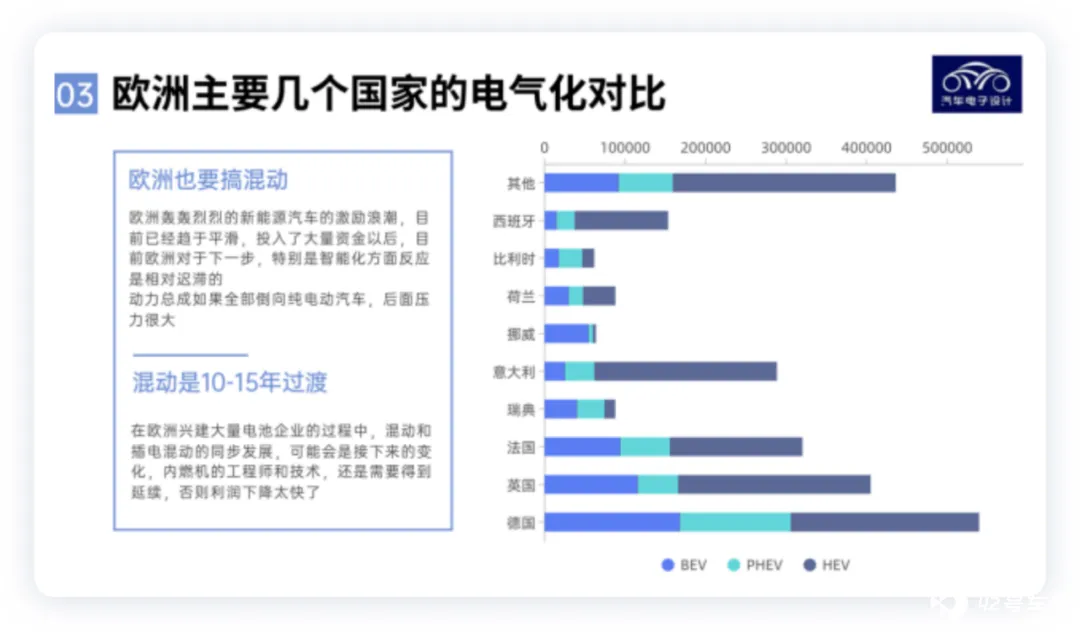
而这几个主要的市场,目前来看混动的需求是超过纯电动的,如果我们把混动、插电混动和增程归为一大类,在欧洲把电池产能建立起来以前,想要一蹴而就跃到纯电动路线上是做不到的。欧洲电池比国内要更贵,磷酸铁锂的比例更低,从市场的动力来看还是补贴占据主要的支撑力。
欧洲的汽车工业下一步怎么走
我们看一组数字,目前的矛盾,不光是企业怎么发展,产业链的这些企业后面怎么办?
1270 万欧洲人(直接和间接)在汽车行业工作,占欧盟所有工作岗位的 6.6%。
-
欧盟制造业工作岗位,汽车行业占了 11.5%,约 350 万。
-
机动车为欧洲主要市场的政府带来了 3984 亿欧元的税收。
-
汽车行业为欧盟创造了 763 亿欧元的贸易顺差。
-
汽车行业产生的营业额占欧盟 GDP 的 8% 以上。
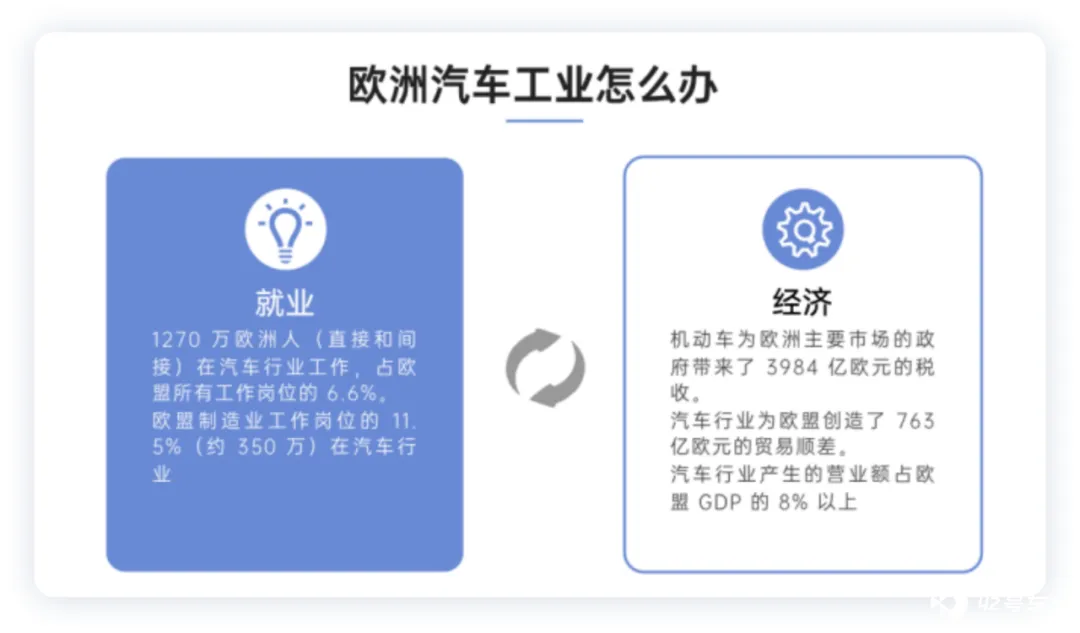
说来说去,在这样的发展过程中,国家能做的就是尽可能制定产业方向,在关键的点位上去努力推动企业的进取心,当技术路线的大变革发生的时候,就业和经济两个最主要上面,其实真不是一两个企业家能解决的。
当法国车、韩国车在国内越来越少的时候,目前日本和德国车系还保持相对的坚挺,往后看 5-10 年,欧洲的汽车工业在中国的影响力也会逐渐式微。伴随着中国汽车的出口,我觉得从各方面来看,经济体内强势企业的碰撞是必然的。
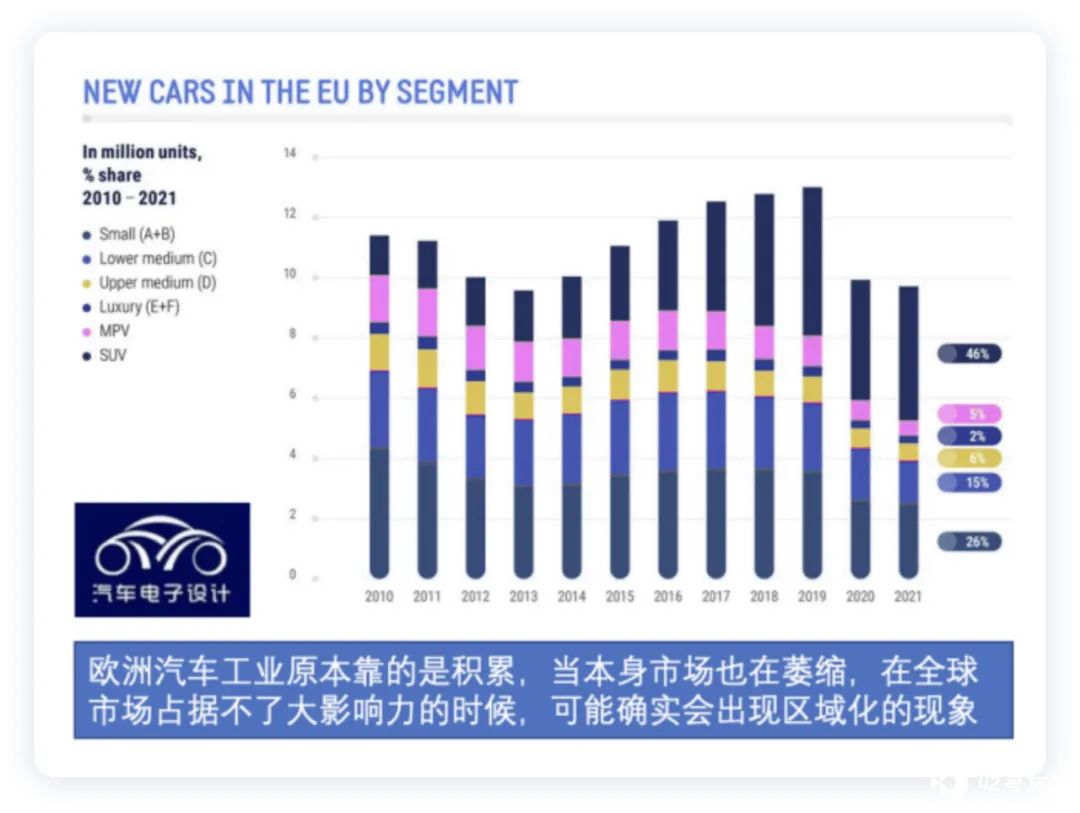
小结:我觉得中国汽车工业,从 5-10 年刺出的矛,通过新能源汽车 + 智能化两个方向去卷全球的市场,这个趋势应该不会有太多变化,就是对其他国家的汽车工业来说比较残酷。







