

特约作者 | 痛快舒畅
编辑 | 王凌方
当 2009 年,诺基亚以 39% 的市场份额稳居世界第一,享受着行业最高的利润和溢价的时候,没有谁会想到这个时刻已经是诺基亚的巅峰!一年后,伴随 iPhone 4 的出现,智能机迎来爆发。到了 2014 年,诺基亚则从全球份额第一, 沦落到了统计栏中的 「Others」,而这一切,仅仅只用了差不多 5 年的时间而已。
如今在中国市场上,属于燃油车的 「诺基亚时刻」 已经悄然来临。
传统的燃油车在经历过 2021 年的短暂辉煌之后,在今年上半年,也开启了下滑态势。
燃油新车市场辉煌不再
燃油车的溃败是猝不及防的。
7 月 15 日,6 月乘用车市场的销量数据正式发布,交强险新车上险数据显示,6 月乘用车上险数为 193 万辆,同比增长 14.5%。这是自去年 7 月后,车市近一年以来首次同比正增长。
但是,在刨除同比增长 129.1% 的新能源车后,传统燃油车在 6 月的销量依然同比下滑 2.6%。这还是在有力度空前的购置税减征政策(主要针对燃油车,覆盖到 2.0T 的车型,这在之前是无法想象的)支持下,再叠加不少的车企也配套出台 「补贴一半购置税」 优惠的情况下取得的成绩。
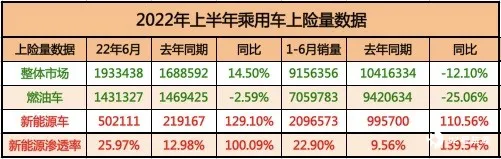
上险量数据显示,1-6 月乘用车上险数为 9,156,356 辆,同比下滑 12.1%,其中新能源上险数为 2,096,573 辆,同比增长 110.6%,新能源的渗透率从 21 年同期的 9.56%,提升到 22 年上半年的 22.9%,同比增长 139.54%。
整体市场在小幅下滑,而新能源却实现了翻番的增长。这意味着:燃油车在大幅下滑:1-6 月燃油车上险量为 7,059,783 辆,同比下滑 25.06%。
这是销售端的数据,那么生产端的数据如何呢?根据乘联会的产销数据显示, 1-6 月燃油车的产量为 769.5 万辆,同比去年下滑 9.14%,销量 669.3 万辆,同比去年下滑 21.95%,同时上半年库存净增加了 70.2 万辆。
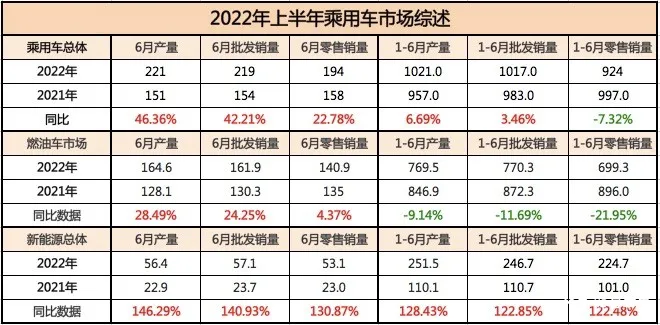
现在,无论是生产端还是消费端来看,燃油车产销已经开始进入同比两位数下滑的状态,而上一次出现这种情况还是在 2018-2019 年,那时正是整个乘用车市场从辉煌开始滑落的时候,当然那时,还没有新能源汽车成倍增长的故事。
燃油二手车保值 「神话」 破灭
燃油车保值率高的 「神话」,也开始破灭了。
7 月上旬,商务部等 17 部门印发通知,提出要支持二手车流通规模化发展, 各地区严格落实全面取消二手车限迁政策,自 2022 年 8 月 1 日起,在全国范围(含国家明确的大气污染防治重点区域)取消对符合国五排放标准的小型非营运二手车的迁入限制。
这个政策的推出,让各地已经如履薄冰的二手市场再一次迎来危险信号 —— 二手燃油车的价格或许也绷不住了,「保值率神话」 也开始破灭了。根据乘联会调研的信息显示,进入到 6 月二手车的平均库存周期为 47 天,比去年同期增加超过 3 天,并且 30 天以上长库车的占比提升到 35.7%。
二手车库存周期长了,自然价格也守不住。根据中国汽车流通协会的《6 月中国汽车保值率研究报告》显示:和 5 月相比,6 月各个级别车型的保值率都有 1-2% 的下滑。而曾经保值率最高的日系和德系品牌,也一样出现明显的下滑。其中丰田 6 月环比下滑 1.8pct、本田下滑 1.8 个 pct,日产下滑 2.1 个 pct,大众下滑 1.2 个 pct。
这样的趋势,即便是豪华品牌也未能幸免,奔驰 6 月下滑 1.7 个 pct, 宝马下滑 0.3 个 pct,奥迪下滑 1.3 个 pct。而在通常年份的 6-7 月,月度保值率的环比下滑幅度一般在 0.1-0.5 个 pct 之间。
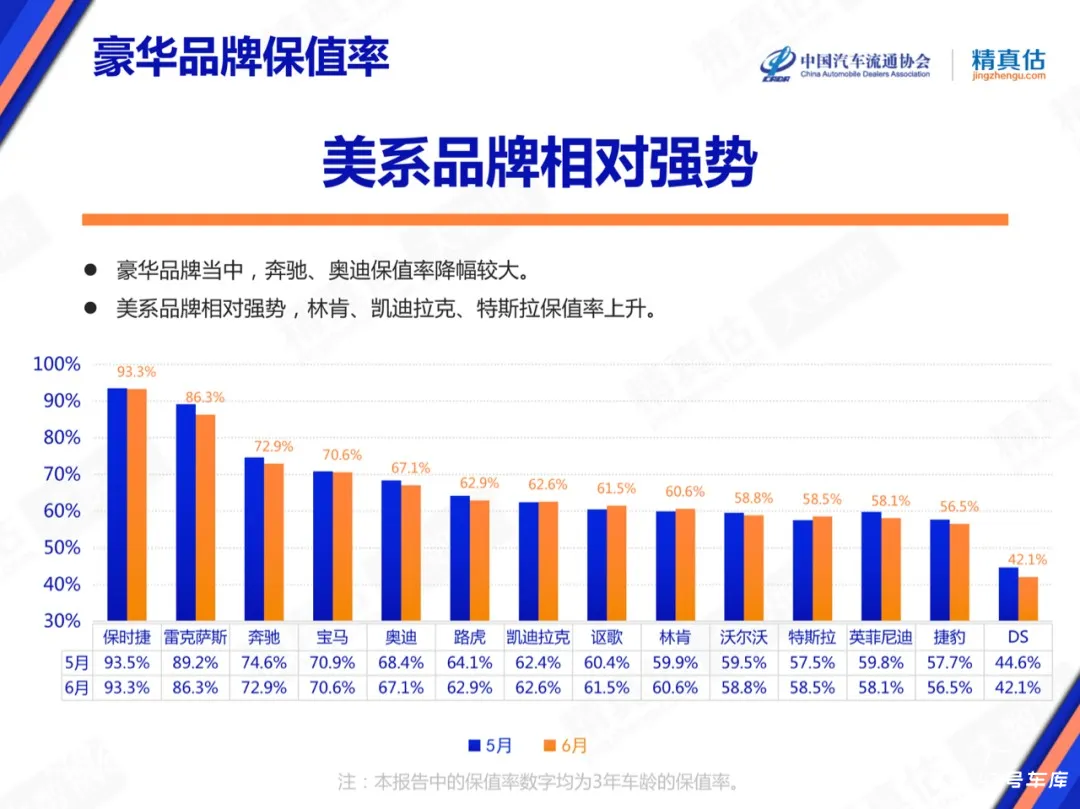
而与此同时,曾经一度被大家诟病的新能源乘用车的保值率,却开始逆势上涨,典型如特斯拉的保值率从 5 月 57.8% 逆势增长到 6 月的 58.5%,蔚来 ES6 的 3 年保值率来到了 63.3%,这个保值率仅次于奥迪品牌的 67.1% 的保值率,在豪华品牌中位列第五。
二手车市场的变化本质是新车市场变化的传导,当燃油车新车销售表现不佳,开始通过优惠和促销保证销量的时候,燃油车二手车的价格自然应声下跌。
而硬币的另一面是,新能源车总体上的供求相对平衡(个别如特斯拉、比亚迪等车周期过长除外),以及上半年的伴随着补贴退坡和上游电池涨价的多次涨价,也同样传导到新能源二手车市场,带动了新能源二手车价格的全面坚挺。
当燃油车曾经最大的优势 ——「保值率」 也坚守不住的话,作为豪华品牌的 BBA 能扛得住么?
BBA 能幸免么?
上半年合资品牌在终端整体下调价格,再叠加购置税减半的政策刺激,让燃油车在 6 月销量下滑的速度趋缓。豪华品牌中,除了作为新能源车企的特斯拉在季度末集中交付,在一定程度上挽回面子之外,其它豪华车的市场表现全面乏力。
2022 年 1-6 月豪华品牌的市场份额为 19.5%(环比上月增长 0.5 个 pct,主要是特斯拉集中交付带来的),比 2021 年同期的 20.09% 下滑 0.59 个 pct;合资品牌的份额为 40.1%,比 2021 年同期的 45.37% 减少了 5.32 个 pct;自主品牌的份额为 40.5%,比 2021 年同期的 34.54% 增长了 5.91 个 pct。
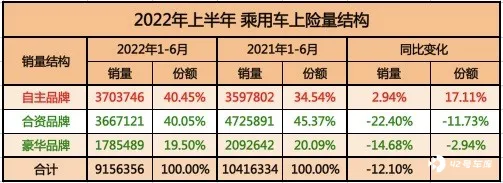
如果从绝对销量来看,上半年整体豪华品牌的市场表现不佳,即便强大如 BBA,销量表现也一样不尽如意。
1-6 月,奔驰的上险量为 367,056 辆,同比下滑 16.93%;宝马的上险量为 363,515 辆,同比下滑 19.09%;奥迪的上险量为 301,582 辆,同比下滑 25.12%。
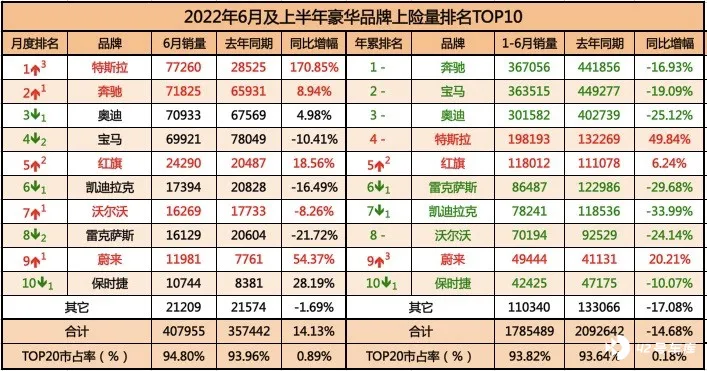
上半年的 BBA 三家合计销量为 1,032,153 辆,同比下滑也超过 20%。BBA 在豪华品牌的市场份额也首次跌破 60%,仅仅只有 57.81%,与去年同期相比减少 4.02 个 pct。
可以说,在这一波燃油车大崩溃中,最受伤的是合资品牌,其次是豪华品牌, 最受益的是自主品牌(特别是新能源占比高的品牌)。
豪华品牌的燃油车不给力,那么新能源能不能顶上呢?
我们先来看一组数据:1-6 月,宝马新能源乘用车的上险量(包含进口车型) 为:22,908 辆,占到品牌总销量的 6.30%;奔驰新能源销量为:19,654 辆,占到品牌总销量的 5.35%;奥迪新能源销量为:3,119 辆,占到品牌总销量的 1.03%。
从这组数据就能明确看出,BBA 目前依旧是燃油车为绝对的销量主力,因此在这一波 「内忧外患」 中,销量下滑也一样明显。
不知道大家还是否记得 18 或者 19 年:「当 BBA 发力新能源之后,所有的新势力都活不下去!」 的论断。现在,到了 2022 年了,新势力们依旧在创造者自己的销量新高,而 BBA 却陷入了 「新能源的困境」
一方面,BBA 的燃油车目前在市场上依旧是品牌力十足,利润率十足。
虽然大家都知道转型是必然的,但是让任何一个人即刻放弃手中的 「现金奶牛」?这实在是太难了,即便是创始人自己都未必做得到,更不用说职业经理人的团队了。
另一方面,BBA 的新能源产品太过 「传统」(保守)了,他们的目标客户更多集中于对品牌高度认知,又不了解自主品牌的消费者 —— 本质上他们是在分流自己的燃油车客户。
但 2022 年上半年太难了,BBA 燃油车的日子也没有那么好过,更不要说他们 「油改电」 版本的新能源车型了。那些真正的达到预算的目标客户,但凡多少了解新势力们以及自主品牌之后,又有多大比例还会选择 BBA 的新能源产品呢?
奥迪的 e-tron 如此,奔驰的 EQC 如此,宝马的 iX 3 也是如此,即便 BBA 中新能源化最激进的宝马 iX 和奔驰的 EQS,他们的定价也早已没有竞争力 了。
这不,EQS 已经开始频繁对外降价了 ——20 万不够,那就 25 万,虽然 这个优惠相对总价而言折扣不多,但这是一个重要的信号。
要知道 S 级可一直是奔驰的旗舰产品。而一款打折的旗舰产品意味着:进入新能源时代,BBA 曾经引以为傲的 「品牌力」,正在逐渐失去自己的 「魔法」。
当越来越多的新能源乘用车在产品和智能化体验上,全面超越燃油车的时候, 就如同当年的智能手机替代功能手机一样。
当越来越多的非限行、限购区域的消费者,用脚投票选择比亚迪、选择特斯拉、选择新势力们的时候。
当新能源对燃油车的替代,发生在越来越多的城市,发生在越来越多的家庭, 发生在身边越来越多的人的时候。
燃油车的诺基亚时刻,已然来临。






