

作者:朱玉龙
在拿到了初步的上险数据以后,我们来看看 7 月的情况。
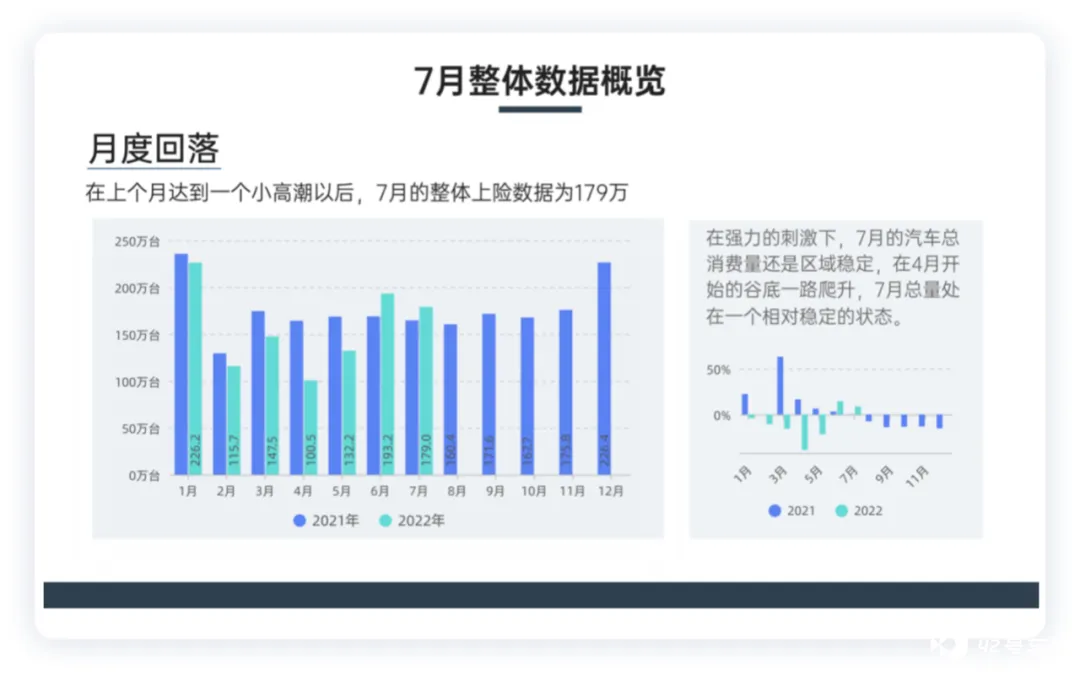
在强力的刺激下,7 月的汽车总消费量还是趋于稳定。从节奏来看,4 月疫情对购车的影响,使得 4 月成为今年的阶段性谷底。从这个低点的谷底一路爬升,在上个月达到一个销量的小高潮(193.2 万),而之后到 7 月份,汽车零售的总量处在一个相对稳定的状态 ——7 月的整体上险数据为 179 万。有一个比较合理的解释,就是汽车芯片在有序的生产中,4-5 月的低谷正好为 7-8 月的反季节排产做准备。
有几个需要注意的事情:
-
走量还是保住利润?这个在特斯拉、长城这样的选择和比亚迪、长安两家的选择出现了分歧,二线新势力车型结构转换车价提高,也是为了保证合理的毛利润,这个场面有点像烈火烹油,鲜花着锦之盛。
-
根据中汽协副秘书长陈士华的说法,今年上半年中国汽车行业利润同比降幅达到了 25.5%,同期营收仅下降 4%,这是很不健康的。尤其是在新能源汽车领域,上游企业利润暴增,但下游企业却 “连汤都喝不到” 。
-
而目前这个状态,又是在国家大力刺激的条件下,目前最难判断的是后续汽车消费的持续性。也就是说 7-8 月的需求量,是递延之前 4-5 月补回来的,而后续 8 月中下旬才能看出目前 5% 购置税减免和地方购车所做的努力到底有多大的效果。
我个人觉得汽车消费是和宏观层面有很大的关联性 —— 消费者有了车能干嘛,这个思考其实很重要。随着年轻人的观念变化,这个我们真的要想好。
备注:现在这个高温下,也有特斯拉这样开始准备后续拉产能的。
上险数据概览
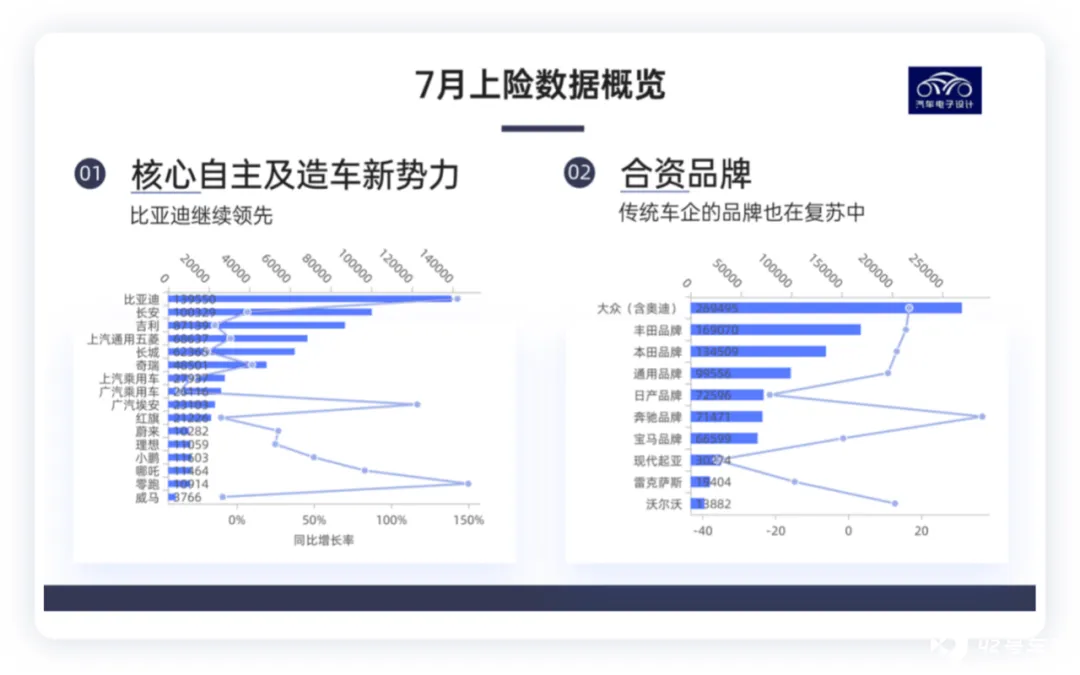
图 2 左右两边分别是自主和传统车企的数据。
目前比亚迪接近 14 万,在整个自主品牌里面是很能打的,仅次于丰田品牌之下,甚至超过了本田品牌的总量。品牌的价值是和总体的市场规模和单车价格有关系的,要不要利润其实是个当下的选择,规模效应起来以后,确实可能会有惊喜。
自主品牌
比亚迪近 14 万,长安 10 万,吉利 8.7 万,五菱 6.8 万,长城 6.2 万,整个自主品牌在这一轮新能源汽车的格局重塑里面充分反映了变化。
合资品牌
大众旗下整个有近 27 万,丰田 16.9 万,本田 13.45 万,这三个属于比较强势的品牌。而豪华品牌奔驰、宝马在 7 月的恢复尚可。
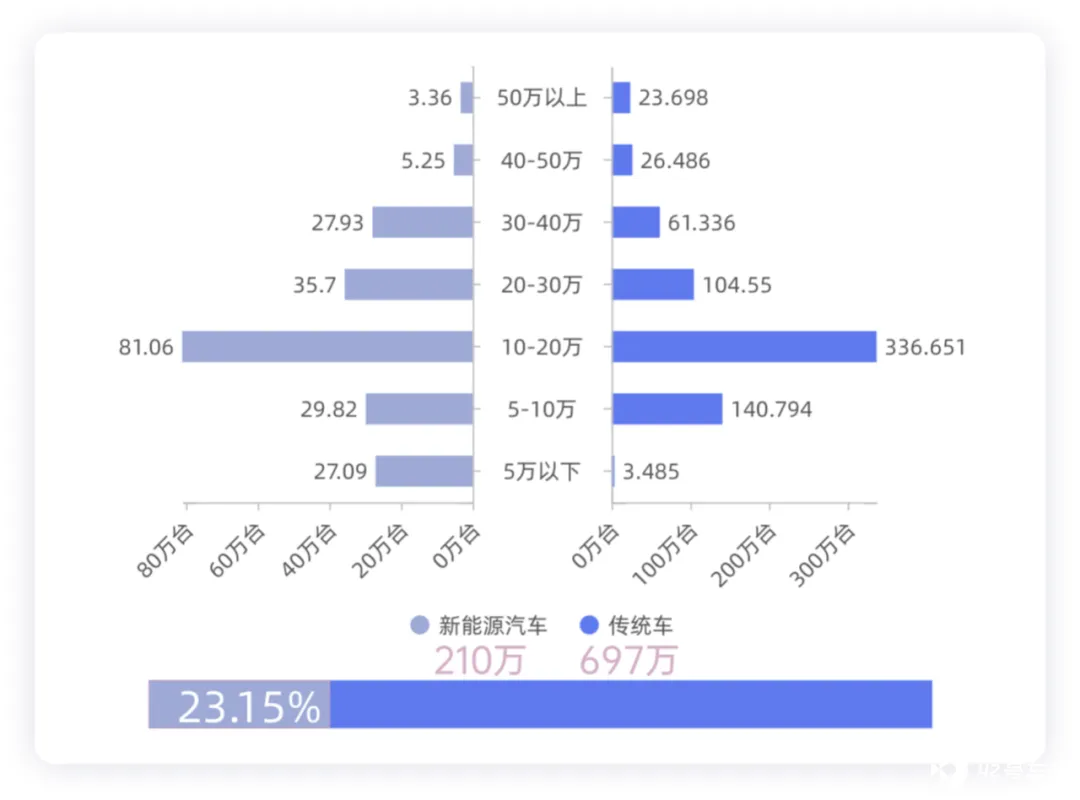
如果对比 2022 年上半年整个上险数据来看,新能源汽车在 20 万以上的车型上有了有效突破,但是总体的大需求还是在 10-20 万的车型;在目前的电池价格状态下,PHEV 和 EREV 好一点,纯电动汽车的生存状态确实很一般。
主要的企业概览
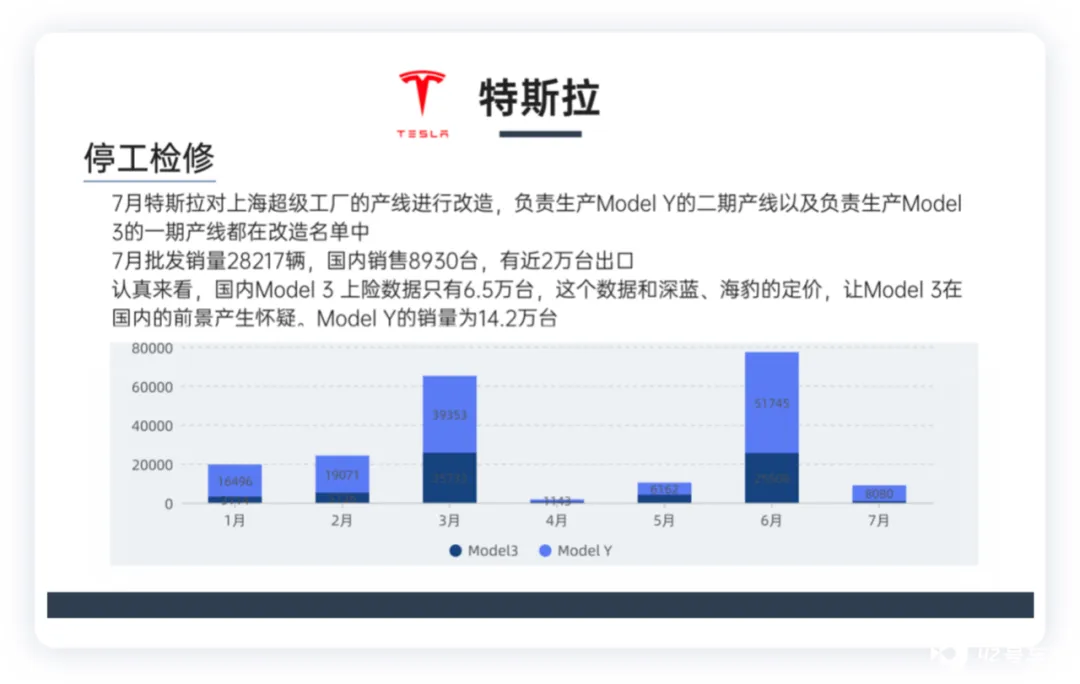
7 月份,特斯拉对上海超级工厂的产线进行改造 —— 负责生产 Model Y 的二期产线以及负责生产 Model 3 的一期产线都在改造名单中 7 月批发销量 28217 辆,国内销售 8930 台,有近 2 万台出口。仔细看看数据,国内 Model 3 上险数据只有 6.5 万台,对比一下深蓝、海豹的定价,这个上险数据让 Model 3 在国内的前景产生怀疑。相比较而言,Model Y 的销量为 14.2 万台。
当然,我觉得 Model Y 也确实切掉了一部分 Model 3 的订单,以目前 3 的价格和配置情况,想要回到去年的状态也不容易,目前就是月均 1 万台不到的水平。
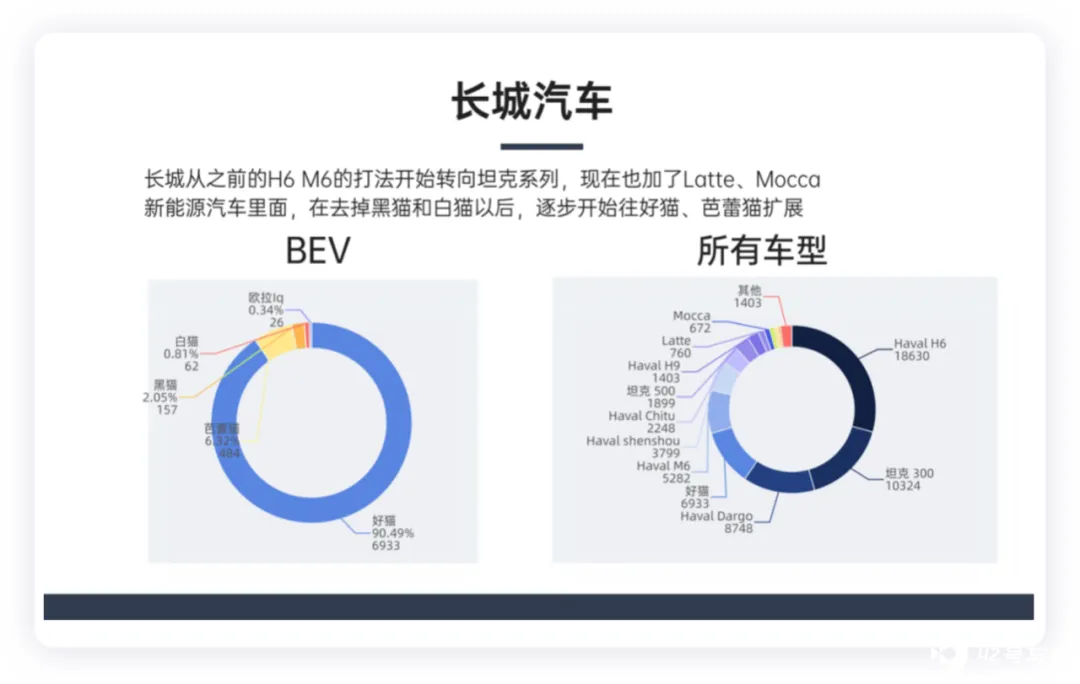
长城的情况也是相似的,在高油价下面,围绕 SUV 的打法受到了很多限制。目前长城在燃油车战略里面,从之前的 H6 M6 的打法开始转向坦克系列,现在也加了 Latte、Mocca 实现混动的打法。新能源汽车里面,在去掉黑猫和白猫以后,逐步开始往好猫、芭蕾猫扩展。
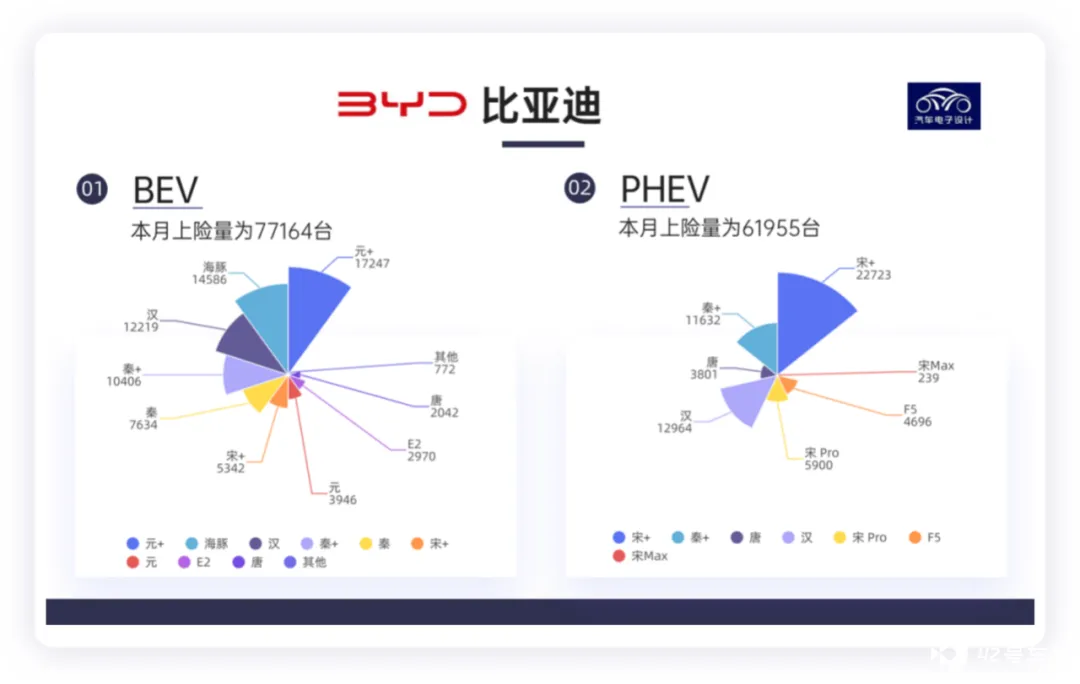
比亚迪呢纯电动 7 月达到了 7.71 万台,插电混动接近 6.2 万台,从车型结构来看,主要是围绕元 +、海豚和秦 + 宋 DM-i 等车型。这里或多或少,受到唐产品的影响。
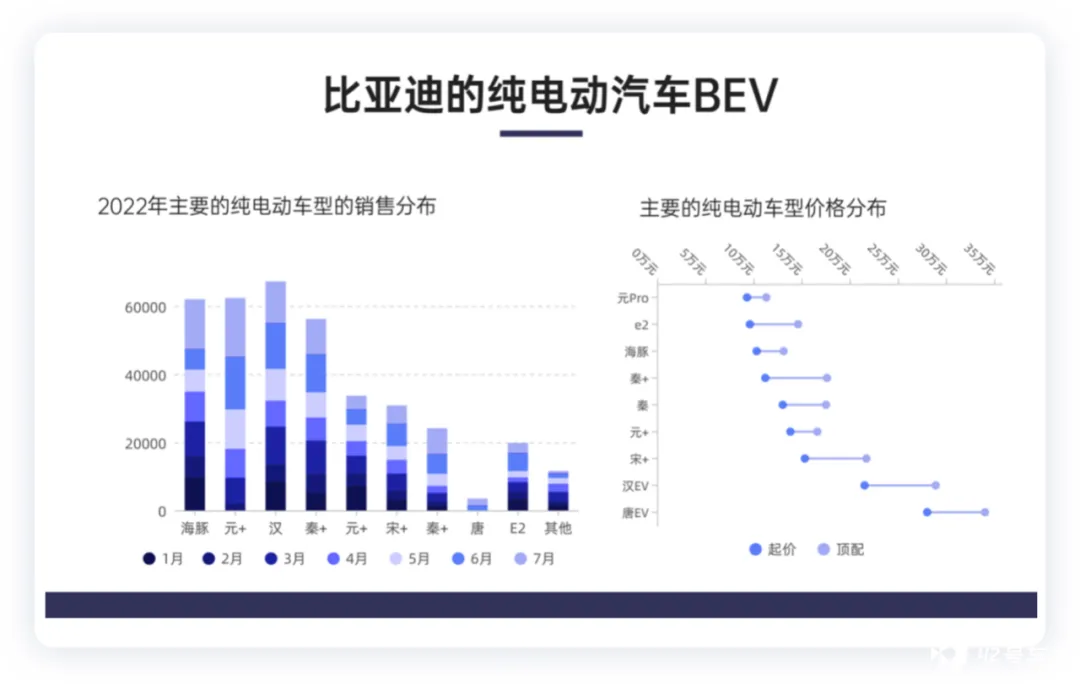
在纯电动里面,我也做一些梳理:唐 EV 在逐步销售,这个价格段比较难。而目前汉 EV 还是主打车型,整体销量高的海豚、元 Pro+Plus 和秦 Plus 等车型,整个价格段还是在 15 万以内。
小结:7 月份的数据肯定是受到天气的影响,这段时间也有很多的变量在扰动这个事情,希望经济平稳一些,汽车消费能稳住。






