

作者: 朱玉龙
2022 年 6 月底,全国机动车保有量达 4.06 亿辆,其中汽车 3.10 亿辆,新能源汽车 1001 万辆。随着千万级别新能源汽车保有量的到来,制约中国新能源汽车发展的问题,还是基础设施。因此,我想以后定期(双月)对基础设施的数据做个梳理。
- 充电桩数量
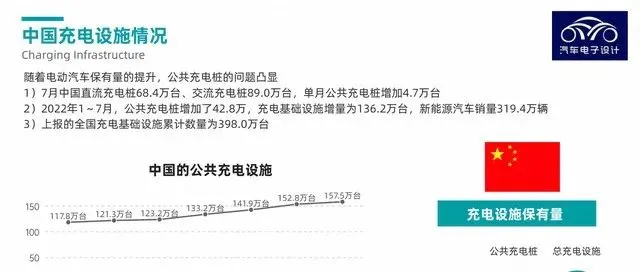
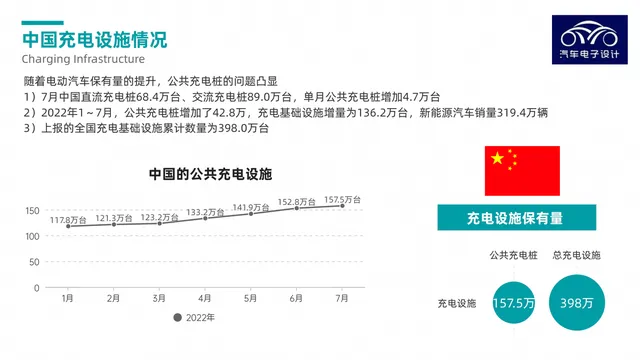
7 月中国直流充电桩 68.4 万台、交流充电桩 89.0 万台,单月公共充电桩增加 4.7 万台,上报的全国充电基础设施累计数量为 398.0 万台
- 充电桩分布
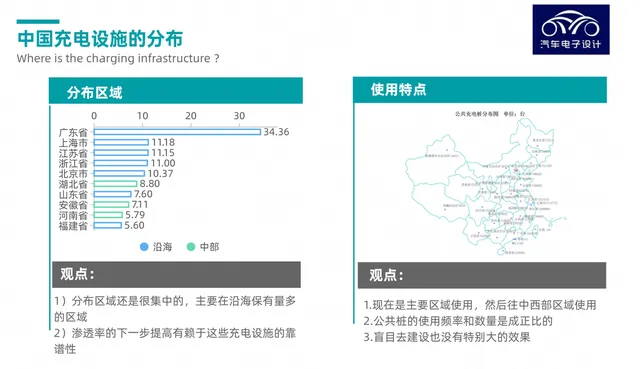
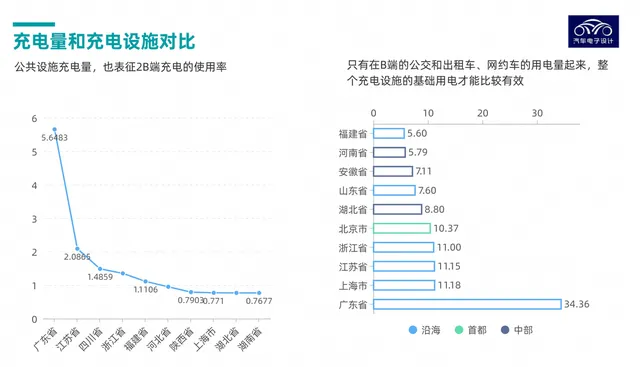
全国 71.7% 的充电桩分布在广东、上海、江苏、浙江、北京、湖北、山东、安徽、河南、福建等 10 个地区,充电量也是相应的集中在这些区域,目前公共充电的使用电量主要围绕公交车和乘用车,7 月全国充电总电量约 21.9 亿度,相当于每台车单个月充电 219kWh,每天大概在 7kWh。
- 充电运营企业
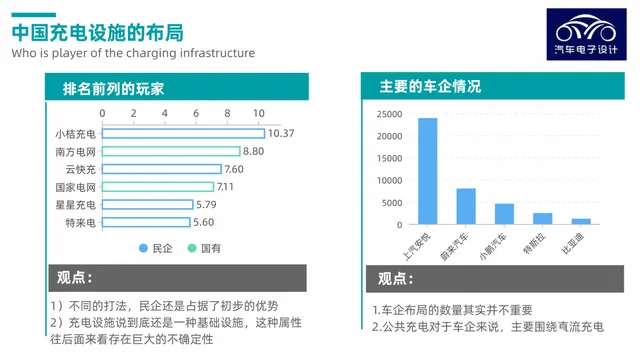
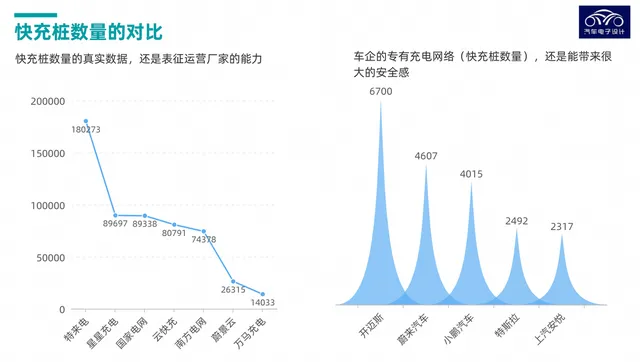
7 月充电桩运营企业中,特来电运营 29.5 万台、星星充电运营 29.3 万台、国家电网运营 19.6 万台 —— 主要是这三家,其中,星星充电还运营了大概 7.22 万私用充电桩,但是重要的还是直流充电桩。
直流桩的铺设和换电基础设施
相比 6 月,7 月份公共充电桩增加 4.7 万台,同比增长 65.7%。截至 2022 年 7 月底,目前公共充电桩 157.5 万台,其中直流充电桩 68.4 万台、交流充电桩 89.0 万台。在充电桩布局中,直流桩的重要性是最大的;同时随着直流桩的功率提升,新一波的投资效能,大功率取代之前 60-100kW,而且也需要考虑充电功率和电气负荷的关系,这里可能涉及新一波的储能投资。
直流充电桩中,特来电的 18 万根整体带来的效果还是很好的,其次是星星充电的 8.97 万根,国家电网的 8.93 万根。在汽车企业里面,大众投资的开迈斯已经建设了一个 6700 根快充桩的网络,其次是蔚来汽车 4607、小鹏汽车 4015,特斯拉开局很好,现在被全面反超了,目前只有 2492 根。
实际上,电动汽车的充电量也是通过直流快充桩来实现的,全国充电电量主要集中在广东、江苏、四川、浙江、福建、河北、陕西、上海市、湖北省、湖南省等省份,电量流向以公交车和乘用车为主,环卫物流车、出租车等其他类型车辆占比较小。2022 年 7 月全国充电总电量约 21.9 亿度,同比增长 125.2%,环比增加 13.7%。
- 充电运营商的运营效率
要看运营效率,可以拿充电量和充电桩的数量作比较。
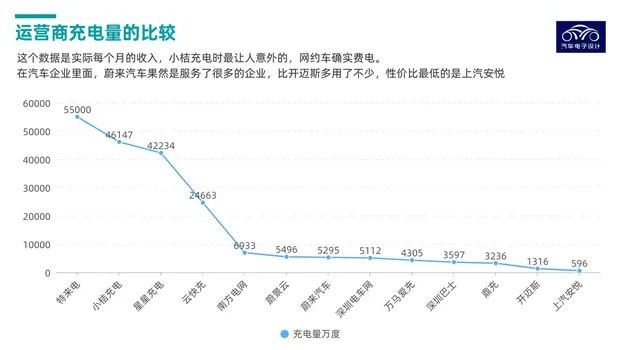
截止到 2022 年 7 月,全国充电运营企业前 15 家运营商占总量的 92.5%:特来电运营 29.5 万台、星星充电运营 29.3 万台、国家电网运营 19.6 万台、云快充运营 19.6 万台、南方电网运营 9.5 万台、小桔充电运营 8.0 万台。
各家充电量数据代表的是实际每个月的收入(图 6)其中,小桔充电是最让人意外的,网约车确实费电。在汽车企业中,蔚来汽车果然是服务了很多的企业,比开迈斯多用了不少,性价比最低的是上汽安悦。
从目前来看,今年 1~7 月,充电基础设施增量为 136.2 万台,公共充电桩增量同比上涨 199.2%,随车配建私人充电桩增量持续上升,同比上升 390.1%。整个私人充电桩的增长还是很喜人的。充电基础设施增量为 136.2 万台,新能源汽车销量 319.4 万辆,从今年来看,桩车增量比为 1:2.3。
换电设施
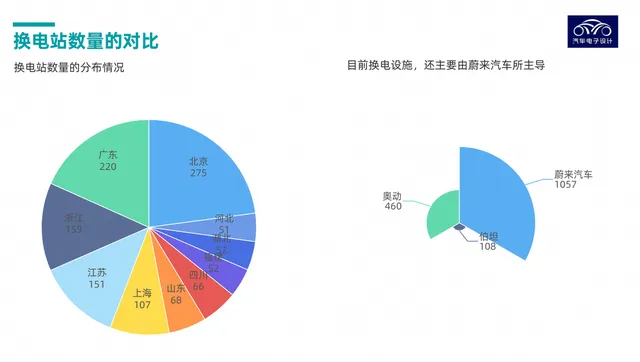
和充电设施的整体丰富多彩相比,目前全国的换电站在 1600+,其中蔚来汽车占了 1000+,奥动接近 500。从区域分布来看,主要在北京(275)、广东(220)和浙江(159)、江苏(151)和上海(107)。
这个还是得用时间来证明整体解决方案对于车企是有价值的。
小结:这波新能源汽车保有量上去遇到的问题还会很多,我们一个是面对有 2000 万 + 的新车市场,还有 4 个亿的保有量,因此整体的基础设施怎么建设,是需要仔细思考的。







