特约作者 | 痛快舒畅
编辑 | 邱锴俊
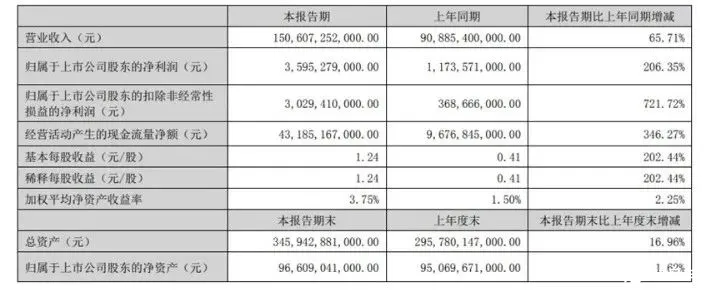
8 月 29 日晚,比亚迪公布了 2022 年上半年的业绩,交上了一份沉甸甸的作业。
2022 年上半年 ——
汽车销量 646399 辆,同比增长 162.03%;
公司营业收入 1506 亿元,同比增长 65.71%;
归母净利润 35.95 亿元,同比增长 206.35%
扣非净利润达到 30.29 亿元,同比增长 721.72%。
终于,比亚迪可以摆脱多年 「增收不增利」 的帽子了,而且甩掉帽子之后,我们还发现比亚迪的半年报可以用 「1、2、3、4、5」 来形容。
「1」 道山丘:规模的门槛
特斯拉曾经在 2018 年到 2019 年深陷产能和亏损的泥潭,但进入 2020 年之后,一切都发生了改变 —— 因为,就在这一年,特斯拉盈利了!
在 2020 年,特斯拉销量接近 50 万辆,也第一次实现了年度的盈利。在随后的 2021 年,特斯拉销量来到了 93 万辆,毛利也达到了 29% 的历史新高。
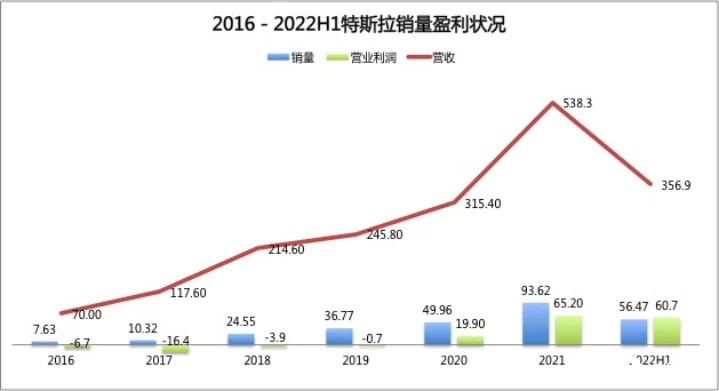
进入 2022 年上半年,比亚迪以 63 万辆新能源的销量超越特斯拉的 56.5 万辆成为上半年全球新能源的销量冠军。
于是乎,当比亚迪翻越销量规模的山丘之后,也迎来属于自己的盈利拐点。
当产品的规模效应开始逐渐发酵,在整车制造中的很多固定成本如固定资产折旧和无形资产摊销等,能够被更大规模的销量均摊(直接减少单车成本)—— 这也是汽车行业规模效应的最大体现。
在 2022 年上半年,比亚迪的单车均价突破了 17 万元,单车盈利在 4500 元。其中,2022 年 Q1 比亚迪的单车均价为 16 万元左右,单车盈利在 2300 元左右,而到了 Q2 单车均价接近 18 万元,单车盈利在 7300 元左右。
50 万辆,基本上就是大部分新能源车企实现全面盈利的销量拐点。谁先迈过这个拐点,谁就将进入全面的盈利阶段。
「2」 个超能力:现金流和固定资产投资双增长
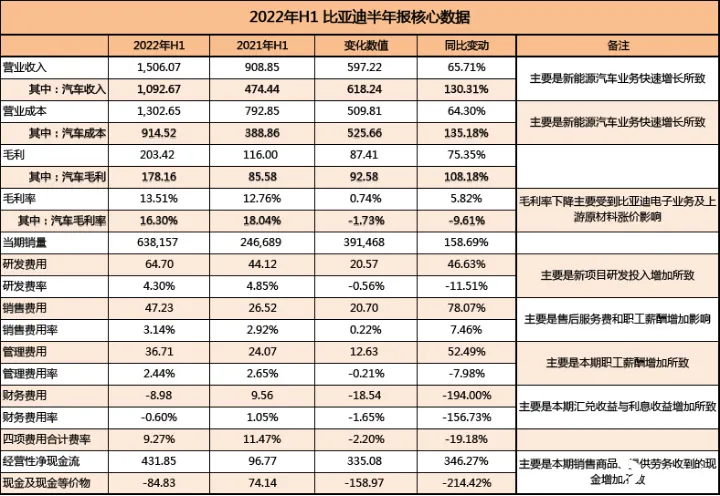
1、超强的现金流创造能力:是近 3 个季度以来的比亚迪经营数据的最大特征。2022 年 H1 比亚迪的经营性现金流为 431.85 亿元,比去年同期增长了 346.27%,也远超销量增速。而现金流创造能力,不仅仅意味着汽车业务的产销两旺,也反映出作为强势主机厂对于上下游供应商的占款能力。
当然,经营性现金流作为最能体现经营成果的数据之一,是不同于新势力们所宣传的包含融资性现金流的储备现金与现金等价物的(不少新势力至今,当季的经营性现金流依旧为负)。
2、超强的固定资产投资能力:2022 年 H1 比亚迪的固定资产达到了 699.25 亿元,与去年年底相比,增加了 87.03 亿元;在建工程达到了 342.56 亿元,与去年年底相比,增加了 139.78 亿元。增加的固定资产也好、在建工程也罢,全部都是源自 2021 年 8 月开始的高速的产能扩张 —— 这样的产能扩张,让比亚迪的产能从 2021 年年报披露的 60 万辆,增加到 2022 年年底的 220 万辆,这也是比亚迪销量超预期增长的最大保障。
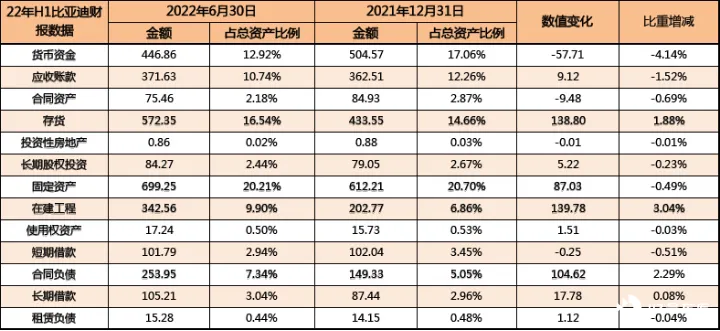
一方面有超强的现金流,另外一方面是高速扩展产能。这就是比亚迪在新能源时代产能高速扩张期交出的最好的答卷。
「3」 个维度的增长:销量、营收和利润的三丰收
2022 年上半年,对比亚迪而言,可谓是销量、营收和利润三丰收,并创下了历年同期新高。
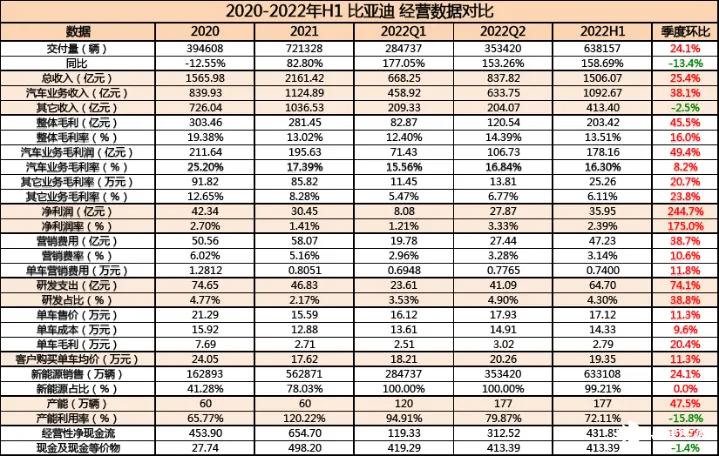
销量方面:比亚迪上半年乘用车销量为 643,206 辆,同比增长 159%。其中,新能源乘用车销量 638,157 辆,同比增长 325%。这个数据远超行业 110% 的新能源整体销量增速。
其中,插电混动销量为 31.46 万辆,同比增长 454.22%;纯电动销量为 32.35 万辆,同比增长 246.23%。比亚迪的品牌市占率为 6.88%,成为上半年乘用车品牌榜的第四名,自主品牌的第一名。新能源市占率更是高达 24.7%,相比 2021 年同期涨了 7.5 个百分点,更是相当于第 2-4 名之和。
营收方面:上半年,比亚迪的整体营收为 1506 亿元,同比增长 65.71%,其中汽车板块的营收为 1092.67 亿元,这个营收已经非常接近 2021 年全年汽车板块的营收了(1254.89 亿元),同比增长 130.31%。营收占比高达 72.55%,相比去年同期增加了 20.3 个百分点,随着新能源汽车业务的展开,比亚迪从过去倚重比亚迪电子的营收结构(占比 50%)彻底转变成为由新能源汽车全面带动的局面。
利润方面:整体公司的毛利率和净利润率,分别增长了 0.75 和 0.62 个 pct,来到了 13.51% 和 2.61%;汽车板块业务的毛利率由于受到上游涨价的因素同比下滑了 1.73 个 pct,但净利润增长了 1.94 个 pct,来到了 16.30% 和 2.71%,其中毛利同比增长 108.18%,净利润同比增长 709.95%。
比亚迪第二季度营业收入为 837.8 亿元,同比增长 67.92%,环比增长 25.37%,归母净利润为 27.87 亿元,同比增长 197.67%,环比也上升了 244.74%,扣非净利润为 25.15 亿元,同比增长 458.6%,环比增长 389%。
在单车利润数据方面,2021 年 H1 比亚迪的单车利润仅为 828 元,到 2022 年 H1 增长到 4577 元,同比增长了 452.38%。比亚迪 Q2 的单车净利比 Q1 增加了近 5000 元。这也进一步说明,随着燃油车的全面停产,高价值产品结构的优化,比亚迪的单车利润水平正得到有效加强,预计下半年的单车利润有望达到 10000 元水平。
「4」 大产品体系:全面布局乘用车市场
在 2022 年年初,比亚迪在品牌和经销网络上,有了全新的思路。
首先,比亚迪将原来的 e 网全新升级成为海洋网,与原先的王朝网分离,开始独立发展。其次,宣布收回腾势的股权,全力打造 30-60 万元价位区间的中高端品牌。最重要的,官宣在今年下半年将会推出定价 80 万以上的全新高端品牌。
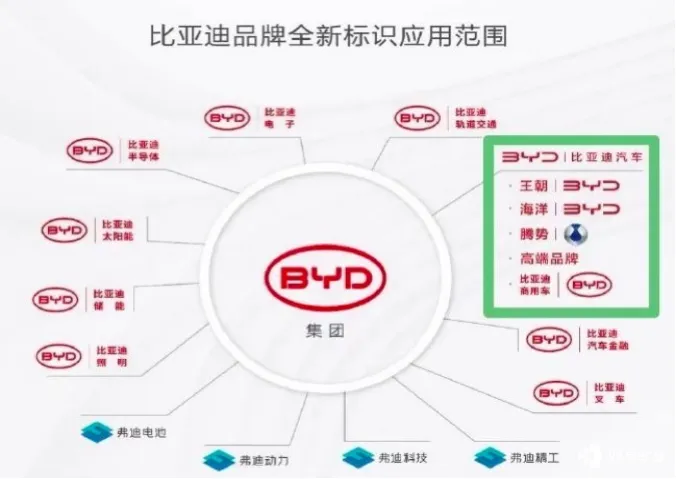
至此,比亚迪通过 4 大产品体系,形成了从 10-200 万的乘用车产品全面覆盖。
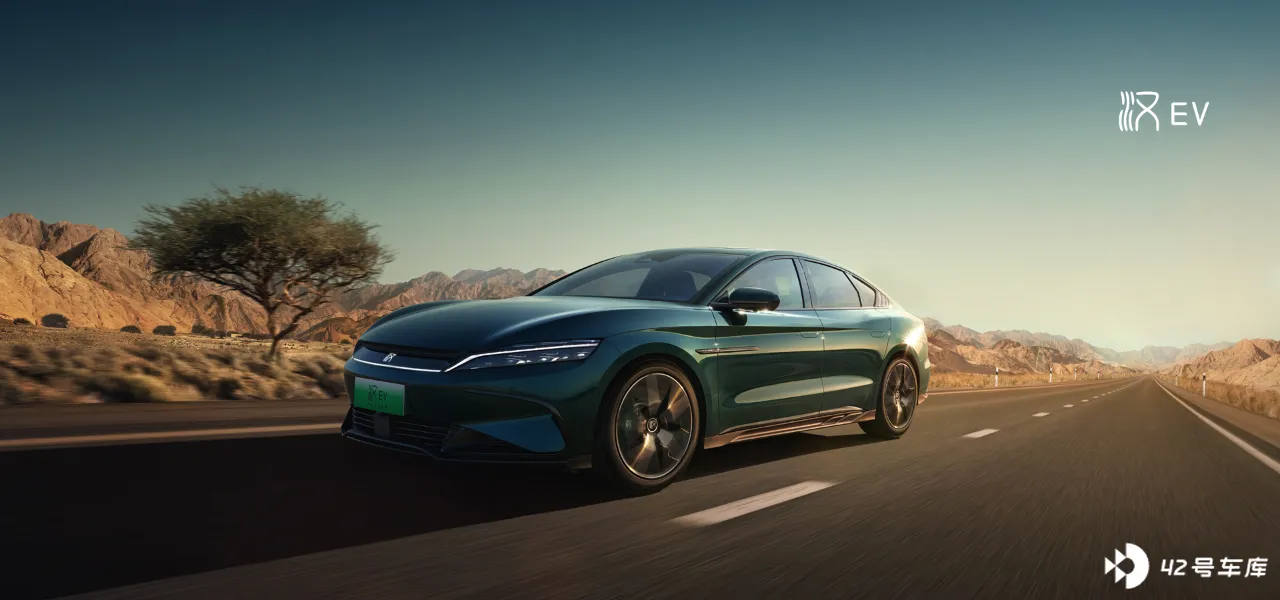
王朝网:定位 10-35 万元价位,主流市场的主流产品。其中,汉、唐、秦、宋已经成为月销破万的爆款系列;
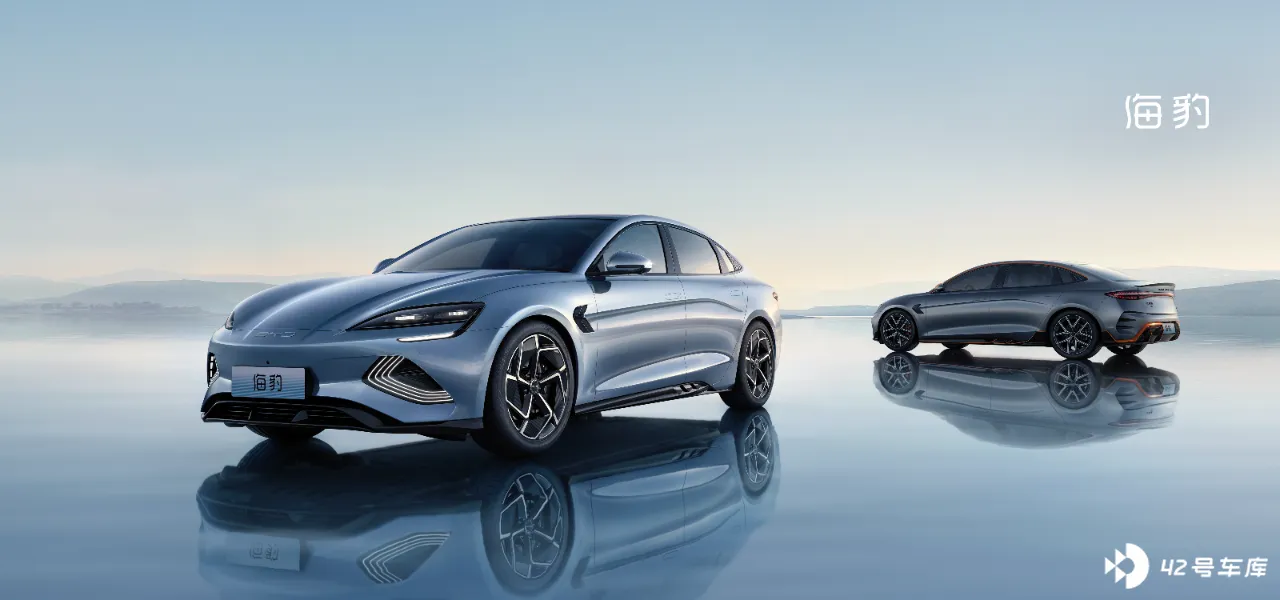
海洋网:定位 8-35 万元价位,偏向年轻人的产品。其中,海洋生物系列,主打纯电车型,旗下的海豚已经成为月销破 2 万的爆款,即将交付的海豹目前的订单量也突破 8 万辆;军舰系列,主打超级混动车型,旗下的驱逐舰 05 月销即将破万,刚刚在成都车展开始预售的护卫舰 07 也将有潜力成为爆款产品;
腾势:定位 35-60 万元价位,偏向中产阶层的产品。目前规划了三款产品,豪华新能源 MPV 腾势 D9,豪华中型 SUV INCEPTION,以及一款豪华中大型 SUV,据悉未来还将有 C 级轿车推出。
星 X:定位 80 万以上的高端市场,R 系列(研发代码)并规划有 R1\R2\R3\R4 四款重磅产品,分别对表硬派越野、豪华轿跑、豪华 SUV 和超跑产品。
2022 年,随着海洋网众多产品的投放、腾势 D9 的上市和高端品牌的发布,比亚迪已经开始全面布局各个价位段的不同细分市场。
2023 年,我们将会看到更加全面、更加完整的比亚迪品牌和产品体系。
「5」 个隐藏数据:体现比亚迪运营能力的全面提升
如果说财报上公开的数据,主要体现为比亚迪已经实现的经营结果的话,那么有 5 个隐藏数据,更加能体现比亚迪的运营能力。他们是,应收账款周转天数、应付账款周转天数、存货周转天数、现金转化周期和占用产业链资金。
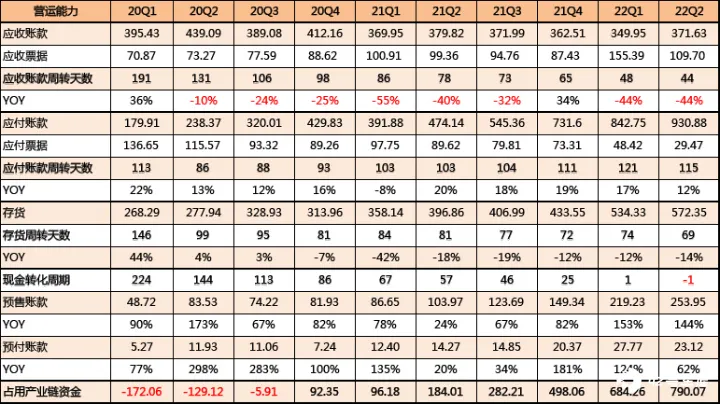
1、应收账款周转天数:这个时间越短越好,从 20 年 Q1 到 22 年 Q2,44 天的应收账款周转天数处于比亚迪近 3 年来最好的水平。
2、应付账款周转天数:这个时间越长越好,基本上反映了对供应链资金的占用,115 天也是除了 2022 年 Q1 以外,最好的数据了。
3、存货周转天数:一方面说明了生产效率,另一方面也说明了产量=销量,69 天是历史上最好的数据了。
4、现金转化周期:这个时间也是越短越好,甚至到了 2022 年 Q2 这个数据居然成为负数了,负数意味着预订的订单量远远大于可交付的订单量。
5、产业链资金占用:到 2022 年 Q2 比亚迪占用的产业链资金在 790 亿元,对比一下 2020 年 Q1 和 Q2 的数据,就明白仅仅 2 年不到的时间里,比亚迪在行业里的地位已经产生了翻天覆地的变化。
这里也有一组数据可以佐证比亚迪肉眼可见的进步:2020 年,比亚迪的市占率为 2.13%,在品牌榜排名 14 名,在自主品牌中位列第 5;到 2021 年,比亚迪市占率为 3.44%,在品牌榜排名第 5 名,在自主品牌中排名第 2;进入 2022 年 H1,比亚迪市占率为 6.88%,在品牌榜排名第 4 名,并且已经成为自主品牌的第 1 名了!
比亚迪这份半年报,显示了比亚迪在迈过规模的门槛之后,所取得的经营成果。不少机构开始判断:预计比亚迪下半年的销量在 100-120 万辆,对应到营收应该在 1700-2000 亿元左右(如果计算上比亚迪电子,应该在 2300-2500 亿元,对应全年营收应该在 3800-4000 亿元),单车盈利 8000-10000 元,意味着仅仅在下半年还有 80-120 亿元的利润可以兑现(对应到全年,应该在 115-155 亿元)。
但比亚迪真的高枕无忧了么?答案自然是否定的。
第一,日益增长的消费需求与缓慢增长的产能之间的矛盾。现在购买比亚迪的新能源车型,少则 1 个月多则 5-6 个月。交车已经快成为比亚迪的最大的 「风险」 了,而很多消费者已经因为交车延迟而错了不少的地方性补贴,如果还要因为交车验车而错过年底截止的新能源补贴,一定会让等待太久的消费者的不满集中爆发;
第二,大规模扩张所带来的品质管理和服务管理挑战。上半年比亚迪已经公开了两次召回,曾经比亚迪在品控上吃过亏,希望这一次不要重蹈覆辙了。
第三,乘用车出海的难度和速度。进入 8 月以来,比亚迪已经开始在澳洲和新西兰市场正式交付,并宣布进入日本市场、欧洲市场,在 2023 年更是要首次参加 CES 展。
海外市场的门槛和进入难度总体来说是非常高的,特别是对于汽车行业而言。希望比亚迪借助商用车出海的优势,稳扎稳打把 「全球最畅销的新能源品牌」 带向世界。
无论如何,都希望我们中国的自主品牌能够站在新能源汽车行业的巅峰。
--END--