

撰文 | Roomy
编辑|周长贤
「金九」,这个词,很久没有名副其实了,这一次终于 「得偿所愿」。
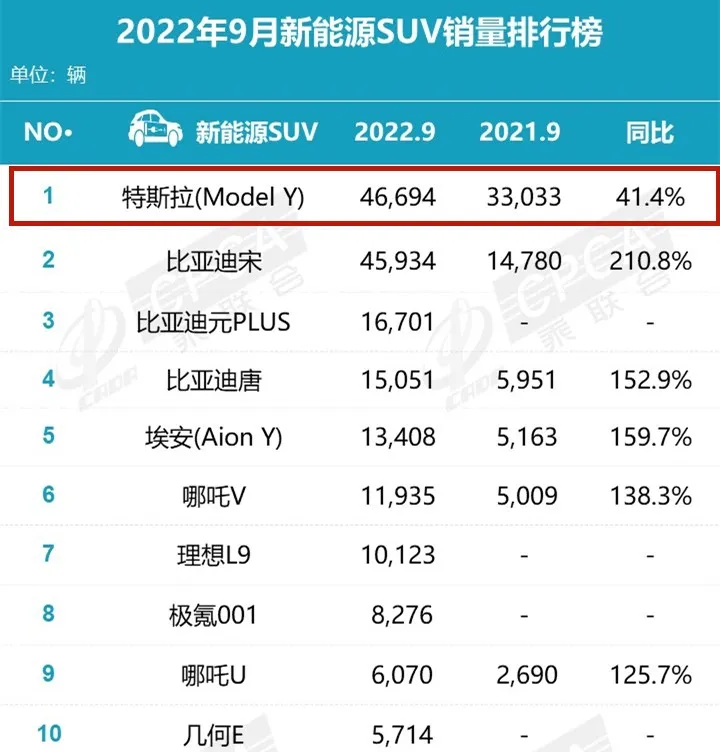
9 月的销量名单,可谓是 「大变样」。不仅有时隔 12 年之久,重新站上 A 级轿车市场销量榜首的中国汽车品牌,比亚迪秦成功力压东风日产轩逸。特斯拉 ModelY 和比亚迪宋,实现了对哈弗 H6、大众途观、本田 CR-V 等传统老牌 SUV 车型的超越……
这是一副什么样的景象?
再明显不过的是,新能源车型,无论混动,还是纯电,都在各细分市场快速渗透,甚至对合资品牌和传统豪华品牌的追击,更为锋芒毕露。乘联会的数据,也给予了直接的佐证。
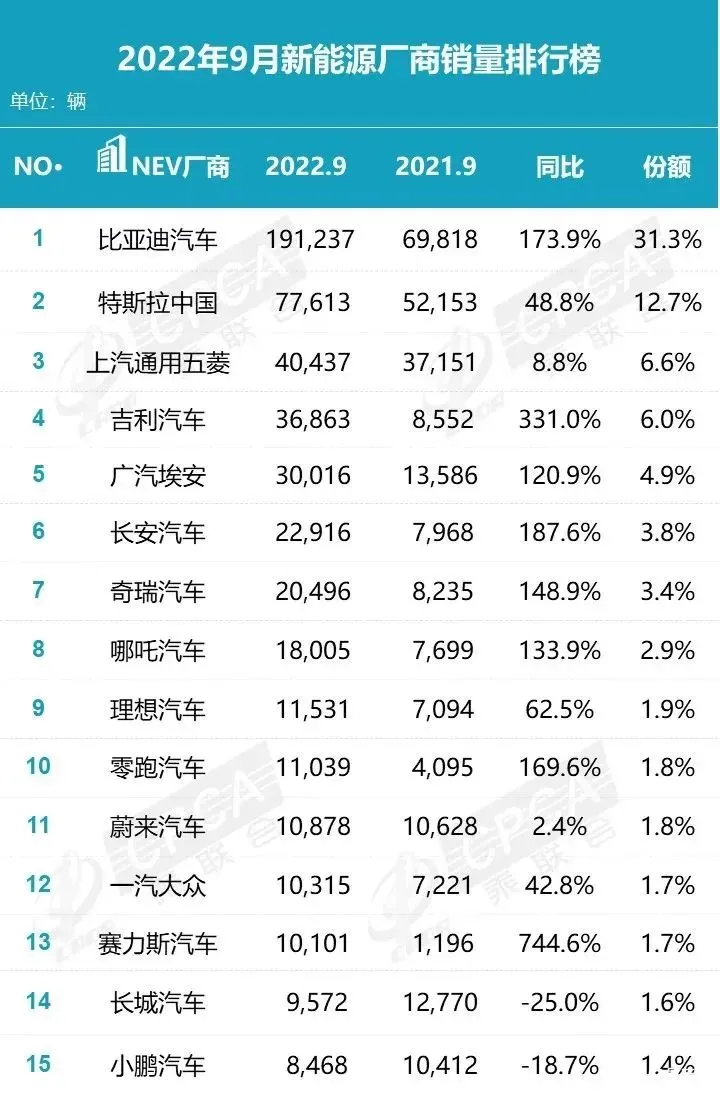
乘联会数据显示,9 月,新能源乘用车零售销量达到 61.1 万辆,同比增长 82.9%,单月销量突破万辆的车企共 13 家,比亚迪和特斯拉居于前两位,拿下 44% 的市场份额,五菱宏光、吉利和广汽埃安紧随其后,分别位列前五。
这个数据,还体现出另一个趋势变化,新势力座次被打乱。
进入销量排行前十的新势力,不再是蔚、小、理,而是哪吒、理想、零跑。与此同时,传统车企的转型,开始发挥规模效应,占据前十多个席位,这又让还没打造出足够坚固壁垒的 「蔚小理」 们,面临新的一波寒气。
这波寒气,不仅仅是被超越的销量,还有增收不利、亏损不断的阵痛。当然,亏损不断,并不是新势力的独有病根,目前,除了特斯拉和比亚迪,所有新能源品牌或者传统车企的新能源板块,都处于长期亏损中。
一边是高歌猛进的销量,一边是不断拉大的亏损,这是目前新能源市场的现状,悲欣交集。
谁在亏?亏多少?亏在哪?
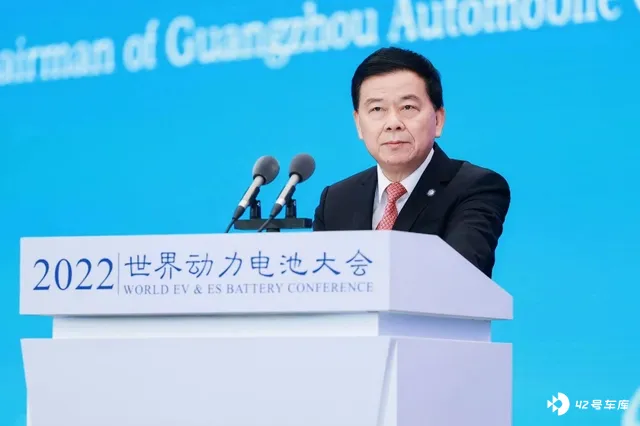
不久前的动力电池大会上,广汽集团董事长曾庆洪按捺不住地公开抱怨,「目前动力电池成本占汽车总成本的 60%,我们现在不是在给宁德时代打工吗?」 广汽埃安在近三年间,累计净亏损超 37 亿元。
这个抱怨,并不是广汽一家之言,多家车企曾表示过,因为动力电池价格上涨,从占总成本的 40% 涨到 50%,又到 60%,导致利润下滑,亏损加大。
上半年净亏损 18 亿~22 亿元的北汽蓝谷,在公布业绩亏损时说明:「芯片短缺、电池等原材料价格持续上涨,对公司业绩产生了较大影响。」 矛头的第一指向,也是动力电池。
电池企业,一直被认为是新能源产业链条中,最具有话语权的,甚至是影响车型定价的环节。
理想汽车 CEO 李想,此前在微博表示,「二季度电池成本上涨的幅度非常离谱。」 他还说,与电池厂商确定二季度电池涨价幅度的新能源汽车品牌,基本上都立刻宣布涨价。
再加上,电池能够自给自足的比亚迪,是唯一实现盈利的中国新能源主机厂,把动力电池的罪名更加做实。
不过,面对整车厂的抱怨,电池大王宁德时代却表示,「很委屈啊」。宁德时代首席科学家吴凯也在动力电池大会上叫屈,甚至用上了 「非常痛苦」「挣扎」 这样的词汇。
「平常也遇到客户抱怨,说整车厂不是很赚钱,你们电池厂是不是把利润都拿走了?我们公司今年虽然还没亏本,但基本上是在稍有盈利的边缘挣扎,非常痛苦。」
「挣扎」 的不只有宁德时代一家,国轩高科今年一季度的净利润同比下跌三成。欣旺达一季度净利润同比下滑 26%,只有 9492 万元。内部人士颇为愤慨地表示,「动力电池产业红红火火,但是电池厂商利润并不好。」
都觉得自己委屈,新能源车企不断亏损,动力电池企业在盈利边缘挣扎,那么到底是谁把钱赚走了?
答案,其实一点也不难猜,就是 「原材料价格上涨」 背后的锂业等企业。去年以来,锂、钴、镍等电池原材料价格暴涨,最离谱的是,碳酸锂从每吨 5 万多元飙至每吨近 50 万元。
在新能源产业的链条中,和燃油车时代有个不一样的地方,就是越接近材料源头,盈利能力越强。
这个链条里,也有上中下游之分。上游,是天齐锂业、赣锋锂业为代表的原材料供应商;中游,是宁德时代、国轩高科等电池厂商;所有主机厂,都变成了 「下游」。
这和燃油车时代,主机厂在产业链条占据绝对话语权相比,出现了明显分歧。
从利润表现看,锂矿企业毛利颇高。此前,赣锋锂业内部人士表示,「看到利润增长高达 30 倍的天齐锂业财报,有人一起分担炮火了。」 前三季度,赣锋锂业净利润预计达到 143 亿元至 153 亿元,天齐锂业净利润预计为 152 亿至 169 亿元。
一起赚到了白花花的银子,锂盐业绩大喜。说到这,也能理解宁德时代的 「委屈」 了,赚得不是最多,却承担了最多的炮火。主机厂和动力电池,一个是亏损拉大,一个是在盈利边缘挣扎。
各有各的苦。
「动力电池行业通过技术升级、各种优化,单价大幅下降,但由于原材料价格上涨,几年的努力全部白废了。」 中汽协副秘书长陈士华呼吁,原材料企业应理性控制价格。
毕竟,上游利润高企,中下游没肉吃,产业发展就无法形成良性循环。
50 万辆规模,是盈利门槛?
同样是原材料价格飞涨,为什么特斯拉和比亚迪能够实现盈利?其实,特斯拉和比亚迪的盈利,路径也并不相同。在盈利能力上,比亚迪距离特斯拉还是有比较大的差距。
看一下业绩报告。
比亚迪上半年净利润在 28 亿~36 亿元间,特斯拉上半年净利润 55.78 亿美元,差距在 10 倍左右。而销量数据,比亚迪上半年却以 64.1 万辆的成绩,超过特斯拉的 56.4 万辆。
从特斯拉的财报中发现,毛利润并未受到原材料价格的影响。究其原因,主要集中在两点。
一个是规模带来的降本效应,一个是一体压铸等技术提高了生产效率。相加之下,不仅增强了议价话语权,还在一定程度上抵消了原材料上涨的影响。
其实,从特斯拉连着 15 年亏损,到第 16 个年头才盈利的路径来看,除了 「卖碳」 赚钱之外,特斯拉的销量规模增长,也是终止亏损,实现盈利的重要因素之一。从 2020 年 Model 3 大批量交付开始,特斯拉的毛利率水平开始大幅提升。
比亚迪突破盈利平衡点的原因,也相对清晰,一个是自给自足的核心零部件供应,一个是新能源战略全面开花,纯电、混动并驾齐驱的格局,推动销量形成规模化。
位列 9 月销量榜单第三名的上汽通用五菱,此前被问到,价格低至 3 万元的宏光 MINI EV,是否亏钱?
「因为我们到了百万规模,释放产业的红利,其实我们现在已经不亏钱了,可能其他企业是亏的。百万,意味着建立了产业链,别的企业来做的话比我们成本要高,对他们来讲是亏钱的。」 上汽通用五菱规划及产品总监张大伟说,这是他的判断。
规模化,是个实现盈利的硬指标。
从特斯拉和比亚迪实现盈利的突破点来看,规模效应的销量门槛大概在 50 万辆左右,因为除了原材料上涨导致的动力电池成本增加,车企们还需要摊平大额的研发制造、运维等成本,成本控制越明显,盈利能力就越强。
目前,诸多主机厂的主要症结,还是在于巨大研发、运营成本之下,产销量不足,成本得不到有效分摊和稀释。
研发,是个无法停止的巨额投入,但是,不在研发上进行投入,技术话语权掌握在别人手里,会被卡脖子,更加得不偿失。
这注定是一个长期的战略性亏损,活生生的例子,在其他行业不胜枚举。
知乎有答主,分享了一个案例。2007 年,京东拿到第一轮 1000 万美元的融资后,决定自建物流。因投入大、成效慢,京东又在不断融资和业务扩张的道路上,赚钱和烧钱同时并存,建成物流体系之时,已持续亏损 12 年。
再比如,2009 年就开始打造的阿里云,连续 12 年亏损才开始盈利。阿里创始人当初就曾说,每年给阿里云投至少 10 个亿,至少 10 年,投资是长期的。
从新势力的财报业绩里,也能发现,成本控制能力是难题,研发费用与销售、行政及其他费用的上涨,导致亏损进一步拉大。因此,如何长期投入,还考验着体系能力。
此外,9 月销量数据,也体现出一个明显趋势。
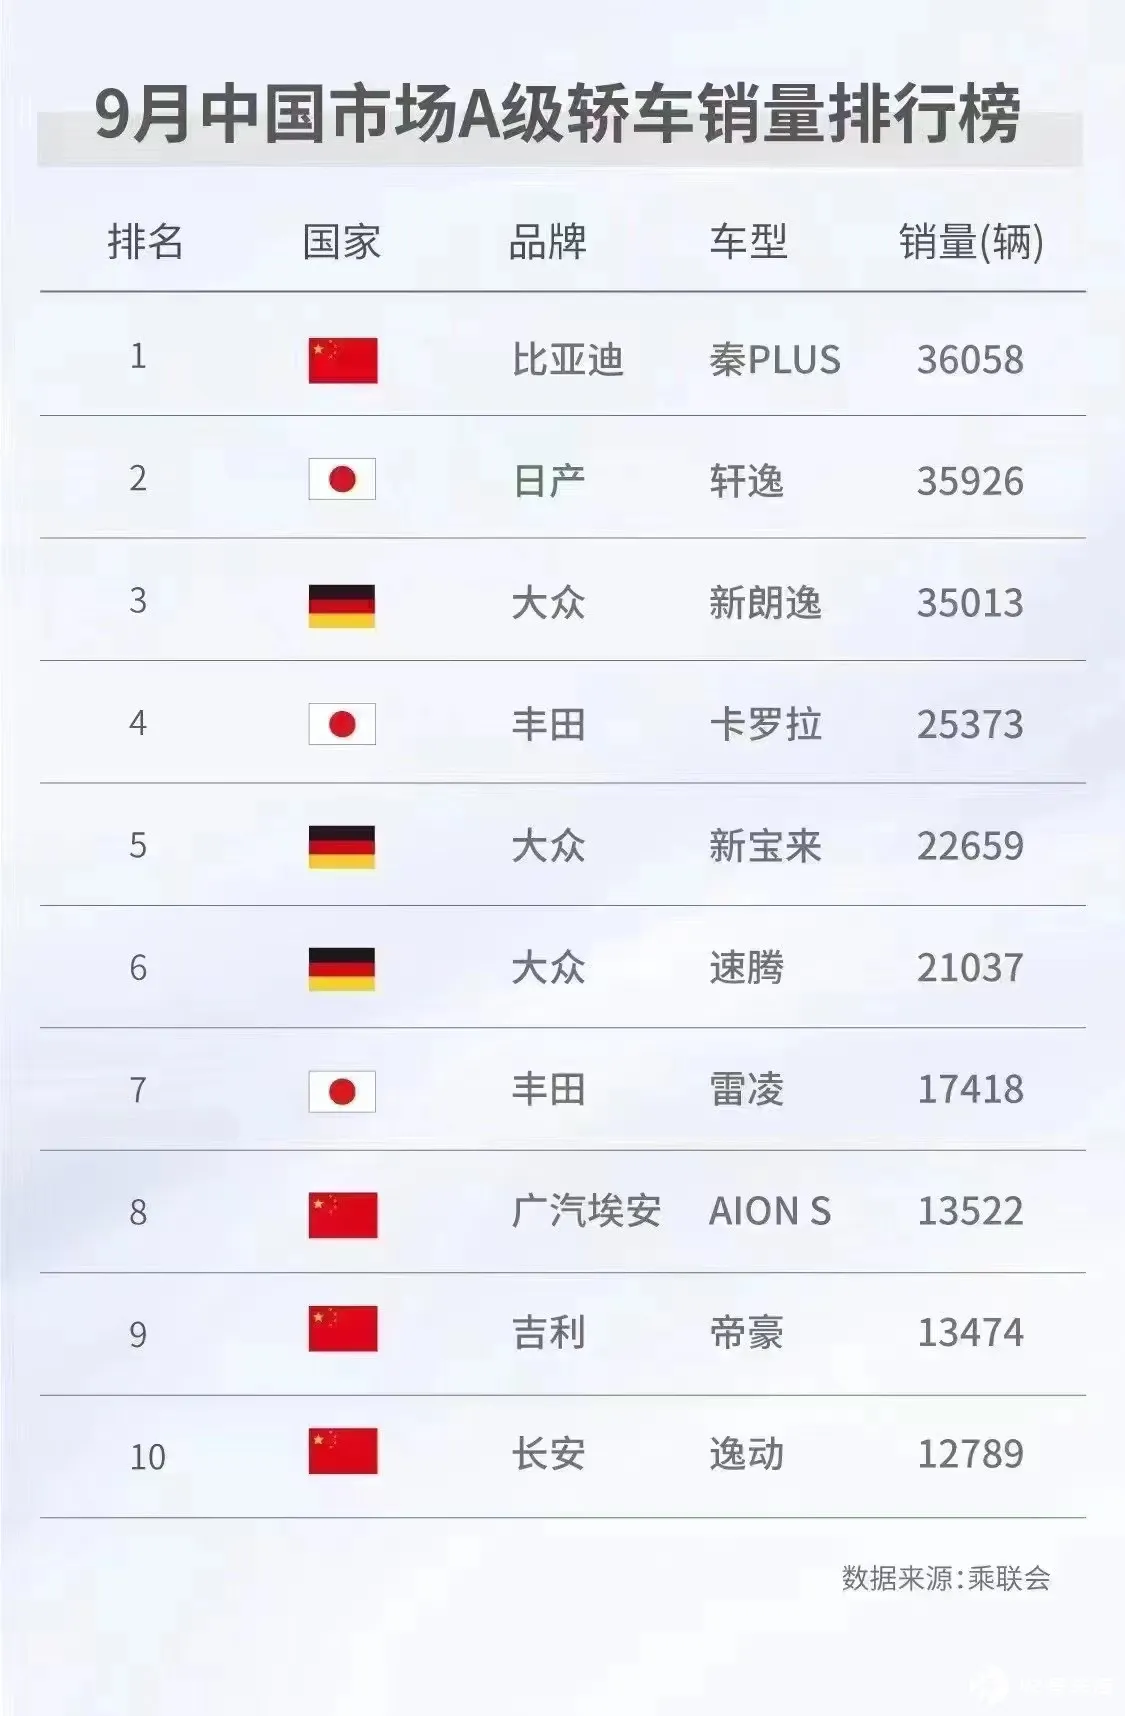
传统汽车集团的新能源车型,在细分市场打断了合资车企的垄断,开始走上规模效应的拓展。对行业发展来说,这是一个好消息,但对于尚未打造出足够坚固的市场壁垒的蔚小理们来说,是一个值得警惕的信号。
新势力都很清楚一件事,以 「规模效应」 实现盈亏平衡和盈利,是一个必经的过程。但是,比起传统车企在燃油车时代积累下来的生产、制造、渠道等成熟的规模化基底,新造车势力的规模化拓展要难上很多,并且传统车企还有燃油车板块在支撑新能源的研发成本。
目前,广汽埃安与赣锋锂业达成战略合作,埃安为主导设立电池公司,企图实现自主可控的动力电池供应。和广汽埃安一样 「下场造电池」 的传统车企,并不在少数。
随着 9 月份销量数据出炉,新能源格局变化明显。于是,「等形成一定规模化效应,传统车企的转型,就会超越新势力,仍旧是行业的引领者」,这个几年前被认为传统车企挽尊的说辞,开始呈现出不一样的答案。
此前,有人根据财报给蔚小理算了一笔账,小鹏卖一辆车赔 7.87 万元,理想赔 2.23 万元,蔚来赔 10.2 万元。月销过万,卖得多亏损多,这让传统车企的人感到一些不解,「三十多万元的电动车,如果在我们体系下,月销 4000 辆左右就能实现盈利。」
但是,新势力的发展路径,并不能以传统车企的成熟体系来断定,只能以特斯拉的发展为参照。目前,距离特斯拉以年销量 50 万辆实现盈利的规模来看,还有很长的距离。
令资本市场担心的是,如果销量无法快速提升,新势力的亏损状态就难以扭转。不过,最让新势力感到担忧的是,「新产品的导入,没有带来乐观的市场预期」 这样的吊诡现象。
每一款车型,都至关重要。因为,伴随着传统车企的加速转型,窗口会越来越窄,「角逐」 会更加白热化,一些企业一定会被淘汰。
谁,都不希望是自己。






