作者:温斯罗普
特斯拉今天公布的 Q3 财报,用一句话来形容就是:"赚五块钱,不如省一块钱 —— 看费用控制狂魔的表演"。
特斯拉整体(含汽车、太阳能及售后服务部门)的息税前净利润率 17.2%(上季度 14.6%)。汽车部门单拎出来占特斯拉总收入的 87.1%(上季度 86.2%)。同时,汽车部门的息税前净利润率为 19.7%(上季度 16.8%)。
汽车部门毛利率(除去碳积分)26.8%(上季度 25.6%)。
公司整体毛利为 53.8 亿(上季度 42.3 亿),营运净利为 36.8 亿(上季度 24.6 亿)。
自由现金流 32.9 亿(上季度 6.2 亿)。
对比起艰难的二季度,三季度的经营数据全面回升,主要就是上海超级工厂重新开足马力,生产,生产,生产!
如无意外,特斯拉往后每个季度的自由现金流很可能都会比本季度更高,也就是说特斯拉很快会迈入净现金流入 200 亿美金 / 年的俱乐部,而且还会持续增长。这个数据的意义重大,因为增长强劲且稳定的现金流可以为公司全方位的研发和应对资本市场波动提供广阔的空间。
下面更新一下具体经营数据的长期趋势线。
收入、售价与毛利
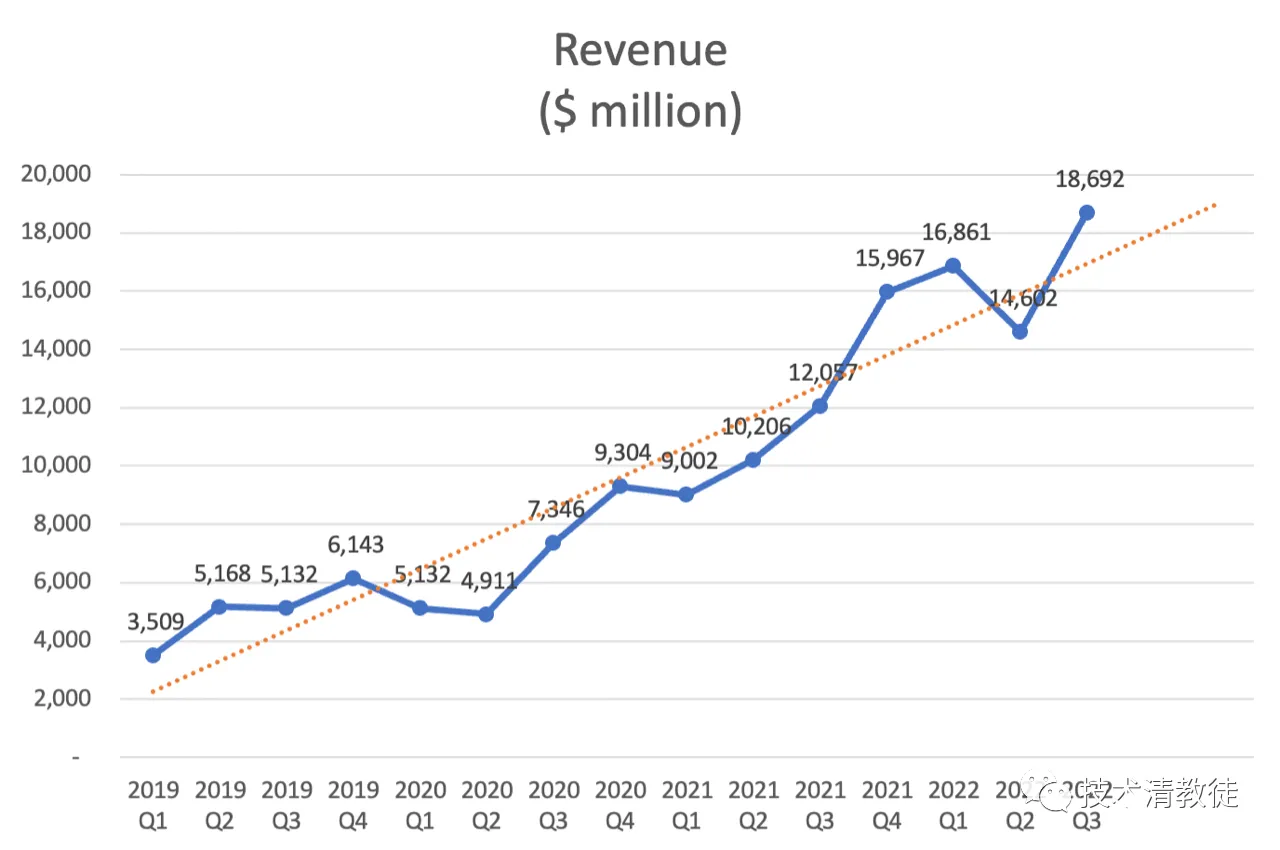
上海超级工厂产能回来,全球交付回升,季度收入创新高。
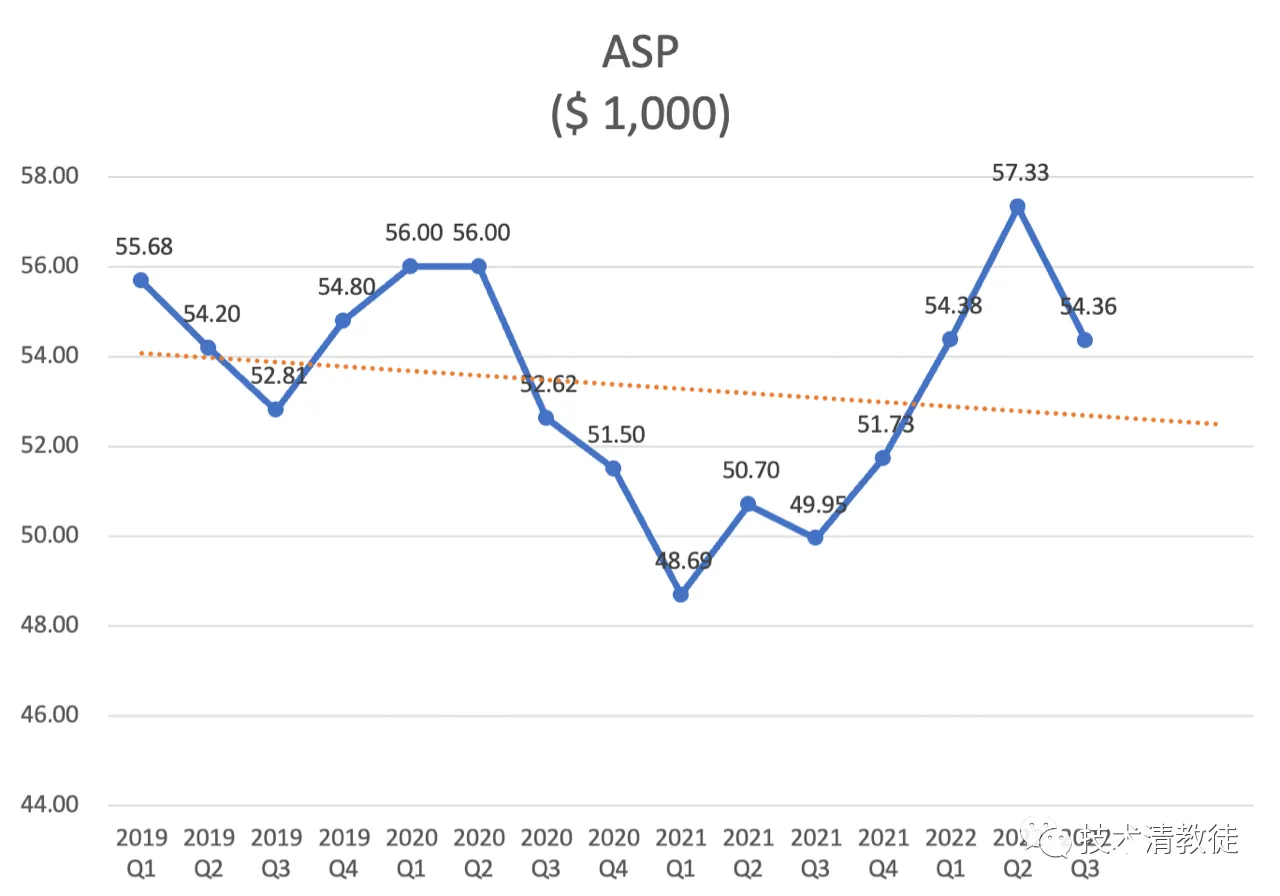
上海超级工厂开足马力本地交付,中国区的平均销售价格全球最低,所以拉动 ASP 下降。
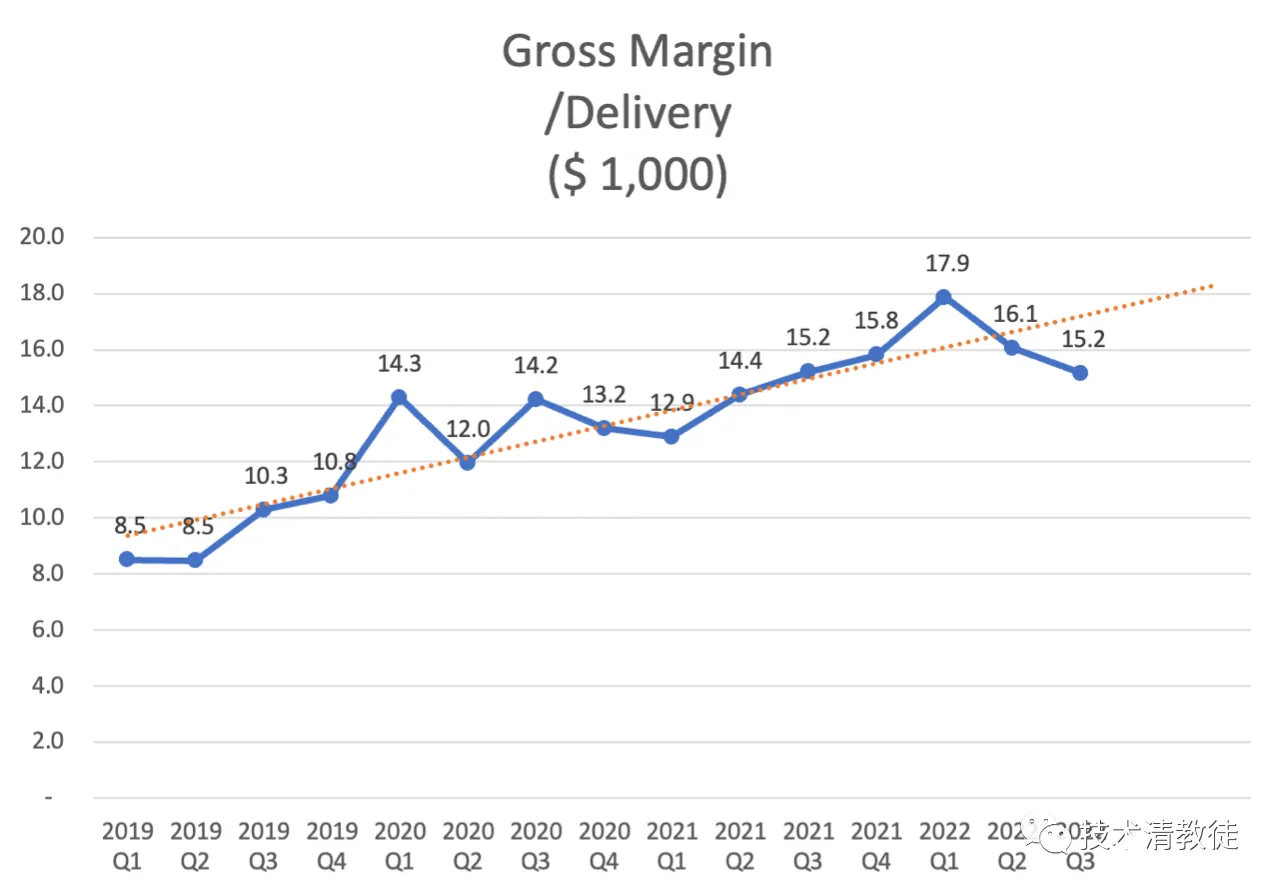
单车毛利两个季度持续下降,有可能是经济环境不好和在中国市场的激烈竞争共同作用,导致终端价格开始松动。
运营费用
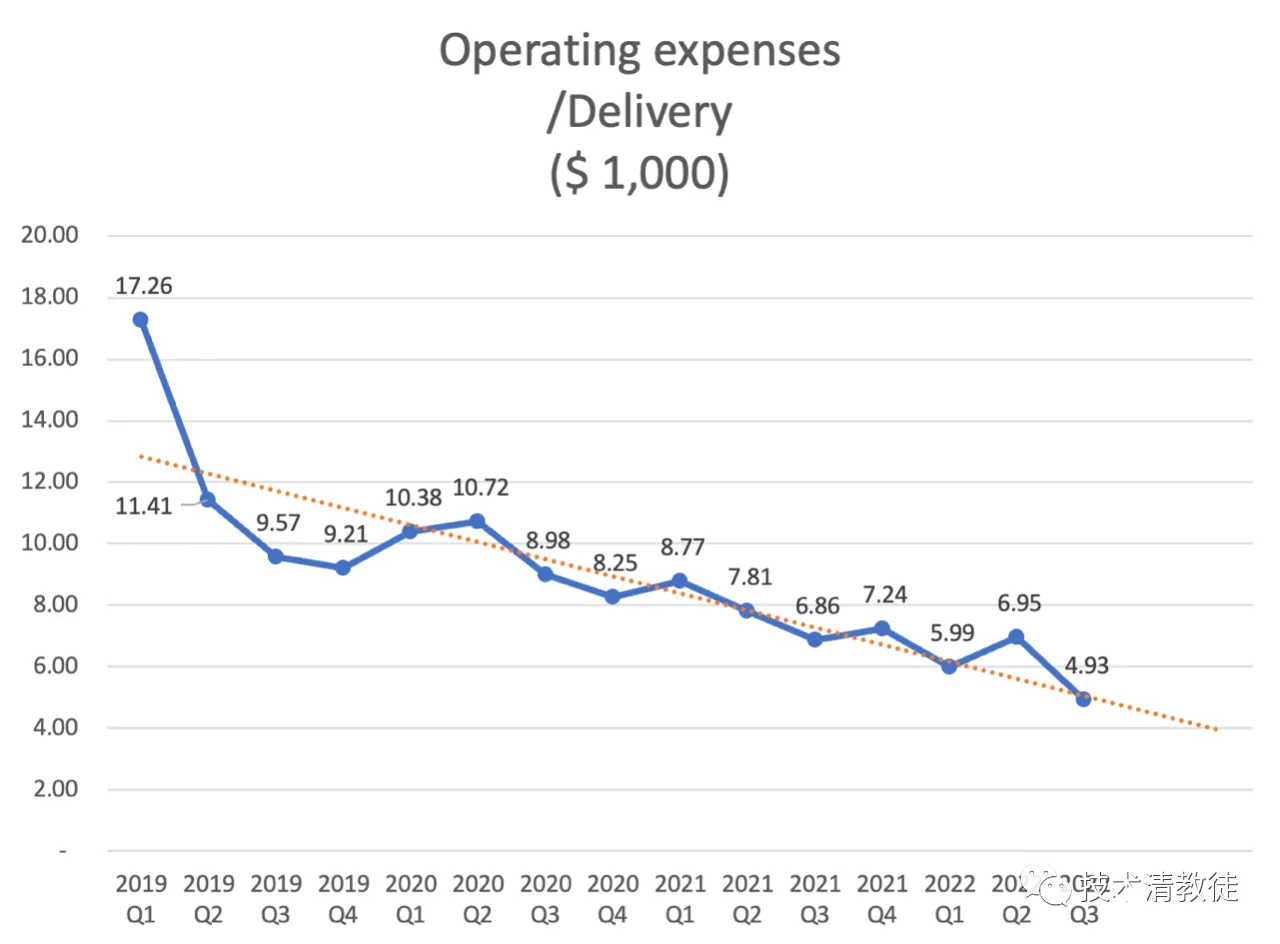
特斯拉本季度最大的亮点之一就是费用控制,能在高通胀的大环境下持续降低单车均摊运营成本实属不易。
利润
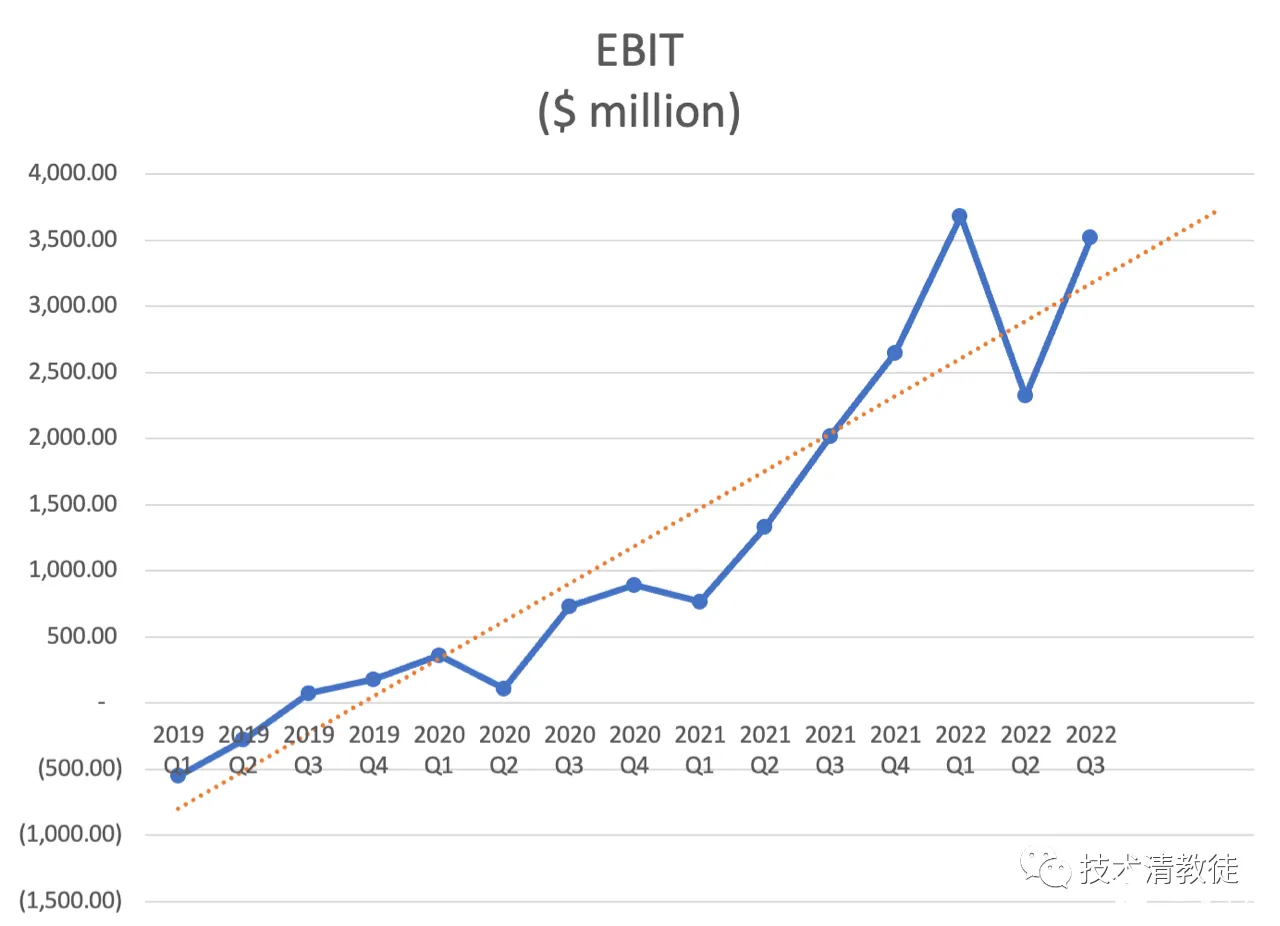
尽管单车毛利下降,但强劲的运营费用控制使得特斯拉的利润重拾升势。
生产资产效率
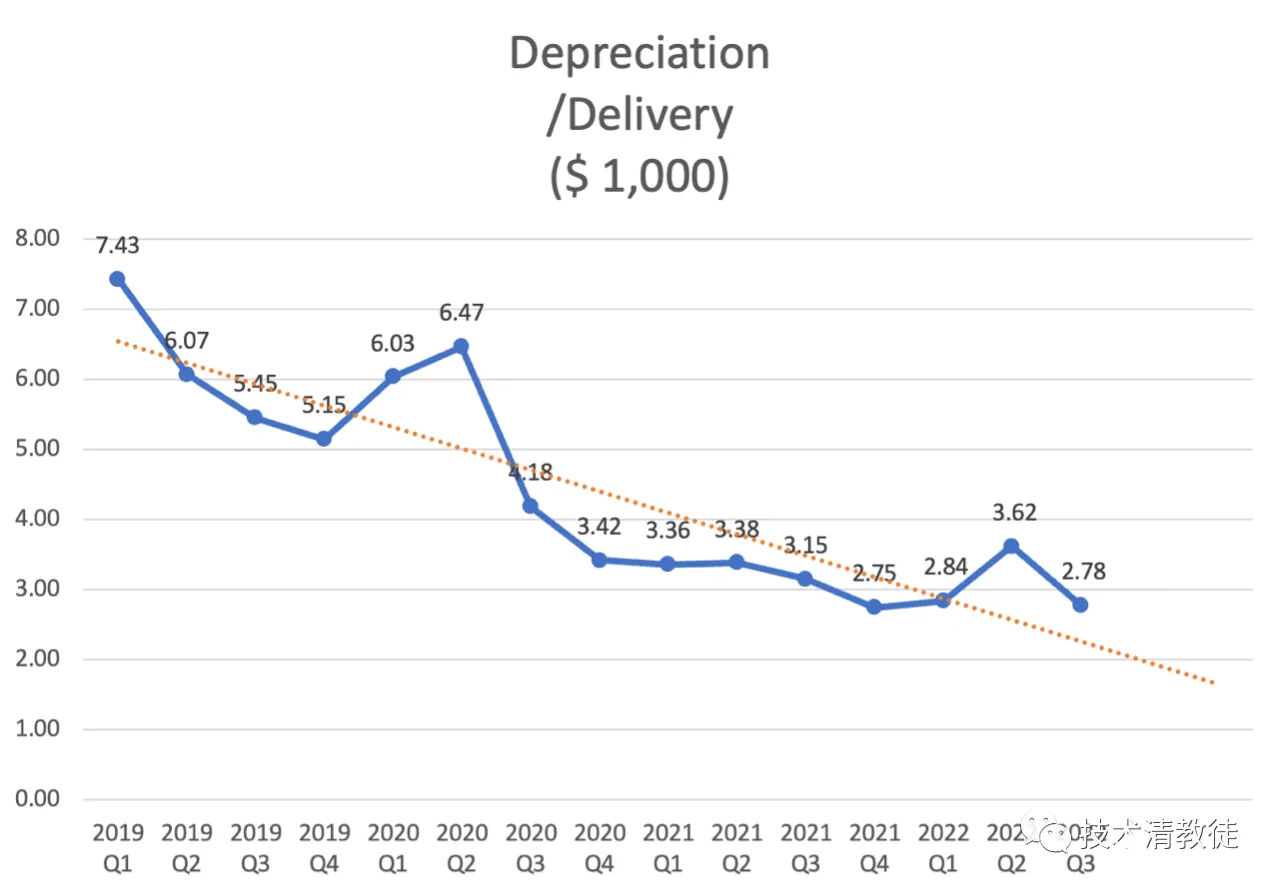
每台车上均摊的折旧 & 摊销继续下降,随着效率持续提升,预计很快会创新低。
研发投入效率
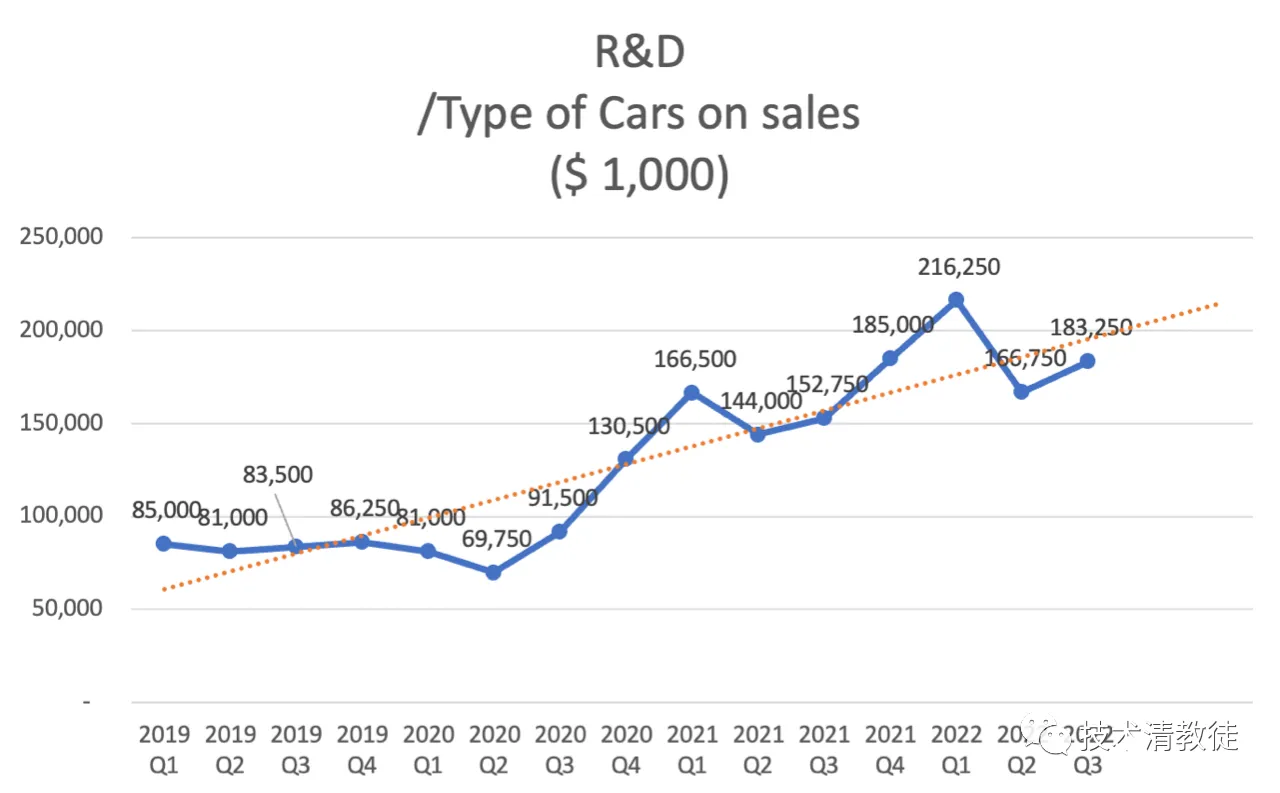
经济衰退时期,尽管特斯拉很难独善其身,但在燃油车红利仍然充足的时代,几乎可以说新能源行业应该是受冲击比较小的行业之一。而且令人欣慰的是,特斯拉已经展示出了迎接冲击的合适姿势 —— 严格控制费用和支出,毕竟在衰退的时代赚五块钱远不如省一块钱的确定性高。