

特约作者 | 朱玉龙
编辑 | 王凌方
继续给大家带来以周终端销售数据(上险数)为基础的市场分析。
从本周数据看,10 月新能源乘用车销量大概率低于 9 月,而且年同比增幅大为缩减,势头不太好。
车企层面,比亚迪单周破 4 万,依旧强势。新势力中,蔚、哪、理依然稳健,但是小鹏跌落,挑战巨大。
10 月进入第三周(2022 年 10 月 17 日 - 23 日)也是年度第 43 周:
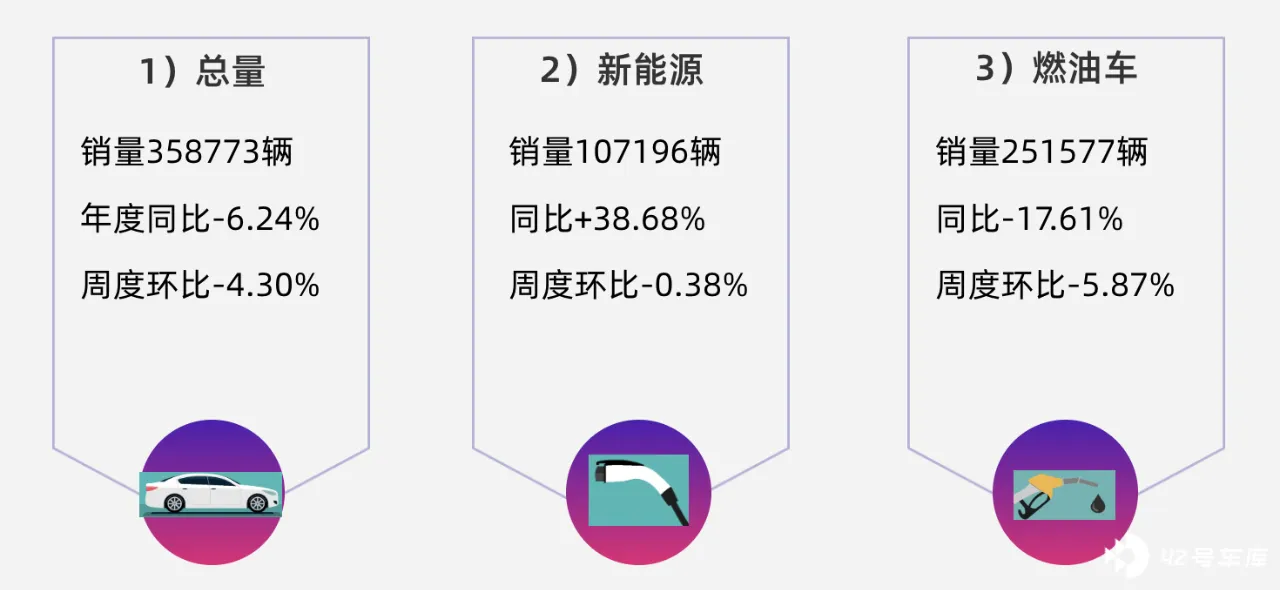
1)乘用车整体周度数据概览:本周汽车市场也不见起色,总体的销量 35.88 万辆,年度同比下降 6.24%,周度环比下降 4.30%;最近三个周 21 天月度累计销量 105.96 万辆,月度累计同比下降 4.91%,和上个月环比 3 个周来看,月度累计环比 - 11.82%。
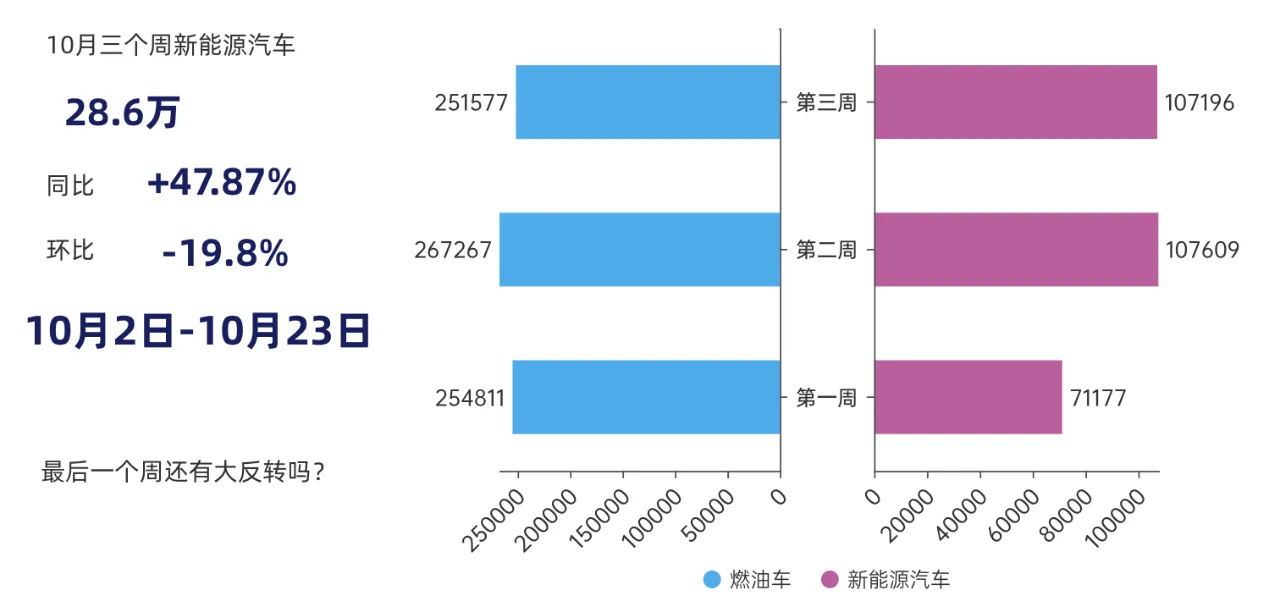
2)新能源乘用车周度数据:本周销量 10.72 万辆,年度同比增长 38.68%,和前段时间动辄 100% 的增速相比,总体增速已经非常小了。而新能源汽车销量周度环比还下降 0.38%;月度累计销量 28.60 万辆,这 3 个周的数据来看,月度累计环比 - 19.77%,大概率 10 月要比 9 月更少一些。
具体厂家:
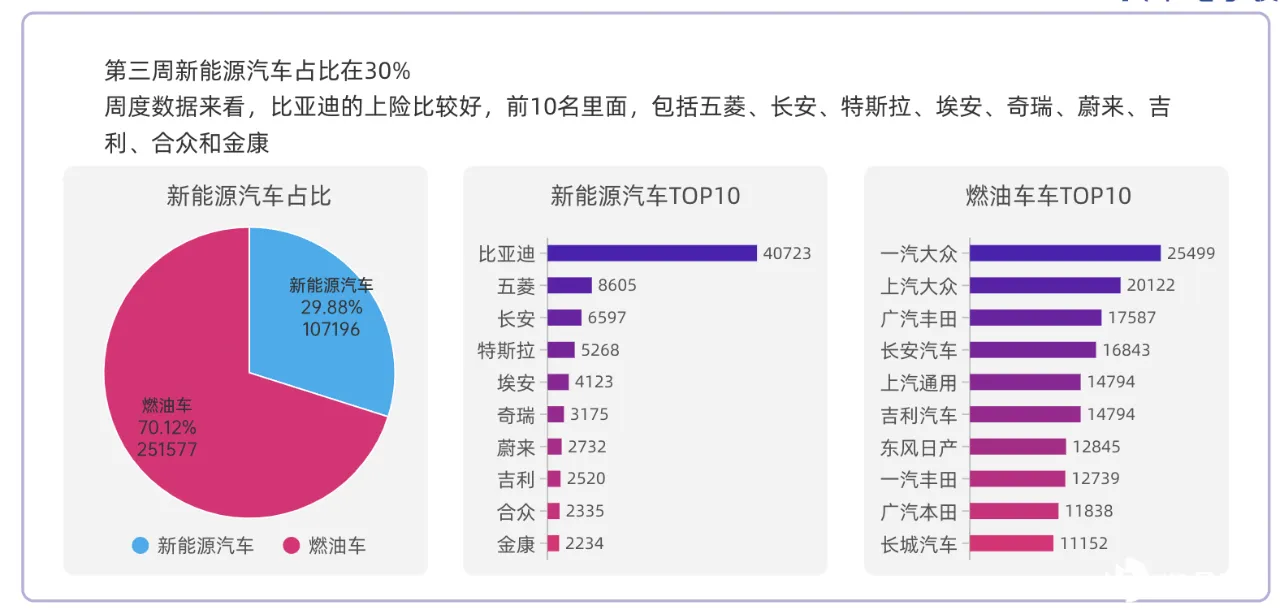
本周前五名的企业主要包括比亚迪汽车 4.03 万辆,上汽通用五菱 8605 辆,长安汽车 6597 辆和特斯拉中国 5268 辆,广汽乘用车(埃安)为 4123 辆。总体这个周的爆发力没有看出来。
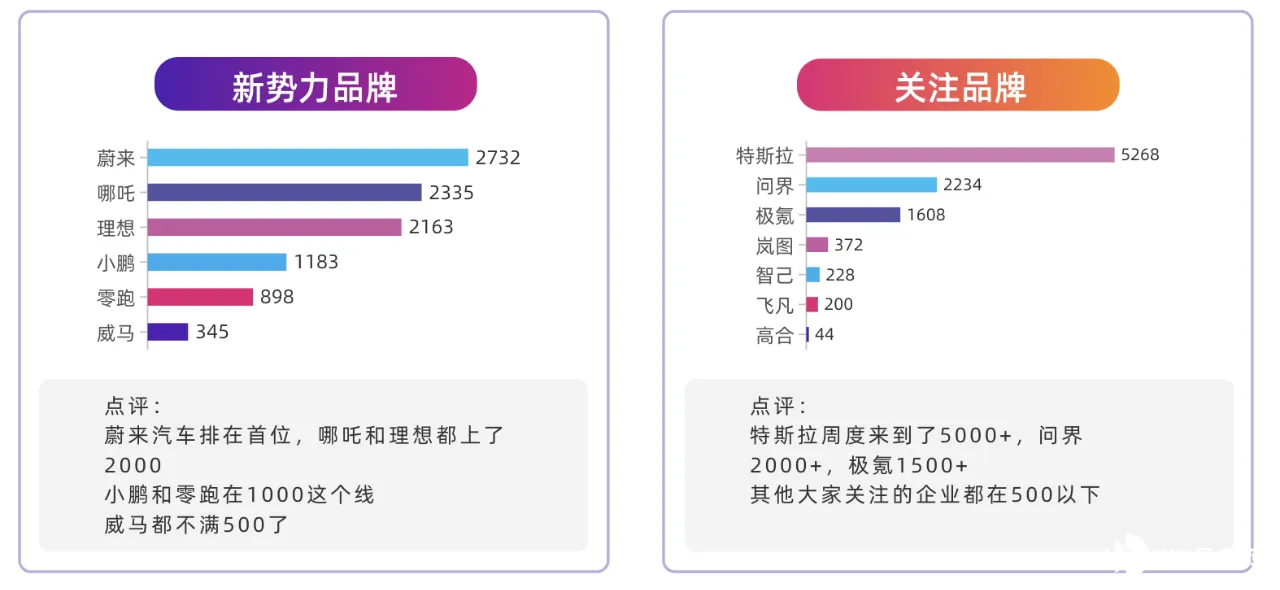
蔚来汽车 2732 辆,主要的车型 ES7 和 ET7 的量比较大,ET5 还处在缓慢爬坡期。
合众汽车 2335 辆 ,哪吒的车辆目前稳定在月销万辆出头,单周在 2500 左右。
问界汽车 2234 辆,爬坡还是比较快的,在新势力里面名列前茅。
理想汽车 2163 辆 ,主销车型切换为 L9。
极氪汽车 1608 辆,和之前的预期稍有差距。
小鹏汽车 1181 辆,目前来看 P7 回落,G9 没起量,对小鹏的挑战比较大。
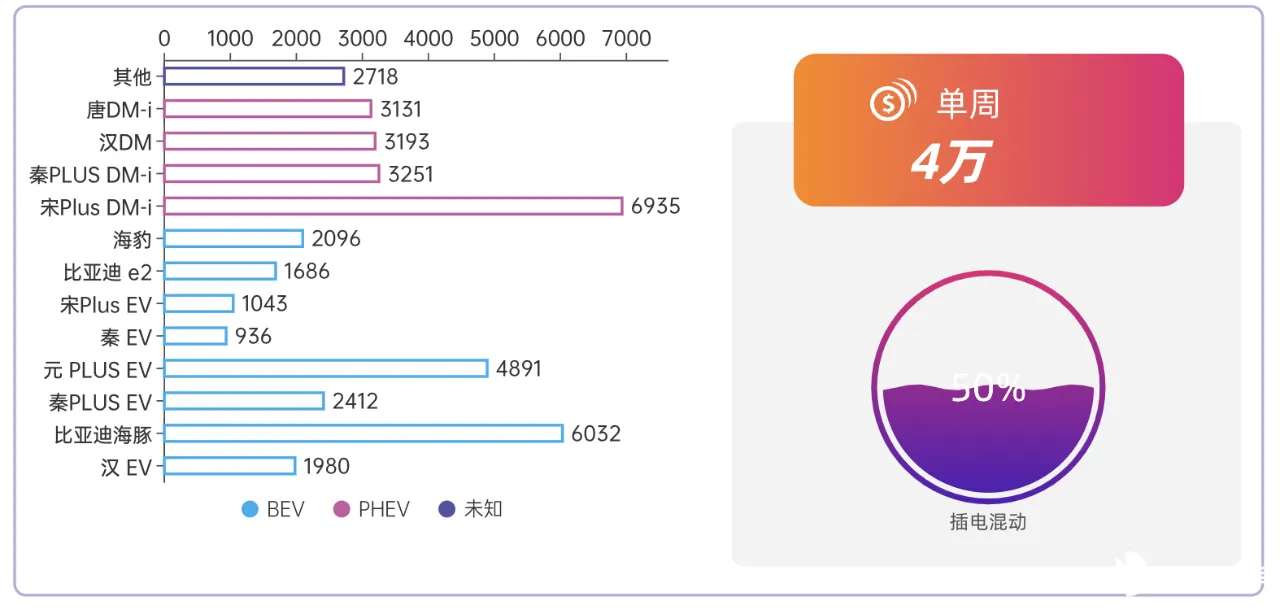
比亚迪目前还是维持 4 万的销量,插电和纯电的车型销量对半开,而海豹的销量也爬坡到了每周 2000 辆以上。
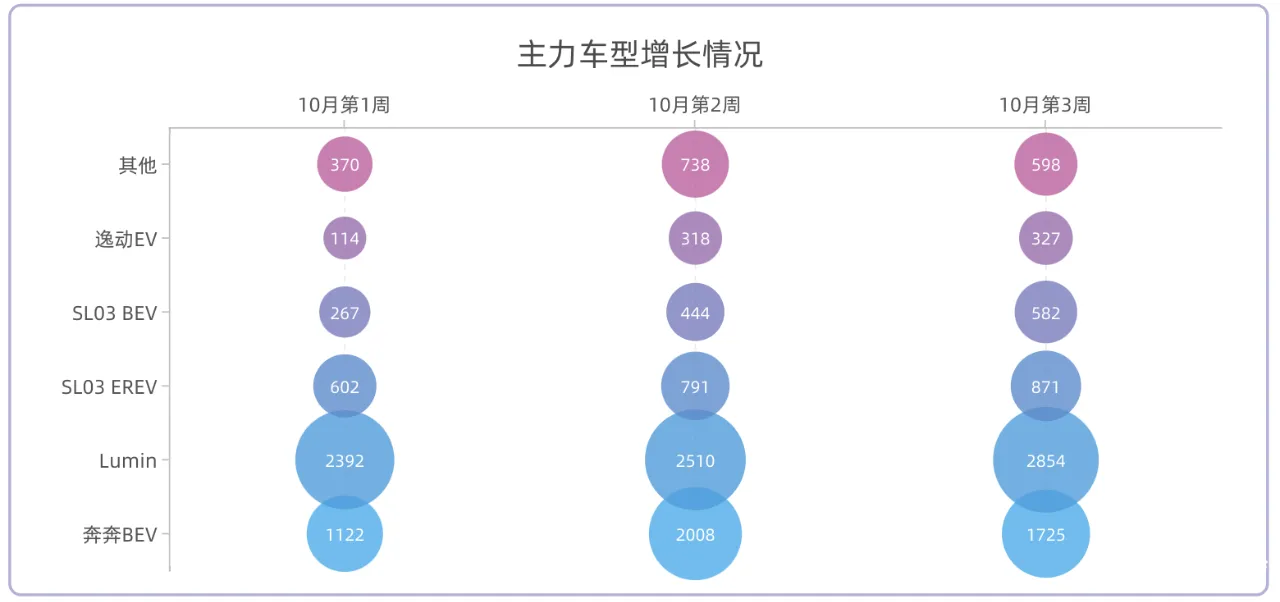
长安的情况,SL03 系列的车型还在爬坡阶段,还需要时间才能形成大规模交付。
即将进入 11 月。2023 年,新能源汽车不再享有补贴,按惯例,年底必然冲量。今年能否旧调重弹,我们会在接下来的周数据专栏中持续关注。







