特约作者 | 痛快舒畅
编辑 | 王凌方
上一篇文章写了头部合资品牌的现状,得到不少读者的肯定与批评。在这里,首先感谢所有读者的留言与互动。大家的留言,我都认真拜读了,希望今后的文章大家继续关注与互动。
今天接着和大家聊一聊,豪华车市场。
我们依旧使用上险量数据作为依据(包含进口销量),通过从销量情况、销量结构和价格变化三个方面,来看一看以 BBA 为代表的豪华车市场,在今年到底有了哪些变化?
是不是 BBA 也真的开始一步一步 「走下神坛 「了?
销量情况:从 BBA 变成 BBAT
(1)市场整体数据:新能源+自主品牌正在快速改变格局
我们先来看一下整体的市场数据:
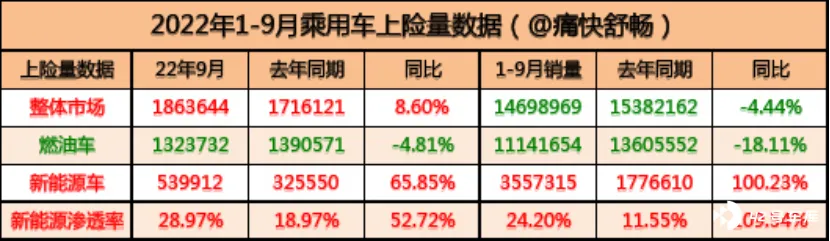
2022 年 9 月,整体市场上险量为 186.36 万辆,同比增长 8.6%;其中燃油车 132.37 万辆,同比下滑 4.81%;新能源 53.99 万辆,同比增长 65.85%;新能源月度渗透率为 28.97%。
1-9 月,整体市场上险量为 1469.90 万辆,同比下滑 4.44%;其中燃油车 1114.17 万辆,同比下滑 18.11%;新能源 355.73 万辆,同比增长 100.23%;新能源年累计渗透率为 24.10%。
再来看分类的市场结构:
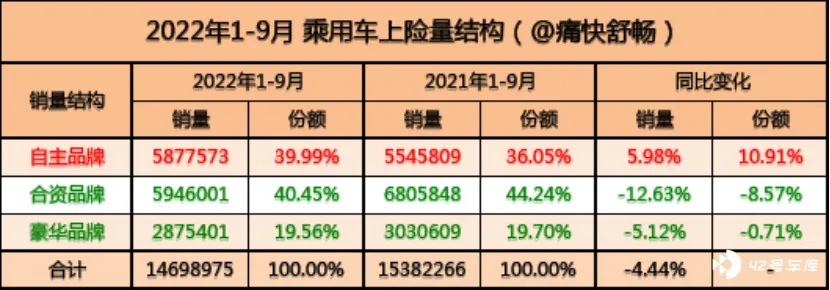
2022 年 1-9 月,自主品牌上险量为 587.76 万辆,同比增长 5.98%;市场份额为 39.99%,比去年同期提升 3.93 个 pct。
合资品牌上险量为 594.60 万辆,同比下滑 12.63%;市场份额为 40.45%,比去年同期下降 3.79 个 pct。
豪华品牌上险量为 287.54 万辆,同比下滑 5.12%;市场份额为 19.56%,比去年同期下降 0.14 个 pct。
可以说,通过这两组数据,基本上可以看出今年的市场趋势:新能源车快速替代燃油车,以及自主品牌快速替代合资和豪华品牌。
曾经高高在上的豪华品牌代表 BBA,无论是绝对销量还是销量份额方面开始触顶下滑了。
(2)豪华品牌数据:BBAT 格局初现
接下来我们来看一看具体豪华品牌的销量榜单:
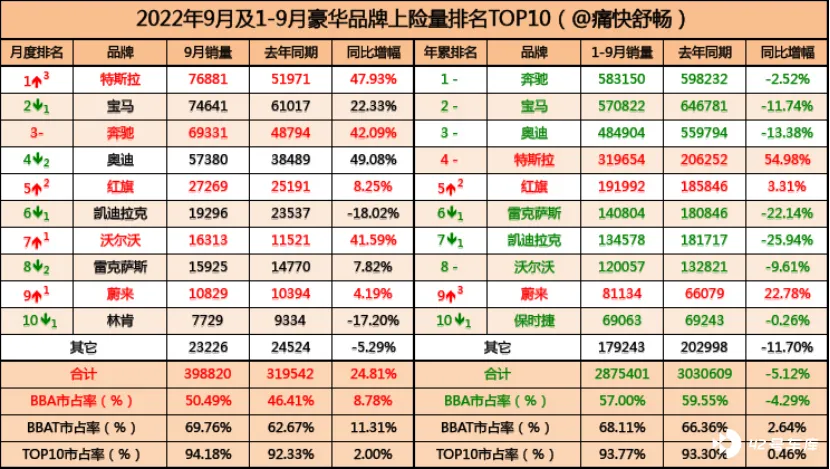
9 月,特斯拉销量 76881 辆,成功超越宝马、奔驰成为豪华品牌销量冠军,同比更是增长了 47.93%;宝马销量 74641 辆,位居第二,同比增长 22.33%;奔驰销量 69331 辆,位居第三,同比增长 42.09%;奥迪销量 57380 辆,位居第四,同比增长 49.08%。
可能很多朋友都会说,BBA 的同比数据不是挺好看的么?
真实原因在于:去年的 7-10 月正是各个合资车企饱受芯片短缺困扰的时间段。所以,今年同期有 20% 以上的增长也是正常的。
关键 BBA 的累计数据和去年同期相比是下降的,这就比较有意思了。
1-9 月,奔驰销量 583150 辆,排名第一,同比下滑 2.52%;
1-9 月,宝马销量 570822 辆,排名第二,同比下滑 11.74%;
1-9 月,奥迪销量 484904 辆,排名第三,同比下滑 13.38%;
有些朋友会说:4 月份华东地区受影响比较大,损失 1 个多月的销量,所以同比下滑 10% 左右也合理呀。
但是,我们一样要看到两点:第一,2021 年受到 「缺芯」 的影响,各个豪华品牌(除了宝马)已经出现了 5% 左右的下滑了。第二,在疫情之后,这次推出的购置税减半政策把 「单车价格(不含增值税)不超过 30 万元的 2.0 升及以下排量乘用车」 也纳入其中,实际上对于豪华品牌的入门车型而言是利好。
因此,从数据上看,BBA 中只有奔驰没有受到太多影响,宝马和奥迪下滑较为明显。受影响更为严重的是二线豪华品牌:雷克萨斯、凯迪拉克,销量同比下滑均超过 20%。
前 9 个月,实现销量同比增长的只有特斯拉、红旗和蔚来,他们分别增长为:54.98%,3.31% 和 22.78%(本质上也符合:新能源+自主品牌的大趋势)。
在豪华品牌中,扣除特斯拉之后,我们会发现,整体豪华品牌的销量下滑超过 6.11%。可以说,今年的豪华车市场,就是特斯拉+蔚来表现亮眼了。
从月均销量来看,奔驰和宝马月均销量超过 6 万辆,奥迪有些掉队在 5 万辆左右,特斯拉月均销量大于 3.5 万辆,红旗、凯迪拉克、沃尔沃和雷克萨斯的月均销量大于 1 万辆。
最晚到明年,我们可能可以看到,头部豪华品牌的格局就演变成为 BBAT,甚至是 BBTA 的格局了。
销量结构:奔驰越来越豪华,宝马主推国产化、奥迪开始掉队
我们接着来看 2020-2022 年 BBA 各级的轿车和 SUV 的销量结构变化。
(1)轿车市场(含进口):奔驰、宝马聚焦中大型及以上高利润车型
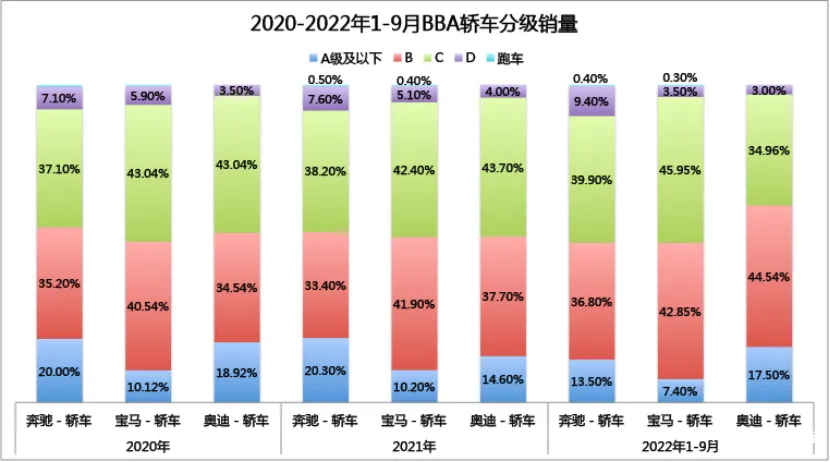
在 A 级及以下市场上,奔驰入门轿车的占比已经从 21 年的 20.3% 缩减到 22 年 1-9 月的 13.5%;宝马入门轿车的占比从 21 年的 10.2% 缩减到 22 年 1-9 月的 7.4%;奥迪则从 21 年的 14.6% 提升为 22 年的 17.5%。
在 B 级市场,宝马 3 系的销量领先,其次是奥迪 A4,奔驰 C 级第三,但三款产品的累计销量差距也就是在 1 万辆左右。
在 C 级市场,这是 BBA 最为主力的市场,宝马 5 系 13.44 万辆,奔驰 E 级 11.08 万辆,奥迪 A6L 只有 8.85 万辆。
奥迪的明显在更高级别的市场开始掉队了。
在 D 级市场,都是各家的旗舰进口车型为主,仅奔驰的份额在增加,占比接近 10%,宝马与奥迪的旗舰轿车占比都只在 3% 左右,还有继续下滑的趋势。奥迪则是最没有存在感的,旗舰轿车的份额比去年减少了超过 8 个百分点。
从轿车市场的结构来看:奔驰和宝马在不断缩简入门销量,增加 E 级以上产品销量,只有奥迪通过增加入门产品销量来维持整体销量。
如果我们对照奔驰今年发布的战略来看:强调利润为先、强调百万元以上车型是奔驰最大的优势,缩减 A 级车市场的产品规模与投资。就会对这样的销量结构表现丝毫不觉意外了。
(2)SUV 市场(含进口):奥迪只能通过 A 级入门级产品维持销量
SUV 的销量结构和轿车是基本一致的。
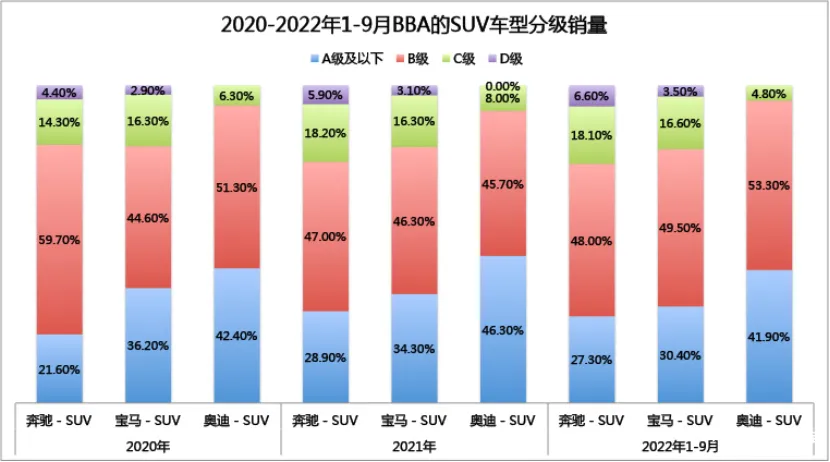
奔驰和宝马都在缩减 A 级 SUV 的销量和规模,逐步聚焦于 B 级及以上的高利润产品。而本就缺少旗舰级 SUV 的奥迪,在大型 SUV 方面可以说是空白,即便下探到中大型 SUV,奥迪的销量占比也仅仅只有 4.8%。而奔驰与宝马的旗舰级 SUV(中大型+大型),销量占比分别达到了 24.7% 和 20.1%。
所以,为了维持销量,奥迪不得不提升入门级 SUV 产品的销量,导致 A 级及以下 SUV 的销量占比超过了 40%,而奔驰和宝马同级别产品的占比都只有 30% 左右。
(3)BBA 销量结构:奔驰、宝马一二线城市销量占比超 2/3
我们再来看一看奔驰、宝马和奥迪在不同量级城市的销量占比:奔驰在一二线城市的销量占比为 74.26%,宝马为 73.23%,奥迪最低为 70.74%(特斯拉反而是最高的 93%)。
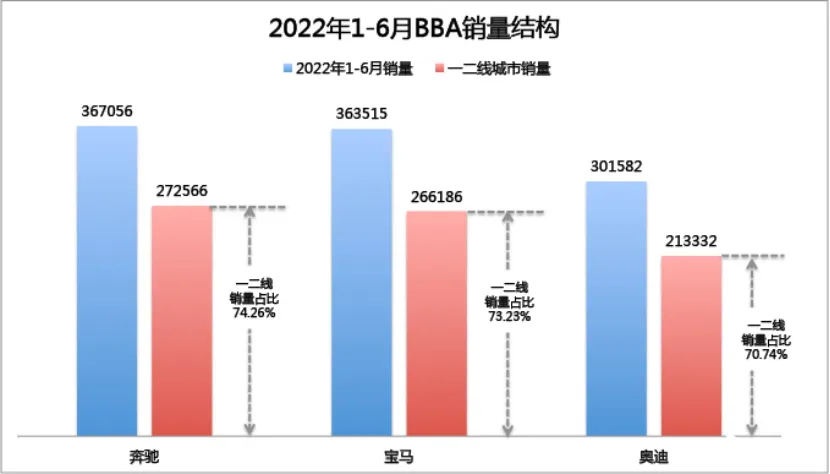
从地区影响力上,也可以看出奥迪产品在下沉。
可以看到,奔驰聚焦更加高端的市场,而缩减入门产品和销量;宝马则是通过 X5,加速中高端车型的国产化来进一步提升销量;奥迪则面临着严重的产品力不足,只能通过价格杠杆和多销售入门车型来保持住销量了。
BBA 的均价水平:奔驰 50 万+,宝马 40 万+,奥迪 30 万+
我们再来看一下 BBA 在今年上半年的产品价格结构及均价水平。
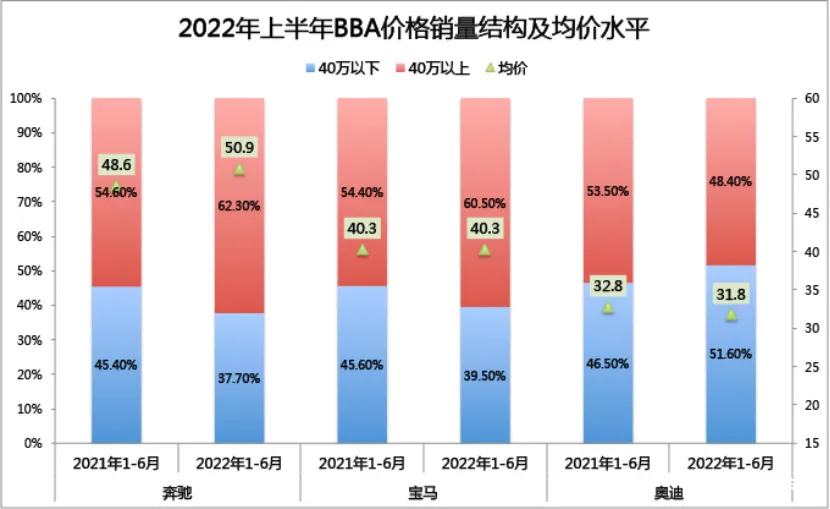
奔驰:40 万以上价位产品的销量占比从 21 年上半年的 54.60% 提升到 62.30%,带动整体均价从去年同期的 48.6 万元提升到 50.9 万元,提升了 2.3 万元;
宝马:40 万以上价位产品的销量占比从 21 年上半年的 54.40% 提升到 60.50%,由于 X5 的逐步国产导致整体均价没有变化,维持在 40.3 万元;
奥迪:40 万以上价位产品的销量占比从 21 年上半年的 53.50% 下滑到 48.40%,从而导致整体均价从去年同期的 32.8 万元下降到 31.8 万元,下降了 1 万元;
从三个豪华品牌的均价水平来看:奥迪无论是销量结构还是均价水平已经开始全面落后于奔驰和宝马了。即便奥迪选择降价保销量,2023 年也非常有可能被特斯拉所超越。
BBA 转型的困局:豪华品牌们正在逐步走下神坛
通过前面整体市场的数据,我们能够看到趋势:新能源和自主品牌在快速改变市场。
那么 BBA 的销量结构中,新能源到底是否给力呢?
(1)整体销量结构
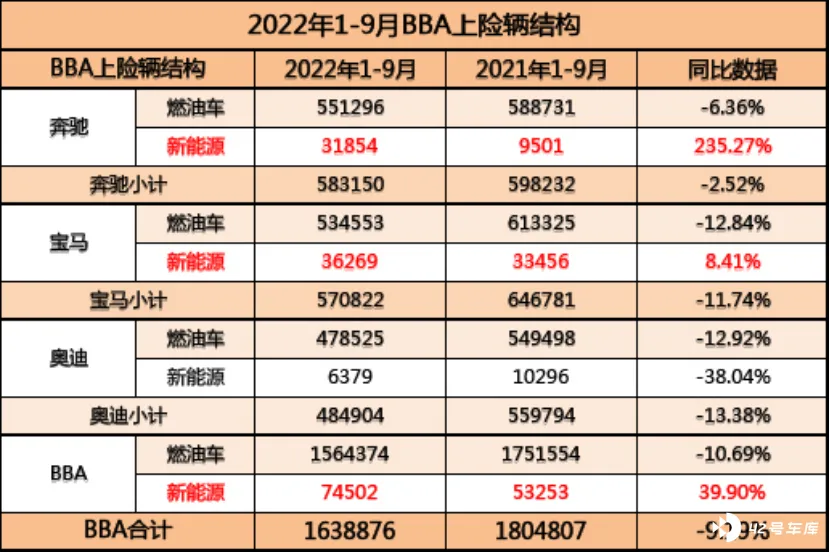
奔驰:1-9 月燃油车销量 55.13 万辆,同比下滑 6.26%;新能源销量 3.19 万辆,同比增长 235.27%,新能源占总销量的 5.46%。
宝马:1-9 月燃油车销量 53.46 万辆,同比下滑 12.84%;新能源销量 3.63 万辆,同比增长 8.41%,新能源占总销量的 6.35%。
奥迪:1-9 月燃油车销量 47.85 万辆,同比下滑 12.92%;新能源销量 0.64 万辆,同比下滑 38.04%,新能源占总销量的 1.32%。
BBA 燃油车的销量都是处于加速缩减的状态,同时他们的新能源占比也远低于整体市场的渗透率。
其中,奥迪是唯一的燃油车和新能源销量都是同比下滑的品牌;奔驰则依靠插混的销量增长赢回了部分市场;而宝马依旧是在纯电领域走得最快的豪华品牌。
(2)新能源销量结构
宝马新能源销量最好,也是今年纯电车型投放最多的豪华车企,今年共有 3 款纯电车型在售,其中 iX3 是 BBA 新能源的明星车型,1-9 月销量 17779 辆。
奔驰在去年推出了 E 系插混车型,在今年 1-9 月销量 15866 辆,带动了奔驰新能源整体销量的增长。但是,主力的 EQA/B/C 甚至到 EQE 和 EQS 的销量表现平平。
奥迪虽然通过上汽奥迪推出了 Q5L e-tron 车型,但今年的销量表现依旧可以用惨淡来形容 —— 只有 1122 辆,还不及宝马 iX3 的销量零头。
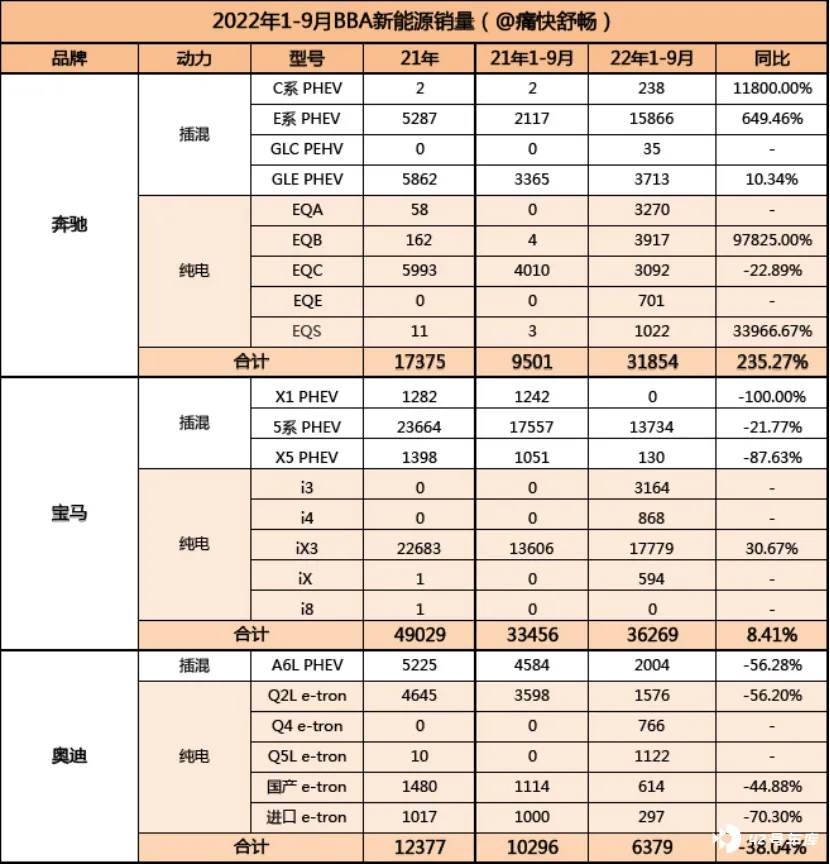
BBA 在新能源领域转型的乏力也可以通过各家车型的价格变动看的出来:奔驰 EQS 曾经一度降价 30 万+;宝马 iX3 也是在全系官降 7 万元后,才实现销量的些许突破;Q5 e-tron 顶配的正式上市价格,比预售价降低了 3.05 万元,即便如此销量表现也依旧不佳。
在燃油车时代,「官降」 对于任何一个豪华品牌而言,都是非常罕见的事情。但是,在新能源领域,上述的官方降价现象则是层出不穷。
这也从另外一方面体现出,豪华品牌新能源转型的所面临的困局 —— 用燃油车的方式来造新能源。这也直接导致与特斯拉等新势力相比,BBA 在新能源产品力上的大幅落后(已经是不争的事实了)。
传统燃油车的销量在下滑,而新能源产品又不给力,BBA 们似乎已经有点赶不上这个时代了。
以 BBA 为代表的豪华品牌销量下滑,意味着豪华品牌们很难继续通过简单的产品投放、渠道扩张获得增量人群了。所以,奔驰和宝马的策略是更加强调利润为先,并尽可能提高存量市场的毛利率。
但在汽车行业全面向新能源转型的阶段,如果传统豪华品牌继续一味强调提高毛利、利润优先,这在本质上就是保守,甚至属于躺平,未来必须要面对的是销量和份额的进一步萎缩。
如今,即便强大如 BBA—— 曾经占据了 60% 的豪华车市场,也将面临新能源+自主全新品牌崛起的双重挑战。
时代的车轮从来都是滚滚向前,并不会以某些品牌的保守而停下来。