特约作者 | 朱玉龙
编辑 | 邱锴俊
10 月收官,没有奇迹,市场景气度在下滑。
10 月第四周的数据(2022 年 10 月 24 日 - 30 日)也是 10 月底的最后一个周。新能源乘用车当周的终端销售(上险数)依然同比增长 36.90%,但是增幅已经大幅下跌。燃油车更惨,周同比下跌 20%。
看起来新能源风景这边独好,但寒气已经传导到了每一个人。
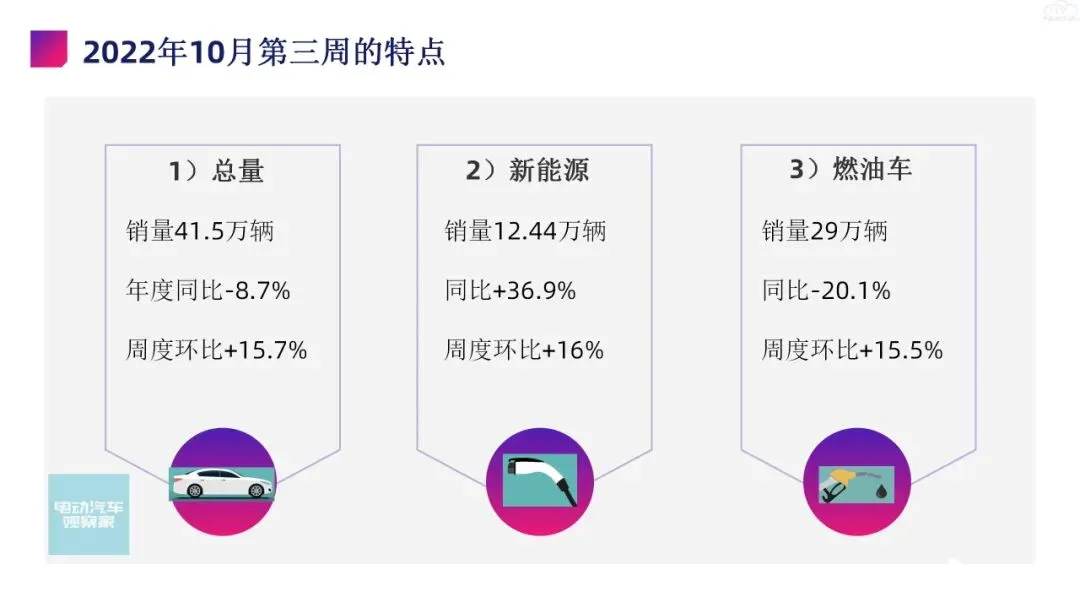
总体的数据来看,主要有以下特点:
1)乘用车总量:
销量 41.5 万辆,年度同比下降 - 8.70%,周度总算比上周强,环比增长 + 15.67%;
月度 28 天累计销量 147.5 万辆,同比 - 6.01%,月度环比 - 15.17%。
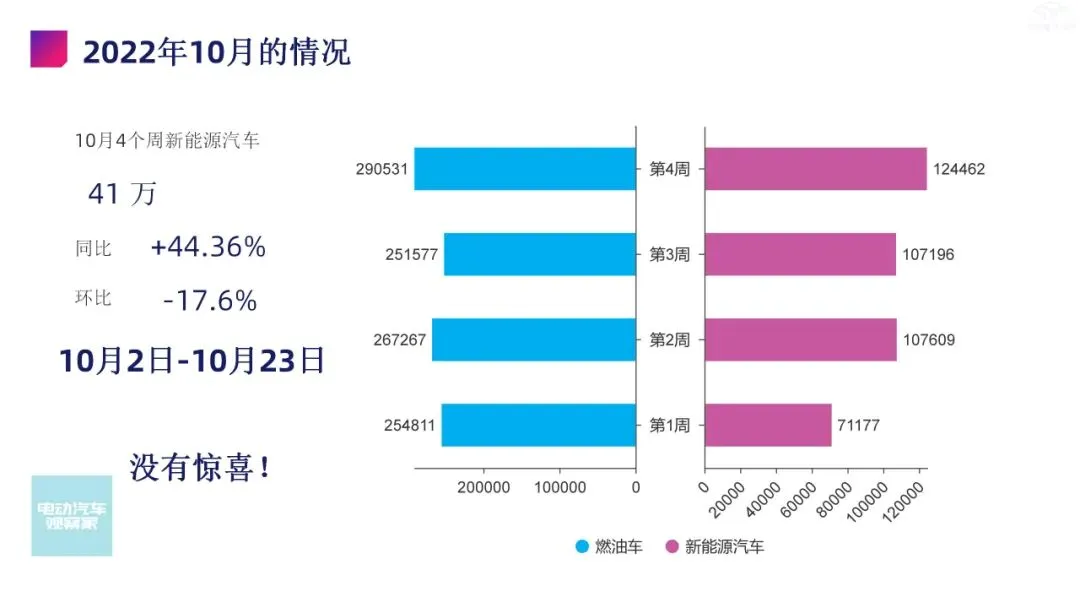
2)新能源乘用
销量 12.44 万辆,年度同比增长 + 36.90%,周度环比增长 + 16.11%;
月度 28 天销量 41 万辆,月度累计同比 + 44.36%,月度累计环比下跌 - 17.63%。
3)燃油车
这个周度 29 万辆,同比 - 20%。燃油车和新能源的差距明显。特别是去年燃油车缺芯片基数低,今年又有 5% 购置税的减免。这个数据对比能让我们看到汽车消费的动力之疲弱。
对具体厂家的点评:
10 月第 4 周,各个车企的数据基本来了。
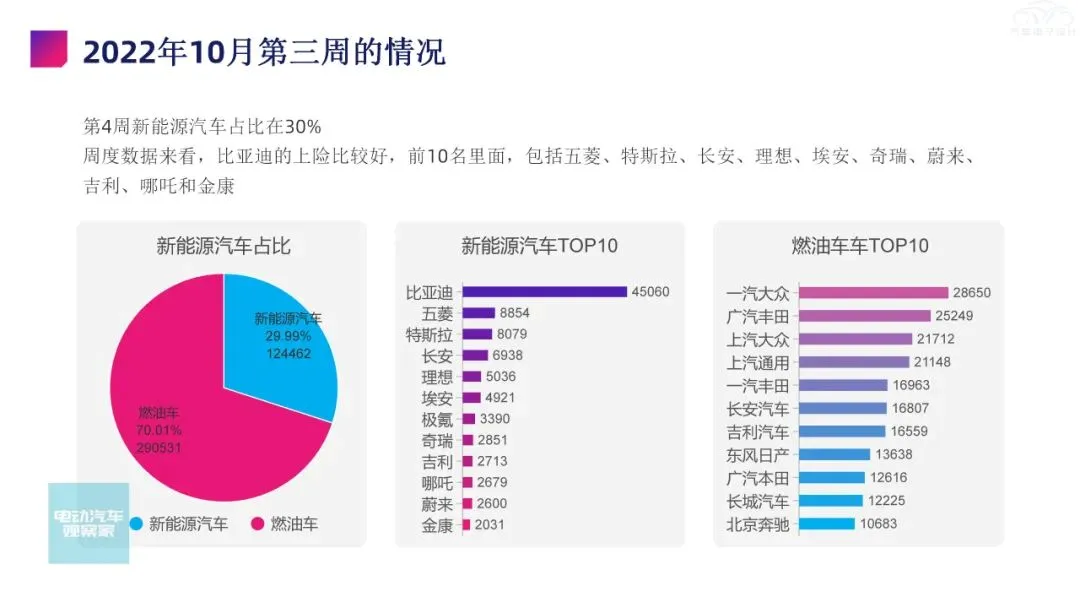
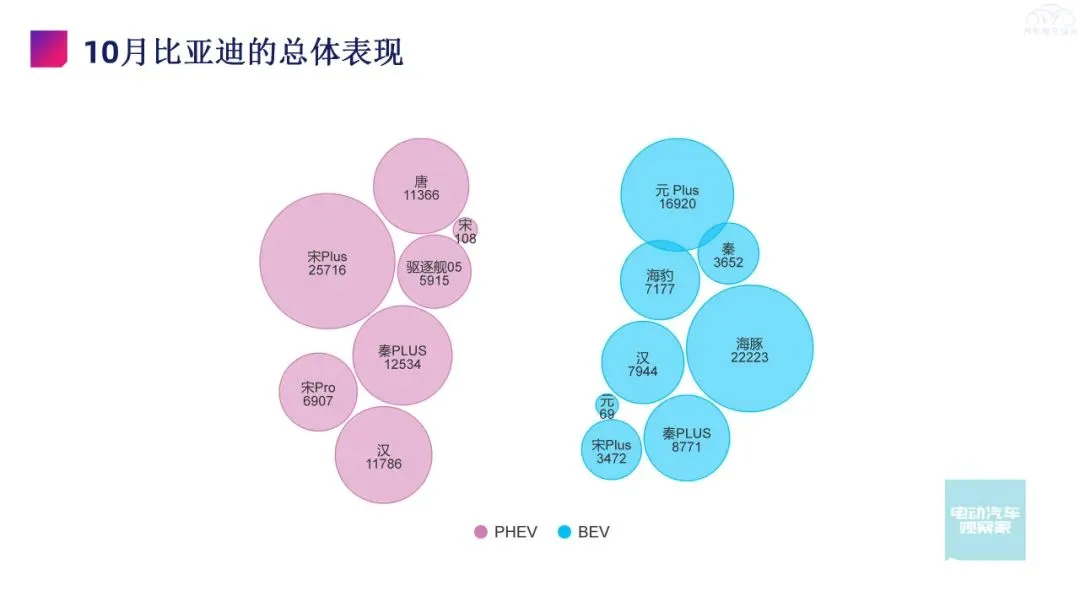
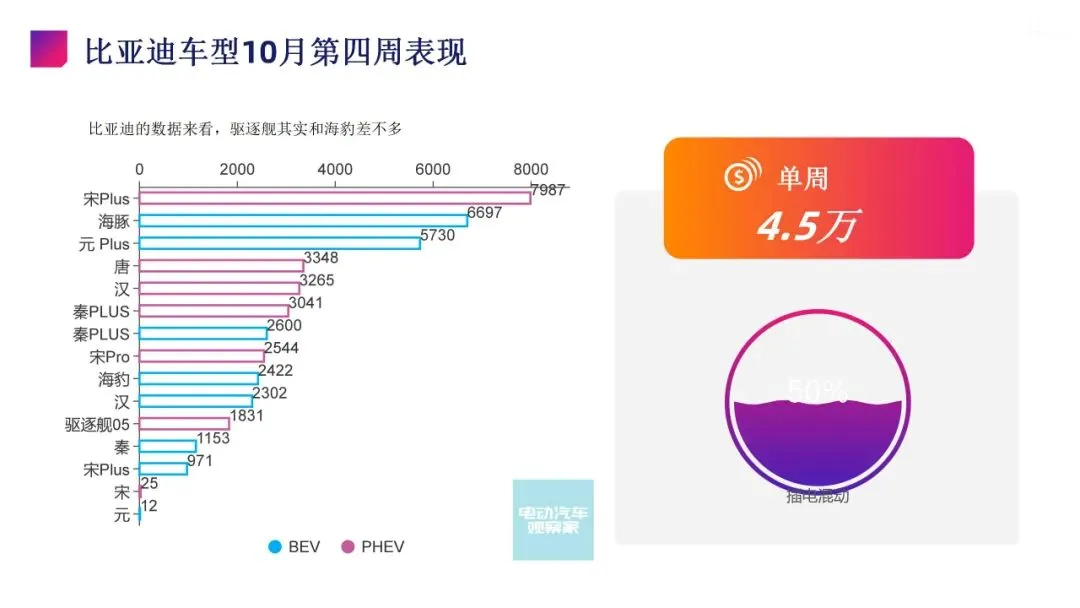
比亚迪单周 45060 台,数据比上周提高了 5000 台。海豹和驱逐舰都在上量。在纯电动销量环比增长有限下,DM-i 系列车型的需求不错。
五菱单周 8854 台 ,数据基本单周卡在 9K 以下。
特斯拉单周 8079 台,预计下个月开启本个季度对中国市场的集中交付周期。由于特斯拉降价,所以终端销量依旧还能保持不错水平。
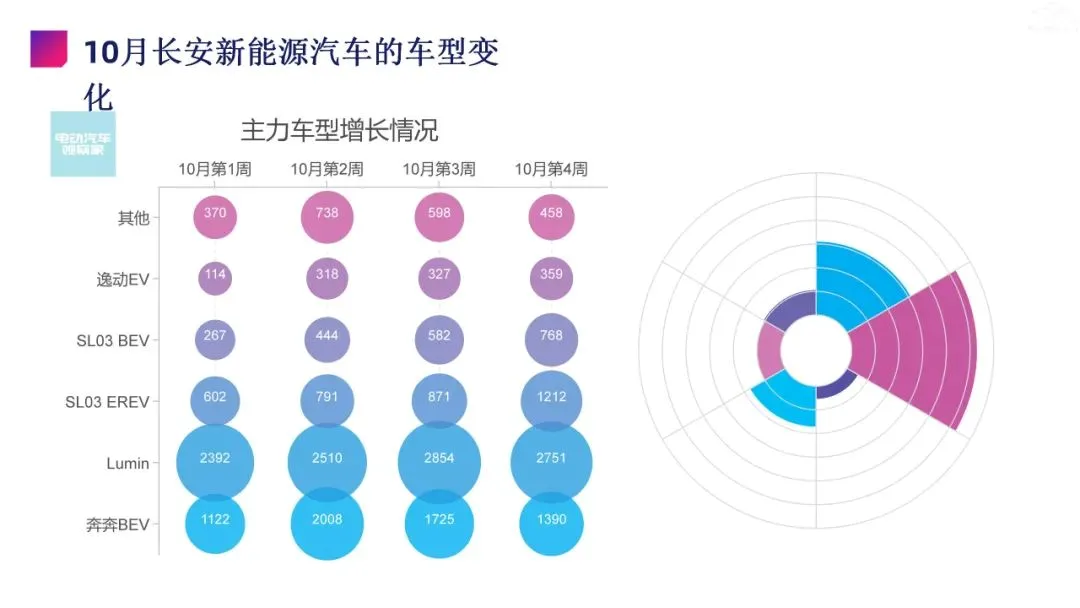
长安单周 6938 台,一个月来看长安汽车的深蓝系列的数据非常不错。SL03 系列的车型还在爬坡阶段,估计到 12 月大规模交付效果就比较明显了。
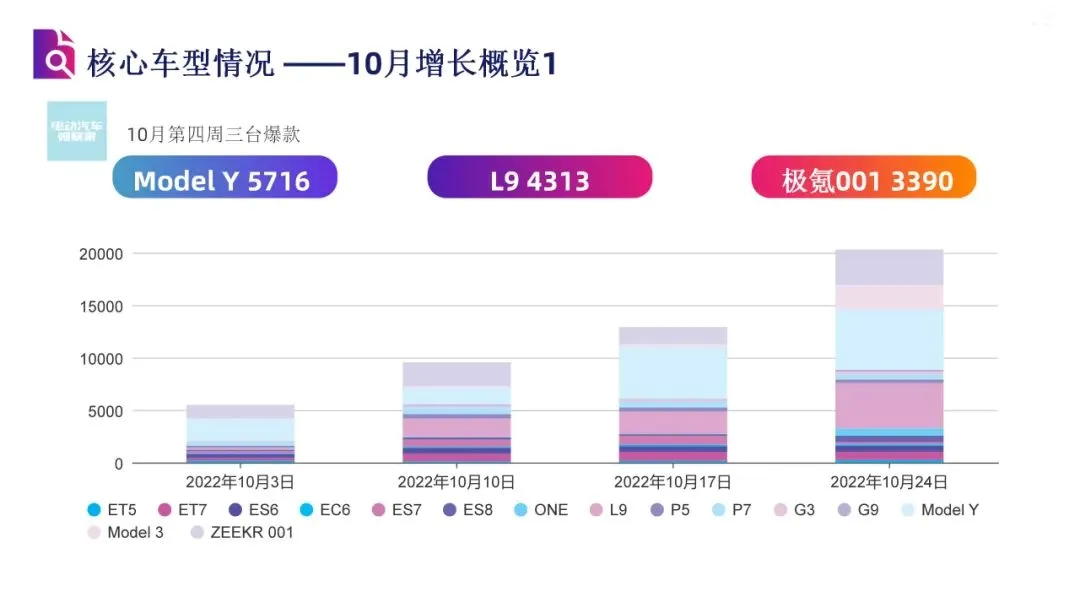
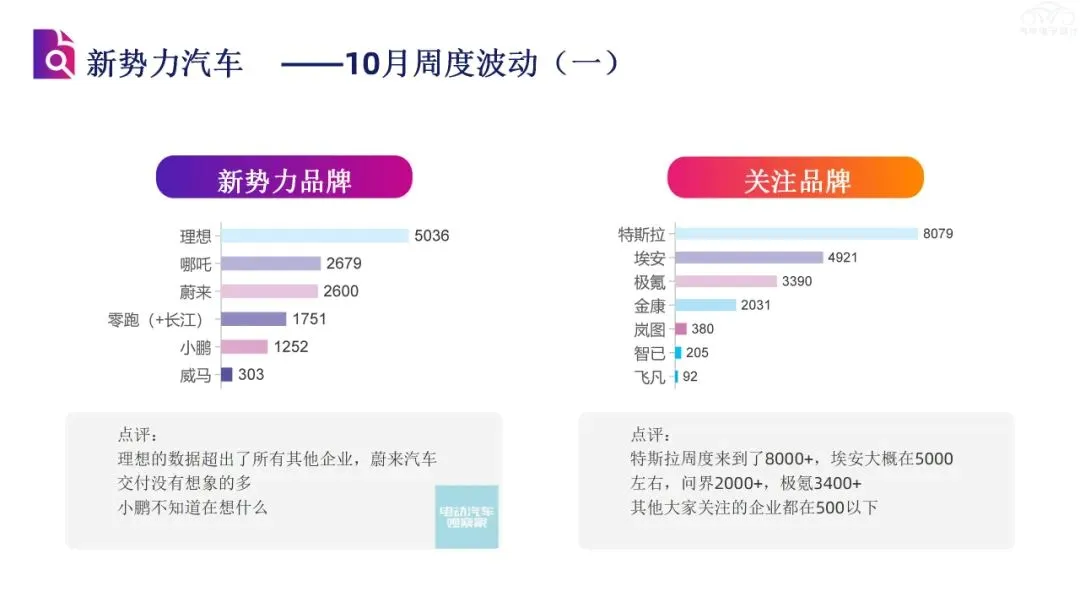
理想单周 5036 台,基本翻倍了,4 个周 28 天 9200+,一个周顶半个月。
埃安单周 4921 台,4 个周 1.6 万台。
极氪单周 3390 台,4 个周 8573 台。
小鹏单周 1252 台,4 个周 4358 台。
奇瑞单周 2851 台。
吉利单周 2713 台。
哪吒单周 2679 台。
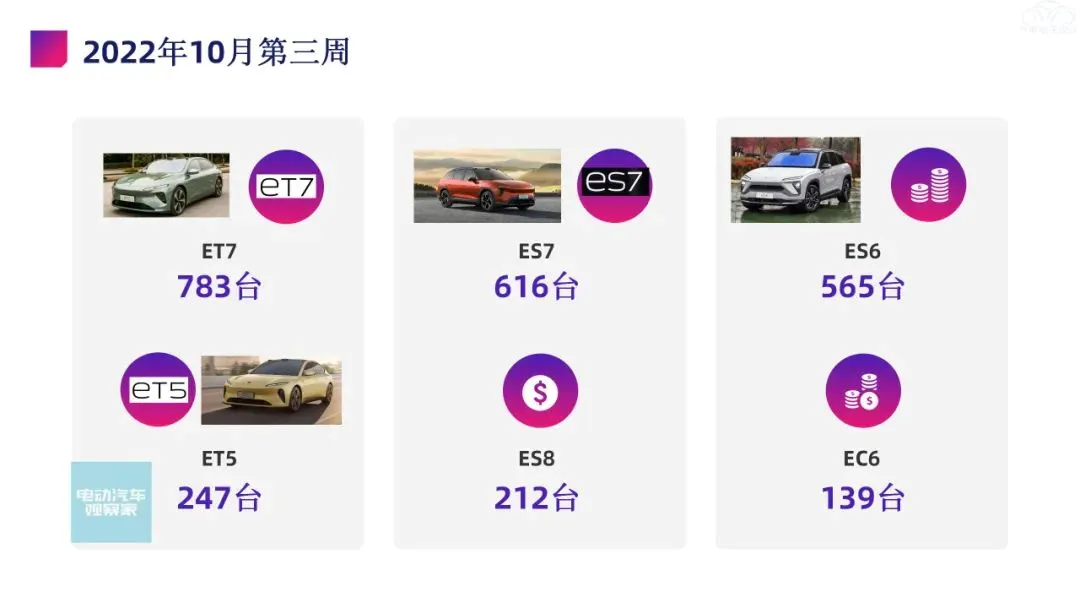
蔚来单周 2600 台,目前比较大的问题还是在产能供给端,合肥疫情对交付的影响挺大。
问界单周 2031 台,四周 8400 + 台,华为的影响力在这台车型上充分兑现。