

特约作者 | 朱玉龙
编辑 | 邱锴俊
这是 11 月的第一个周,从本周看,新能源汽车市场似乎有企稳态势,但动力仍然不足。燃油车低迷态势则积重难返。
从 2022 年 10 月 31 日 - 11 月 6 日,年度第 45 周的数据和简单点评如下:
乘用车整体销量概览
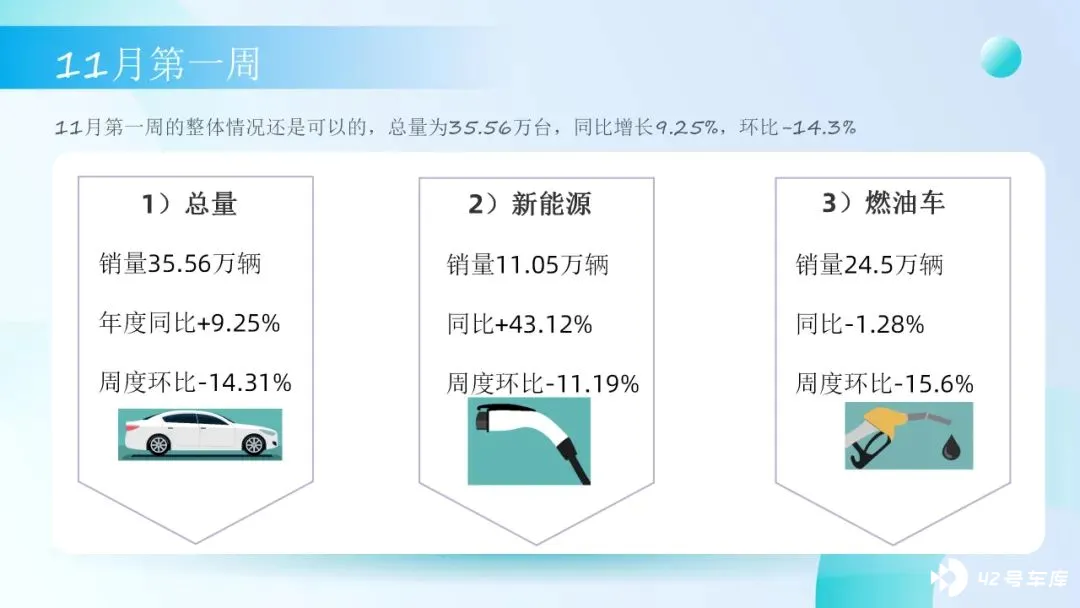
本周销量 35.56 万辆,年度同比增长 + 9.25%,周度环比下降 - 14.31%,从整个数据来看 35.5 万也算是正常水平。
新能源乘用车销量
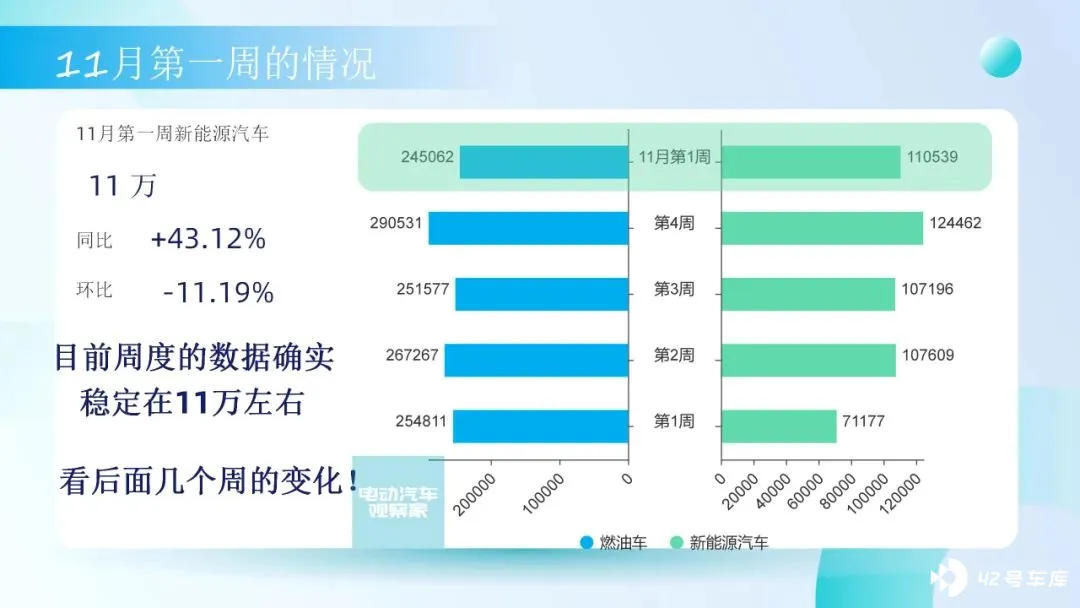
本周销量 11.05 万辆,年度同比增长 + 43.12%,周度环比下降 - 11.19%,这个数据相比 10 月第一周要好不少,但是基本和之前的数据出入不大。
传统汽车
本周传统汽车销量 24.5 万辆,同比下降 - 1.28%,周度环比下降 - 15.6%。从目前的情况来看,燃油车的整体销量在年底也处在一个比较弱销售周期。
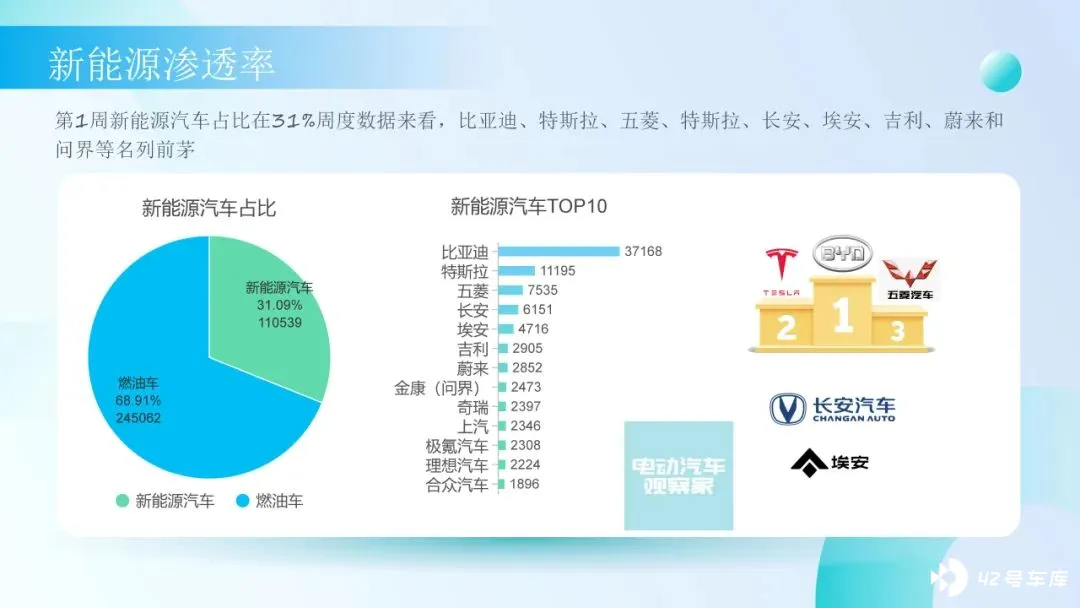
领先的头部车企仍然是比亚迪、特斯拉和五菱。比亚迪 3.72 万辆,仍然是绝对领先的存在。
特斯拉 1.1 万台,看来降价大招不能停啊,目前 Model Y 的量占了绝大部分,Model 3 非常没有存在感。
五菱 7535 台,低价车型的需求相对稳固。
埃安 4716 台,11 月开始冲量了。
吉利(不计极氪)也有 2905 台,虽然不惊艳,但在稳步上升。
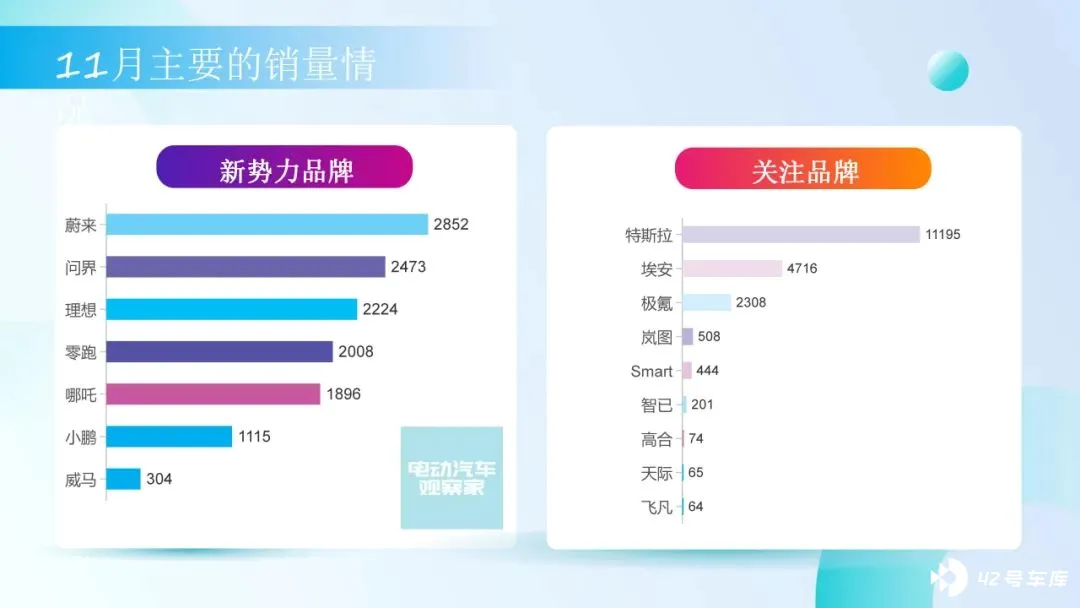
主要关注的新势力车企:
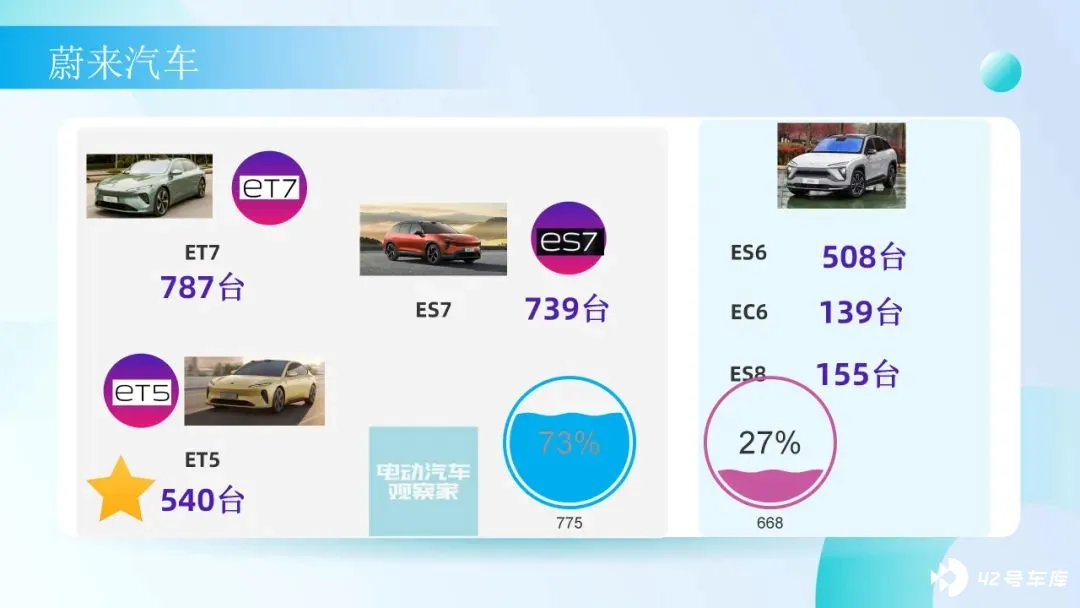
新造车势力近来势头不佳,一方面头部企业销量上攻势头明显停滞;另一方面部分品牌已经掉队,剩下的玩家越来越少。
蔚来 2852 台,这里三驾马车 ET7、ET5 和 ES7 都有不错的表现,可以看到后续的拐点是 ET5 逐步交付。但是老车型 668 系列好像不太给力了,现在 775 系列占比 73%,668 占比 27%。
理想汽车 2224 台,L8 开始交付 1 台。
零跑 2008 台,包含零跑和长江,我把两个数据合并了。
合众(哪吒)1896 台,这个周的数据稍微有点少。
小鹏 1115 台,这个冬天格外寒冷,不过 G9 开始逐步交付了,后续的量会起来。
威马 304 台。不说它了,不知道说啥好。
两个创新品牌问界和极氪值得称赞。问界 2473 台,如果放新势力里能当老二。随着价格调整,问界后面坐二望一,等到 M7 开始交付以后会有更大的冲量。
极氪 2308 台,很给力啊。
小结
11 月的数据客观反映了当前汽车零售的动力不足的问题,新能源汽车也不能免俗,持续的高增长已经有些难以为继。






