

作者:朱玉龙
由于最近一直在跟踪周度的数据,10 月份乘用车国内上险数据不好的大印象还是一直存在的。实际出来的数据:
-
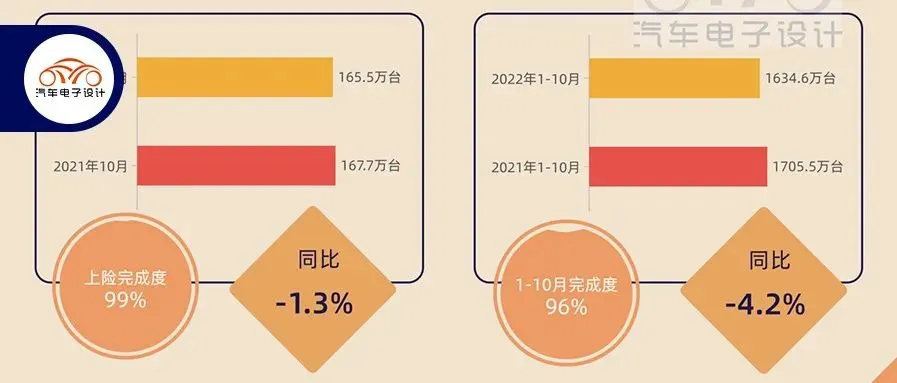
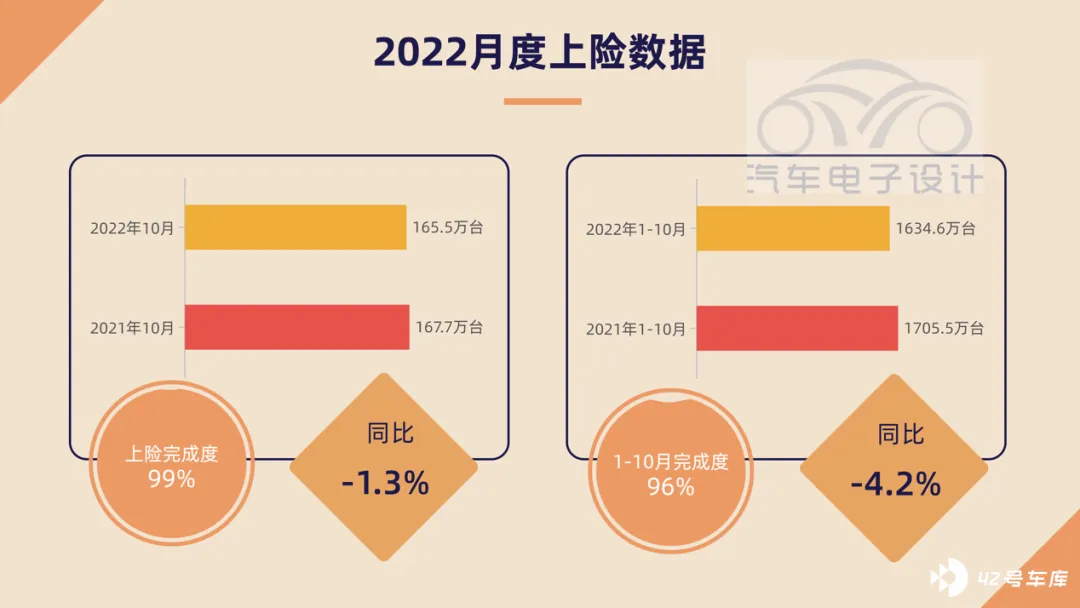
10 月的汽车国内数据只有 165.5 万台,同比 - 1.3%,环比下降 - 11%;
-
今年 1-10 月的整体数据是 1634.6 万台,同比 - 4.2%。
今年的整体情况确实不太有利,这还是在出台购置税减免和地方在努力救市的情况下。大环境就是如此,汽车也不能免俗,该努力的确实已经努力了。
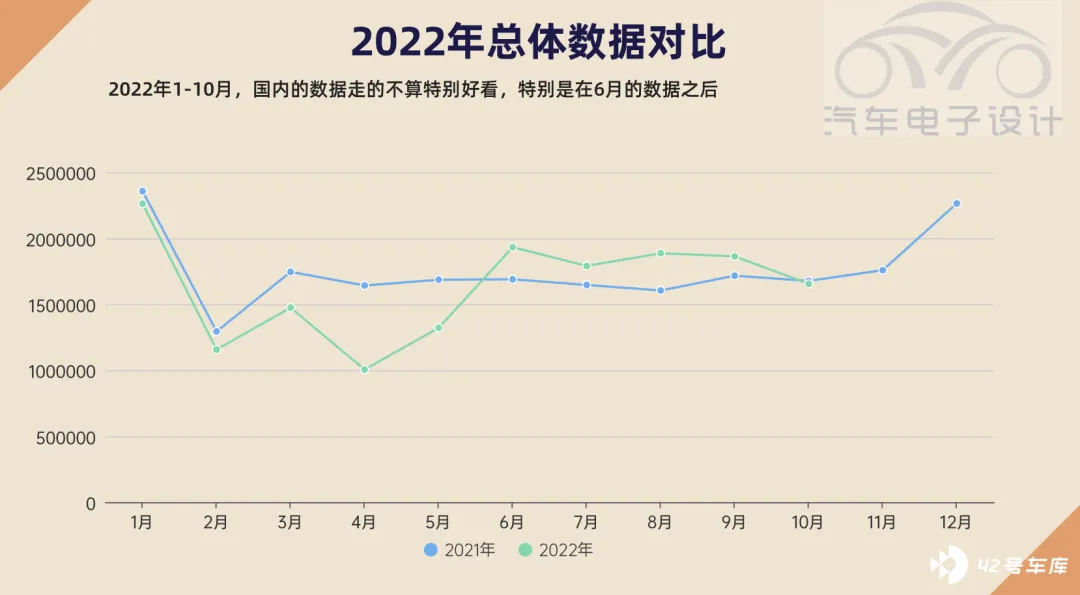
2022 年的数据从 6 月站在一个高点以后,这一轮就在横盘,10 月确实环比有一定的幅度下降。
整体数据概览
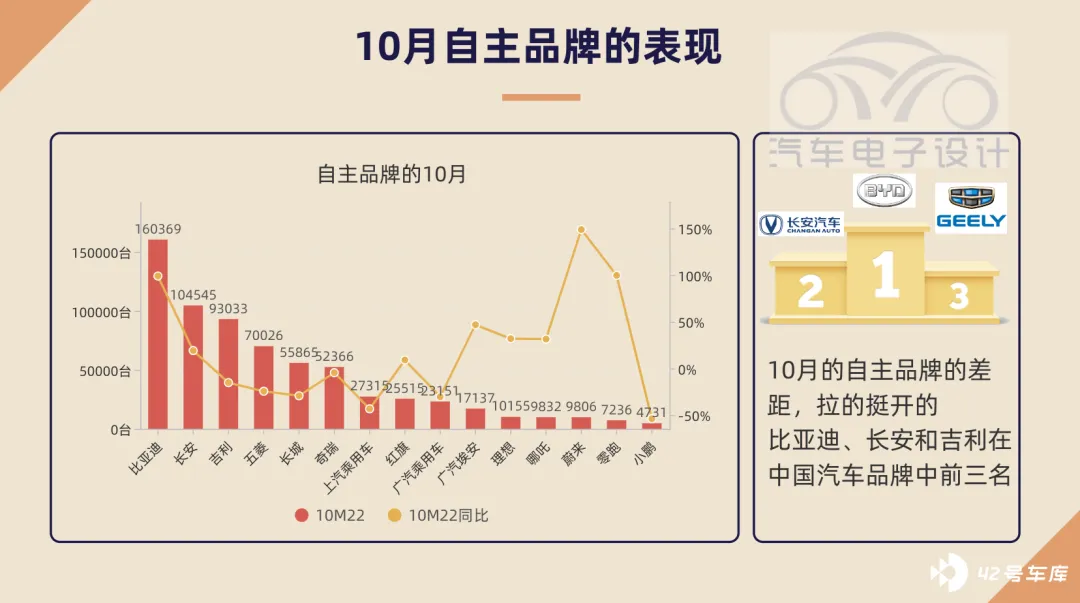
10 月的自主品牌和外资品牌的对比,来看确实还是比较坚挺的。
自主三甲
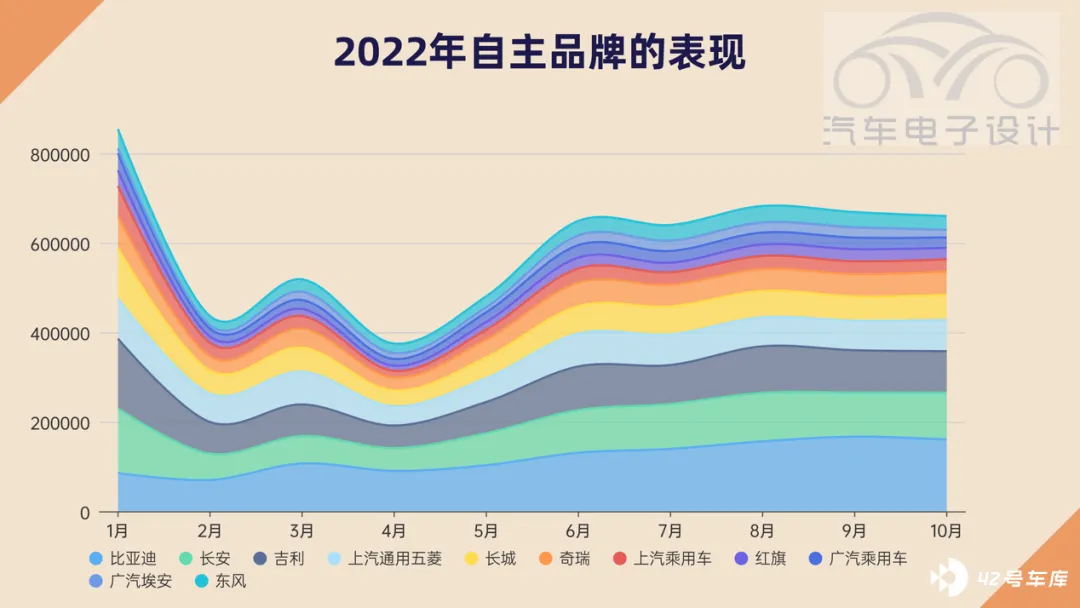
比亚迪 160369 台,长安 104545 台,吉利 93033 台。
外资三甲
大众(南北加起来)239826 台,丰田(两家)151060 台,本田(两家) 98582 台。上汽通用的终端数据是 8.12 万,日产为 6.5 万,这些数据和我们的印象里面差距比较大。豪车感觉也卖不动了,宝马一共 6.04 万台,奔驰 5.85 万台,整个豪华车的增长曲线在当下和去年的缺芯相比也没很大的长进。
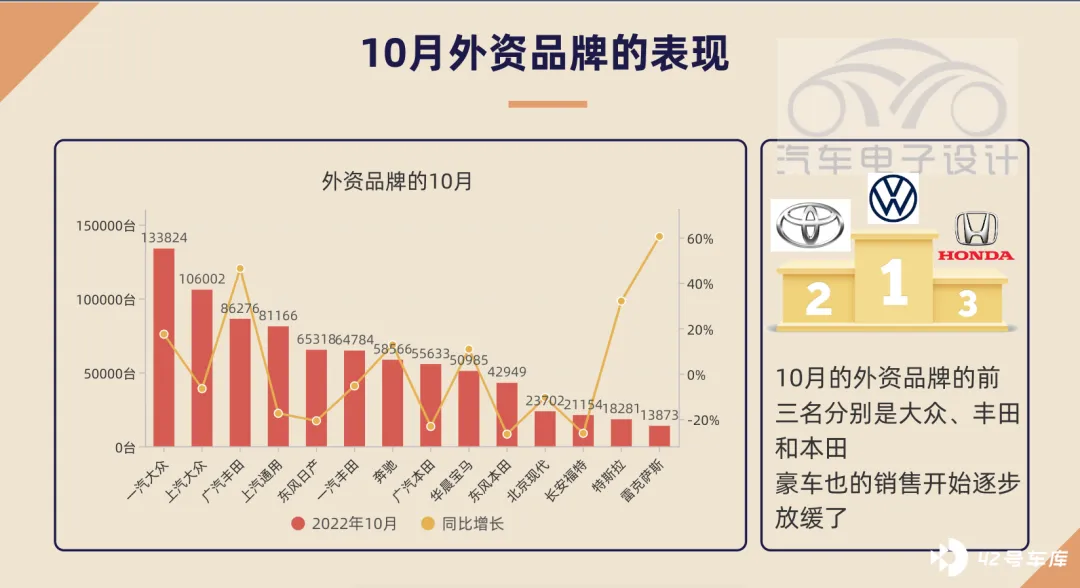
从外资来看,主要的车企加起来整体的总量在 6 月以后往下掉的趋势比较明显。
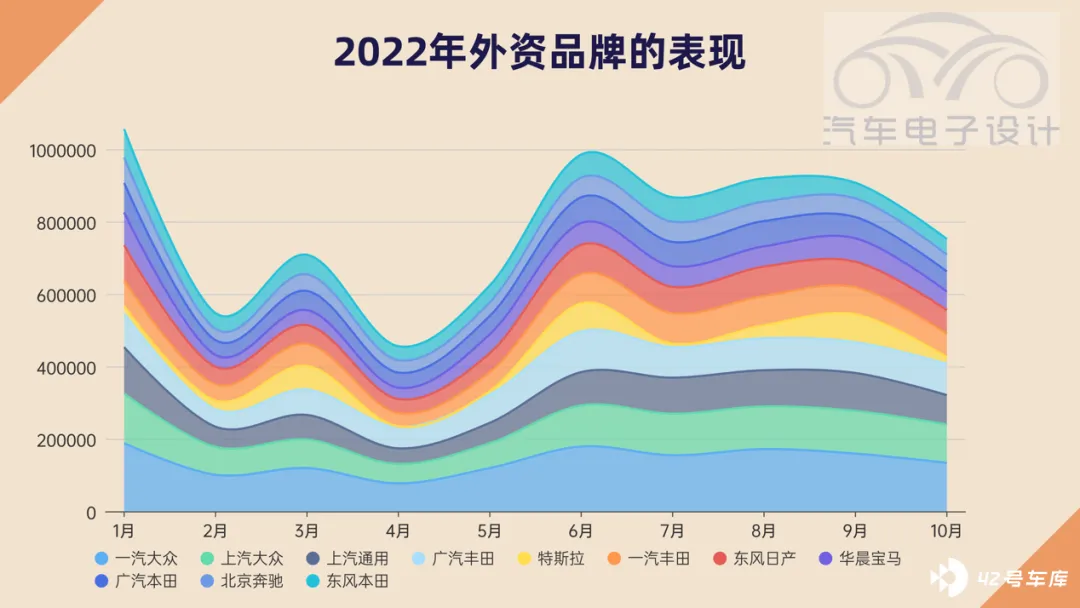
相比外资,国内自主品牌的集中度也越来越收敛了。现在除了靠出口以外,国内的第二梯队,奇瑞、广汽(燃油车)、上汽(荣威和名爵)和东风都面临,一旦下降到几万台规模以后,经销商这边都去加盟比亚迪去了。
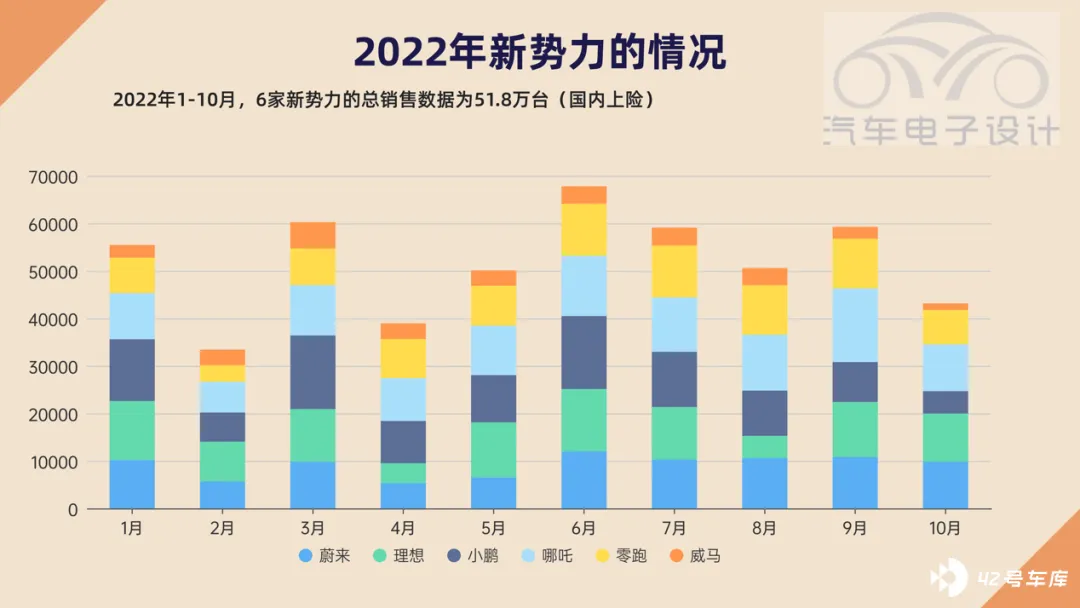
新势力的情况,2022 年 1-10 月,6 家新势力的总销售数据为 51.8 万台,之前年度的高点是在 6 月份。总的趋势,到适合汽车销售的大盘有一致性。
比亚迪和特斯拉
比亚迪
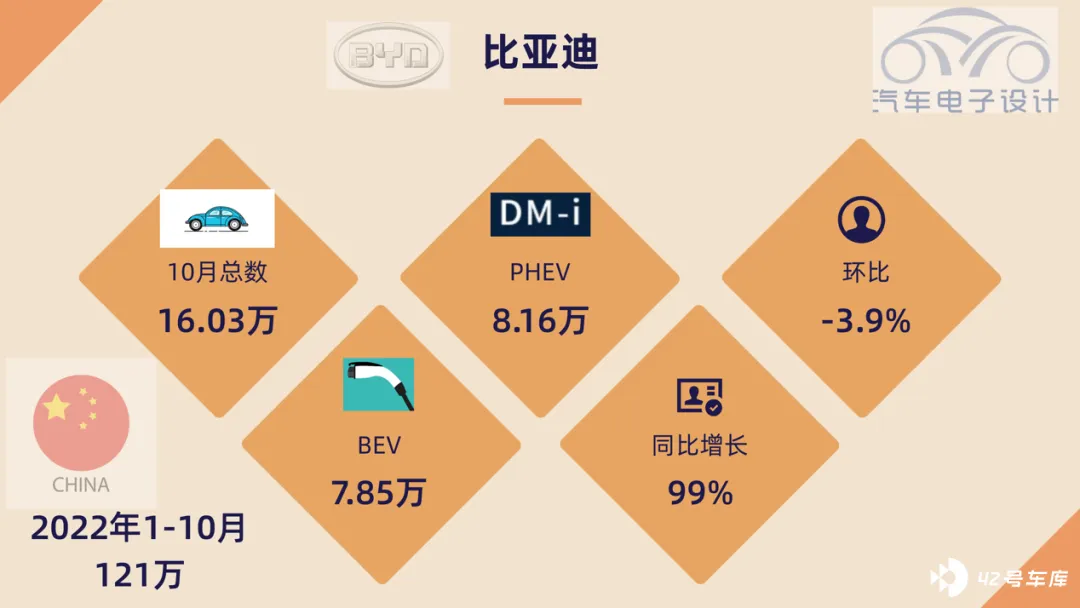
比亚迪是每个月需要重点来讲的,这个月的总量为 16 万出头一点,其中纯电动 7.85 万台,插电混动 8.16 万台,需要注意的是虽然同比 99% 增长,但是环比 - 3.9% 确实很奇怪。按照道理说,比亚迪的产能一直在释放,批售的数据一直很好看。
1-10 月 2022 年总的数据为 121 万,按照目前的的进度,最后两个月冲击 45 万(不排除更高一点),今年上险数据预估 166 万。
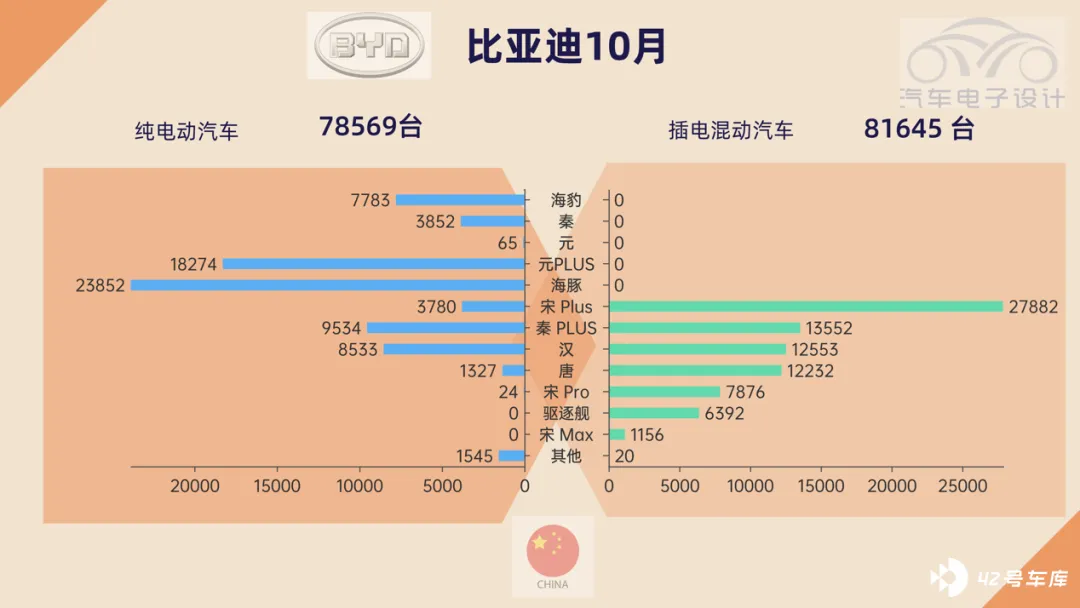
BEV 和 PHEV 两个类型的对比,大家可以看下面这个图可以看清楚,车越大对于 DM-i 的接受度更高一些,在唐 BEV 和 PHEV 里面对比最为充分,宋 Plus 这样的 SUV 也很明显。轿车的能耗低一些,BEV 也能走一些。
海豹确实对 Model 3 的影响还是很大的,Model 3 得继续往下降价才能保持销量。
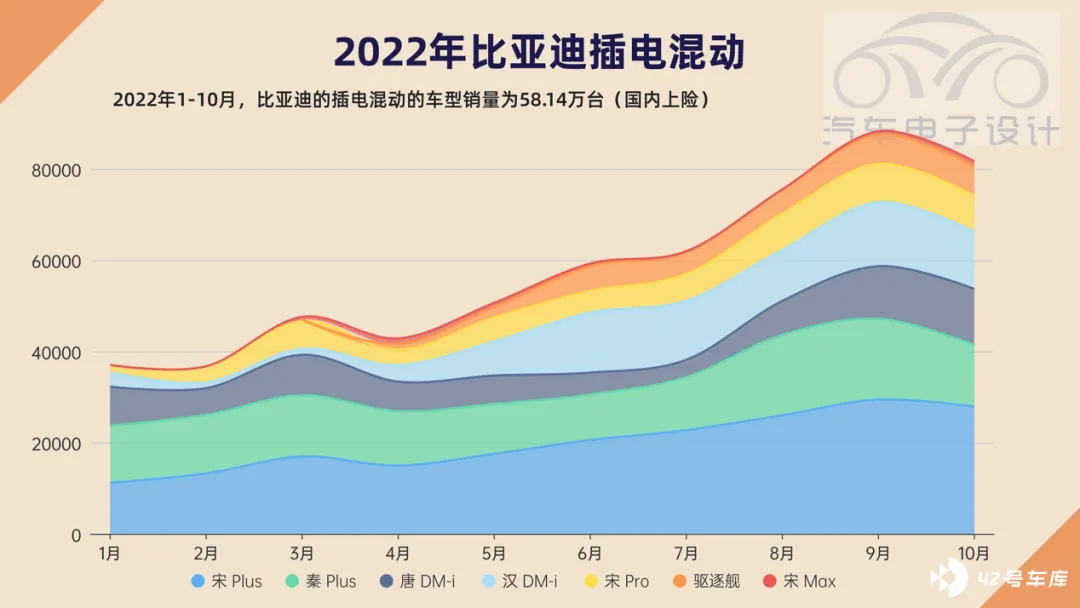
这个是 DM-i 系列爬坡的情况,从年初的 4 万台,爬过了 8 万台。2022 年 1-10 月,目前插电混动总量为 58.14 万台。
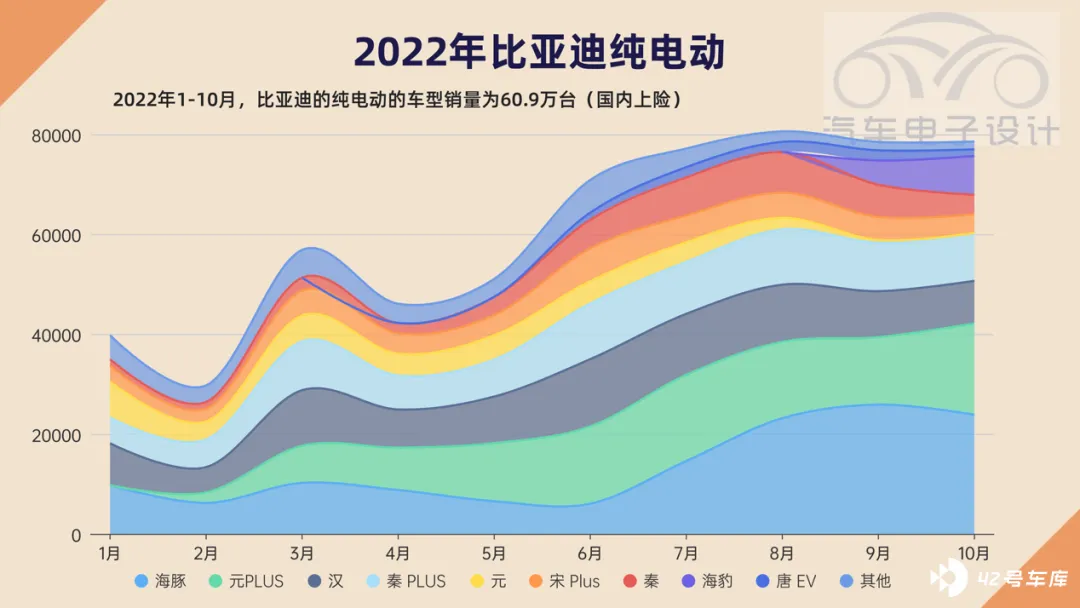
纯电动的情况也比较稳定,基本在 8 万左右,后面海豹增量替代,可能海鸥 A00 小车才能让比亚迪的纯电动更上一层楼。2022 年 1-10 月,目前纯电动总量为 60.9 万台。
特斯拉
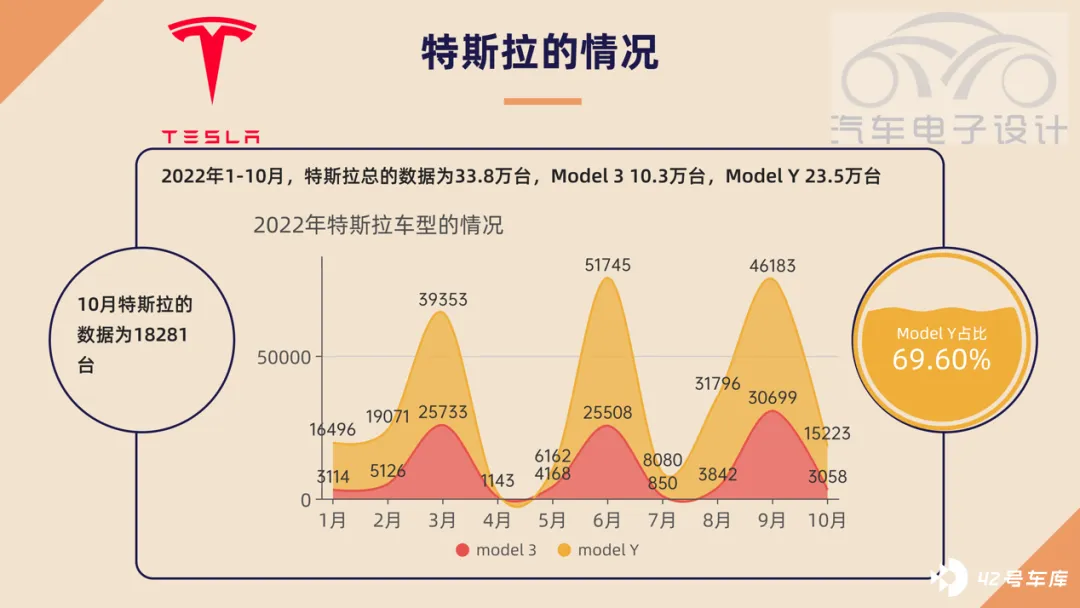
10 月特斯拉的数据为 18281 台,主销车型还是 Model Y 15223 台,Model 3 3058 台。2022 年 1-10 月,特斯拉总的数据为 33.8 万台,Model 3 10.3 万台,Model Y 23.5 万台。10 月特斯拉的数据为 18281 台 我理解今年后面 2 个月,特斯拉会努力在国内冲个 11-13 万的样子,今年大概 45 万左右。
小结:由于上险数据相对滞后,但是今年的汽车市场确实呈现出来和往年不一样的情况。在往年 Q4 的单边行情下,如果销售不如意,会在总量和新能源汽车的同比数据出现不太和谐的数据。







