

撰文 | 郑文
编辑|周长贤
蔚来、小鹏、理想,以及一些传统车企新品牌推行的激进市场策略,事实上培养了中国本土的智驾产业链。
「生态」 在某种意义上,已经在自动驾驶泛产业中产生单点回馈。激光雷达显然成了主要受益领域之一(Robotaxi 是另一个重要领域),这块蛋糕的确越做越大。激光雷达企业大量的定点订单,几乎都来自于中国车企。
就在四五年前,彼时的 CES 上,Velodyne 风光无两,围着许多对其产品感兴趣的观众。报价 8 万美元的 HDL-64 基本垄断高性能车载激光雷达,内部成百上千的全机械部件,很多都是活动件,需要人工调校很耗费人力和时间。
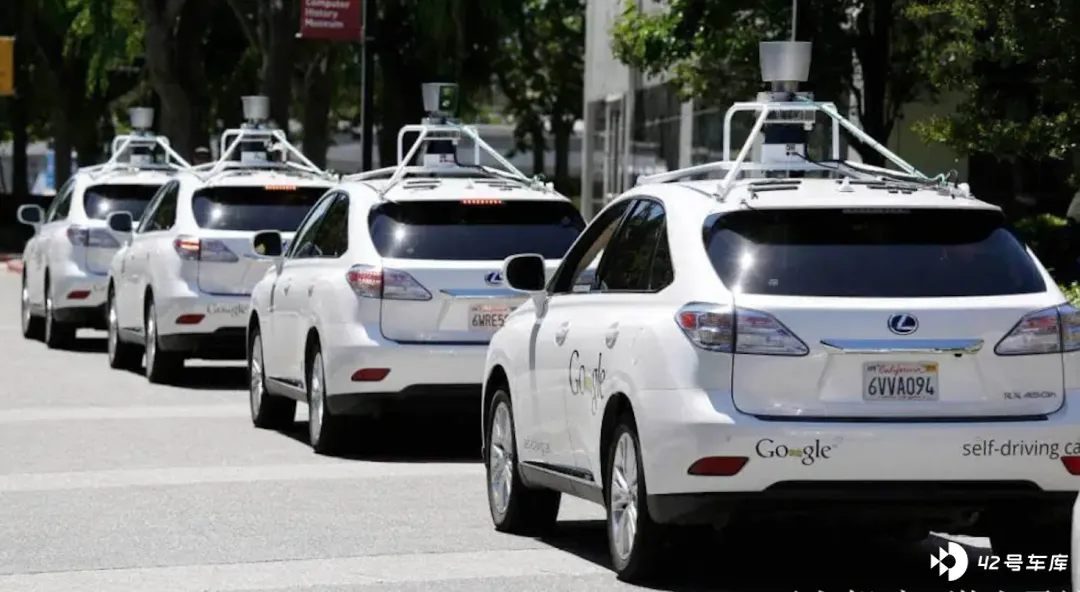
很快,市场意识到 Velodyne 并没有形成竞争壁垒。而后,来自中国的速腾聚创 M1 提高了部件的集成度,成为市场上的价格屠夫;禾赛 AT128 则追求零部件半导体化,减少运动部件,产品可靠性提升。他们在不同维度增加了市场竞争力。
2016 年,速腾聚创发布 16 线半固态激光雷达,产品参数各方面优于竞争对手 Velodyne,价格还更便宜,次年产品更新还是同样的路数。到了 2018 年,Velodyne 降价 50%,来自中国的竞争对手却仍在高歌猛进。
在 Velodyne 主场,禾赛宣布向北美车企开始交付激光雷达,形成反差的是,Velodyne 不再在中国直接销售激光雷达,并裁撤了中国办事处。
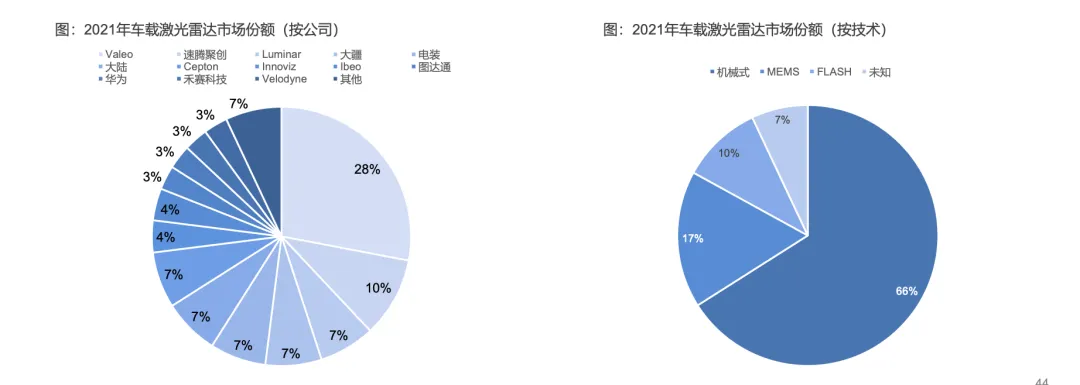
据 Yole 数据,2018 年~2022 年全球 ADAS 前装量产定点数量中,中国激光雷达供应商占比达到 50%,居世界第一。其中,禾赛科技获得了全球 27% 的 ADAS 前装量产定点数量。而速腾聚创、华为的这一占比分别为 16%、5%。
Yole 预测,2022 年 ADAS 激光雷达出货量约 22.1 万台,前五名厂商占比达 84%。其中,法雷奥占比约 29%,禾赛科技占比约 20%,位居次席,速腾聚创、华为分列三、四。
在这片东方土地的结界内外,笼罩着两种截然不同的氛围。一半是海水,一半是火焰。
在海外,Ibeo 没等来量产,等来了破产,Ouster 与 Velodyne 合并抱团取暖,Quanergy 退市,其他的则股价一路下跌,腰斩不在话下…… 国外激光雷达的天,阴云密布。
而国内,产业端节奏还在稳步推进中,上半场长距主雷达角斗场,各家锚定主机厂搞完定点后,视觉感知方案的 「最后一块拼图」 侧向补盲继续完善。
下半场:补盲
高阶自动驾驶行为的完成总共分三步,感知环境、规划路径、控制车辆。这三步中,最主要的难题就是感知。
感知为什么这么难?或许从人类的眼睛里可以探寻到一定的原因。过去,人们似乎只关注大脑是人类最重要的器官,但很少人知道,眼球占领着大脑超过 65% 以上的 「内存」,它感知的信息不仅繁多,而且立体动态。而同样的效果,让感知硬件去实现,则很有难度。
视觉感知的原理就是标注局部特征,然后在海量数据库进行特征匹配,进而判断出物体的总体属性。这一过程虽然模拟了人脑识别物体的过程,但无法判断距离。为了解决此问题,过去在不借助雷达的前提下,仅靠摄像头主要有单目测距、多目测距。
视觉感知在实践过程中产生了不少问题:比如,天气环境因素造成的视觉传感器致盲;小目标物体在中低分辨率视觉感知系统中可能会造成目标晚识别;异形目标由于未经训练可能造成无法匹配。问题就不一一枚举了。
除了摄像头,有些视觉感知方案中会融合或预埋毫米波雷达和超声波雷达进行相互配合补盲,但是在高阶智能驾驶中无穷无尽的 Corner Case 中,摄像头和毫米波雷达可能双失效。
国内汽车行业最新的普遍答案是激光雷达与摄像头 + 毫米波雷达的近场感知互为冗余。传感器之间有很强的互补性,激光雷达有高精度的感知,视觉有丰富的语义信息,毫米波雷达有很好的穿透性,在恶劣天气环境中依然可以有稳定的感知输出。
不过感知硬件的方案还在持续优化中。
主激光雷达专注于车辆前方的感知,看得远,但垂直纵深(垂直视场角小)就比较受限,而且靠近车身部分的感知也差。
有的企业,从整体感知解决方案的角度出发,以实现 360° 环视感知效果为目标,基于自动驾驶在高速、城区及泊车三大关键场景的核心功能,提炼出补盲激光雷达的关键性能需求。
5 月 13 日,亮道智能发布了国内首款纯固态 Flash 侧向激光雷达 LDSense Satellite,将会在 2023 年下半年 SOP。当时市场似乎还风平浪静。半年后的 11 月份,禾赛、速腾聚创相继发布了固态侧向补盲激光雷达。SOP 时间都在 2023 年下半年。
目前主流的前向激光雷达安装在车头正前方的位置,水平视场角(H-FOV)在 90°~120°。按照 H-FOV 为 120° 来计算,急加塞大约在车头超过本车 3.6m 的时候才能探测到,极可能会发生碰撞。
车道前方的临时掉落物,突然冲出来的小猫小狗,受制于摄像头环境冗余度不够,以及算法训练的极限工况数据有限,容易被摄像头感知剔除。马路边沿与车道线,摄像头无法达到精确定位,前向主激光雷达垂直视场角(V-FOV)有限,根据安装位置高低的不同,存在 3m~7m 以上的视觉盲区。
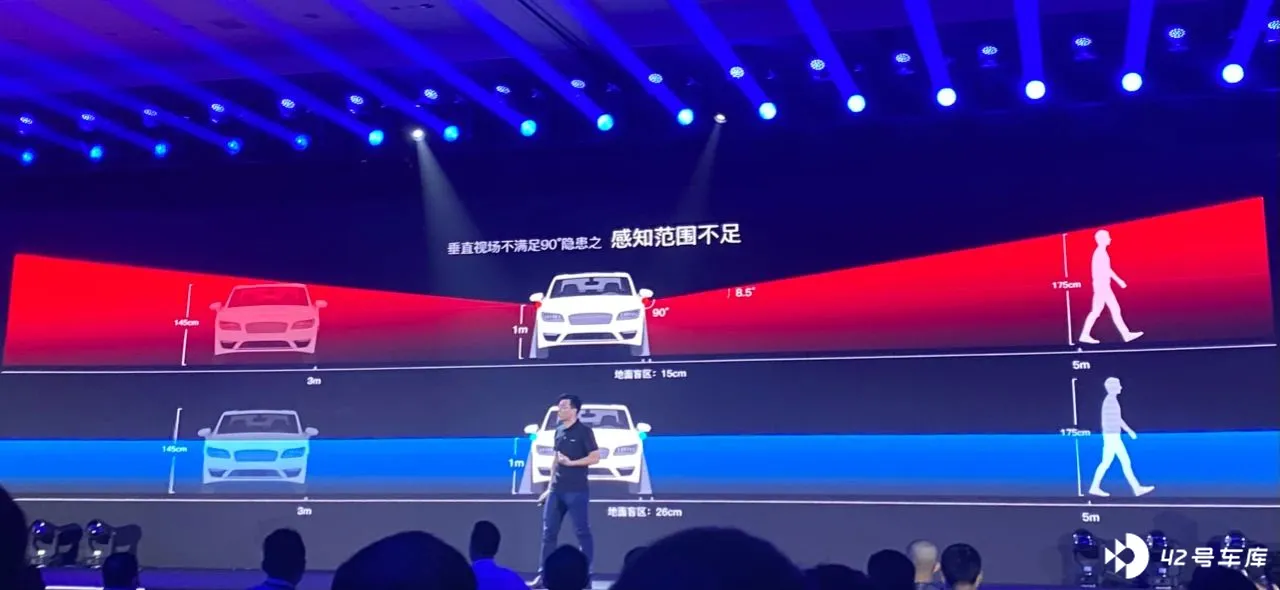
目前市场上的 1+2 方案,安装在两侧的激光雷达也不是为补盲场景专门开发的,所有垂直 FOV 一般是 25°,无法达到补盲要求。
在无明显车道线或车道线模糊的路段或者路口,摄像头容易规划出波动较大的轨迹线,影响通行体验。而当侧向激光雷达安装于顶部位置,在现实相邻车道目标物的感知功能外,还可以通过感知道路周边静态标识物,获得准确的相对位置信息,与高精地图结合,实现车道级精准定位。
而补盲雷达在以上部分场景效果很明显,可以尽早识别紧急 Cut-in(加塞场景),有效减少碰撞发生;加大垂直视场角,增加对低矮物的探测感知;增加道路周边静态物识别,实现车辆更精准的车道级定位。
另外,过去叠加主激光雷达的方案,性价比不高。而补盲雷达在增加垂直视场角、覆盖靠近车身区域的优势下,成本还相对比较低。据速腾聚创介绍,两个补盲 E1,比一个主距 M1 还便宜。
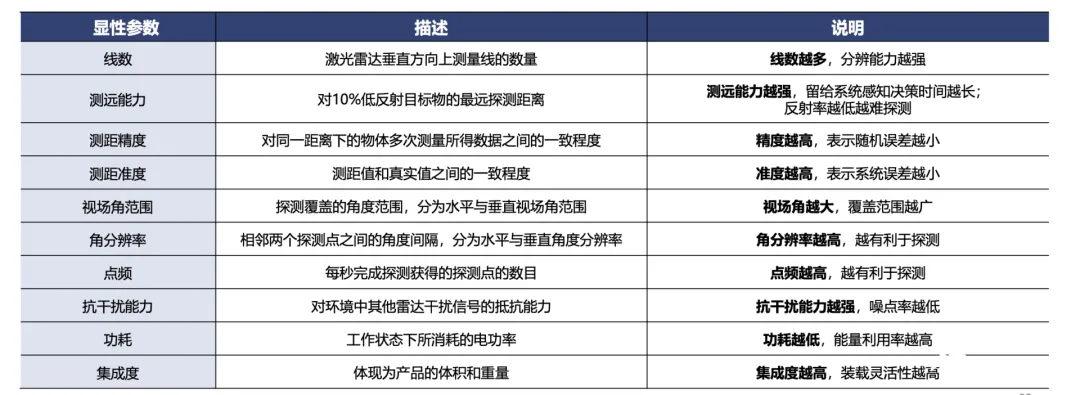
在明面参数上,速腾聚创 E1 视场角 120°90°;禾赛科技 FT120 视场角 100°75°;亮道智能 LDSense Satellite 视场角 120°75°。值得一提的是,亮道作为激光雷达系统解决方案供应商,在实践过程中看到了这最后一块拼图,并推出了其首款硬件产品。
速腾聚创联合创始人兼执行总裁邱纯潮表示:「如果说 M1 从真正意义上推动了激光雷达行业进入规模化量产时代,那么 E1 则将成为 L4 车载激光雷达感知的‘最后一块拼图’。」
量产,让靴子落地
关于国内外一半海水,一半火焰的态势原因,亮道智能创始人剧学铭试着给出一些回答。
「以德国为例,国内我们现在智能化的发展,特别是对于新事物的理解和我们投入的机型和努力来讲,这个节奏现在跟国外形成了比较明显的差异。德国激光雷达上车其实很早,但是开发周期长。」
比较有限的 OEM 机会,一旦错过这一代车型,对于海外激光雷达硬件企业来讲,等待窗口很长,而在等待过程中,需要持续烧钱。这也是 Ibeo 熬到破产的重要因素。
从 2021 年 8 月 M1 完成首批量产交付,截至今年,速腾聚创在全球范围内揽获比亚迪、广汽埃安、一汽红旗、奇瑞汽车、长城汽车、小鹏汽车、极氪智能科技、威马汽车、路特斯科技、Lucid 等车企超 50 款车型定点订单。到今年底,速腾聚创将有 11 款车型项目进入 SOP。
那么,国内激光雷达企业的星辰大海已经近在眼前了吗?
虽然,激光雷达企业在产品布局中,已经更为完善,但是市场还没完全热起来。禾赛科技 CEO 李一帆认为,「最终谁能笑到最后,尚是未知数。」 毕竟 Velodyne 起大早,赶晚集的案例就在眼前。
他和 Innoviz 中国区总经理苏淑萍等人的判断是,激光雷达真正的爆发期在 2025 年。眼下降成本、保量产、过车规是三道重要的坎。
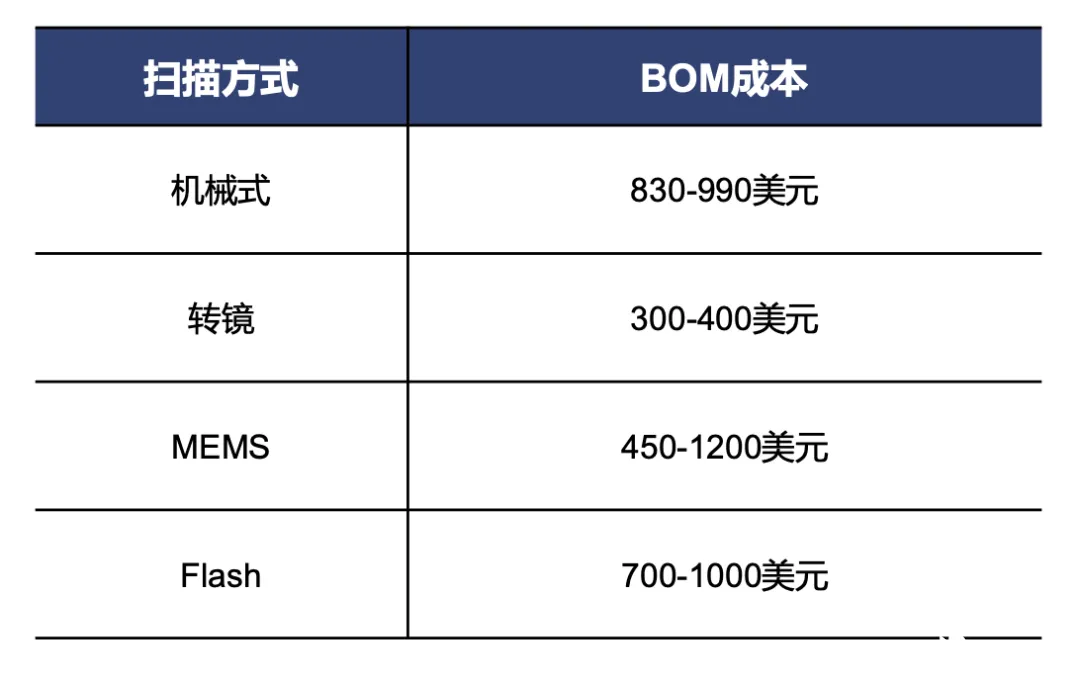
根据锐驰智光披露,其公司产品 LakiBeam 128/128L 在万台级、十万台级、百万台级价格分别约为 743/450、498/298、289/195 美元。整体来看,激光雷达的价格高度依赖量产规模,随着产品量级的提升,价格将逐步下探。
事实上,激光雷达今天仍是一个不成熟的行业,不论大小,没有任何一家公司以大批量的方式,成功造出过性能和可靠性均满足车规要求的激光雷达产品。
激光雷达上车需要经历一系列步骤,包括功能定义、系统设计、软件开发、测试验证及系统集成等,而且每一个环节都有许多细节需要磨合。
剧学铭称,从产品测试验证周期来看,落地速度不乐观,过分抢速将很难保障激光雷达功能的完整性。「真正量产是靠细节堆出来的,虽然当前激光雷达上车没有什么不可跨越的障碍,但从感知开发到测试,其中有非常多细节、琐碎的问题。」
要知道,从 2010 年法雷奥与奥迪达成合作,到 2018 年法雷奥 SCALA 量产上车,第一代车规级激光雷达上车用了整整 8 年时间,且它仍是全球唯一通过车规级并实现前装量产的产品。
在与激光雷达企业的沟通中,《出行百人会 / AutocarMax》明显感知到,这些企业一直在强调,激光雷达技术非常多样,之间并不构成非常直接的竞争关系,首先要做的是量产、降本。如此强调的背后,其实是整个行业对于一个共识的默认。
剧学铭明确指出,目前激光雷达市场在技术路径的选择上,处于百花齐放的阶段,不存在哪个技术路线一定要把其他的都干掉的问题,也就是说,不同的技术路线会共存。
不同技术路线的激光雷达有各自的优缺点,需要综合配比,有些技术路线适合做中长距甚至超长距,有的技术路线就偏向于做中短距、甚至短距,未来从自动驾驶不同的功能需求角度来讲,都有应用空间。
「从我们的理解上,Flash 可能在目前的状态做一些中距、近距的应用会有比较好的落地空间,但是前向的像 MEMS 为基础的高分辨率、性价比的产品,目前比较适合用在前向上,这是一个组合关系。」 剧学铭认为,由于技术路线不同,实际应用场景不同,激光雷达企业之间并不是纯粹的竞争关系。
「我们之前测试了大量不同技术路线的激光雷达产品,是不是有哪一类技术路线是胜于其他的,我认为至少到现在还没有。」 他直言不讳地说。
激光雷达企业最大的对手很可能来自于外部。
特斯拉是坚定的视觉派。马斯克的笃定,更是使激光雷达行业蔓延着一种悲观的情绪。他公开的言论冰冷无比,「激光雷达不是自动驾驶必需品。」「激光雷达就像人身上长了一堆阑尾。」
它遵循硬件先行、软件更新原则,硬件从 Autopilot Hardware1.0 升级至 3.0 再至取消毫米波雷达,芯片从使用 Mobileye、英伟达的外部芯片到搭载 FSD 自研芯片,软件从 V7.0 更新至 10.0 版本,一步步走向纯视觉方案。
自去年 5 月北美版 Model 3 和 Model Y 不再使用毫米波雷达之后,今年 2 月中旬起,北美版 Model S 和 Model X 也取消了毫米波雷达。
特斯拉选择纯视觉方案,不仅仅由于马斯克把 「第一性原理」 当成思想钢印,更实际的原因是激光雷达 「贵」 啊。
车规激光雷达成本已经压缩到千元级别,但相比于摄像头价格还是多一个数量级。在李一帆的设想中,激光雷达最终价格会是摄像头的 2~3 倍,而摄像头则致力于让视觉算法精度、置信度更高,在提效中逼近激光雷达。
写在最后
一个很让人遗憾的事实是,不是更先进的技术就能在市场得到广泛的普及,有时候多种技术的竞争中,滑向某一端,可能是来自于多因素掺杂的一个偶然结果。这种情况在汽车行业屡见不鲜。
身处其中,参与者能做的就是尽力。所幸,越来越多的企业说,「我们坚持做有价值的事情,直至成功。」「我们坚持做难而正确的事。」 一个领域如果这样的企业多了,不是也会为坚持的事儿增加砝码吗?天平可能就会倾斜于它。
9 月底,禾赛宣布 AT128 实现单月交付量突破 10000 台,成为全球首家月交付过万的车载激光雷达公司。
而在速腾聚创 E1 发布会现场,则是巨头云集,包括阿里巴巴旗下菜鸟科技、北汽集团、比亚迪集团、德赛西威、广汽集团、湖北小米长江产业基金、吉利控股集团和路特斯科技、上汽集团旗下尚颀资本、香港立讯有限公司、宇通集团等在内的产业资本合作伙伴首次集体亮相。
他们的未来,可能没那么好,也没那么糟糕。






