

特约作者 | 朱玉龙
编辑 | 邱锴俊
11 月的第三周(11 月 14 日 - 11 月 20 日),新能源乘用车的终端销量表现不错,达到 13 万辆,环比增长 8.2%。预估全月新能源乘用车终端上险数将达 52 万 - 53 万辆左右,比 10 月能增长 16% 左右。
插混、增程车型走势不错,正在对燃油车形成替代,有规模野心的车企,都可能要推出这样的产品,限于纯电的话,空间有些限制。
乘用车总体数据
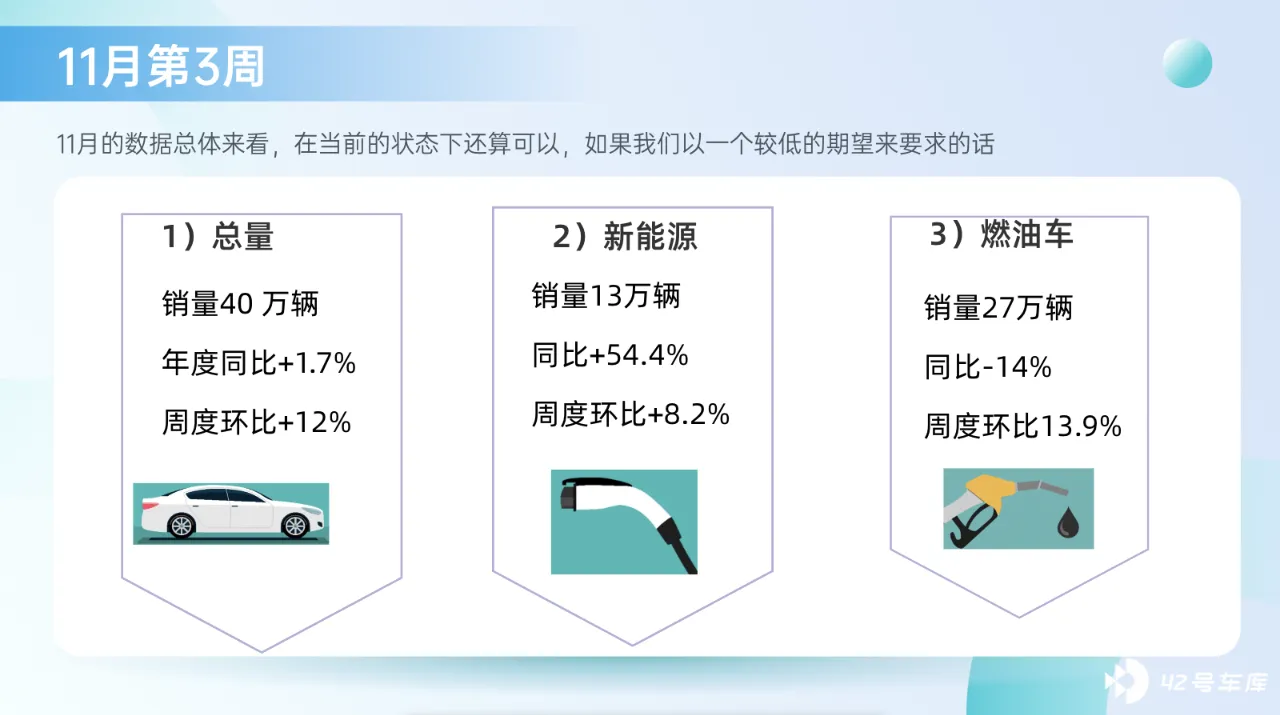
1)本周总的乘用车销量 40 万辆,同比增加 1.7%,环比增长 12.0%。本月的增量主要是燃油车交付比上周多了 3 万,新能源汽车增加了 1 万。
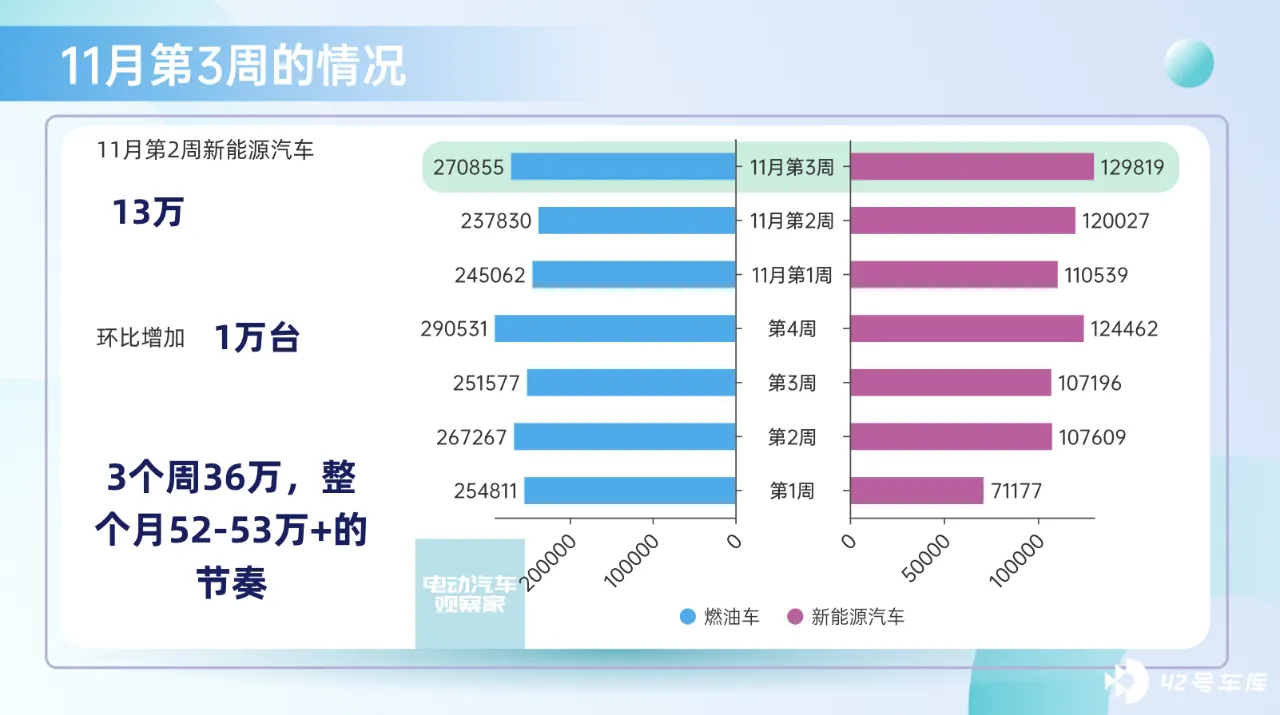
2)新能源汽车销量本周销量 13 万辆,同比增长 64.4%,环比增长 8.2%;其中 BEV9.24 万台,PHEV3.7 万辆。预估整月将达到 52 万 - 53 万 + 的水平。
3)燃油车本周销量 27 万辆,同比 - 14%,周度环比 13.9%。从月度的情况来看,11 月总计过去了 3 个周,月度累计 111.4 万台,这么估算本月在 160 万 + 左右。
新能源车企 TOP10
第 3 周主要品牌的数据, 如下图所示:
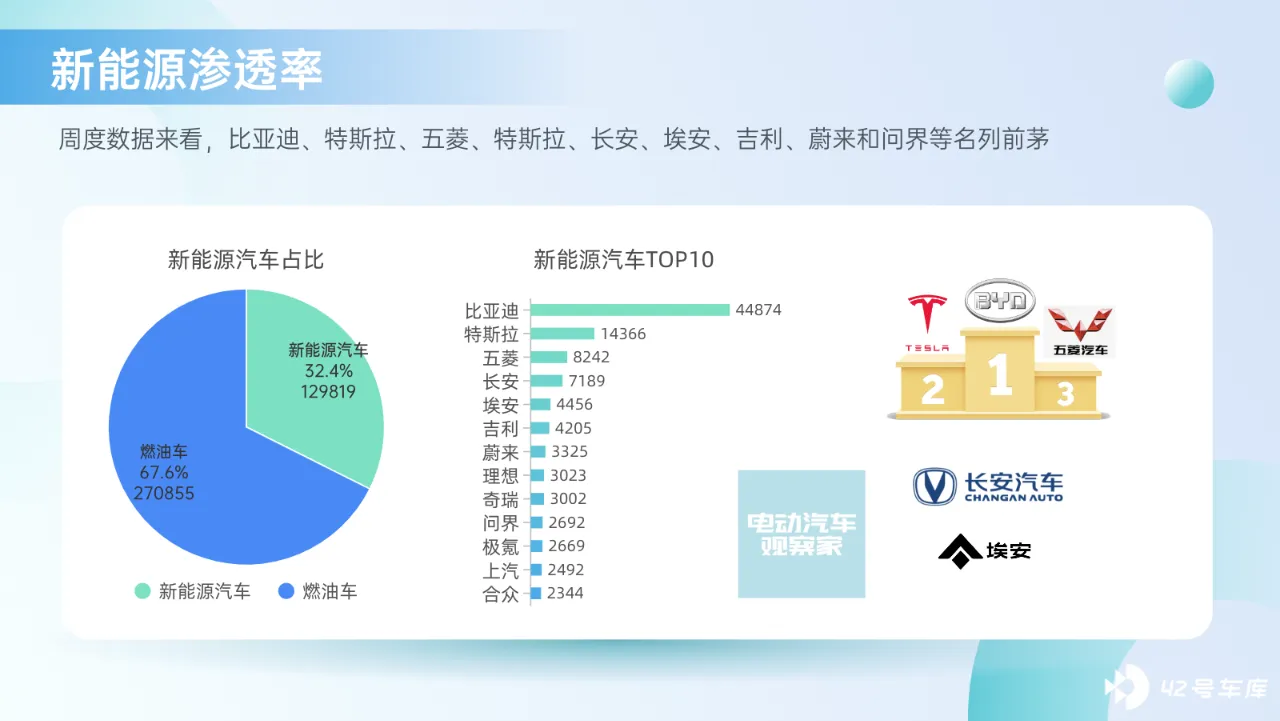
TOP1 比亚迪 44874 台。单周能不能破 5 万?值得期待。
TOP2 特斯拉 14366 台。最后一段时间是冲刺的时间,可能还会有后续动作来支持 Q4 实现一个新记录。
TOP3 五菱 8242 台,原有的 A00 纯电动的供应非常稳定,接下来看品牌往上走的小车车型。
TOP4 长安 7189 台,由于 A00 和深蓝的需求都不少,年底可能有突破。
TOP5 埃安 4456 台,目前埃安是主流纯电动车型的极限了,需要做插电和增程才能进一步把销售区域和销售价格下沉。
TOP6-TOP10 主要包括:吉利 4205 台、蔚来 3325 台、理想 3023 台、奇瑞 3002 台和问界 2692 台。超过 2000 台的包括:极氪 2669 台、 上汽 2492 台、合众 2344 台和东风乘用车 2068 台。
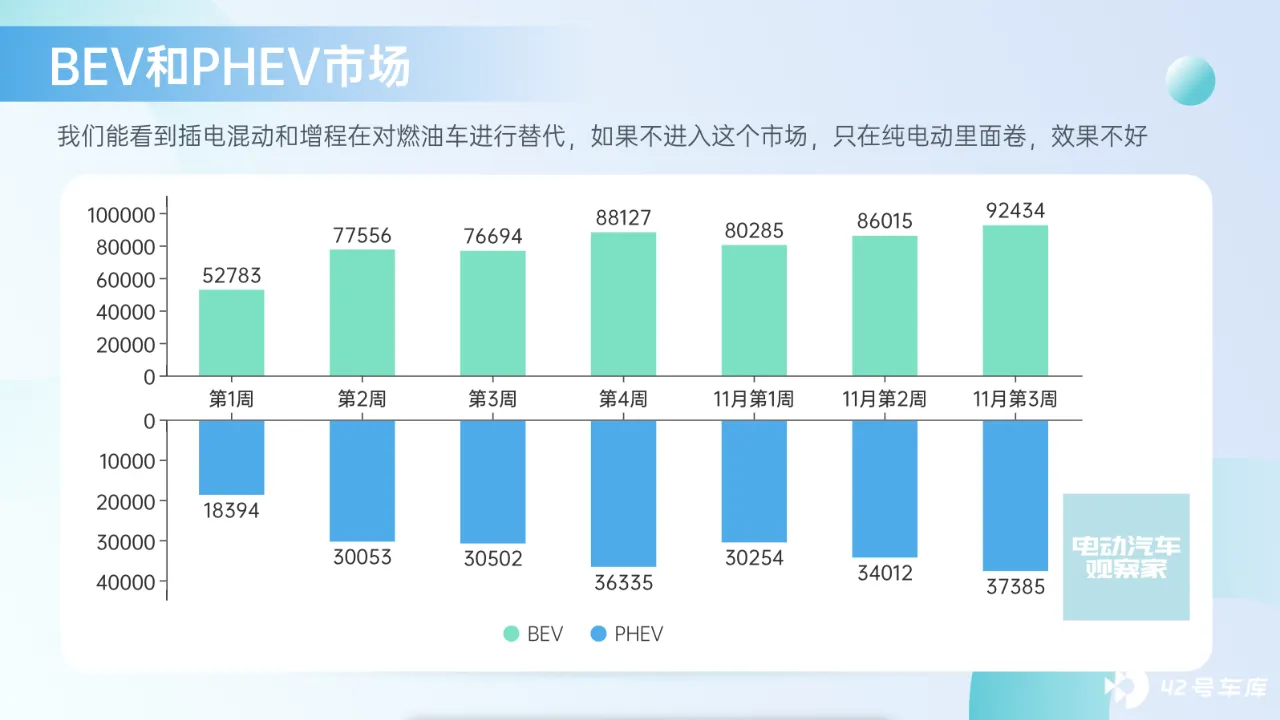
我们能看到插电混动和增程在对燃油车进行替代。由于不太需要考虑充电基础设施,因此对企业来说,如果不进入这个市场,只在纯电动里面卷,效果不好。
重点关注品牌
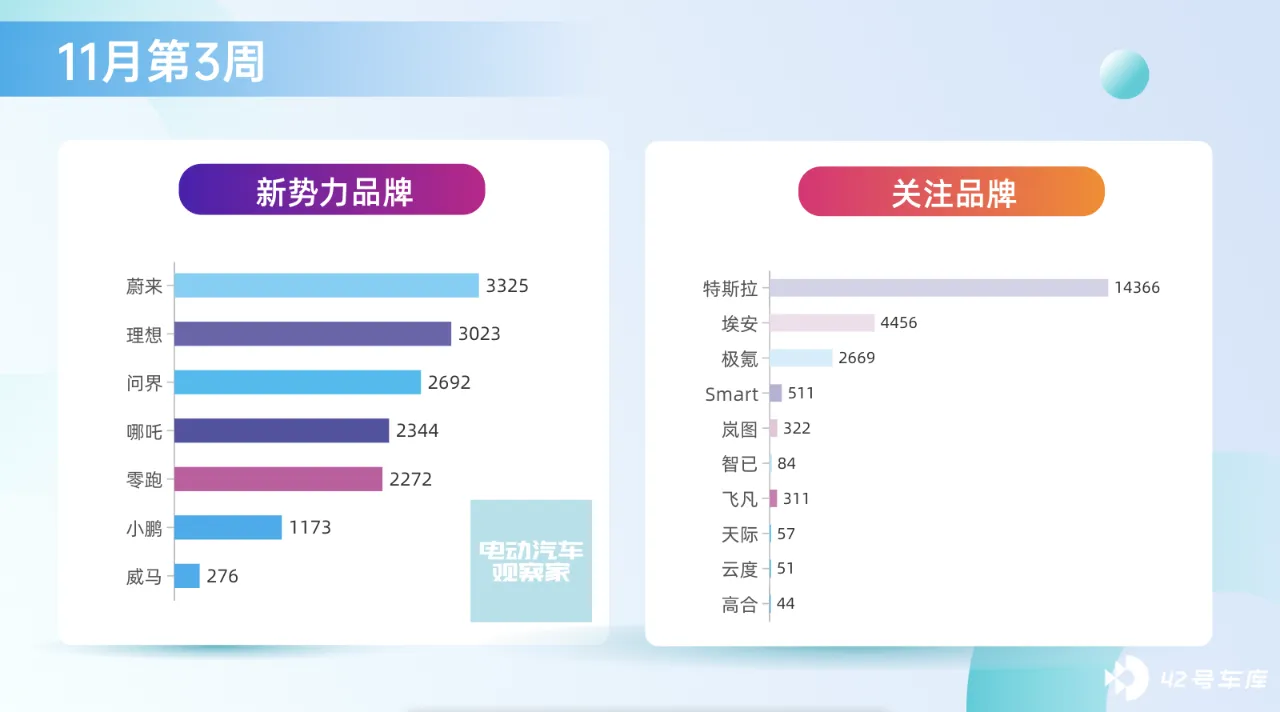
新势力里面,蔚来汽车和理想汽车受环境影响比较小,都逐步把生产开始理顺,把造好的车运出来了。后面三家问界、哪吒和零跑都是 2000+。
特斯拉继续保持 1.4 万的节奏,如前面所说,单月可以通过各种努力做到 2.5 万左右。极氪保持 2669 台,表现稳健。其他企业受疫情、购买力、自身运营等影响还是比较大,已经开始出现跌落的趋势。
--END--






