

作者: 朱玉龙
我这几天感冒了,所以更新也晚了。测下来没阳性,感觉是先得个感冒为后面迎接奥密克戎做准备。
这是 12 月度整车月报和电池月报的一部份,我摘录一些供大家参考。今天的内容,主要是从地理纬度来给大家一些思路,来看一下不同省份的渗透率,分价格段和定位来探讨中国新能源汽车渗透率深度的内容。
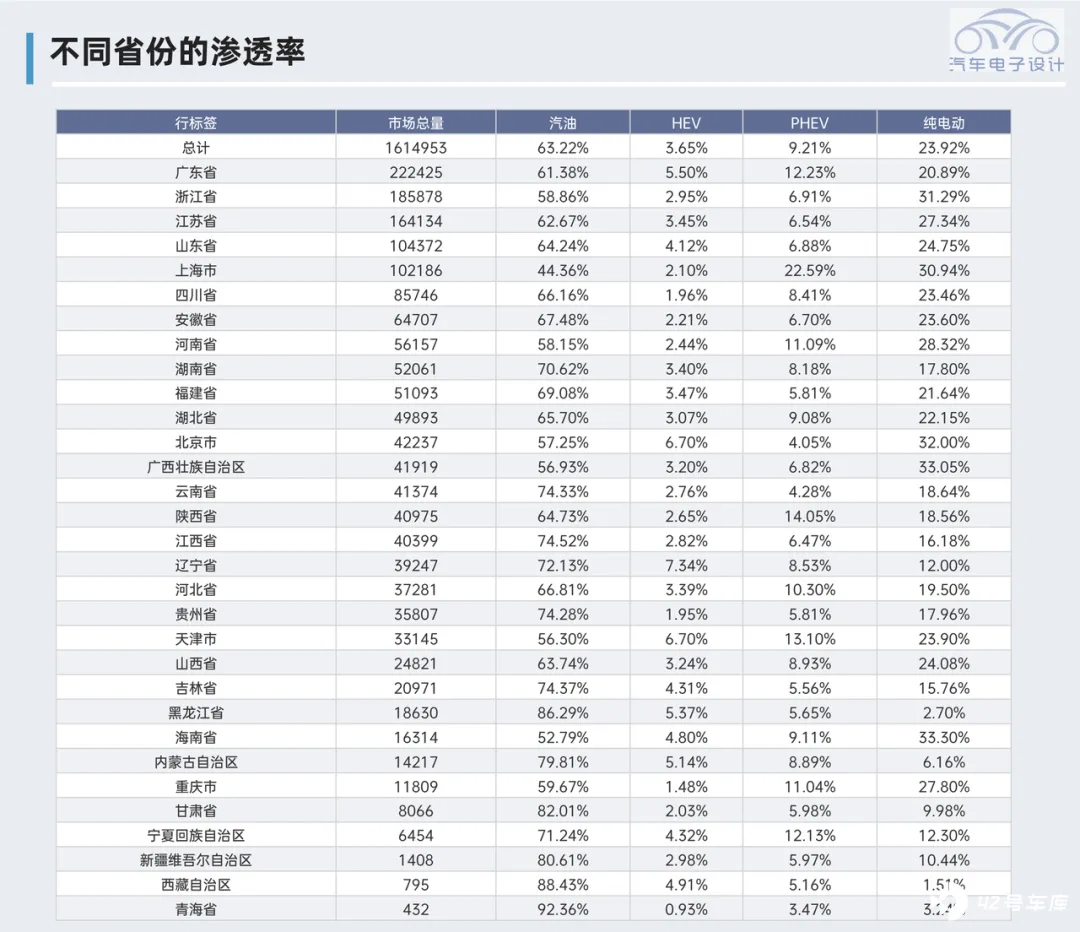
下面这个表格的信息主要包含,11 月市场总量,油车、HEV、PHEV 和 BEV 纯电动四种车辆的渗透率。
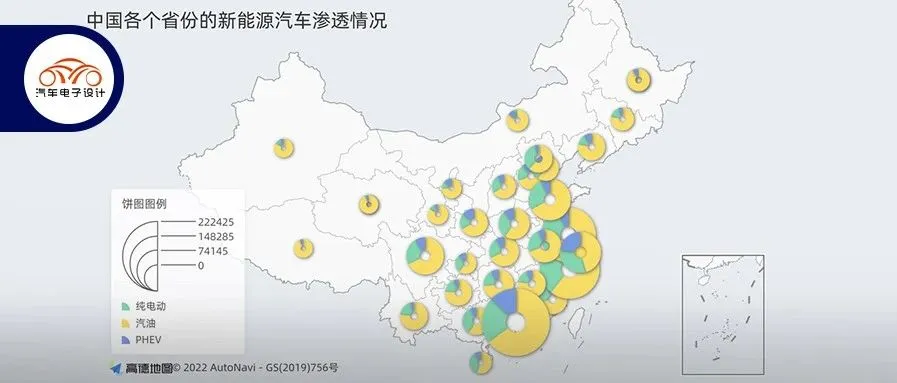
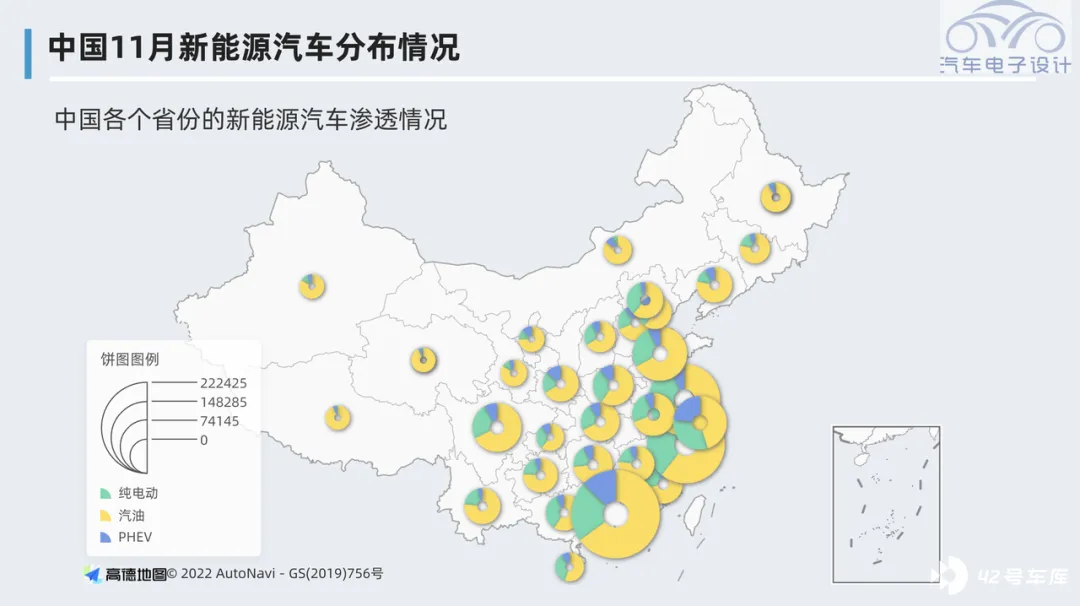
如果我们把总量在地理纬度做饼图,可以把这个渗透率的情况做一个可视化,这张图是中国目前的汽车销量(圆圈大小)和不同类型的分布情况,我把纯电动涂成绿色,插电混动涂成蓝色,黄色的部分是油车。
分价格段和分级
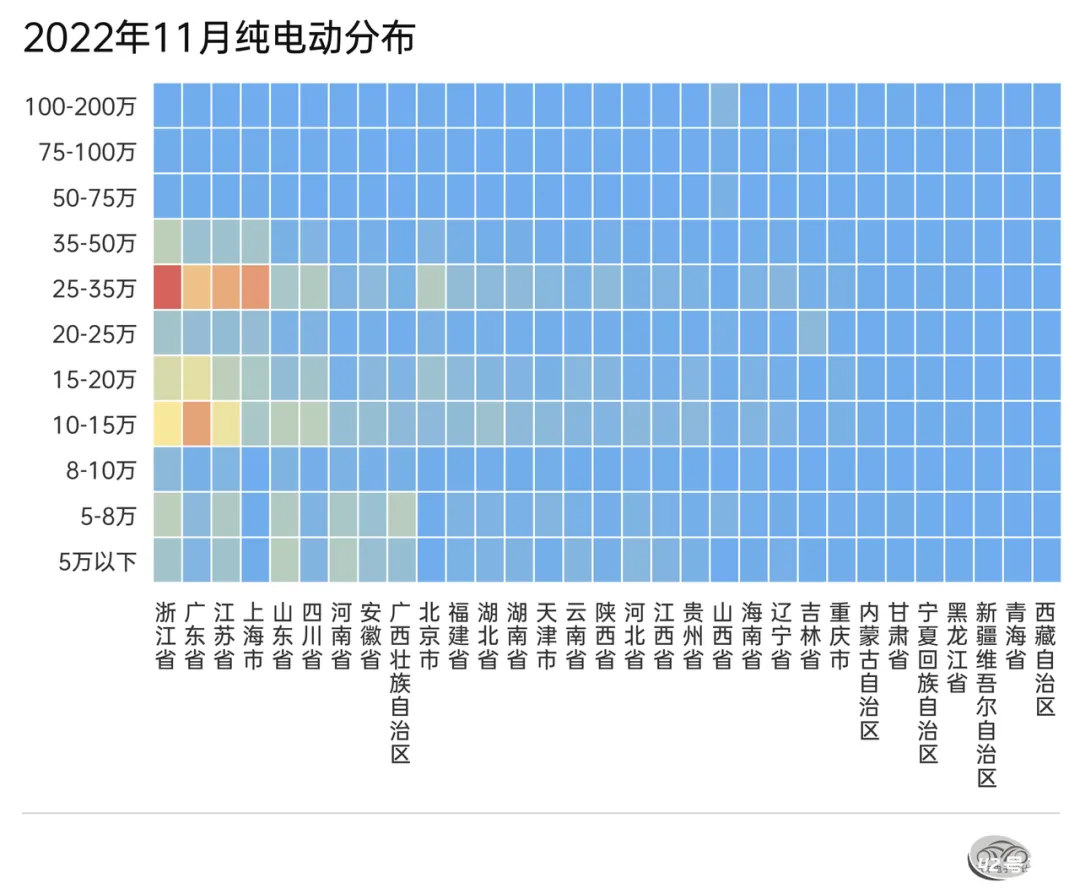
为了让大家更好的理解渗透的情况,我用了笛卡尔的热力图,把 BEV 和 PHEV 罗列出来以后,可以看到下面这几个图。
纯电动
从单月数据来看,目前几个富裕省份是特斯拉和新势力的基本盘,主要包含浙江、广东、加速和上海这四个地方。同时这些区域的客户,对 10-15 万的需求也很明显,当然这个和整体的气候适合电动车也很大关系。
和价格相对应的,就是定位。把不同车型细分以后,我们能看到对应价格段不同的车型的情况,这个数据还是让我们更清楚看到目前车型的实际状态。
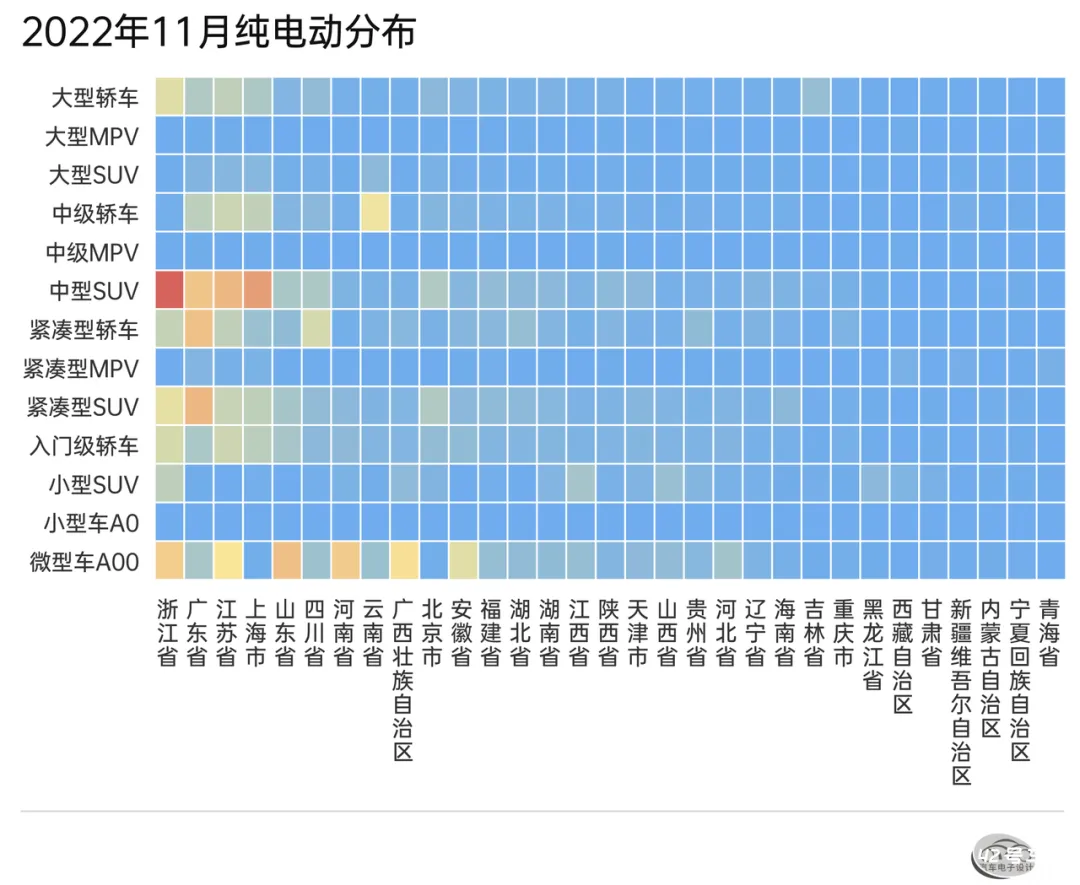
通过这两张图,纯电动目前的状态还是能看出来的,主要的需求围绕在中型的 SUV、紧凑型 SUV 和微型 A00 的车辆。如果把前 10 名的车型做一个分布的
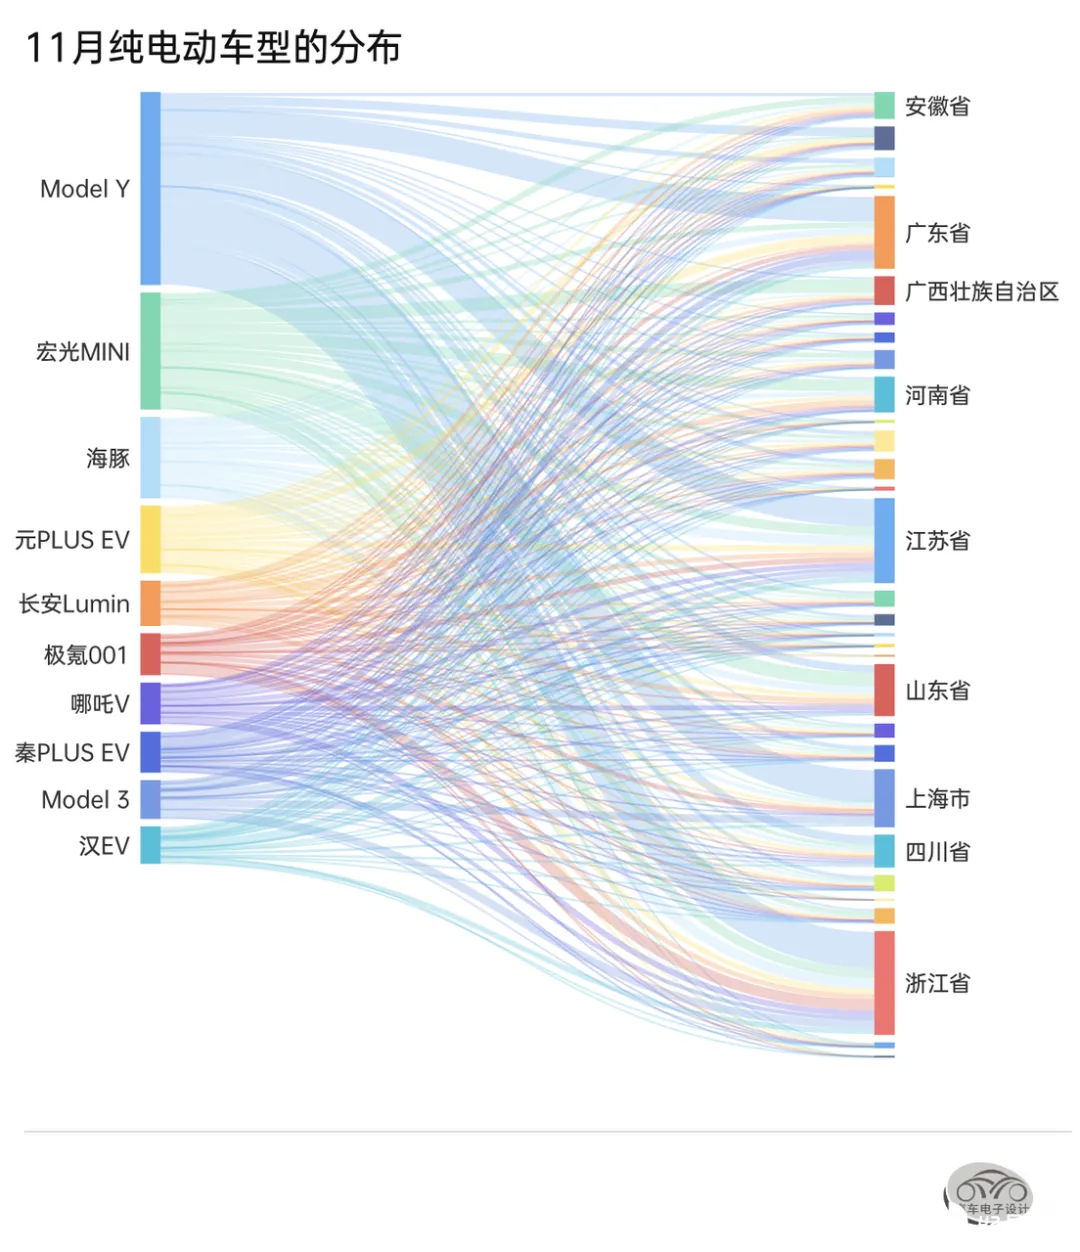
插电混动
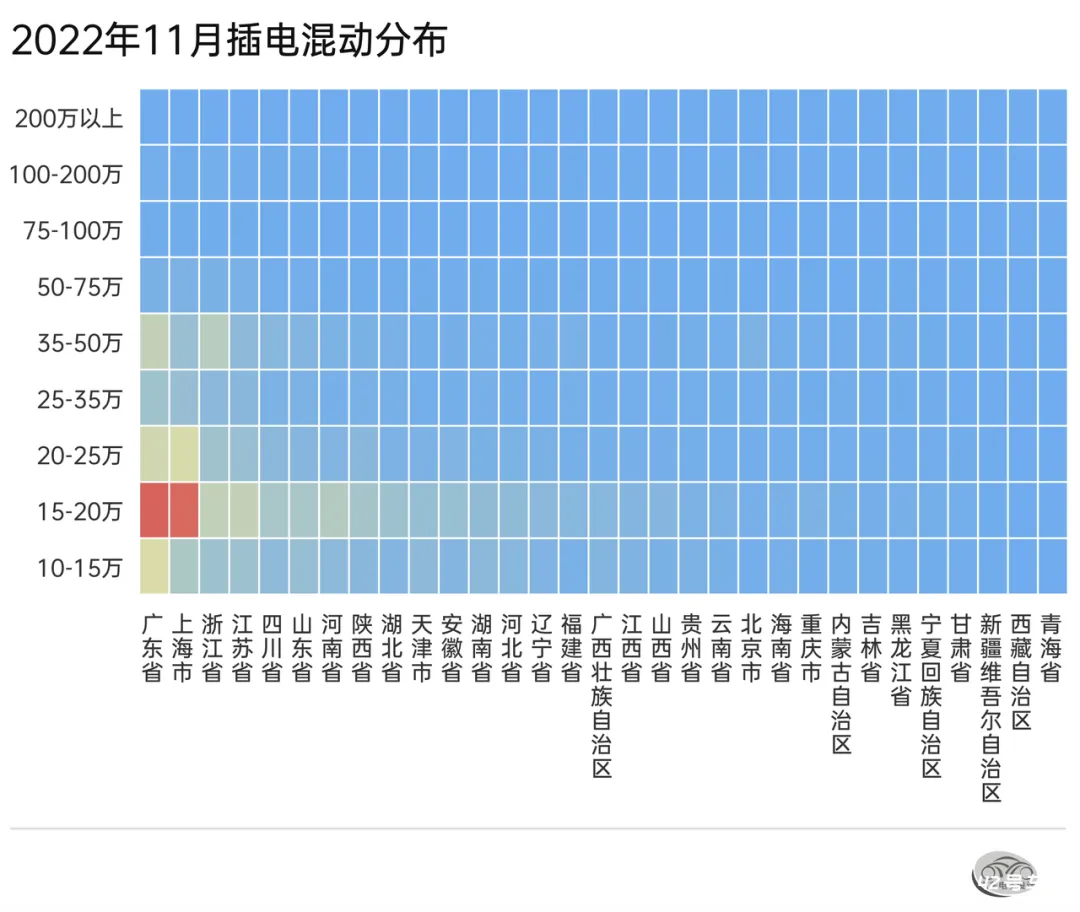
由于上海的车牌在 2022 年 12 月就送完了,最近 PHEV 的交付都是在抢这个时间节点,整个广东的情况可能也是相似的。没人知道在 2023 年开始以后,送牌的几个城市是否还继续送,和我们想象的不一样,目前插电混动就是在集中交付,特别集中。
下面这个按照前 10 名车型的分布,是比较能反应问题的。
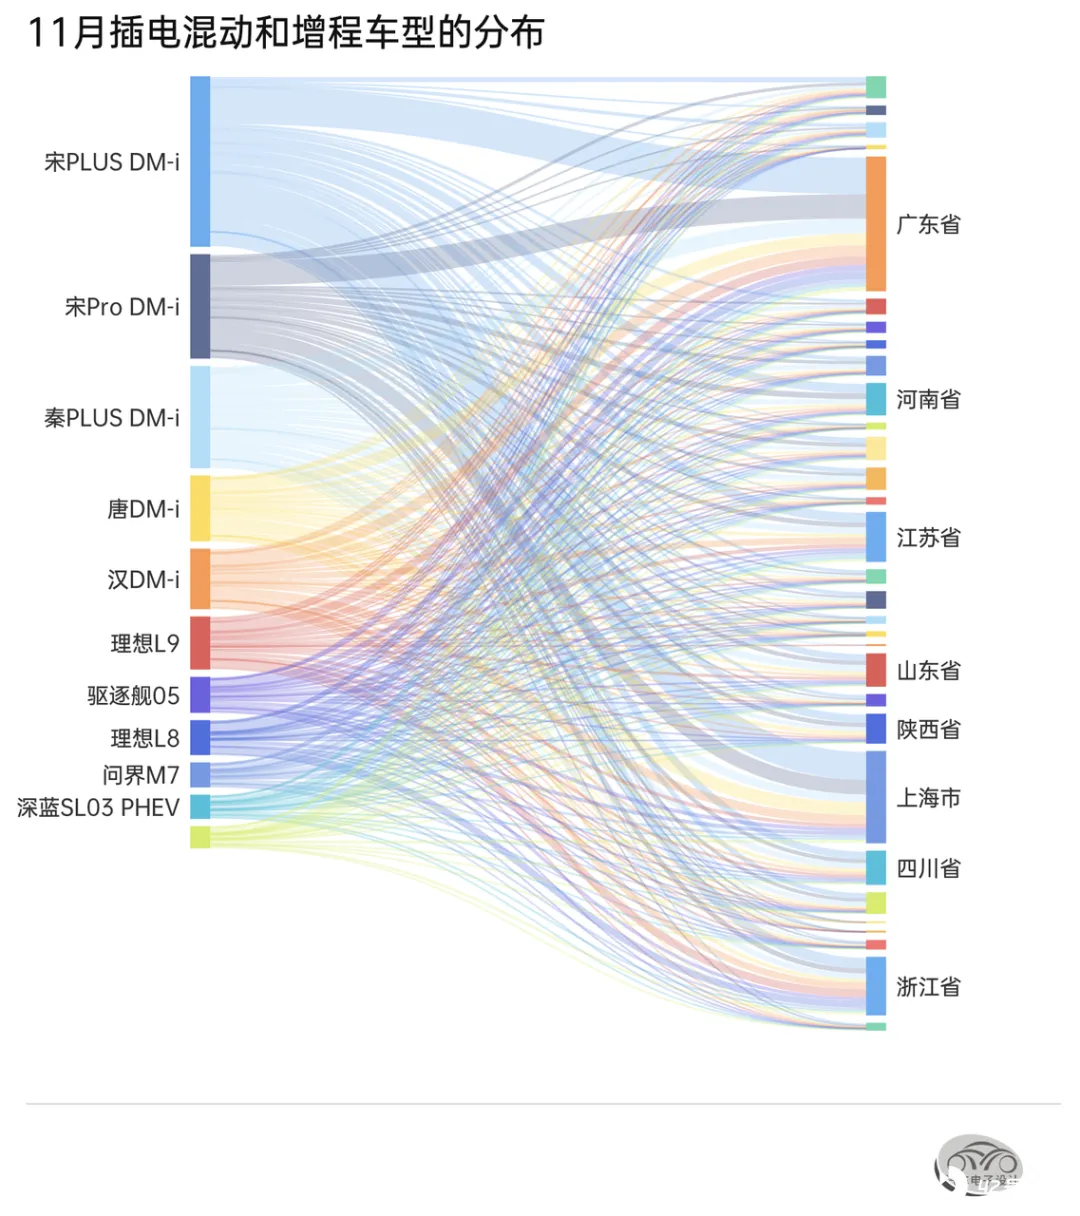
关于地理纬度的信息挖掘,围绕城市也可以做,我这边努力根据不同的可视化效果来看一些变化。把不同月份,不同时间段的变化放在一起,能看出一些东西来的。
电池部分
动力电池产量
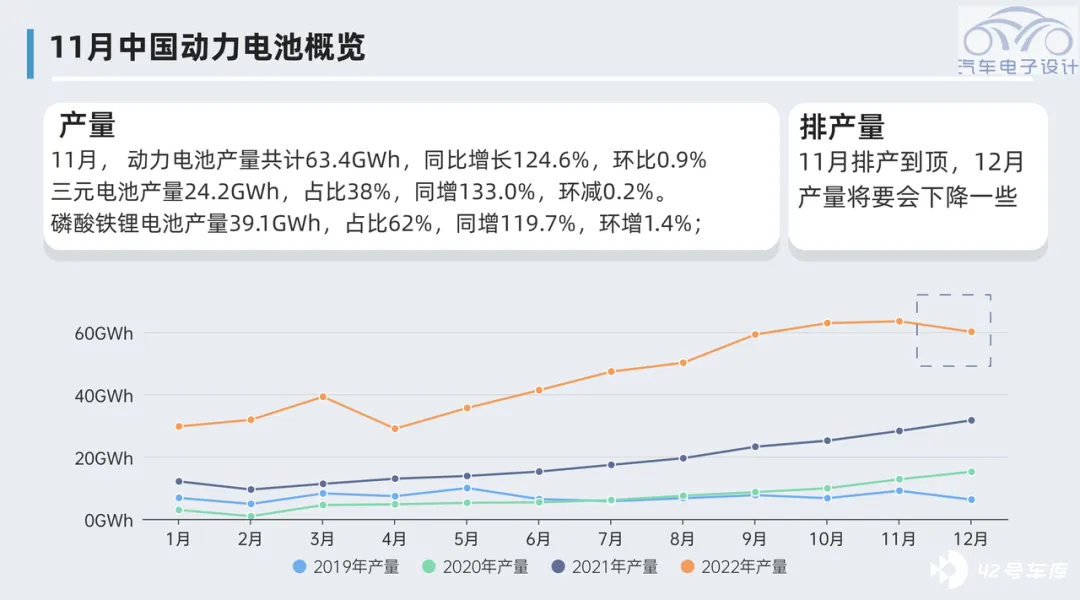
11 月是产量的一个高峰了,从这个势头来看,大概率 12 月份增长,也是短期内一个高点。由于 1 月份是春节,而且有很多不确定性,现在生产的量,可能是未来 2023 年 Q1 用。
11 月,我国动力电池产量共计 63.4GWh,同增 124.6%,环增 0.9%。其中,三元电池产量 24.2GWh,占比 38%,同增 133.0%,环减 0.2%。磷酸铁锂电池产量 39.1GWh,占比 62%,同增 119.7%,环增 1.4%;
1-11 月,我国动力电池累计产量 489.2GWh,累计同增 160%。其中,三元电池累计产量 190.0GWh,占比 38.8%,累计同增 131%。磷酸铁锂电池累计产量 298.5GWh,占比 61.%,累计同增 183%。
动力电池装车量
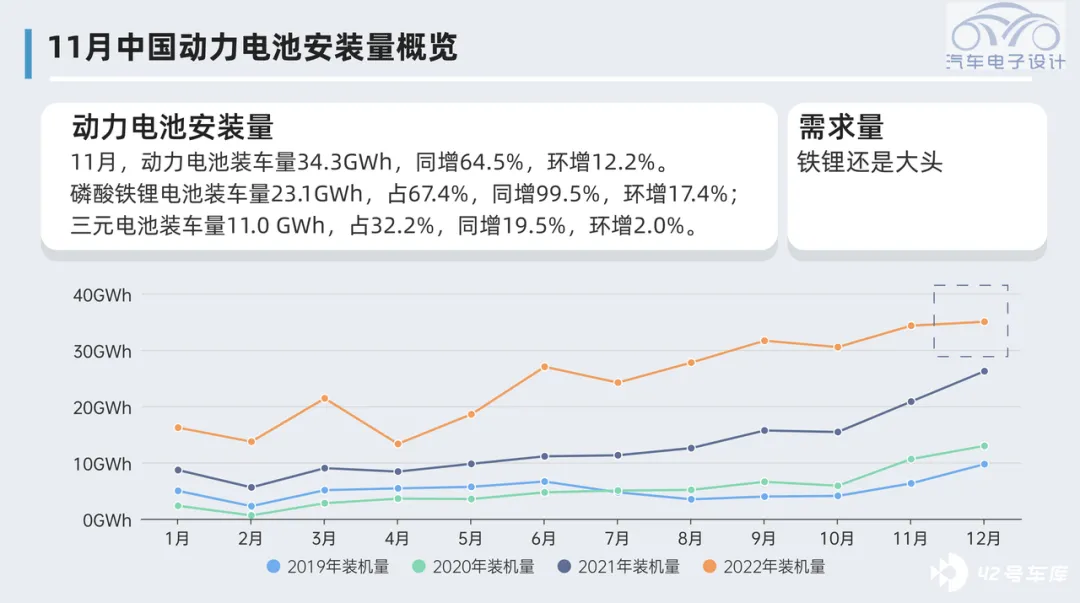
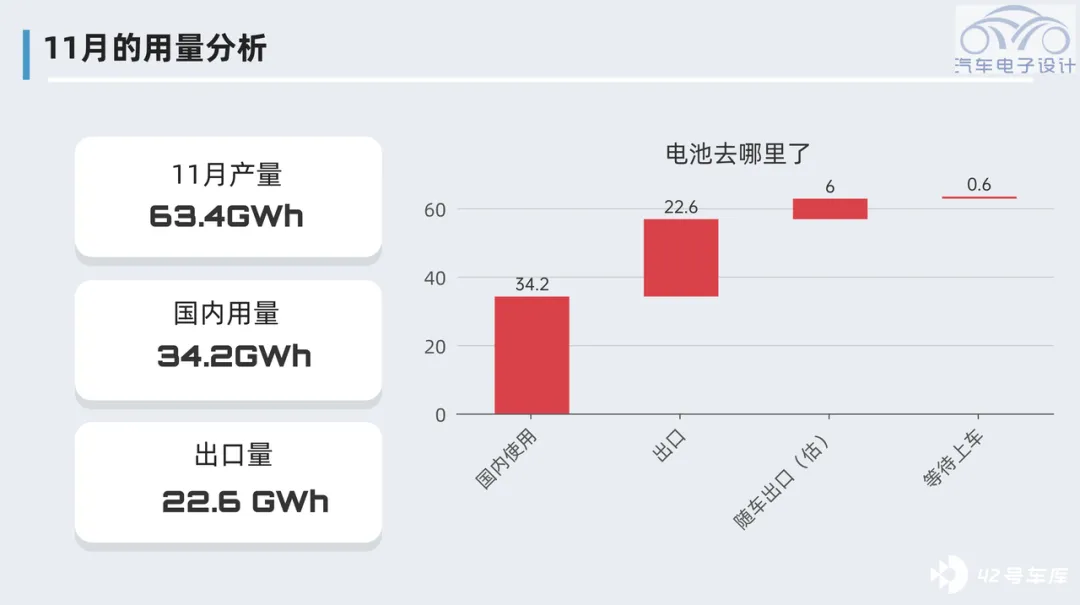
11 月,我国动力电池装车量 34.3GWh,同增 64.5%,环增 12.2%。其中,磷酸铁锂电池装车量 23.1GWh,占总装车量 67.4%,同增 99.5%,环增 17.4%;三元电池装车量 11.0 GWh,占总装车量 32.2%,同增 19.5%,环增 2.0%。11 月,我国动力电池出口量共计 22.6GWh。这个数字真高,快和国内用量可比了,磷酸铁锂电池出口量 16.8GWh;三元电池出口量 5.7GWh。
由于明年退坡,今年可能会出现一些车辆,先开票后面再过户的情况发生,因为有涨价的事情(告诉你要涨价 3000-8000),这种操作也是必然存在。后面会造成一些车辆库存在,2022 年底由于客观的原因存在,数据分析有紊乱的成分在。
动力电池出口量和国内使用量
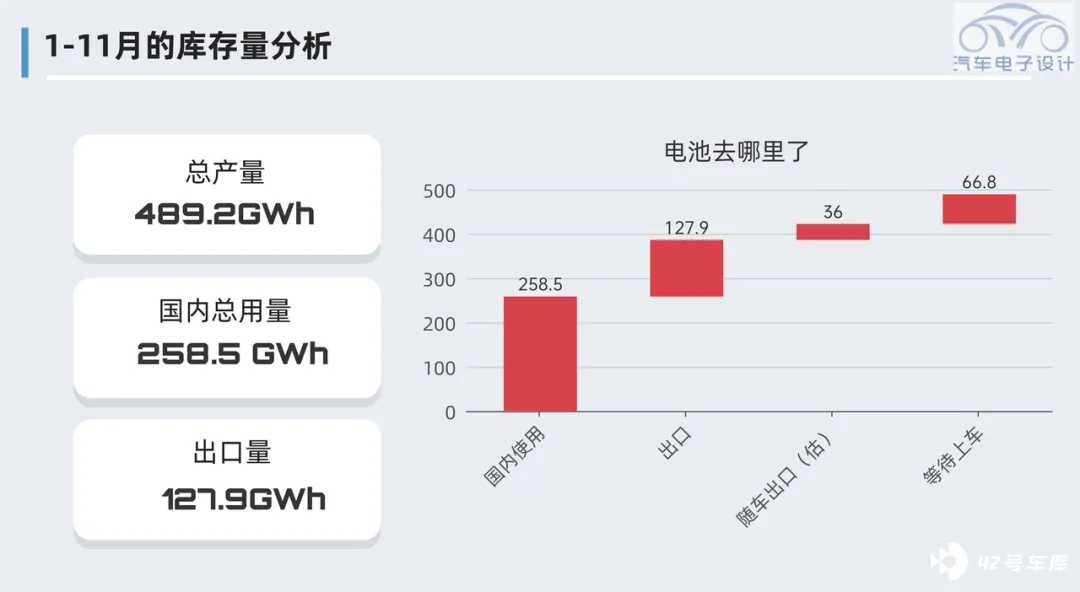
1-11 月,我国动力电池累计装车量 258.5GWh, 累计同增 101.5%。磷酸铁锂电池累计装车量 159.1GWh, 占总装车量 61.5%,累计同增 145.5%;三元电池累计装车量 99.0GWh, 占总装车量 38.3%,累计同增 56.5%。
从总的电池用量来看,国内用量 258.5GWh,随车出口和直接出口的量加在一起快有 160GWh,这个数字确实体现出中国动力电池产业的竞争力。这也客观证明,如果欧美不搞产地的政策,那他们的纯电动汽车工业,就是围绕中国出口电池来实现(欧美车 + 中国芯)。
客观想想,这种态势很难持续。
小结:从我个人来看,2023 年 Q1 数据一方面由于社会面原因,需求会比较暗淡。加上人为的调节,因此环比和同比落差都会比较大,这个是可以预期的。大概率 2023 年也是一次单边,从 Q2 开始随着中国经济活力的回归开始复苏 —— 这是我判断的节奏。






