

12 月 16-17 日,全球智能汽车产业峰会(GIV2022)在安徽省合肥市正式拉开序幕。
峰会以「全球视角下的智能汽车发展之路」为主题,举行了 5 场开放论坛和 2 场闭门会的形式,特邀百余位来自政府有关部门和汽车、信息、交通、能源、城市、投融资等领域的行业机构、高校院所和领先企业代表,共同深入探讨我国智能汽车发展新路径。
我针对其中专家的一些发言进行了汇总和整理。
李明,江汽集团股份公司总经理:
-
预计在 L4 阶段我们将会赶超欧美,到 2025 年,中国市场的智能汽车总量将会引领全球;
-
改变以资源换市场、以市场换技术的方式,逐步向以技术换技术的转变,同时鼓励高校开展相关领域的技术研究,协同好企业在技术研究成果之上开展应用方面的研究,做好科技成果的转化应用。
张永伟,中国电动汽车百人会副理事长兼秘书长:
-
三年的芯片短缺使汽车全球的产量减产约1500万辆,中国超过了200万辆,这就是汽车芯片对行业带来的深刻影响;
-
2022 年全球晶圆厂的开工数量 33 个,2023 年按照目前的统计是 28 个,其中有 1/3 可以为汽车提供产能。但是现在看来,多数新增产能仍处在建设的爬坡区,而且为汽车芯片专门的晶圆厂还少之甚少,所以产能的缓解仍然是瓶颈。
-
2022 年我们国家的汽车智能化渗透率超过了 30%,2030 年我们认为这个比例会达到 70%。所以从智能化的速度来判断,对芯片的需求出现了一个爆发式的增长态势,单车的芯片 300-500 个,到了电动智能时代就超过了 1,000 个,高等级自动驾驶会超过 3,000 个芯片。所以我们国家 2030 年,我们判断芯片的规模约 300 亿美金,数量应该在 1,000-1,200 亿颗/年的需求量,所以汽车芯片的需求越来越大、缺口也越来越大;
-
美国、韩国、日本和欧盟占据了整个汽车芯片设计的高端市场。96% 的 EDA 的 IP 在美国公司手里面,核心的汽车芯片 IP 欧洲+美国占了 95%,晶圆厂晶圆占整个价值的 2.5%,主要分布在日本、欧盟,台湾还有一部分,设备和封测设备大概占 16%,主要是在欧美日。设计环节占比最高,约30%;
-
建议要全产业链进行技术提升、建立标准、检测认证体系、把产线抓起来,支持多元化商业模式。
王琅,奇瑞控股集团有限公司副总经理:
- 奇瑞目前的主要技术板块,包括四个方面,火星架构、鲲鹏动力、雄师智能、银河生态。火星架构主要是讲我们的电子架构,从最新一代预控逐步专项中央控制单元。鲲鹏动力核心三电关键技术的突破,也包括新一代的混动技术。雄师智能,更多的是智能座舱、自动驾驶、高度自动驾驶 ADAS 包括数据类的业务。同时银河生态包括技术生态、供应链生态和用户生态三个方面。
葛皖镝,大众汽车(安徽)有限公司首席执行官:
-
2022 年 1 月至 11 月,中国共计生产 625 万辆新能源汽车,同比增长 106.9%,新能源汽车市场占有率达到 25%,中国新能源汽车销量已占全球总销量的 59%;
-
大众汽车集团(中国)与合资企业一道,在 2022 年至 2024 年期间,共同投资约 150 亿欧元,加速布局中国电动出行领域;
-
到今年年底,我们已经有 2,000 多名员工,并计划在 2023 年将员工总数扩展到 3,500 人,其中包括 1,300 名研发工程师;
席忠民,广汽埃安新能源汽车股份有限公司副总经理:
-
2011 年就开始做混动,2013 年做了第一个网联化的 TBox,2017 年启动聚焦纯电路线,现在打造了五款世界级的产品,进入到跨越发展的新阶段;
-
自动驾驶已经实现了城区高速的 NDA 系统,实现了超视距召唤泊车城市 NDA 功能。L4 首个 Robotaix 采用车规级的前装硬件,大家知道有很多做的 Robotaix 都不是车规级前装硬件,我们是车规级的,投入运营 500 天,构建 ICV 的软件开发团队大概 2,000 多人,占研发团队人员的 50%;
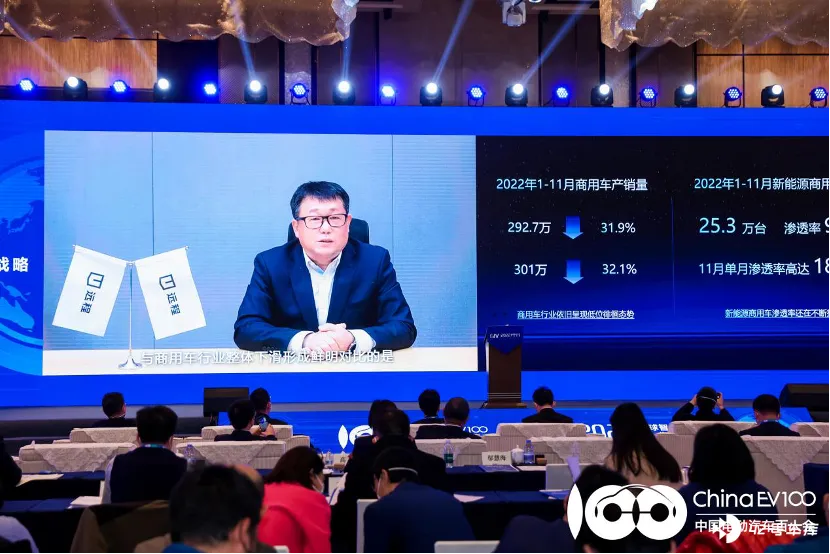
范现军,远程新能源商用车集团 CEO
-
2022 年 1—11 月份,商用车产销分别完成 292.7 万辆和 301 万辆,同比下降 31.9% 和 32.1%,商用车行业依旧呈现着低位徘徊的态势;
-
新能源商用车的爆发趋势越加明晰。根据数据统计,今年 1—11 月新能源商用车销售为 25.3 万辆,渗透率为 9.4%,其中 11 月单月的渗透率达到了 18.8%;
-
拥有全球超过 2,000 名的研发工程师,累计申请专利超过了 1,700 余项,主导并参与了 65 项国家、行业、团体标准的制定;
-
按照我们目前的总体规划,远程将在 2023 年实现 L3 高速公路自动驾驶与 L4 限定场景自动驾驶,在 2026 年实现 L4 干线物流的自动驾驶,2030 年实现 L5 结合我们智慧座舱的自动驾驶的产业化;
王启岁,国轩高科中国业务总裁:
- 国轩高科目前有接近 500 人的团队,专门做材料的研发设计,我们也构建了以材料科学为基础的实验数据平台,建立了电池设计仿真平台,一直到电池包仿真平台的建设。
刘卫红,黑芝麻智能科技联合创始人兼总裁:
-
2019 年发布了华山一号 A500,现在主打的是 2020 年推出的华山二号 A1000 和 A1000L,目前我们主流的是 58 TOPS 的算力,A1000L 是 16TOPS 的算力,目前是国内基于自研车规级核心 IP 开发的自动驾驶芯片,也是一颗芯片可以实现行泊一体的功能。另外我们在明年流片华山三号芯片就是 A2000,这个算力已经达到超过 250 TOPS,用的是 7 纳米的工艺;
-
黑芝麻自身现在有 1,000 多人的团队,我们也建立了自己的全栈式算法能力,我们提供了所有全视、周视、测试所有的算法,我们在座舱里面也做了一些探究,也解决了一些像 DMS、OMS 传统意义上的座舱内的算法需求;
-
今年 5 月份我们和李明总为首的江汽集团签订了全面战略合作,会推出黑芝麻的华山二号芯片。前天我们也对外发布了我们跟东风乘用车集团下面的 S59、S73 两大重要项目的定点,同时也得到了东风集团的战略投资;
王军,华为智能汽车解决方案 BU COO、智能驾驶解决方案产品线总裁:
-
今年 10 月底,我们已经发布了 172 万套部件。2022 年 9 月 28 日中国汽车工业协会 SDV 工作组发布了《软件定义汽车服务 API 参考规范》3.0 正式版,包括了 501 个原子服务的 API 接口和 343 个设备抽象 API 接口。华为作为 SDV 工作组的重要成员之一,基于标准化接口规范已经完成与 20 多个厂家 30 多款设备的系统域集成,新业务的开发效率提升十倍;
-
9 月份深圳正式释放了高精地图,搭载了华为 ADS 系统的极狐阿尔法 S HI 版面向深圳车主推出城市 NCA 自驾导航辅助功能,华为 ADS 是首个支持城区高阶驾驶辅助的系统;
-
我们的智能驾驶计算平台 MDC 核心是昇腾系列,基于昇腾计算构建了八爪鱼云端训练平台,打造了端云协同的智能驾驶开发、训练和部署平台,扎根技术,给世界第二种选择。我们已经把智能驾驶所有的训练迁移到昇腾架构上,这意味着我们自己的训练很多算子已经在昇腾上构建好了并且开放给其它算法开发者,我们希望大家能够一起使用这套系统,众筹算子库,在中国的黑土地上持续发展,越做越好。我们还将继续与高校和教育机构紧密合作,为开发者提供昇腾系统的培训,并在向昇腾迁移的过程中提供工具和技术支持,携手中国的产业伙伴们共建自主创新的智能驾驶技术体系,共享技术创新成果,共赢智能驾驶的未来。
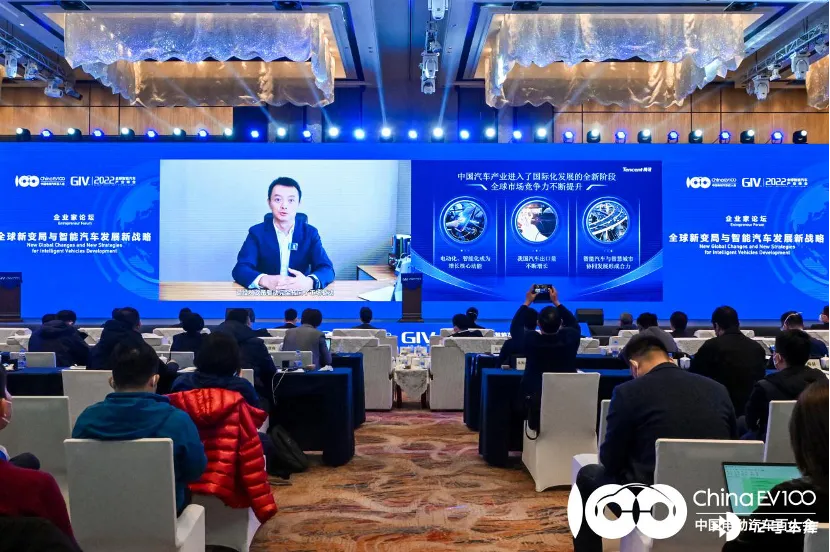
钟翔平,腾讯集团副总裁、腾讯智慧交通与出行总裁:
-
今年是腾讯发力汽车赛道的第五年。目前,我们已经与和超过 100 家汽车企业和出行科技公司合作,搭载腾讯智能座舱解决方案 TAI 的落地车型超过 150 款,累计超过 800 万辆;
-
车内服务将基于驾乘场景,将位置与服务紧密结合。针对目前行业普遍存在的各种地图之间数据不匹配,自动驾驶地图与人工导航地图关联等问题,腾讯提供了「智驾地图」,可以实现 SD、车道级、HD地图数据的「三图合一」,根据不同的驾驶模式和场景需求进行天然无缝的切换。
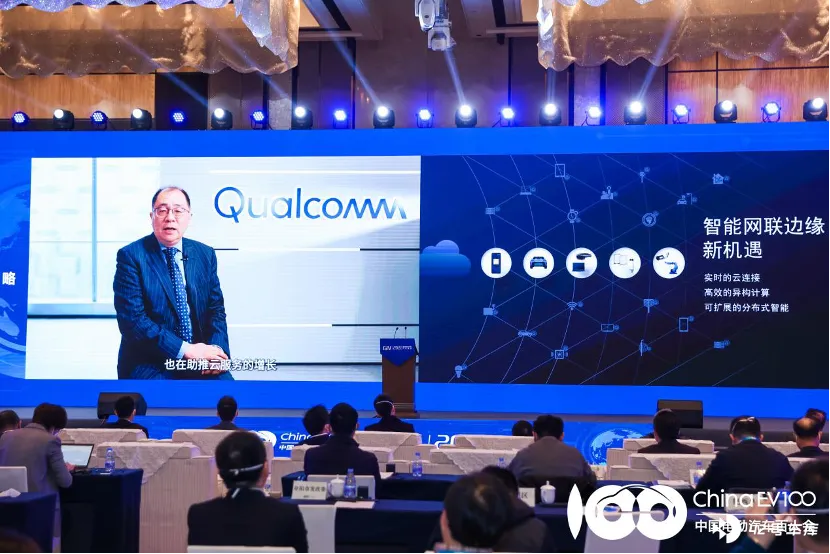
孟樸,高通公司中国区董事长:
-
截至 2022 年 9 月,高通整车汽车业务订单总估值已经达到 300 亿美元;
-
根据 IDC 预测,到 2025 年中国智能网联系统在汽车产业内的装配率预计将达到 83% 的水平,出货量将增至 2,490 万台,年复合增长率达到 16.1%;
-
今年 8 月,摩卡 DHT—PHEV 激光雷达版亮相,成为中国首款采用 Snapdragon Ride 平台的车型,同时这款车还打造了骁龙数字底盘的座舱平台和汽车智联平台。
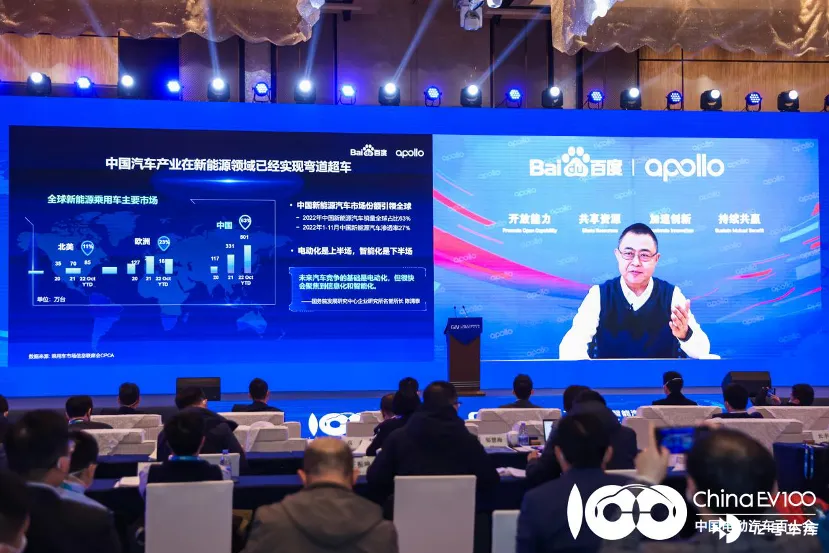
储瑞松,百度集团副总裁,智能汽车事业部总经理:
-
AVP 是全场景的自主泊车产品,自主泊车能力和国内一款宣传很多、号称最强的新势力车型不分彼此。AVP 的二代采用 TDS,采用纯视觉技术,目前已经在长城、广汽、海马、威马等车型上量产,最近获得一家领先 global 车型的定点;
-
ANP2 是一款行泊一体的产品,支持高速行车和自主泊车。技术上使用 TDS,目前支持双 VH,明年支持单 VH,采用纯视觉技术,在一套域控和传感器插件上实现行泊一体安全体验好、可靠、性价比高。今年在一款车型上实现量产,邀请媒体评测,获得了体验介于特斯拉和小鹏之间的好评,明年上半年会有更多的车型规模化量产;
-
ANP3 是高端旗舰产品,一款产品就能实现城市的智能驾驶、高速智能驾驶和自主泊车的三域融通,致力于成为安全、熟路,并且懂用户的领先智驾产品,技术上基于双 Orin,采取纯视觉技术,激光雷达可选,ANP3 在百度和吉利合作的集度首发,其它车型表示兴趣,与我们深度接触中。在国产算力芯片领域有几家国产芯片公司和我们接触,我们也在做评估和前期的预研;
-
小度车载 OS 帮助车厂快速实现座舱智能化的整包解决方案,包含了百度智舱相关的AI能力,已经在 25 家车企品牌 160 多个车型累计 400 多万台车上量产;
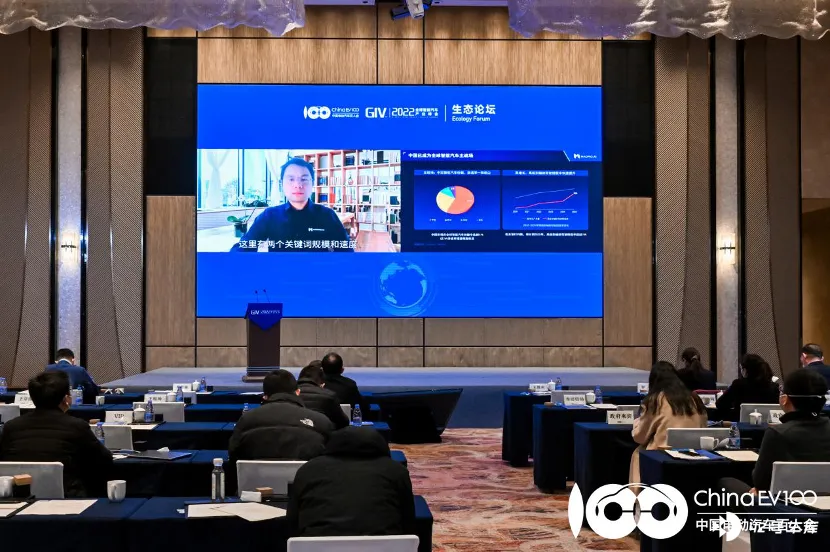
贺翔,毫末智行数据智能科学家:
-
从规模上来看,中国在全球智能汽车市场的份额占比已经达到 57%。从速度上来看,中国智能汽车市场渗透率达到 26%,毫末智行预计到 2025 年中国高级别辅助驾驶搭载率将超过 70%;
-
基于量产车的规模优势,目前毫末用户的辅助自动驾驶里程接近 2,400 万公里,末端物流自动配送也完成了超过 12 万单;
-
我们有中国首个自动驾驶数据智能体系 MANA,目前已经完成数据闭环的搭建。MANA 的学习时长超过 40 万小时;
-
在 1.0 时代主要依靠激光雷达,成本很高,里程很少,在 1,00 万公里左右。2.0 时代,AI 在车上的广泛应用,那时还是以小模型和小数据为主,自动驾驶的里程达到上千万公里。进入数据驱动的 3.0 时代,我们所做的一切都是为了更高效地获取数据,并把数据转化为知识;
-
第一步数据的获取,需要依赖大量数据进行训练,除了大规模的真实数据,还引入了数据增强,得到了大量不同光照、不同背景下的合成数据,来弥补样本不足。使用了混合迁移训练的方式,减少核心数据与真实数据在特征空间上的概率分布差异,使得二者的分布更为接近。第二,红率灯的识别与绑路,设计了针对红绿灯的检测与绑路的双路感知模型,首先红绿灯检测出来,输出红绿灯的颜色、形状和朝向等信息,再通过卷积神经网络获得红绿灯位置的概率图,再利用利用空间注意力机制将二者结合出来,输入绑路的红绿灯通信状态。基于这种方法,我们进行了大量的测试,在不同的城市、不同的距离、不同的转向、不同的光线条件下,都能够准确识别出来;
-
除了红绿灯,城市道路感知另一个复杂问题是车道线的识别,毫末智行在 2021 年全面引入 Transformer 方法,引领了技术的潮流。我们根据自己的业务特点设计了 BEV Transformer,用于识别车道线。首先对图像提取特征,再进行 BEV Mapping,通过多个 Cross Attention 组成完整的 BEV 空间,再加上时序特征来提升效果;
邱模波,千寻位置算法技术负责人:
-
很多智能驾驶汽车对高精度定位的精度要求通常也需要达到 30 cm;
-
FindAUTO 方案是一个安全可靠的量产级高精度定位解决方案,我们一开始对位定位来讲最主要是精准,FindAUTO 方案在精准的基础上我们也做到了安全和可靠。FindAUTO 里面主要包含两个大的部分,一个是 FindAUTO Service 服务的云部分,另外一部分是 FindAUTO Client 是终端的定位算法;
王振坤,长江产业投资基金管理有限公司党委委员、副总经理:
-
在中国车企里面我们分三类。第一类,大的军团,包括上汽、东风、一汽,这是老牌的传统车企在转型。第二类,生力军,比如比亚迪、吉利、长城,机制体制比较灵活,具有极强的竞争力。第三类,新军,就是新势力。但这三类哪一类最有希望成为世界级车企?我觉得没有定论,就看哪家车企在这个重要机遇期能够快速转型、能够抓住时机快上,就有希望进入汽车世界级的车企,这个时间我觉得不会太长,十年就会看到进入世界车企的一流阵营;
-
包括车规级芯片、电子电气架构这些机会,尽管现在我们受到一些制约,但是我相信这种制约对我们中国已经无济于事了,只是时间问题,中国在这方面的突破我觉得这个时间会大大缩短,因为现在和过去不一样,信息的高速流动、人员的高速流动、国家的支持,目前中国创新创业氛围的形成和创新创业的热情,包括我们整车电动化以后自主整车企业快速增长的引领,我们也希望这方面进一步突破。这里面发现好的标的,我觉得未来会有极好的投资机会,有巨大的成长空间;
朱岩,蔚来资本管理合伙人:
-
2021 年,从比例上来讲,已经达到了私募股权投资行业的 23% 左右,投资金额到 1,700 亿美金,这是很高的数量级;
-
从 2000 年左右,VC、PE 的模式引入中国,更多借鉴美国一些成功的模式,那时候投资叫 Copy to China。在 2010 年左右,行业发生了一些比较大的变化。中国自己的资本市场不断完善,人民币大举入局,基本上,美元和人民币双币并重;同时,有很多本土的商业模式、本土好的公司产生,变成非常大体量的公司。投资人也更加多元化,除了追求财务回报的投资人,也有一些企业进入到 LP 群体。他们在投资基金的时候,更多希望能够发现新的技术,甚至为企业并购产生一些项目源,企业标的公司在募资的时候诉求也会更全面一些。






