

特约作者 | 痛快舒畅
编辑 | 邱锴俊
2023 年没过几天,头部的 8 家新势力、新品牌就各自公布了自己 2022 年的销量,可谓有人欢喜有人愁。今天,就带大家来看一看这 8 家新势力、新品牌的销量情况,并且对它们的 2023 年做一个预测。
先把结论放这里:2023 年 8 家头部新势力、新品牌预计总销量约为 149 万辆,同比增 40.30%,大概率跑平市场。
8 家新势力 12 月交付情况
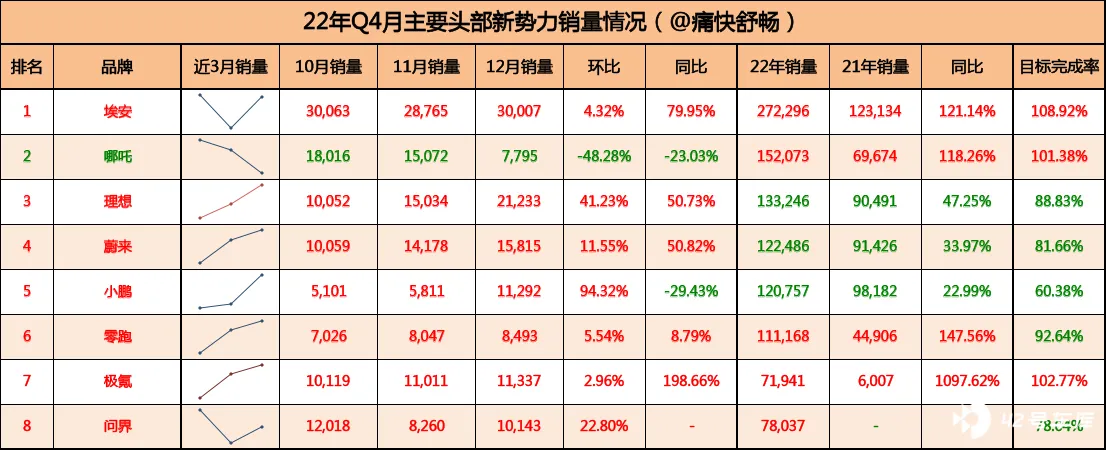
1、埃安:12 月销量 30007 辆,环比+4.31%,同比+79.95%;全年累计 272296 辆,同比+121.14%;
2、理想:12 月销量 21223 辆,环比+41.23%,同比+50.73%;全年累计销量 133245 辆,同比+47.25%;
3、蔚来:12 月销量 15815 辆,环比+11.55%,同比 + 50.82%;全年累计 122486 辆,同比+33.97%;
4、极氪:12 月销量 11337 辆,环比+2.96%,同比+198.7%;全年累计交付 71941 辆,同比+1286.35%;
5、小鹏:12 月销量 11292 辆,环比+94.32%,同比-29.43%;全年累计 120757 辆,同比+22.99%;
6、问界:12 月销量 10143 辆,环比+22.80%;全年累计 78037 辆;
7、零跑:12 月销量 8493 辆,环比+5.54%,同比+8.79%;全年累计 111168 辆,同比+74.11%;
8、哪吒:12 月销量 7795 辆,环比-48.28%,同比-23.03%;全年累计 152073 辆,同比+118.26%;
埃安依旧是唯一突破 3 万辆的新势力,排名第一,全年累计销量突破 27 万辆,也成为新创品牌中,第一个年销突破 27 万辆的;也是唯一一个年销量 20 万+的新创品牌。但是如果对比上险量与公布销量的差额,基本上埃安经销商至少有 2 个月以上的库存。
头部的三家新势力 —— 蔚、小、理的座次发生巨变。从 2021 年的小、蔚、理变成了 2022 年的理、蔚、小。小鹏已经开始有点跟不上节奏了,12 月小鹏的同比销量居然为负值,要知道 12 月各品牌都在冲量呀!
年初的两匹 「黑马」 哪吒和零跑在 Q4 的表现则是明显后劲不足,哪吒 12 月仅仅只有 7795 辆,零跑销量 8493 辆,他们是 「唯二」 的在冲量的 12 月没有实现月销破万的新势力了。特别是哪吒居然在 12 月出现了同比、环比双双下滑的局面。
极氪的表现则是低开高走,并通过一波「免费升级 8155」 极大提升了品牌的口碑,并连续三个月实现月销破万的表现。
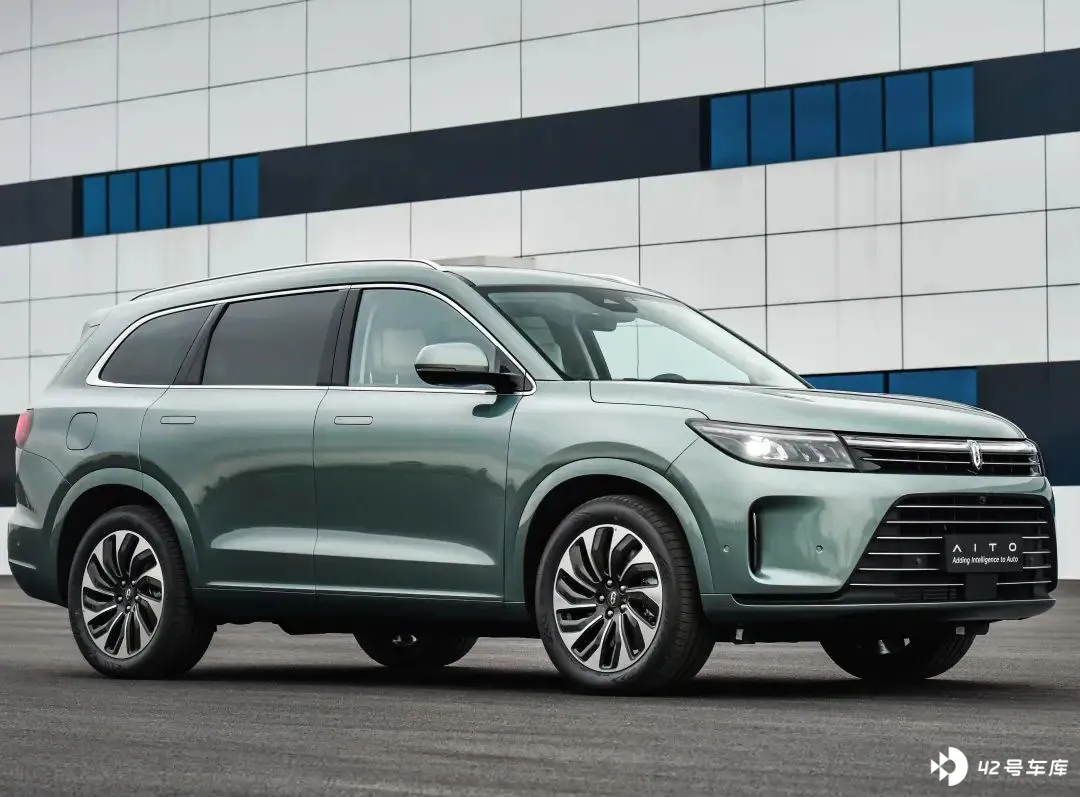
问界可以说是 2022 年的大惊喜,依托华为背书品牌横空出世,上市首年主要依托赛力斯的老款在研车型推出了问界 M5、M7 和 M5E 三款新车,并达成了首年 78037 辆的销量,也算是新创品牌的 「传奇表现」 了。
明年表现预测
从历年乘用车季度的销量趋势来看,每年的 Q4 都是全年销量最高的时候,平均能够占到全年销量的 28%;其次是 Q1 大约占到全年的 25% 左右,Q2 和 Q3 相当大约占到全年销量的 23.5% 左右。
对于新能源乘用车而言,因为 2019 年的 「630」 的补贴退坡,2021 年的 「1231」 补贴退坡,2022 年 「1231」 的补贴退坡,因此整体上 Q4 的销量占比会明显高于整体市场。结合 2018 年 - 2022 年的数据来看,新能源 Q4 占比大约是 32% 左右,Q3 占比 28% 左右,Q2 占比 21% 左右,Q1 占比最低为 19% 左右。
我们就用这个数据作为标尺来看一看这 8 家车企的具体表现:
1、埃安:Q4 销量 88,835 辆,占到全年销量的 32.62%,基本符合市场整体趋势;从最近 3 个月的销量趋势图也能看出来,埃安的销量相对稳定;全年销量同比增长 121.14%,超越市场 100% 的平均增速;同时也是为数不多的完成今年销量目标的新创品牌;
2023 年预判:埃安面临的最大问题就是,在 20-30 万这个价位没有持续的新车投放,这将极大的影响埃安明年的销量预期,初步预判 2023 年埃安的销量大约在 30 万辆左右。
2、理想:Q4 销量 46,319 辆,占到全年销量的 34.76%,表现优于整体市场;从最近 3 个月的销量趋势也能看出,每个月固定增加 5,000 辆的趋势稳步向上;全年销量同比增长 47.25%,表现明显低于市场平均增速(但优于 30-50 万价位整体的市场表现);未完成年初的 15 万辆的目标。
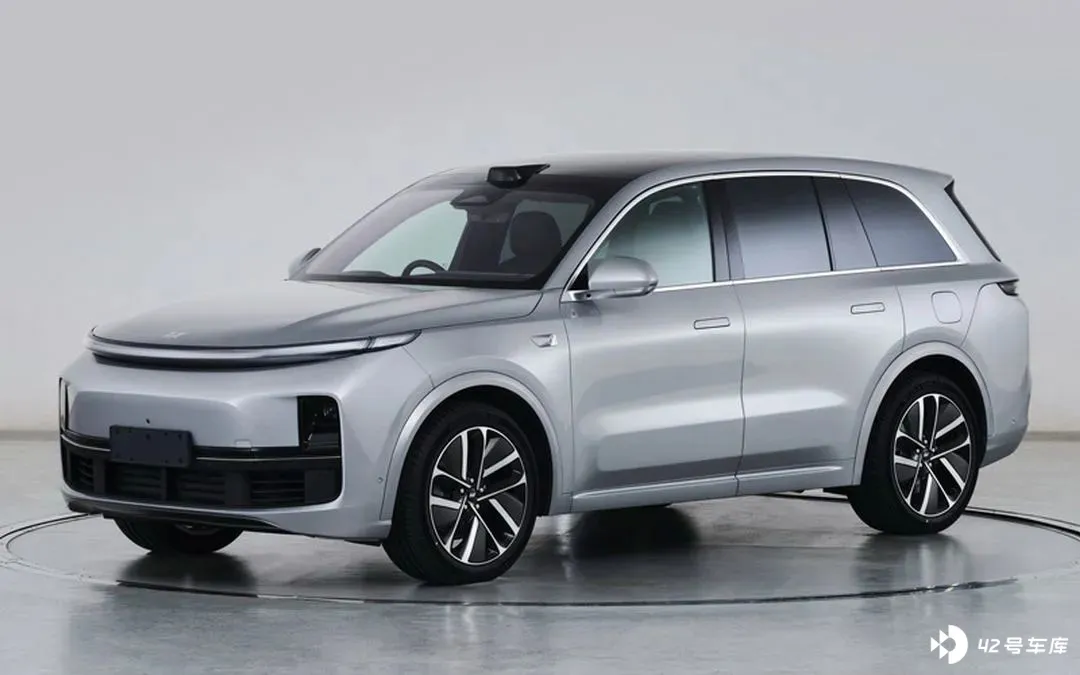
2023 年预判:L7 将在 2 月推出,预计在 3 月开始交付,目标市场就是目前 BBA 最为主力的 X3\Q5\GLC 的市场(可以期待一下,明年 BBA 这三款车销量的下滑程度);初步预判 2023 年理想的销量大约在 24 万辆左右,也将会是头部三家新势力中,第一个突破 20 万年销的品牌。
3、哪吒:Q4 销量 40,883 辆,占到全年销量的 26.88%,可以看出 Q4 哪吒的表现是低于整体市场;从最近 3 个月的销量趋势图能够看出,月度销量在持续向下;全年销量同比增长 118.26%,超越市场平均增速;依靠上半年的优异表现,刚刚好完成年初目标。
2023 年预判:哪吒 S 面临着相对惨烈的竞争环境,上有特斯拉 Model 3 和海豹这两位月销破万的选手压制,下有零跑 C01 和深蓝 SL03 在后面追赶;明年的新车主要是新款 2 门轿跑,略显小众;初步预判 2023 年哪吒的销量大约在 18 万辆左右。
4、蔚来:Q4 销量 40,052 辆,占到全年销量的 32.7%,基本符合市场整体;从最近 3 个月的销量趋势也能看出,月销量正在稳步向上;全年销量同比增长 33.97%,表现明显低于市场平均增速(但优于 30-50 万价位整体的市场表现);未完成年初的 15 万辆的目标。
2023 年预判:换代的 ES8 和全新的 EC7 将在 2023 年推出,NT1.0 平台的 866 将会全面退出市场,ET5 将有机会成为蔚来品牌中第一个月销破万的车型;初步预判 2023 年蔚来的销量大约在 20 万辆左右,也将会是头部三家新势力中,第二个突破 20 万年销的品牌。
5、极氪:Q4 销量 32,467 辆,占到全年销量的 38.99%,表现优于整体市场;从最近 3 个月的销量趋势也能看出,月销量平稳增长;全年销量同比增长 1097%,由于极氪在 2021 年 Q4 才实现交付因此同比数据不具备参考意义;顺利完成 7 万辆的年度目标。
2023 年预判:MPV 车型极氪 009 和 A 级 SUV 车型将会推出,001 也会有相应的升级款推出;初步预判 2023 年极氪的销量大约在 15 万辆左右。
6、问界:Q4 销量 30,421 辆,占到全年销量的 38.98%,表现优于整体市场;从最近 3 个月的销量来看,问界在生产端的问题尚未得到很好的解决;未能完成 10 万辆的年度目标。
2023 年预判:现款 M7 在产品力上还有缺陷,但正向研发的 M9 将会推出;初步预判 2023 年问界(赛力斯)的销量大约在 15 万辆左右。
7、零跑:Q4 销量 23,566 辆,占到全年销量的 21.20%,表现大幅落后于市场,销量持续性堪忧;从最近 3 个月的销量来看,月销微增但明显低于 Q3;全年销量同比增长 147.56%,表现超越市场平均增速;未能完成 12 万辆的年度目标。
2023 年预判:零跑将会推出全新的增程版车型,不过 1.2T 三缸东安发动机的确是一个隐忧;初步预判 2023 年零跑的销量大约在 12 万辆左右;
8、小鹏:Q4 销量 22,204 辆,占到全年的 18.39%,表现巨幅落后于市场,特别是 G9 目前的销量表现无法成为品牌的 「担当」;从最近 3 个月的销量来看,月销下滑趋势明显;全年销量同比增长 22.99%,表现明显低于市场平均增速,特别是作为头部新势力中单车均价最低的品牌这样的销量表现略显不堪;未能完成 20 万辆的年度目标。
2023 年预判:明年主销车型是 G9 和 P7 的改款,目前来看 G9 无法担当大任,P7 改款则面临特斯拉 Model 3 进一步降价和海豹口碑发酵后的进一步挤压;初步预判 2023 年小鹏的销量大约在 15 万辆左右。
2022 年上述 8 家头部新势力合计销量 106.2 万辆,同比增速为 102.74%,略高于市场整体增速 2 个 pct,而这主要是得益于极氪和问界的交付增长,以蔚、小、理为代表的三家新势力则明显 「跑输整体市场」
这 8 家头部新势力 2022 年比 2021 年净增长 53.8 万辆,占到年内新能源销量净增长的 20%!
参考上述预判 2023 年 8 家头部新势力新品牌合计销量约为 149 万辆,同比增速为 40.30%,大概率也将会基本上与市场整体增速持平!







