

作者:陶烟烟
最近我们的周报比较受欢迎,所以月度数据出来以后,也开始梳理分析这些数据,主要是以反应整体的市场情况为目的。
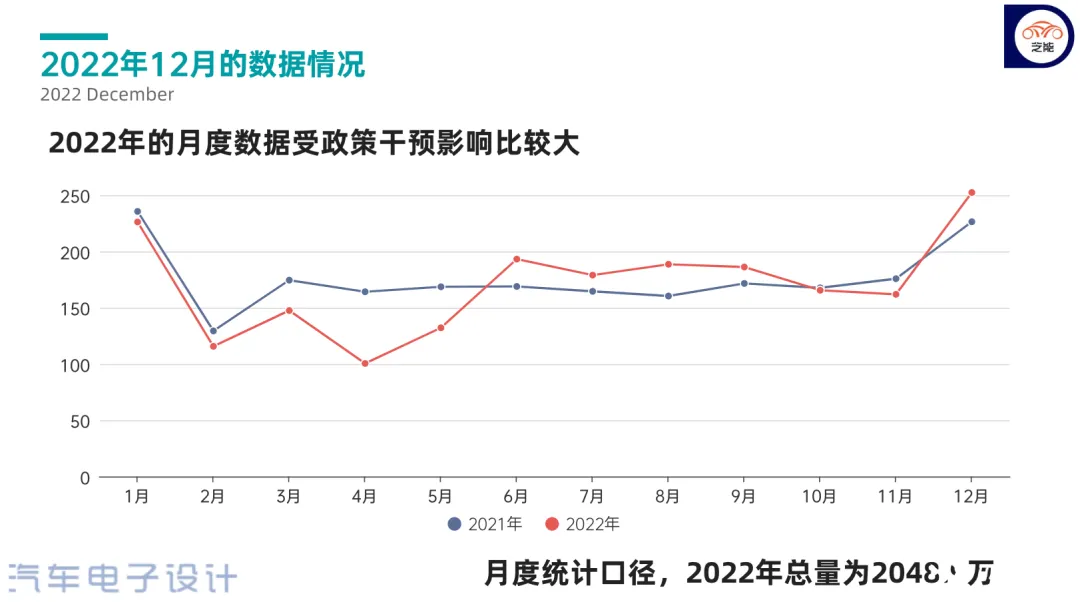
在月度数据中,2022 年 12 月的上险数据为 252.4 万,同比增长 11.5% ,这是一个非常高的数字,因为 10 月同比下降 - 1.3%,11 月同比下降 - 7.9%,12 月突然实现了 2 位数的增长。
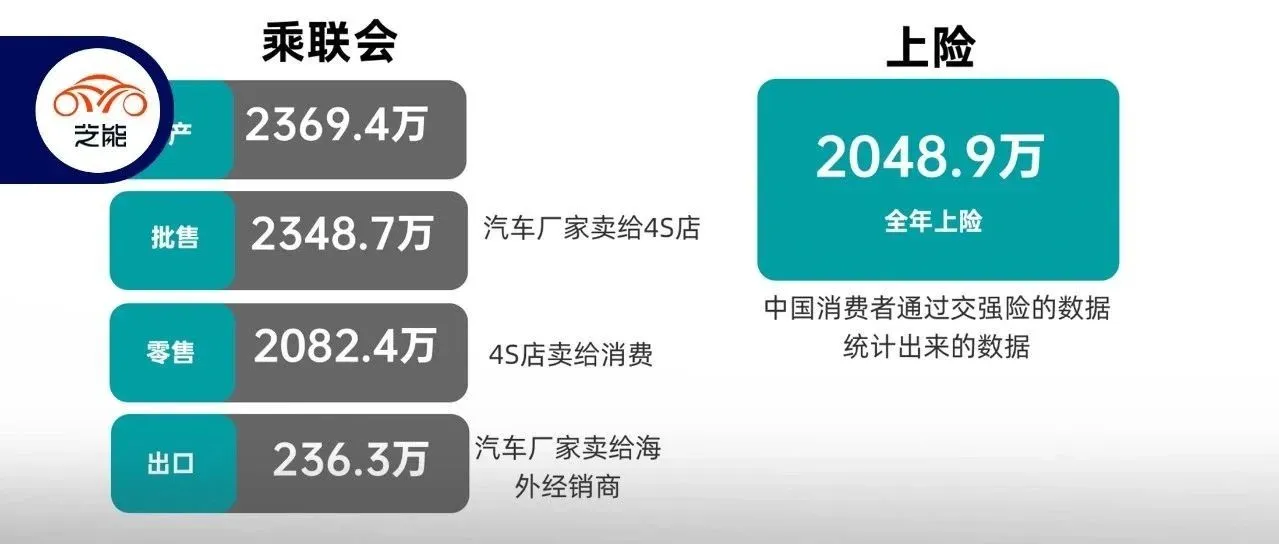
从全年来看,国内乘用车上险数据为 2048.9 万,同比下降 -2.8%。
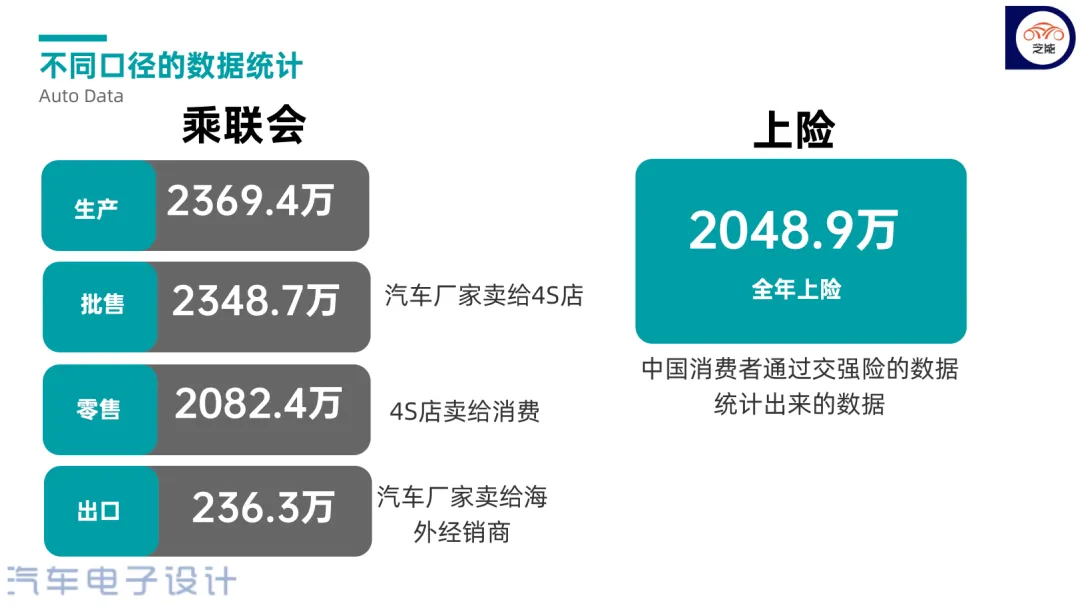
这里的数据可以和乘用车联合会发布的数据做比对:
●车企生产量:12 月乘用车生产 209.5 万辆,同比下降 15.0%,2022 年生产量为 2,336.7 万辆,同比增长 11.6%。
●车企批发量:12 月车企批发给 4S 店销量 222.2 万辆,同比下降 6.1%,2022 年乘用车厂商批发销量为 2,315.4 万辆,同比增长 9.8%,比 2021 年增加 206.0 万辆。
●车企出口量:12 月乘用车出口 26 万辆,同比增长 50%,,2022 年全年乘用车累计出口 236.3 万辆,增 55%。
●车企零售量:12 月乘用车市场零售 216.9 万辆,同比去年增长 3.0%,2022 年累计零售 2,054.3 万辆,同比增长 1.9%。
不同车企的情况
首先通过月度数据下,根据不同企业的情况来更新一下竞争格局。
国内企业
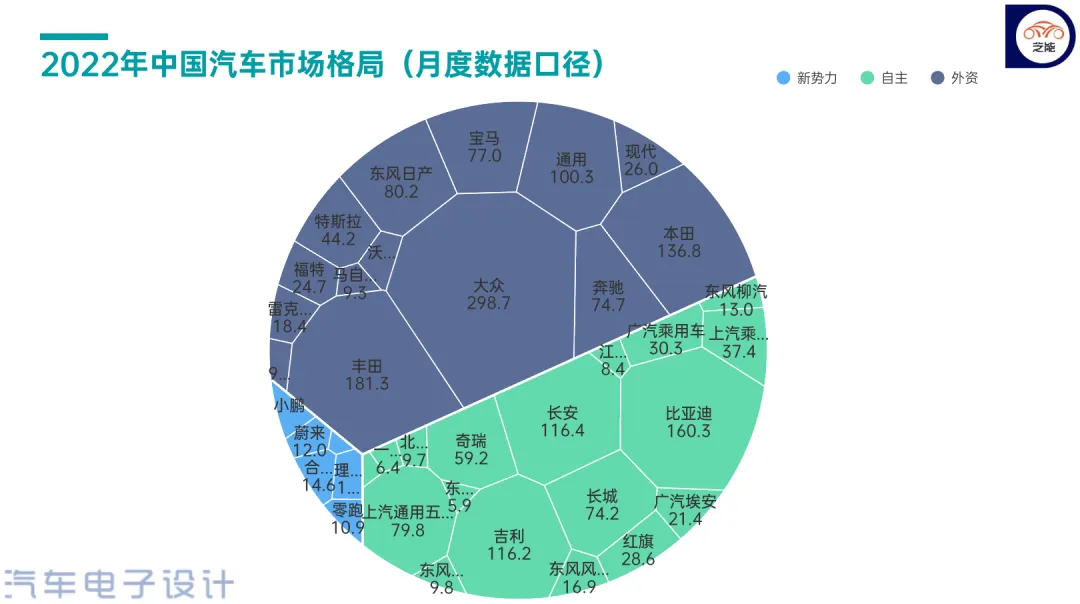
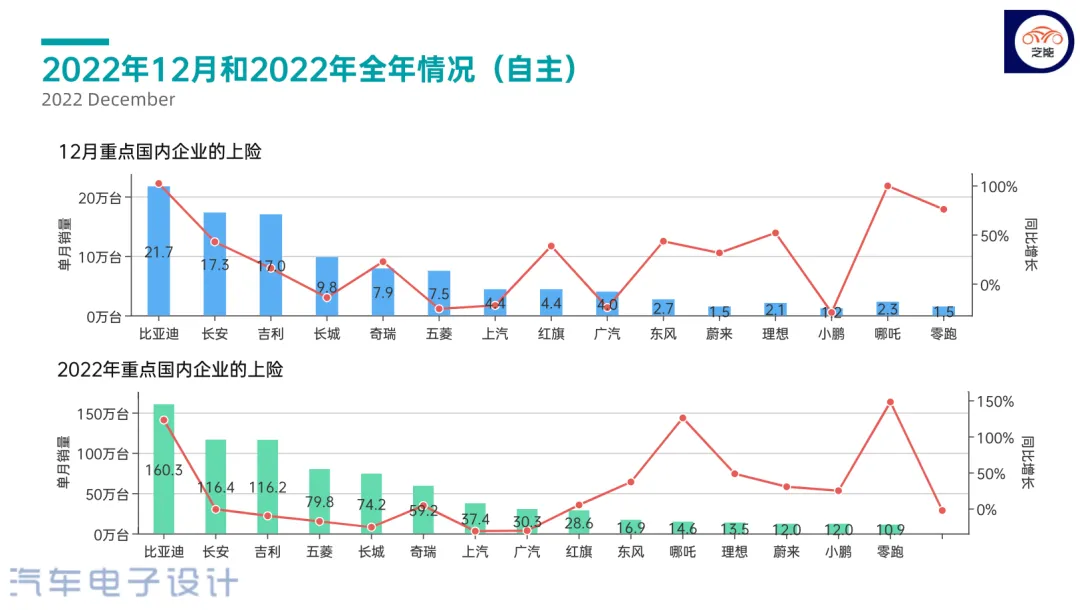
按照月度的统计口径,12 月小了排名前三位的,注意这个数据是包含所有品牌的。
◎比亚迪:21.7 万。
◎长安集团:17.3 万。
◎吉利集团:17.0 万。
2022 年国内排在前五位的企业包括:
◎比亚迪:160.3 万。
◎长安集团:116.4 万。
◎吉利集团:116.2 万。
◎上汽通用五菱:79.8 万。
◎长城汽车:74.2 万(不含皮卡)。
后续还有奇瑞 59.2 万,上汽 37.4 万和广汽 30.3 万,红旗 28.6 万。
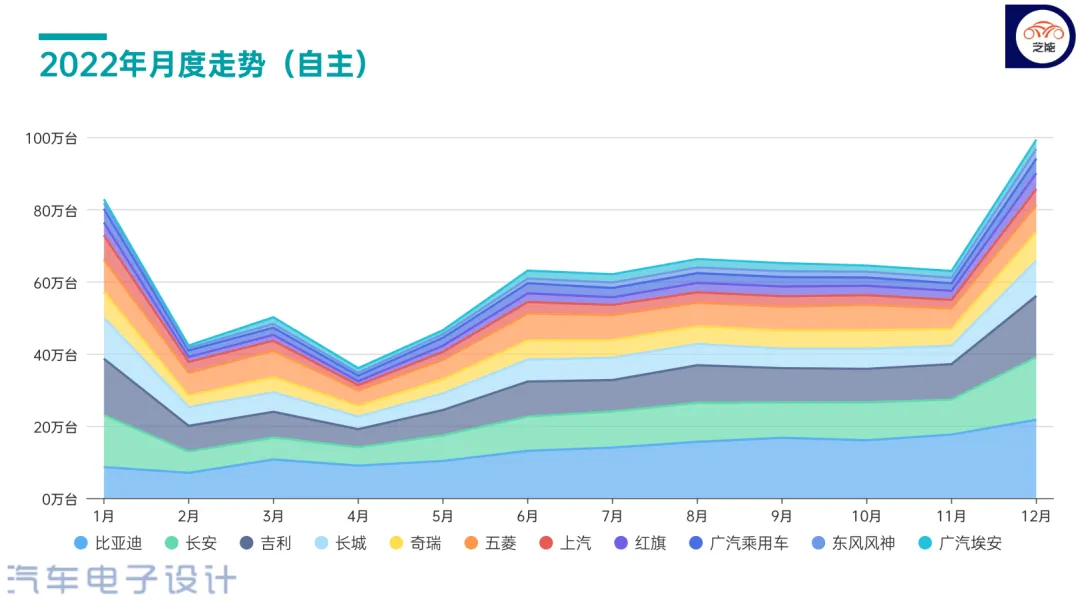
从月度变化来看,马太效应还是很明显的,2023 年真的可能是国内乘用车深度洗牌的开始。
合资车企
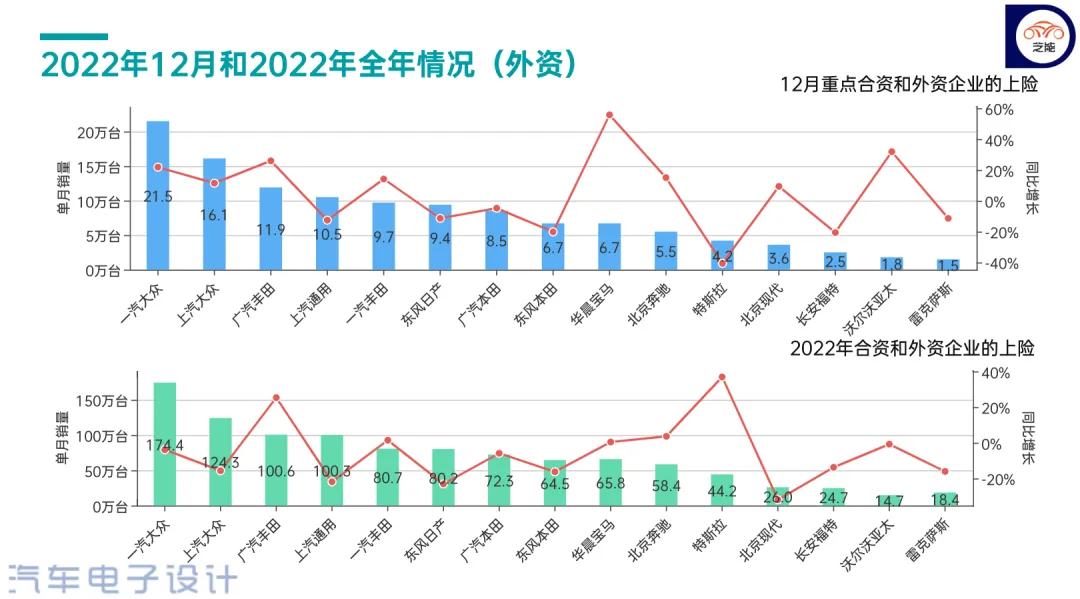
从合资和外资企业的统计来看,排在前列的企业还是努力在冲量。
◎一汽大众:单月 21.5 万 ,同比增长 21.8%。
◎上汽大众:单月 16.1 万,同比增长 11.4%。
◎广汽丰田:单月 11.9 万台,同比增长 25.9%。
◎上汽通用:单月 10.5 万台,同比下降 - 12.6%。
2022 年全年来看,100 万以上的企业只有四家了。
◎一汽大众:174.4 万,同比微降 - 3.9% 影响比较小
◎上汽大众:124.3 万,同比下降 - 15.7%,随着产品力下降,中长期怎么办还不清楚
◎广汽丰田:100.6 万,同比增长 25.3%,逆势还是增长,丰田的混动还是被认可的
◎上汽通用:100.3 万,同比下降 - 21.9%,这个还是要转型啊。
◎一汽丰田:80.7 万,同比增长 1.4%,归功于混动的布局。
◎东风日产:80.2 万,同比下降 - 23.1%,还是要推动混动大幅度的落地,否则只靠纯燃油车很难。
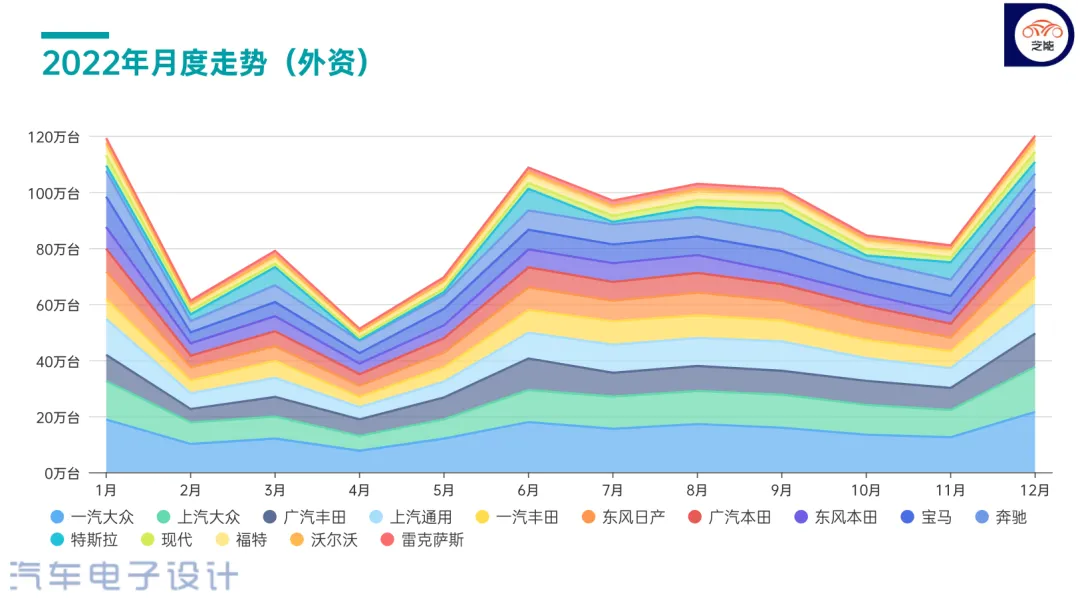
外资品牌在国内的经营充满了挑战,2023 年确实会有外资股东继续退出的可能。外资品牌的压力,在之前是豪华品牌的下压,而这波自主随着新能源汽车的挑战,使得经营的不确定性越来越大。
新能源汽车
比亚迪和特斯拉
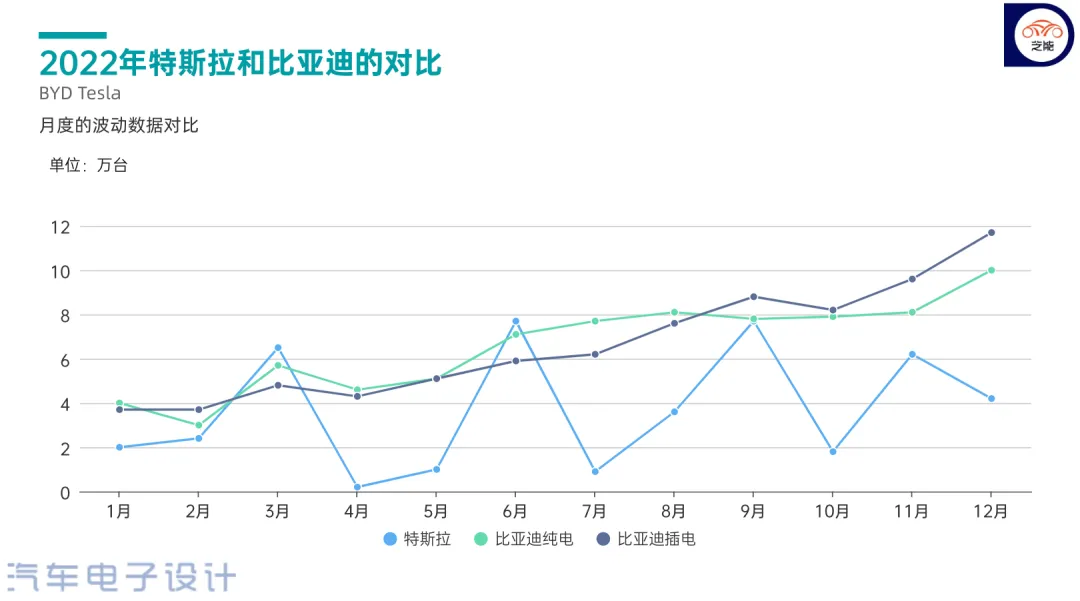
我们可以从月度数据来对比两家企业,这还是很客观反应需求的变化。随着特斯拉价格的下降,重新去定位的特斯拉对于消费者的价格期待的影响是很大的。
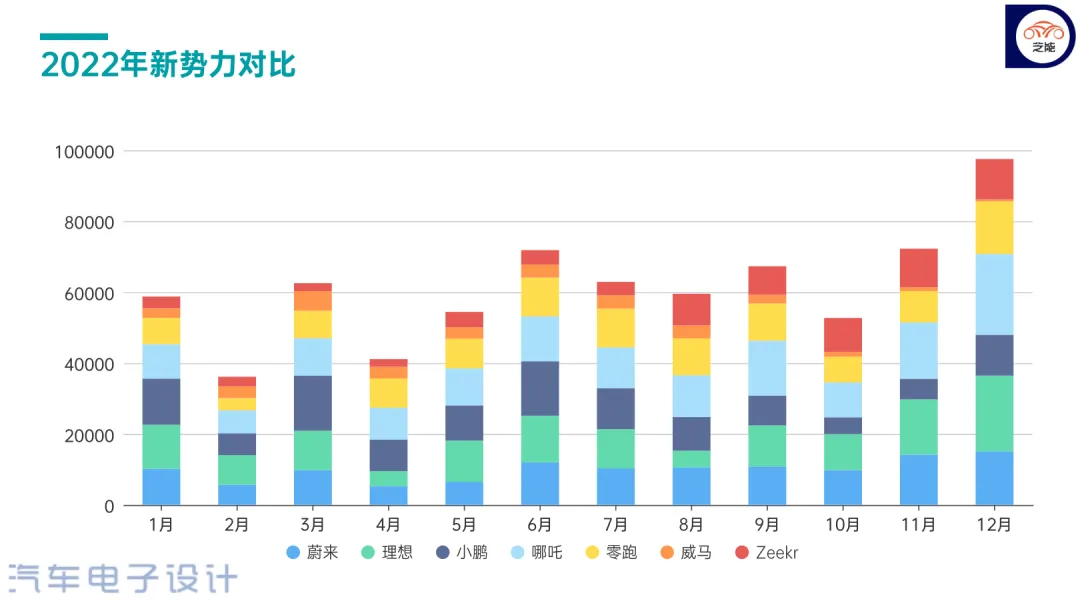
新势力的月度数据
从新势力的情况来看,10-12 月的强势一方面是新车效应累积的订单,部分围绕 B 端销售的新势力企业也做了一些措施来调节,因此这一波到 12 月几家企业累加数据快接近 10 万台。
点评:我和朱校长一起看数据的时候,突出的感受是:国内汽车的竞争在燃油车里面已经是很惨烈了,新能源汽车的高增长还是掩盖了很多的问题,这使得对汽车的下一步走向判断还是存在很大的困难。如果国家也类似房产一样,不断去靠汽车市场来支撑消费,长期这种消费税和地方的消费券带来的效果也会打折的。我们看到 12 月数据的异常,也是车企根据政策的时间节点透支市场。
小结:12 月的数据,人为调节的因素确实比较大,所以跟踪 2023 年的周度数据是很好的方法。我们会第一时间在微博进行发布,然后第二天发送在公众号这里,感谢大家的关注。







