


据报道,2023 年 2 月 21 日,乘联会初步对本月的狭义乘用车市场进行了数据的推算。
2023 年初,由于春节时间较早,车市整体销售节奏明显提前。2 月上旬车市处于节后温和恢复阶段,中下旬各地车市逐渐步入常态。各地方补贴的发放以及新能源价格调整的逐步落地也助推市场在节后恢复正常水平。
厂商销售动向
2 月中旬乘用车总体市场折扣率约为 13.8%,整体让利水平与上月基本一致,终端价格较为稳定。由于春节时间点提前,销售节奏改变,2 月车市异于常规季节性表现。
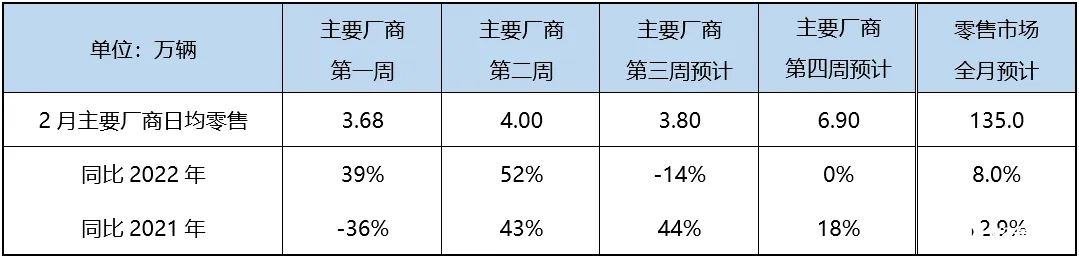
根据 2 月调研可知,占总体市场约八成左右的厂商零售目标较上月环比微增,乘联会初步推算本月狭义乘用车零售市场在 135.0 万辆左右,环比增长 4.3%,同比增长 7.2%。其中新能源逐渐回温,零售 40.0 万辆左右,环比增长 2 0.3%,同比增长 46.6%,渗透率约 29.6%。
周度走势推算
因为去年春节的基数较低,在今年春节提前的影响下,主要厂商零售第一、二周的日均同比分别为 39% 和 52%。到第三周时,车市预计能够稳定恢复,日均零售同比去年同期减少了 14%。此外,考虑到节后恢复效应及月底厂商冲量,预计第四周市场将有所回升,与去年同期持平。
3月车市步入正轨
国家税务总局最新发布的增值税发票数据显示,春节期间全国消费相关行业销售收入较 2022 年同期有明显增长,其中线下服务消费同比增长达 13.5%,说明消费者的消费意愿正逐步上升。
目前,后疫情车市正处于平稳过渡期。随着疫情影响的逐步减弱,消费者信心持续稳定恢复,终端展厅客流热度节后持续升温,预计将在3月平稳步入正轨。
为鼓励消费,各地政府促销费政策仍在延续,也积极出台汽车消费补贴政策。一些限购城市的指标放松有所延续,同时多省陆续出台全省范围内购车补贴政策。
落实新能源车企调价政策后,新能源车市将逐渐回温,同时也正在恢复正常节奏。







