


禾赛科技(纳斯达克:HSAI)今日公布了其截至 2022 年 12 月 31 日的 2022 财年第四季度及全年未经审计的财务数据。
财报显示,2022 年第四季度禾赛科技的营收为 4.1 亿元,同比增长 56.6%。2022 年全年实现营收 12 亿元,同比增长 66.9% 。全年交付量达到 80,462 台,同比增长 467.5%。全年毛利率为 39.2%。禾赛 2022 全年营收和交付量,超过 8 家国际同行公司总和。
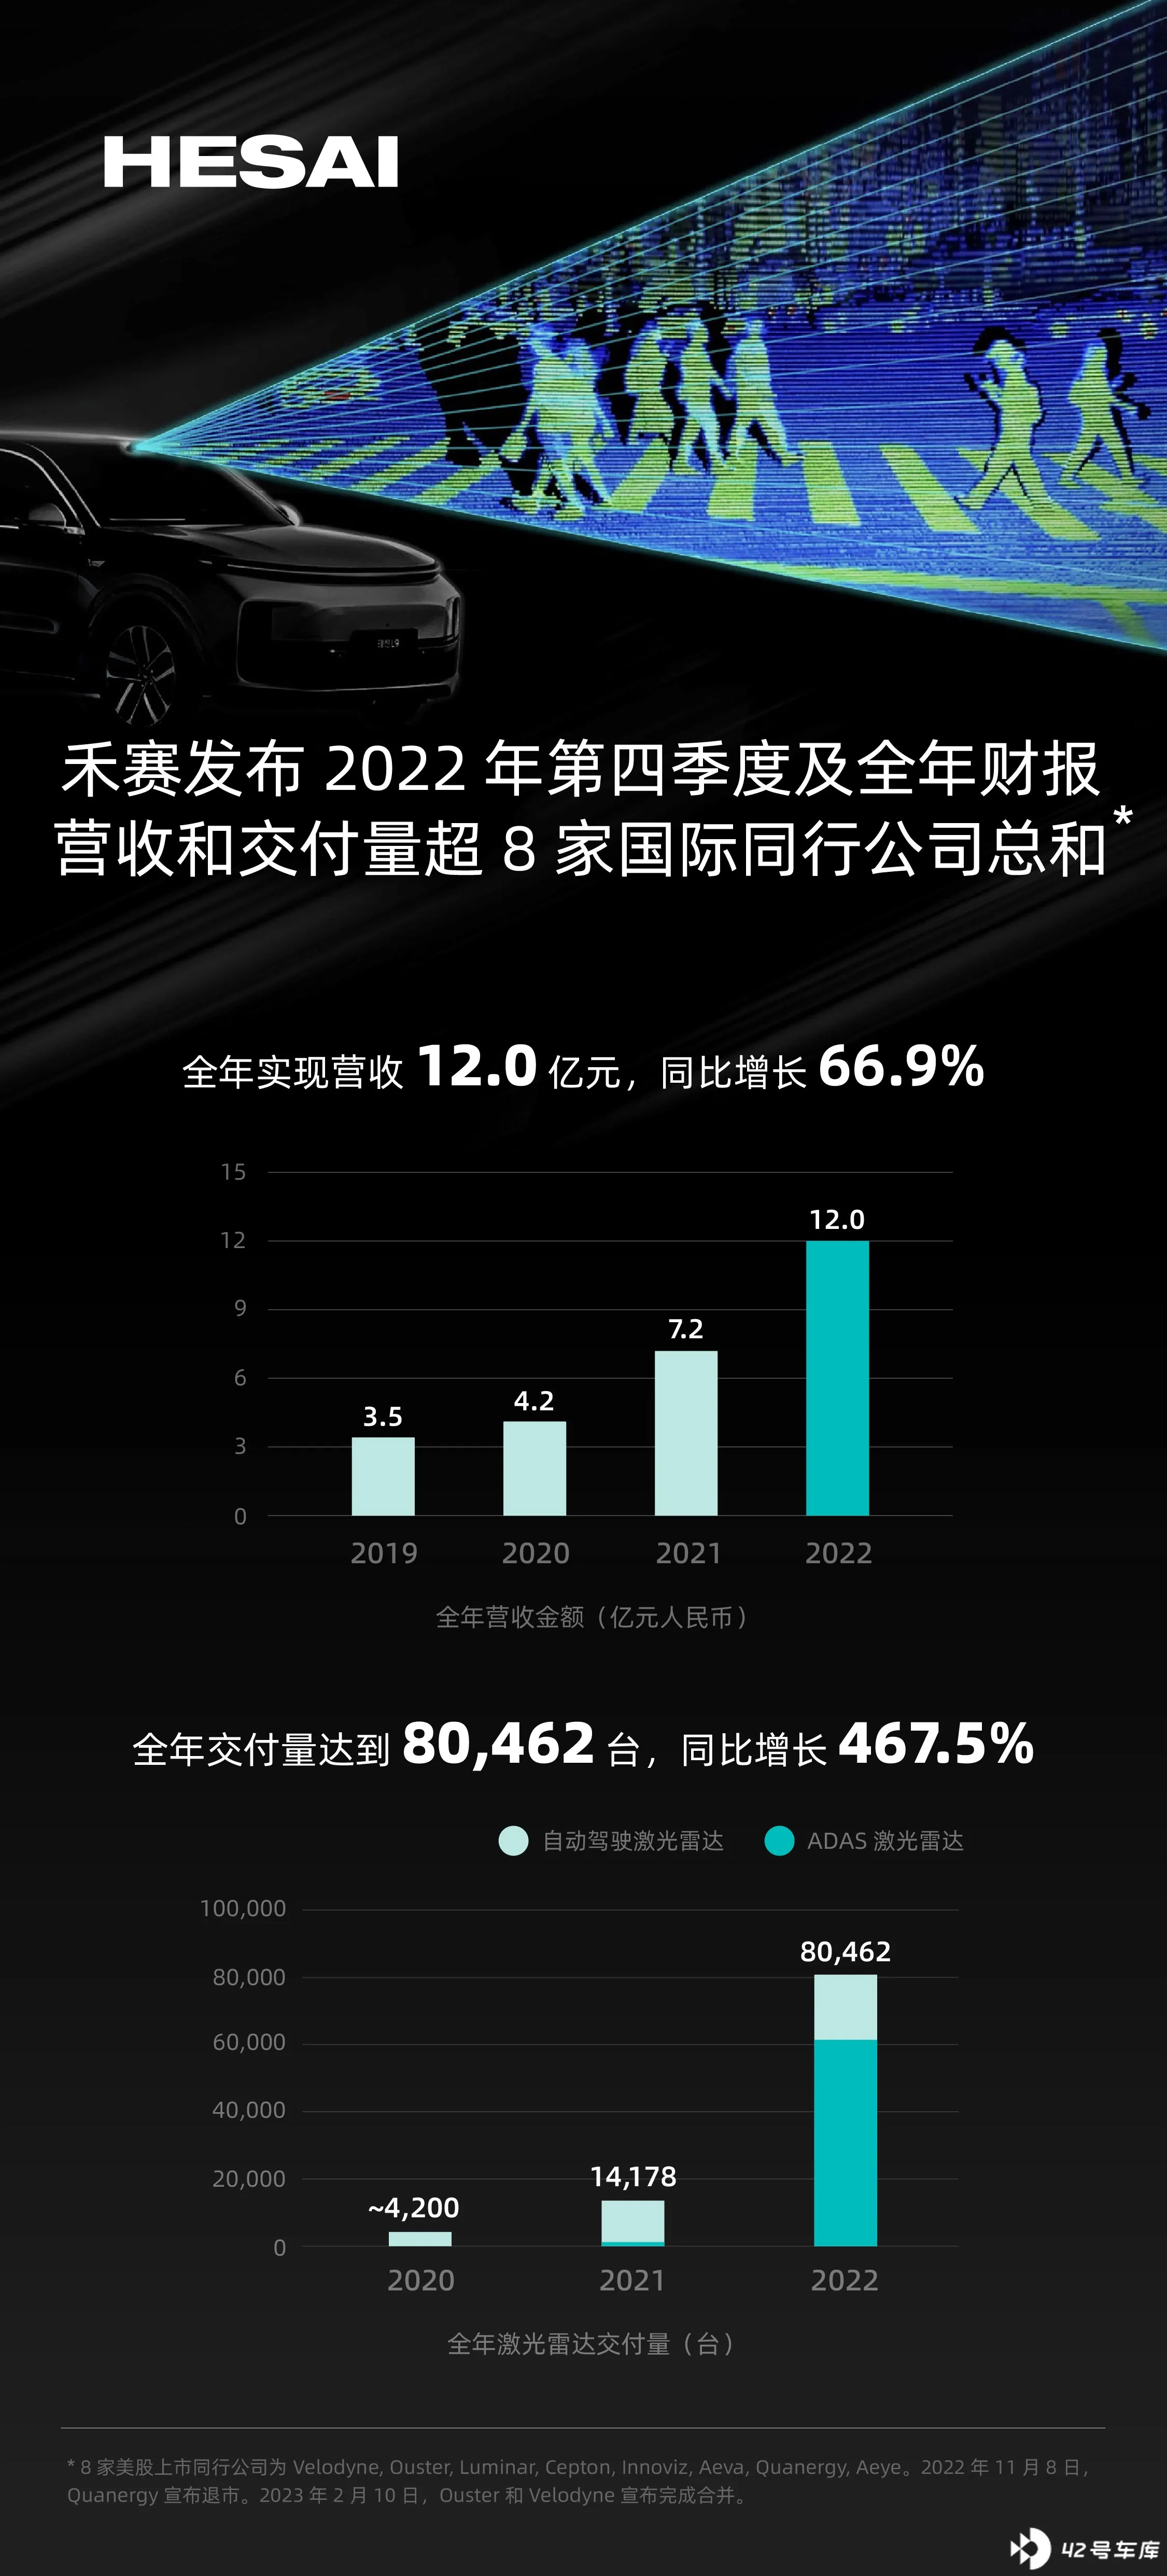
禾赛联合创始人及 CEO 李一帆表示:「截至 2022 年第四季度,我们已经累计交付了 10 万台激光雷达,同时 2022 全年的收入实现了同比 66.9% 的强劲增长。其中,我们在第四季度的激光雷达交付量达到 47,515 台,季度环比增长超过一倍。2022 年 7 月,我们的 ADAS 远距激光雷达 AT128 开始规模化量产,并在 2022 年下半年向理想汽车及其他 OEM 客户交付了超过 6 万台 AT128。2022 年,我们共获得 10 家主流 OEM 厂商的 ADAS 激光雷达前装量产定点,其中包括中国最大新能源汽车厂商,和中国汽车龙头企业。我们的强劲势头仍在继续,2023 年 1 月我们成功签约第 11 个 OEM 客户,一家领先的中国电动汽车 OEM。」
禾赛 CFO 谢东萤表示:「2022 年对禾赛来说是突破性的一年,我们在 ADAS 和自动驾驶(自动驾驶出租车和广义机器人)市场建立了全球激光雷达领导者的地位。我们在第四季度的激光雷达交付量达到创纪录的 47,515 台,2022 年全年交付量超过 80,000 台。第四季度营收超过 4.1 亿元,全年营收超过 12 亿元。我们 2022 全年的激光雷达交付量和净收入均高于历史累计。」
禾赛已累计交付超 10 万台激光雷达。2023 年第一季度预期营收为 3.9 亿元至 4.1 亿元,同比增长 57% 至 65% 之间。
禾赛目前已获得 11 家主流 OEM 汽车厂商共计数百万台 ADAS 激光雷达定点,其中包括最新获得的理想汽车纯电平台定点。2022 年第四季度,公司新获客户中国最大新能源汽车厂商和中国汽车龙头企业。2023 年 1 月,新获客户,一家领先的中国电动汽车 OEM。
同时,禾赛持续加大研发投入。2022 年第四季度,禾赛研发投入 1.8 亿元,同比增长 13.3%。2022 年全年研发投入 5.6 亿元,同比增长 50.7%。
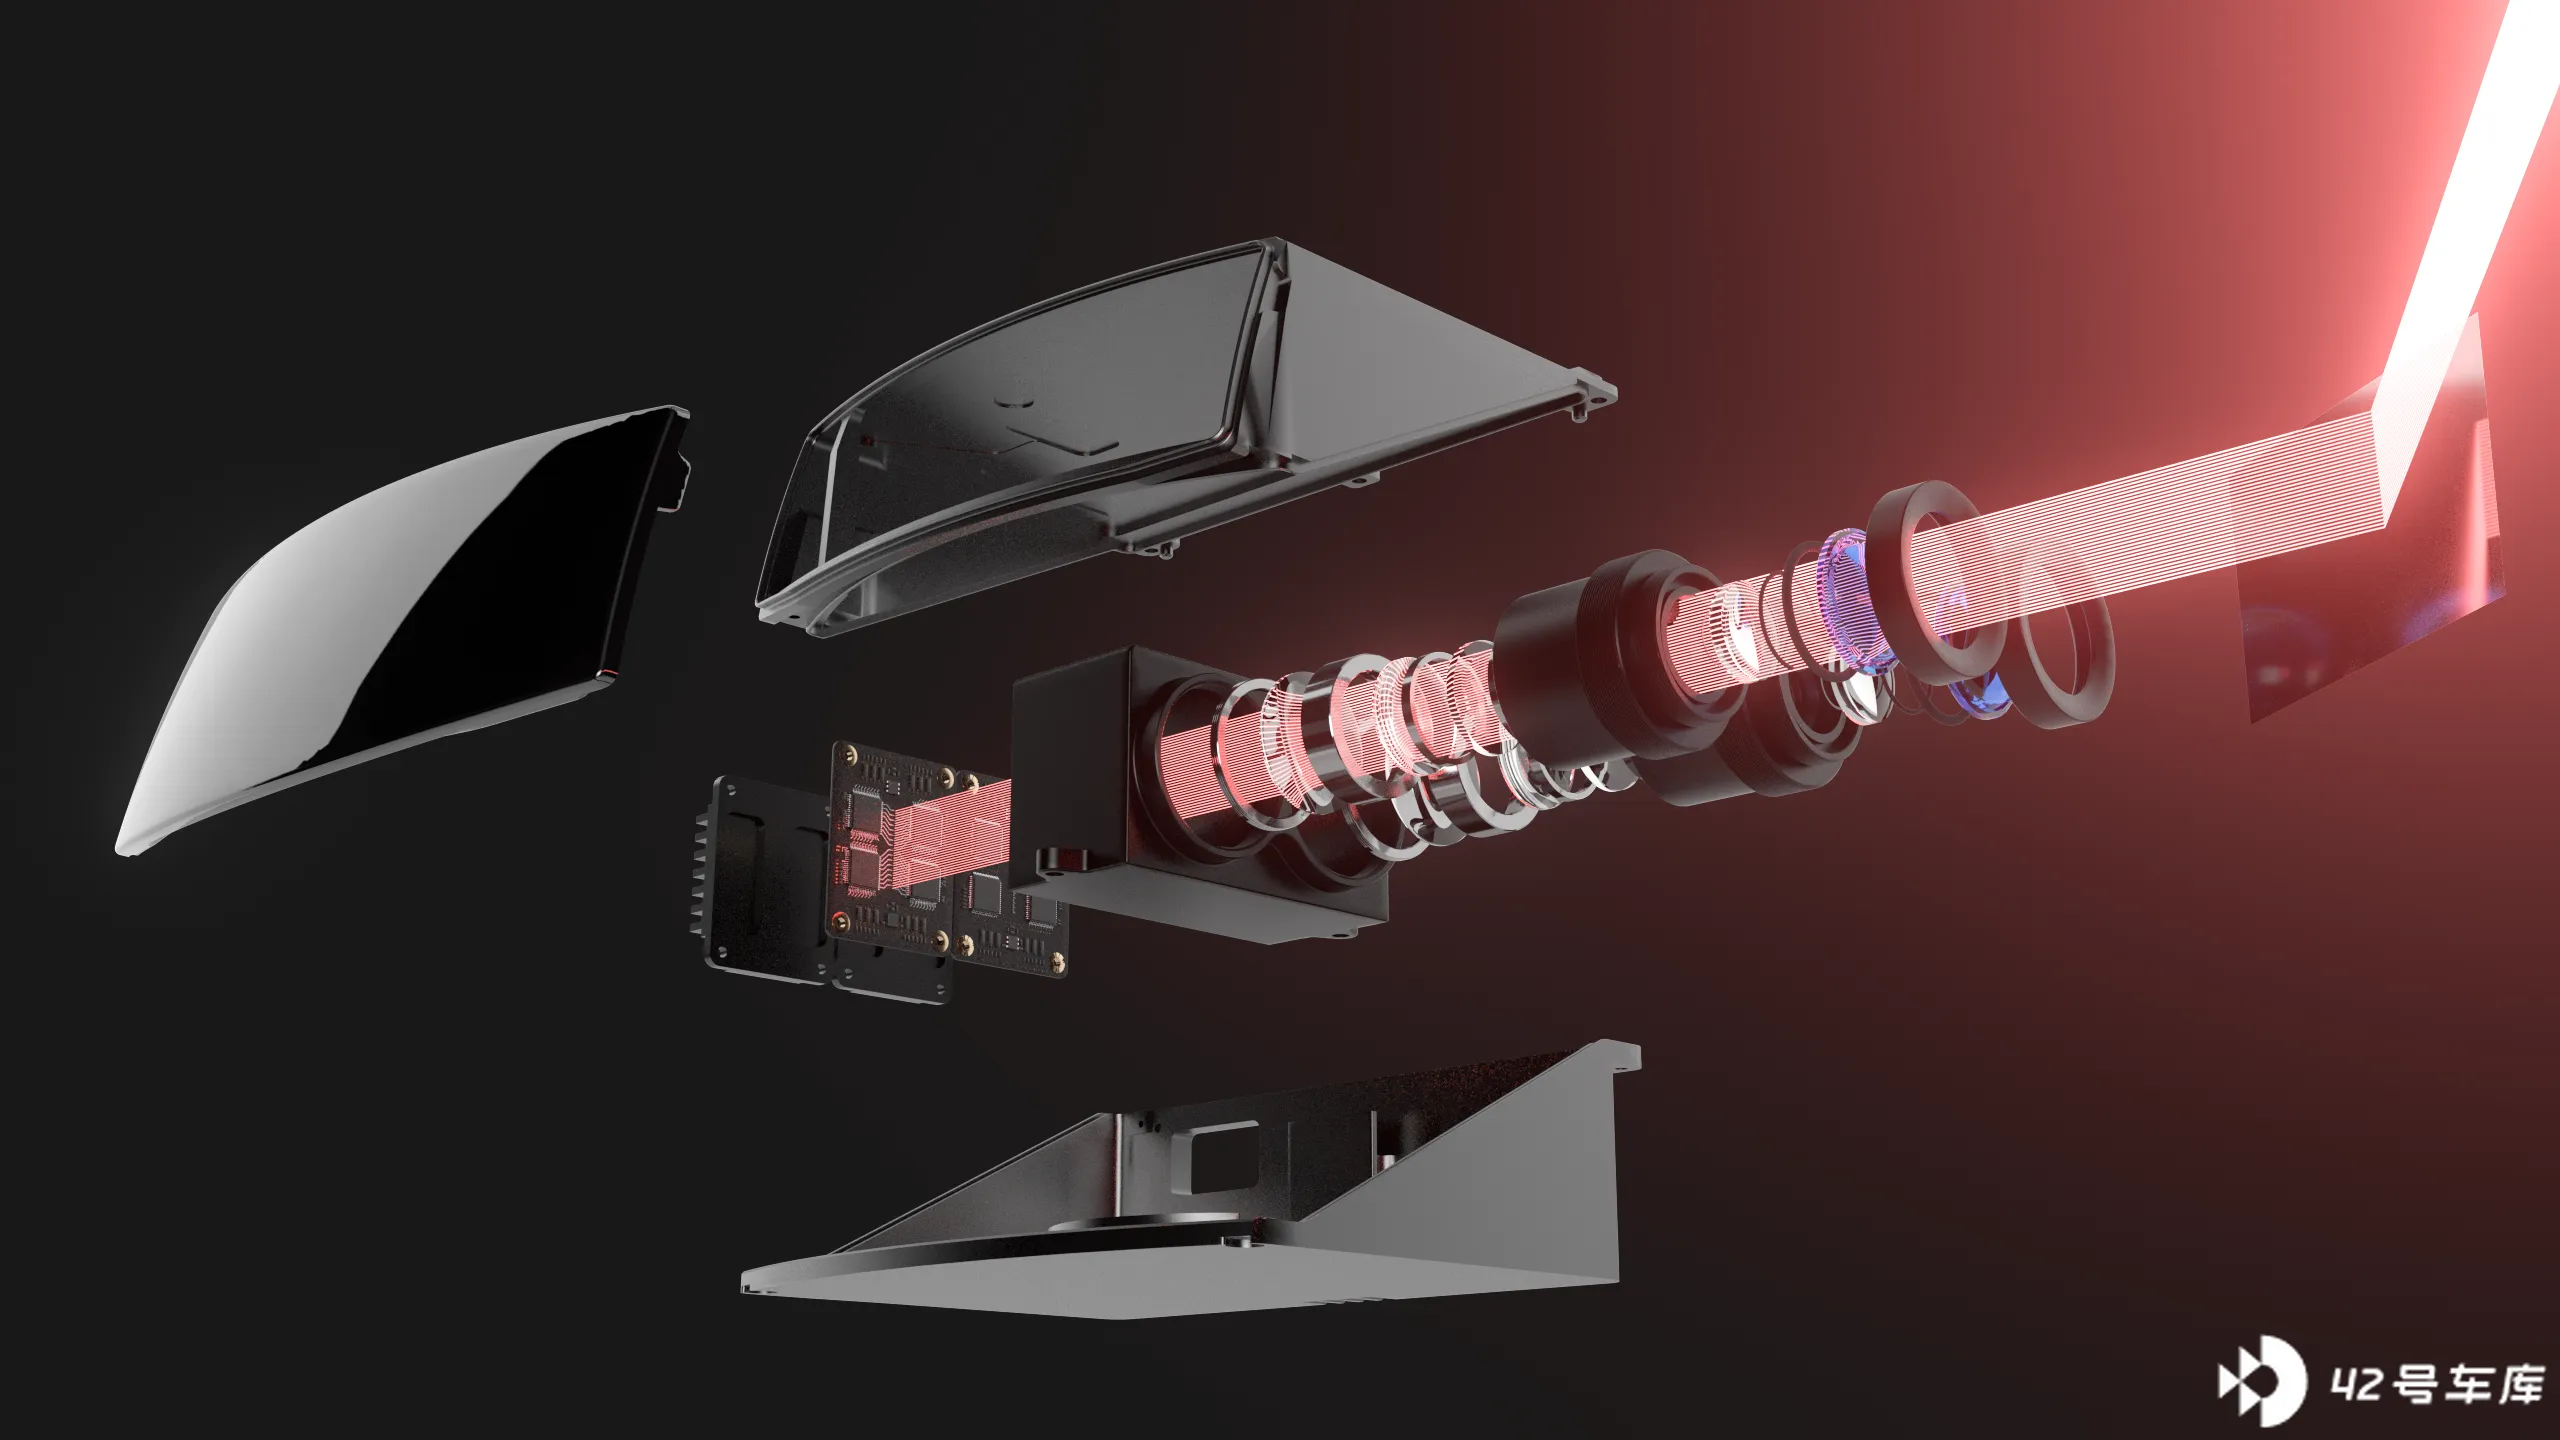
2022 年 11 月,禾赛发布了面向 ADAS 前装量产车的纯固态近距补盲激光雷达 FT120。其内部没有任何运动部件,已获得多家 OEM 量产定点,预计将于 2023 年下半年量产交付。
2023 年 2 月 13 日,禾赛完成了首次公开发行(IPO)1,000 万股美国存托股票(ADS),每份 ADS 代表公司一股 B 类普通股,发行价为每股 19.0 美元,发行总值为 1.9 亿美元,成为「中国上市激光雷达第一股」。







