撰文 | 张瑞辰
编辑 | 潘 谈
昨晚,小鹏汽车公布了其 2023 年一季度未经审计的财务数据。
从整体的数据来看,小鹏汽车在第一季度总收入为 40.3 亿元(5.9 亿美元),环比 2022 年四季度的 51.4 亿元有所下滑,今年一季度汽车销售收入为 35.1 亿元(5.1 亿美元);净利润方面,一季度小鹏汽车亏损 23.4 亿元(3.4 亿美元),相较于 2022 年四季度的 23.6 亿元则是减少了 1.0%。
去年是小鹏汽车遭遇挑战的一年,从一季度开始小鹏汽车董事长及首席执行官何小鹏就开始对公司的战略、组织和管理团队进行了果断的调整。
支出方面,财报显示小鹏汽车一季度研发开支为人民币 13.0 亿元(1.9 亿美元),较 2022 年同期的人民币 12.2 亿元增加 6.1%,并较 2022 年第四季度的人民币 12.3 亿元增加 5.3%。同比和环比增加主要由于新车型项目开发相关的开支增加以支持未来增长。
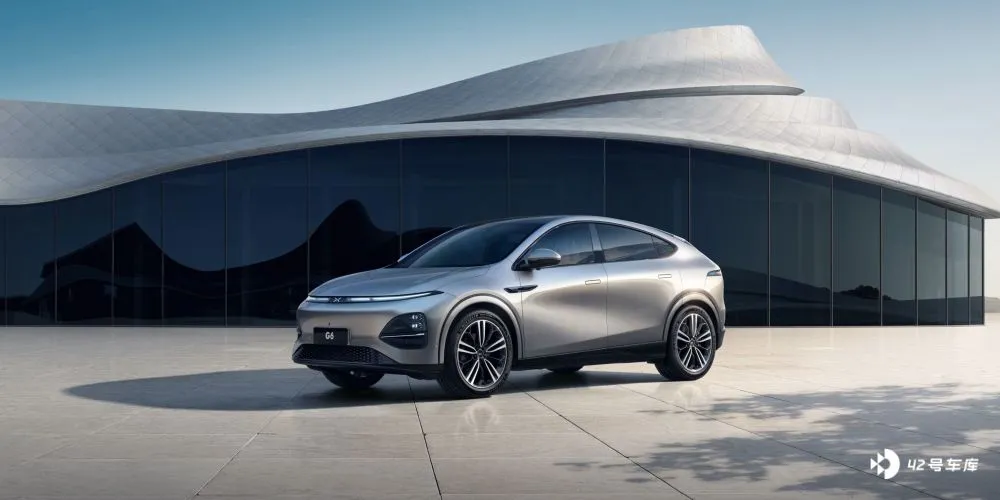
这里说的也就是 6 月份即将上市,7 月开始大规模交付并且迅速爬坡的小鹏 G6 了。何小鹏表示:「相信首款采用 SEPA2.0 技术架构的 G6 将会成为中国价格介乎人民币 200,000 元至人民币 300,000 元的新能源 SUV 市场最受瞩目的热销爆款之一。」
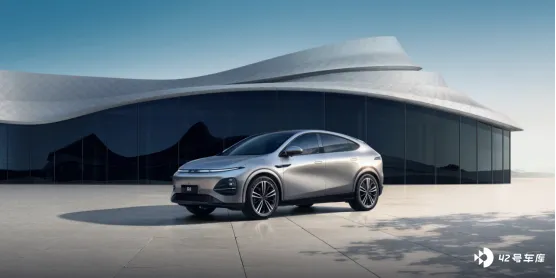
这款小鹏的新产品确实背负着完成冲量的重任,就在昨天发布财报之前,小鹏 G6 的首车也是正式下线了。小鹏 G6 是首款采用 SEPA2.0 扶摇技术架构的新车,不仅造型时尚动感还具备同级别最优秀的空间,保证了乘坐体验的舒适性。此外 G6 还配备了 800 伏高压平台、3C 快充电池以及行业领先的 XNGP 智能辅助驾驶系统。
现在最关键的就是小鹏 G6 的定价了,毕竟是对标特斯拉 Model Y 的产品,那就要尽量比 Model Y 26.39 万元的定价低。形成小鹏汽车战略和组织调整后的第一个销量拐点,就看 G6 了。
这份财报中最让人惊讶的其实是毛利率,2023 年第一季度小鹏汽车的毛利率为 1.7%,要知道 2022 年同期的毛利率还是 12.2%呢,2022 年第四季度的毛利率也能达到 8.7%。虽然毛利只有 1.7%,但看起来这只是短暂的现象。因为今年一季度特斯拉带动了价格战,很多车企被迫开始降价促销,小鹏就是其中首当其冲的一位。再加上今年年初新能源汽车国补的退坡,小鹏的毛利率下滑并不意外。
对于目前的小鹏来说,当务之急就是将策略调整为销量优先,销量成绩上去了,自然毛利率的表现就会回暖了。小鹏汽车名誉副董事长兼联席总裁顾宏地表示:「小鹏将会以迅速扩大销量和市场份额作为公司的首要战略目标。随着 G6 和其他新品带动销量的快速增长,我们预期运营现金流大幅改善。」
而对于顾宏地所说的其他新品,何小鹏也是在财报中透露了,预计在四季度计划交付一款 7 座纯电 MPV,以及推出现有车型更丰富的配置,让销量再上一个台阶。
今年一季度小鹏汽车共计交付的 18230 辆新车,虽然整体同比是下滑的,可今年 1 月至 3 月,小鹏汽车交付量分别为 5218 辆、6010 辆和 7002 辆,整体呈回暖趋势。
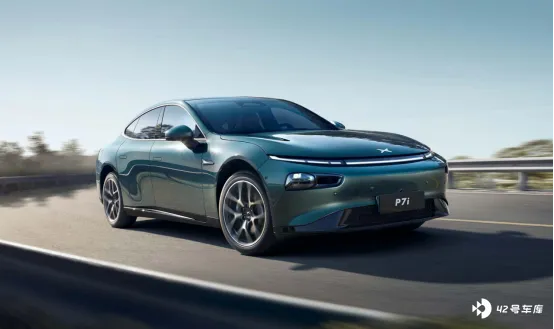
而且 3 月上市的新品 P7i 的表现超出了预期,相比之下 P7i 的 SKU 更精简,上市节奏更紧凑。随着 P7i 零部件产能的大幅增加,从 6 月开始 P7i 的销量将进一步提升。
从现金流的角度看,小鹏汽车一季度末在手现金超过 340 亿元人民币。何小鹏表示:「我会进一步聚焦研发投入,通过技术平台化建立长期的竞争优势。同时,优化我们的组织和流程管理,进一步提升全公司全流程的运营效率。」
对于业务的发展,小鹏汽车希望 2023 年第二季度汽车交付量介于 21000 至 22000 辆,而刚过去的 4 月份,小鹏汽车的交付量为 7079 辆,想要实现二季度的销量目标,5 月和 6 月的销量成绩也要做到月销 7000 辆,其实还是比较好实现的。总收入方面,小鹏汽车希望 2023 年二季度能达到 45 亿元至 47 亿元。
随着 G6 和其他新品的交付,7 月将会是小鹏汽车销量环比增长的快速期,小鹏希望到 2023 年四季度能实现月交付量目标增长超 2 万台,届时运营现金流也将相应地转正。