

特约作者 | 痛快舒畅
编辑 | 邱锴俊
中国乘用车市场的新车销量在 2000 万辆的水平,新车销售金额约为 4 万亿人民币。豪华品牌年销量 350 万辆左右,只用 17%不到销量占比,实现了高达 1.2 万亿人民币的销售金额,占到整体销售金额超过 34%;如果从利润视角来看,占到中国市场接近 50%的利润总额!
这样的一个庞大且利润丰厚的市场,凭什么拱手让外资或豪华品牌就这么轻易的拿走呢?
接下来,我就从市场规模、变化趋势和自主新豪华崛起三个角度,来帮助大家梳理一下自主新豪华品牌的市场空间。
市场规模
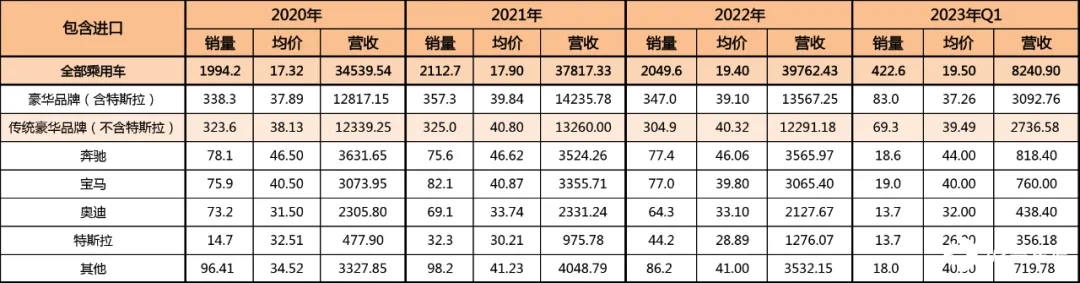
进入 2020 年以来,中国新车乘用车市场的销量基本上维持在 2000 万辆(正负 5%)上下波动。但整体中国市场处于明显的结构化消费升级的趋势之中,2020 年整体的单车均价在 17.3 万元的水平,2021 年在 17.9 万元,到了 2022 年上升到 19.4 万元,三年时间单车均价增长了超过 2.1 万元,增幅 12%。
对应的新车市场销量规模,则从 3.45 万亿提升到 3.98 万亿,三年提升了 4500 万元,增幅提升了 15.12%。
在这样一个庞大的市场中,无论豪华品牌的销量、单车均价还是销售金额也得到了明显的提升:2020 年,豪华品牌销量 338 万辆,单车均价 37.9 万元,到了 2022 年,豪华品牌销量 347 万辆,单车均价提升到 40.3 万元。销量增长 3.2%,金额增长 5.9%。
如果从小路份额来看,那就是豪华品牌用 17%的销量,实现了超过 34%的的销售金额,拿走了接近 50%的利润。特别是,BBA 三个品牌更是占到了豪华品牌销量和金额的接近三分之二。以奔驰为例,每年在中国销售超过 70 万辆(含进口、北京奔驰及福建奔驰),营收超过 3500 亿元。这个营收数据和比亚迪在中国销量 180 万辆的营收相当。
仅仅 BBA 三个品牌,一年在中国销量 200 万辆,营收 8000 亿元,拿走的净利润超过了 1000 亿元,而这 1000 亿元几乎是所有其它品牌一年利润之和了。
这样的市场规模,搁谁谁不羡慕呢?
所以,这才是有雄心的自主品牌开始冲击传统豪华品牌最重要的因素。
变化趋势
如果我们从市场增速的角度来看,在 2022 年传统豪华品牌就已经开始遇到了挑战。
1、从份额来看
豪华品牌的份额在 2020-2022 年一直维持在 17%的比例,但销售金额占比从 2020 年的 37%下滑到 2022 年 34%。
特别是传统燃油豪华品牌的份额不仅没有上升,反而进一步下降。2020 年,传统燃油豪华品牌的销量份额为 16.23%,到 2022 年下滑到 14.87%;传统豪华品牌的销售金额从 2020 年的 35.72%,到 2022 年下滑到 30.91%。
抢占豪华品牌份额的不是别人首先就是特斯拉,特斯拉在中国的销量从 2020 年的 14.7 万辆,到 2022 年的 44.2 万辆,三年时间增长 2 倍;销售金额从 2020 年的不到 500 亿元,到 2022 年上升到 1276 亿元,三年时间增长 1.6 倍。
可以说,新能源时代的来临也正式标志着传统燃油豪华品牌衰落的开始。
2、从品牌来看
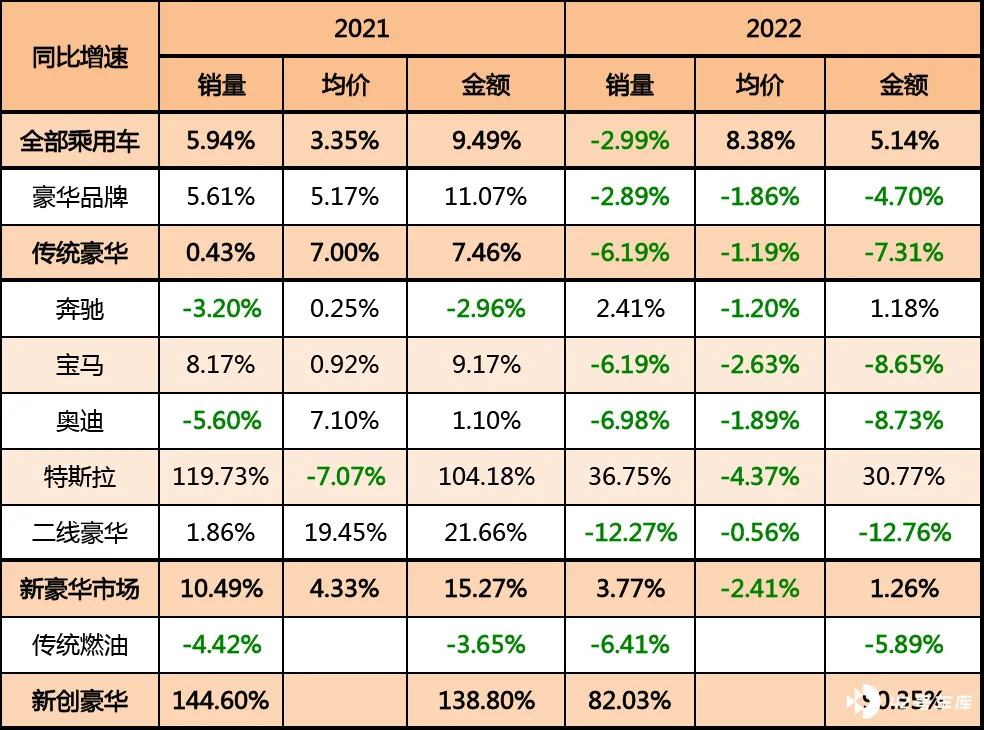
整体豪华品牌在 2022 年都是出于明显的下降通道,销量同比下滑 2.89%,均价下滑 1.86%,销售金额下滑下滑 4.7%。
但各个品牌面临的状态并不完全一致。其中奔驰和特斯拉,虽然单车均价在下滑,但还能够保持销量和销售金额的增长;宝马和奥迪,则在 2022 年面临着指标的全线下滑。
最惨的要数二线豪华品牌了,除了几个均价超过 70 万元的品牌以外,大部分主流豪华二线品牌则面临着销量和销售金额两位数的同比下滑。例如,雷克萨斯、凯迪拉克、英菲尼迪等典型的二线豪华品牌。
但在另外一个层面,售价 30 万元以上的自主新创豪华品牌也在悄然崛起, 2021 年,新创豪华品牌的销量份额只有 8%不到,仅贡献了 6%的销售金额。但到了 2022 年,新创豪华品牌的销量份额达到了 13%,销售金额也接近 12%,更重要的是这些新创豪华品牌的单车均价以及接近豪华品牌的 85%了。
自主新豪华的崛起
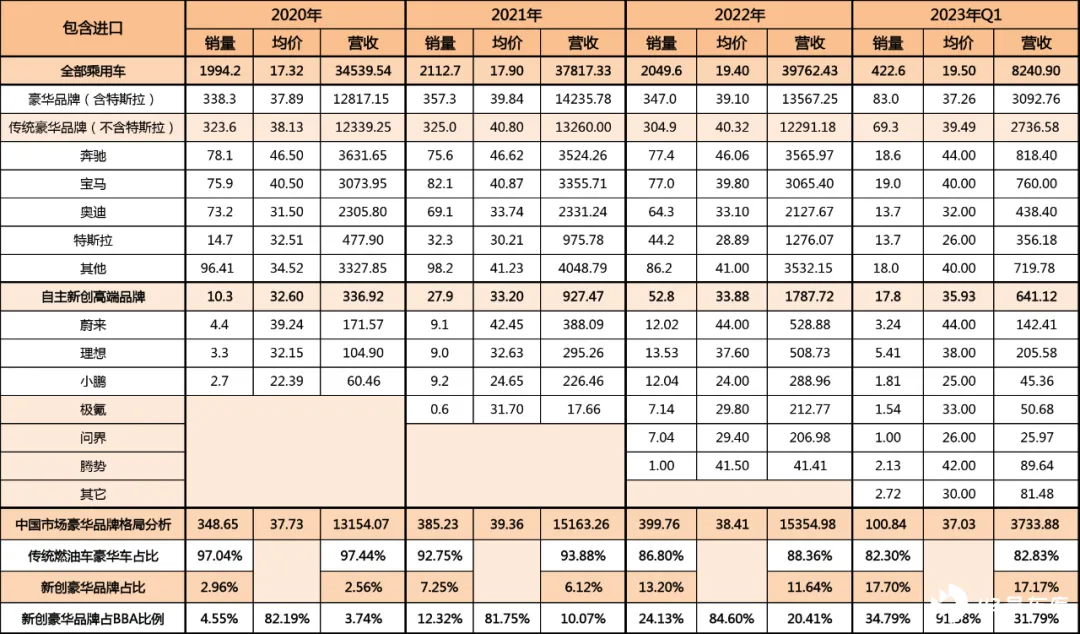
2020 年,扛起自主新豪华旗帜的新能源品牌还只有蔚来,到了 2022 年,高合、理想、极氪、岚图、问界、腾势也开始加入进来,到了 2023 年,阿维塔、智己、Smart 也纷纷加入其中。
在 23 年 Q1,自主新豪华品牌的无论是销量还是销售金额上,与 BBAT 之外的其它二线豪华品牌的数据差距在迅速缩小。
其中, 理想有望挑战 1000 亿的营收规模,腾势和蔚来有机会实现 600 亿元的营收规模,这三家合计的营收将有机会挑战奥迪在中国的营收。
极氪有机会挑战 10 万辆的年度销量目标,Smart 有机会挑战 5 万辆的销量,阿维塔也有希望完成品牌第一年 3 万辆的销量,至于高合、智己、问界也有希望创造各自品牌的销量新高。
同时,随着雷克萨斯、凯迪拉克、林肯、MINI、英菲尼迪的销量在两位数以上的下滑。自主新豪华品牌,非常有可能在 23 年实现对二线豪华品牌的全面超越。
豪华品牌调整姿态
2021 年,可以算是传统豪华品牌在中国市场最后的辉煌了,2023 年对于传统豪华品牌而言则意味着如果不能放下品牌调性的包袱,重新认知到: 在新能源时代,所谓的豪华品牌已经没有可以「溢价」的资本了。
5 月底发布的奔驰 EQE SUV 的价格已经在验证这一点了,48 万元的起步售价比同级别的燃油车 GLE 便宜了 21 万元。
宝马在 5 月底 6 月初,将 2023 年的下半年的销量目标下调 11%。
奔驰、宝马都扛不住了,其它的豪华品牌还能扛住么?







