作者:陶烟烟
2023 年 5 月动力电池市场数据分析。
整体产量
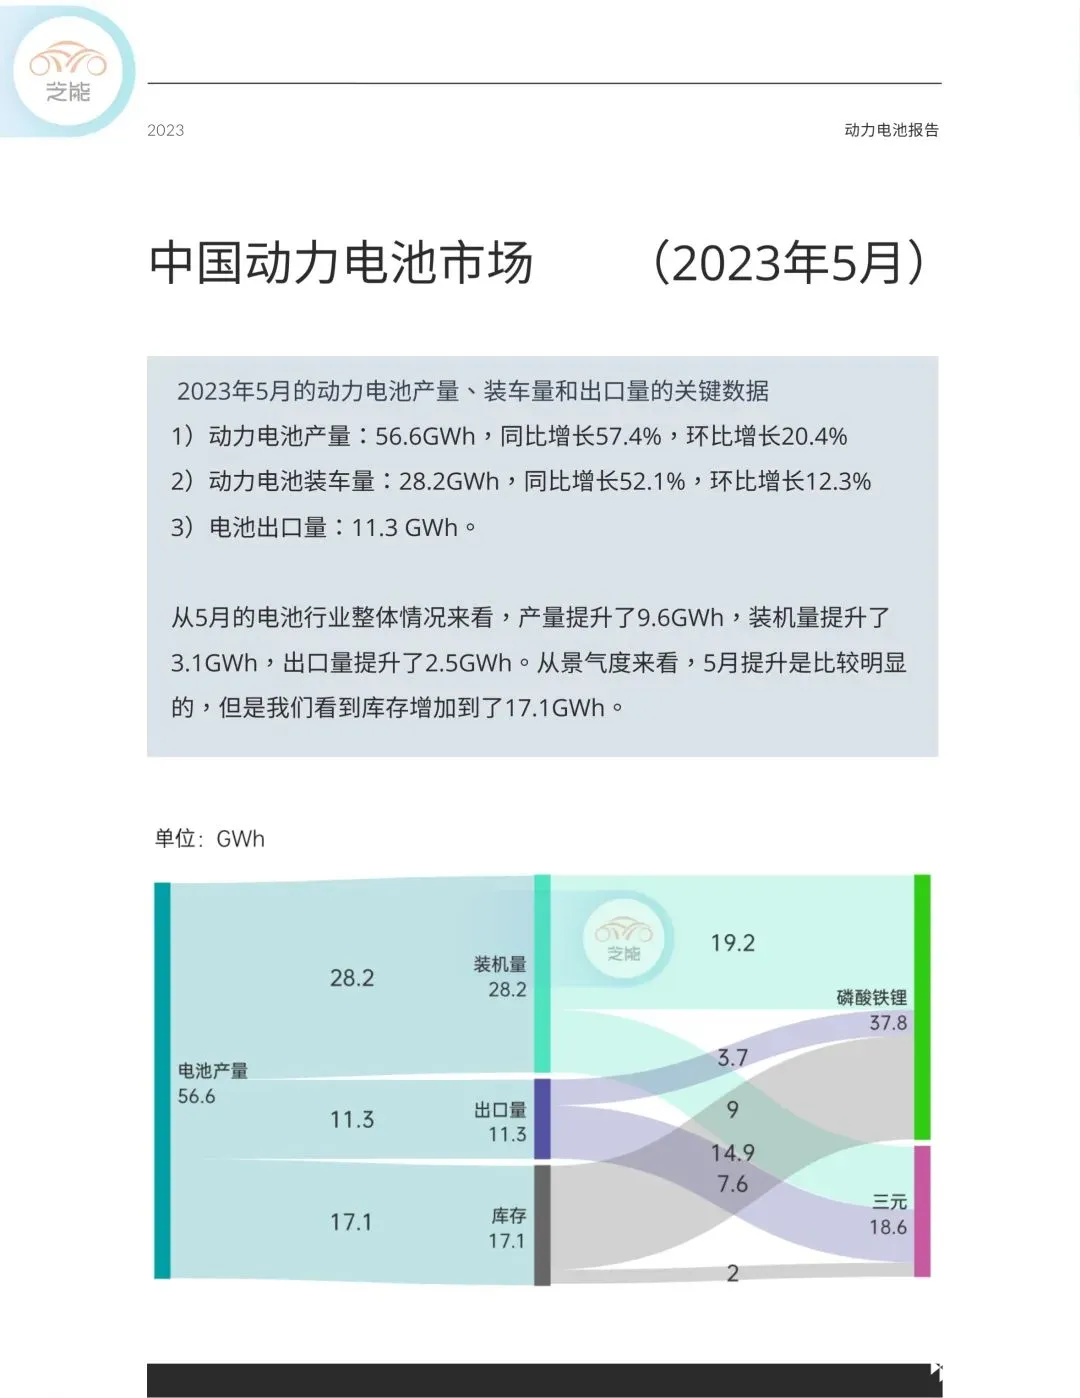
2023 年 5 月的动力电池产量、装车量和出口量的关键数据如下:
- 动力电池产量 :56.6GWh,同比增长 57.4%,环比增长 20.4%。这意味着在 5 月份,动力电池行业经历了一个显著的增长阶段。
- 动力电池装车量 :28.2GWh,同比增长 52.1%,环比增长 12.3%。
- 电池出口量 :11.3 GWh。
我们看到,5 月的电池行业整体产量提升了 9.6GWh,装机量提升了 3.1GWh,出口量提升了 2.5GWh。这是一个积极的迹象,显示出电池行业的活力。
然而,我们也要留意库存的增加,达到了 17.1GWh。这是需要保持警觉,总体来说 2023 年的动力电池产量处于较高水平。
累计产量
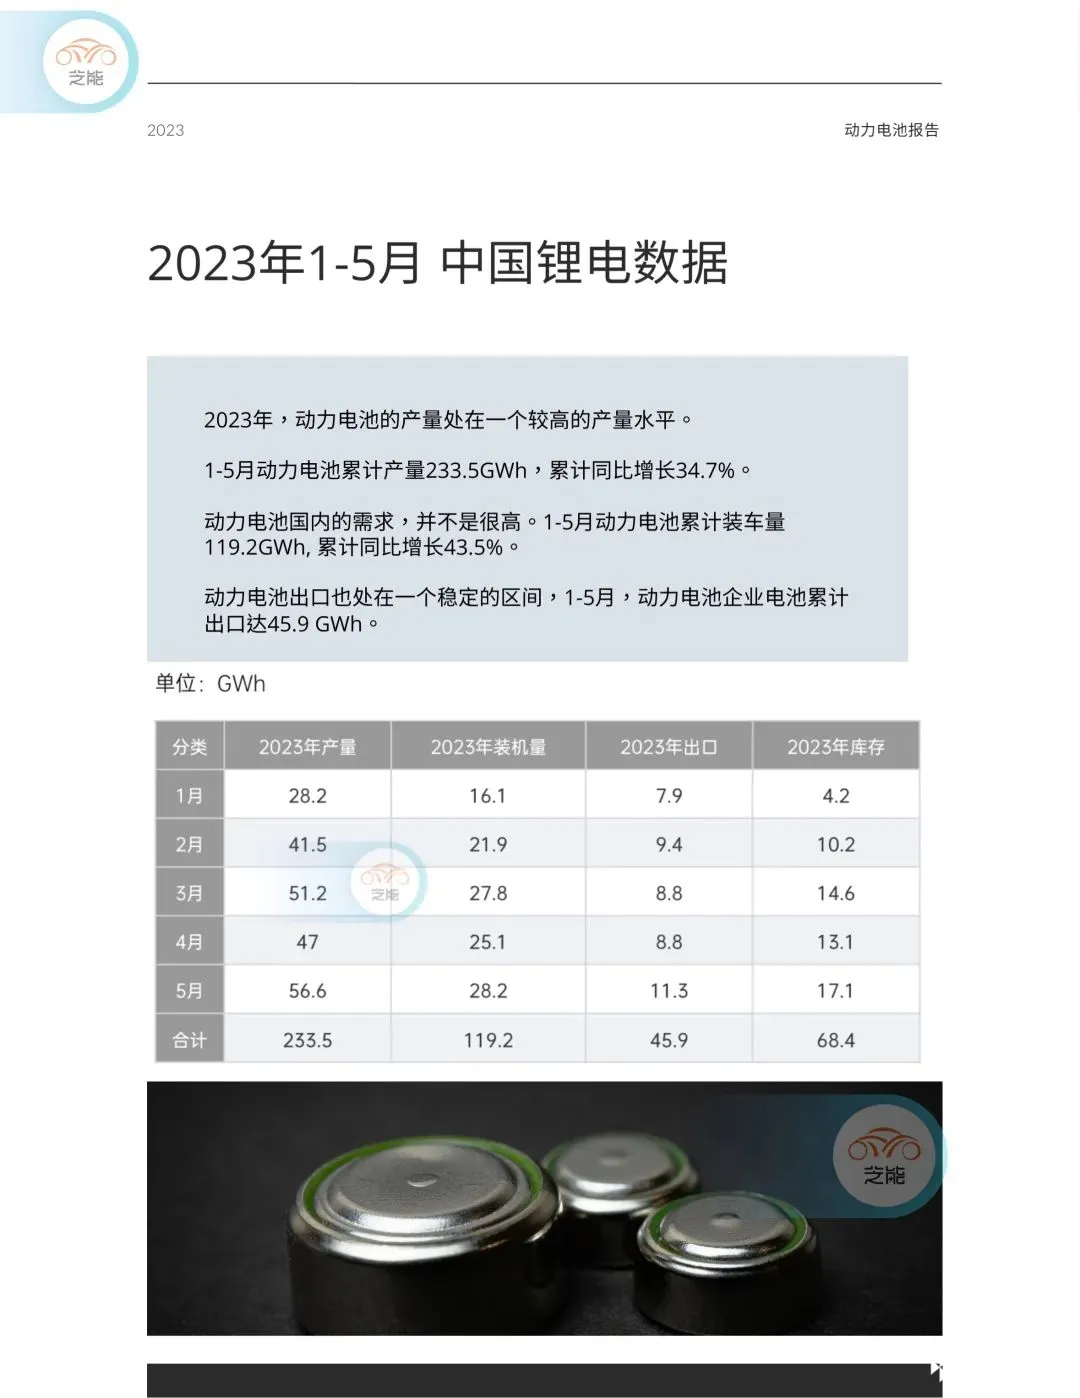
今年 1 月到 5 月,动力电池的累计产量达到了 233.5GWh,同比增长了 34.7%。
与此同时,动力电池的国内需求并不是很高:1 月至 5 月的累计装车量为 119.2GWh,同比增长了 43.5%。
出口方面,1 月至 5 月的累计出口量达到了 45.9GWh,保持了稳定的水平。
动力电池化学体系
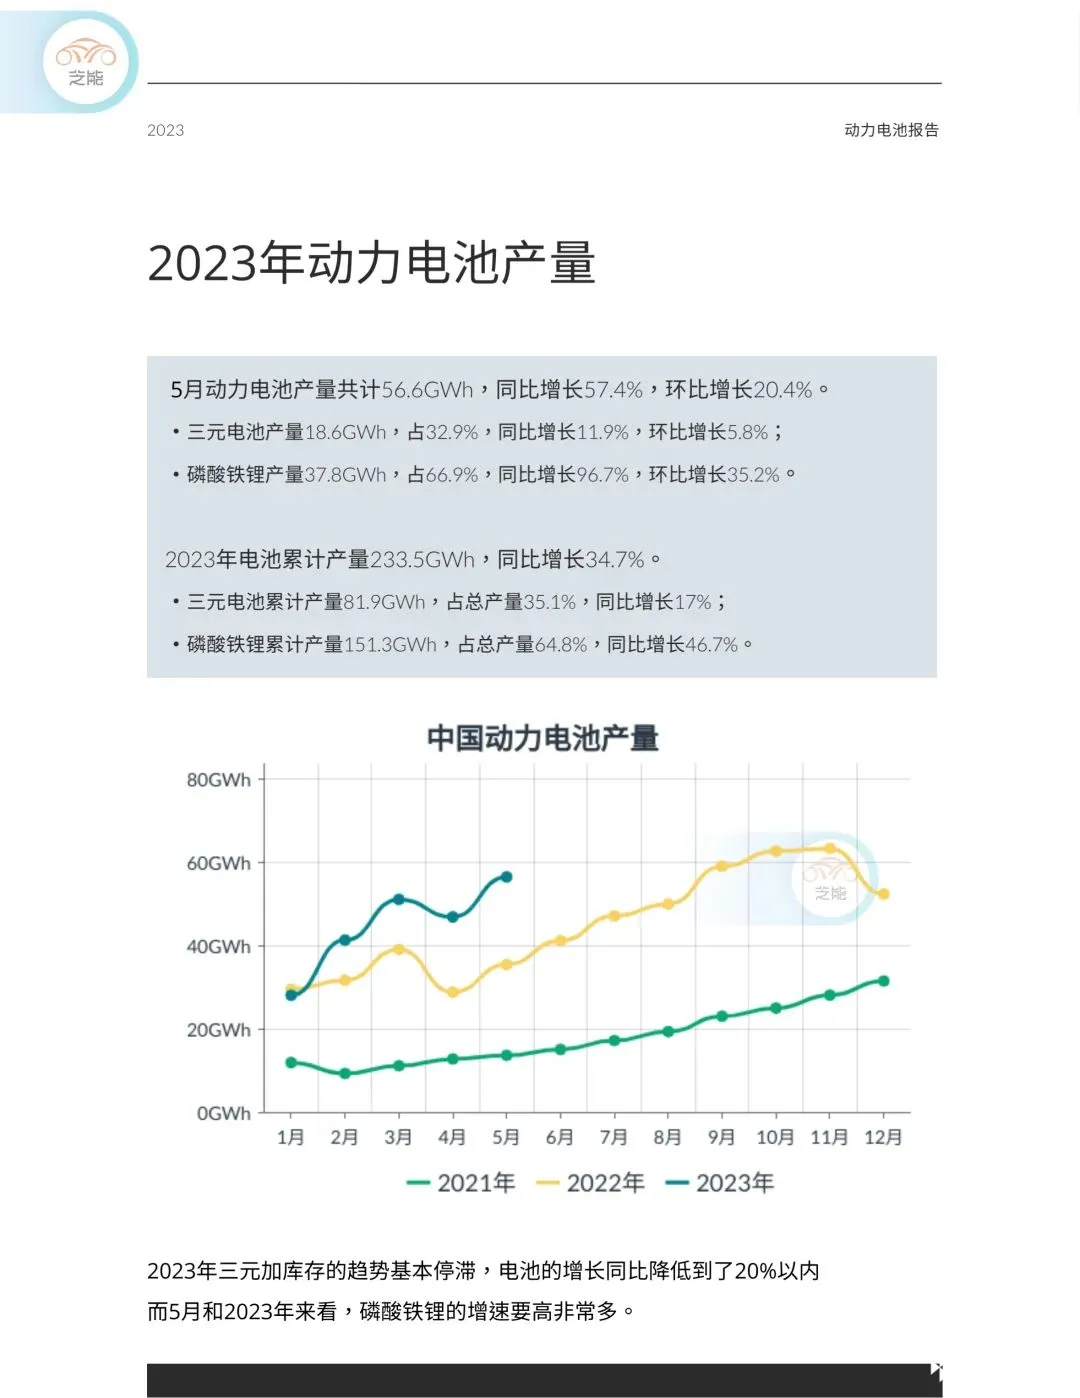
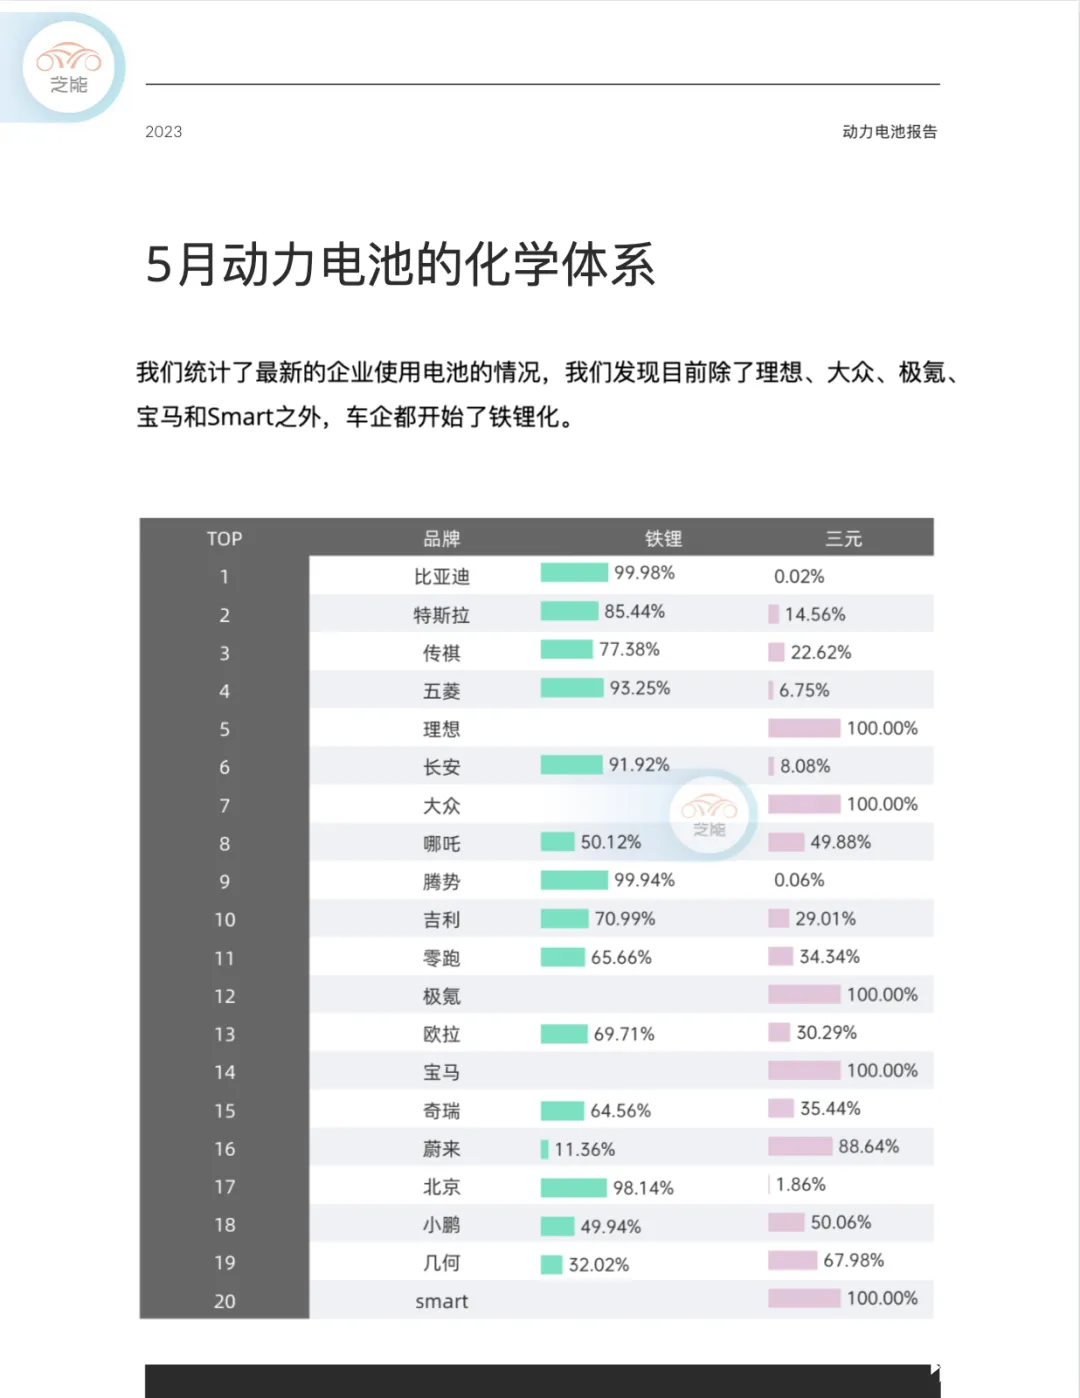
回顾 5 月份的数据,动力电池 56.6GWh 的产量中 (同比增长了 57.4%,环比增长了 20.4%) :
- 三元电池产量 18.6GWh,占 32.9%,同比增长 11.9%,环比增长 5.8%;
- 磷酸铁锂产量 37.8GWh,占 66.9%,同比增长 96.7%,环比增长 35.2%。
从整体来看,磷酸铁锂的增速更高。三元加库存的趋势基本停滞,电池的增长同比降低到了 20%以内。
2023 年电池累计产量 233.5GWh,同比增长 34.7%。
- 三元电池累计产量 81.9GWh,占总产量 35.1%,同比增长 17%;
- 磷酸铁锂累计产量 151.3GWh,占总产量 64.8%,同比增长 46.7%。
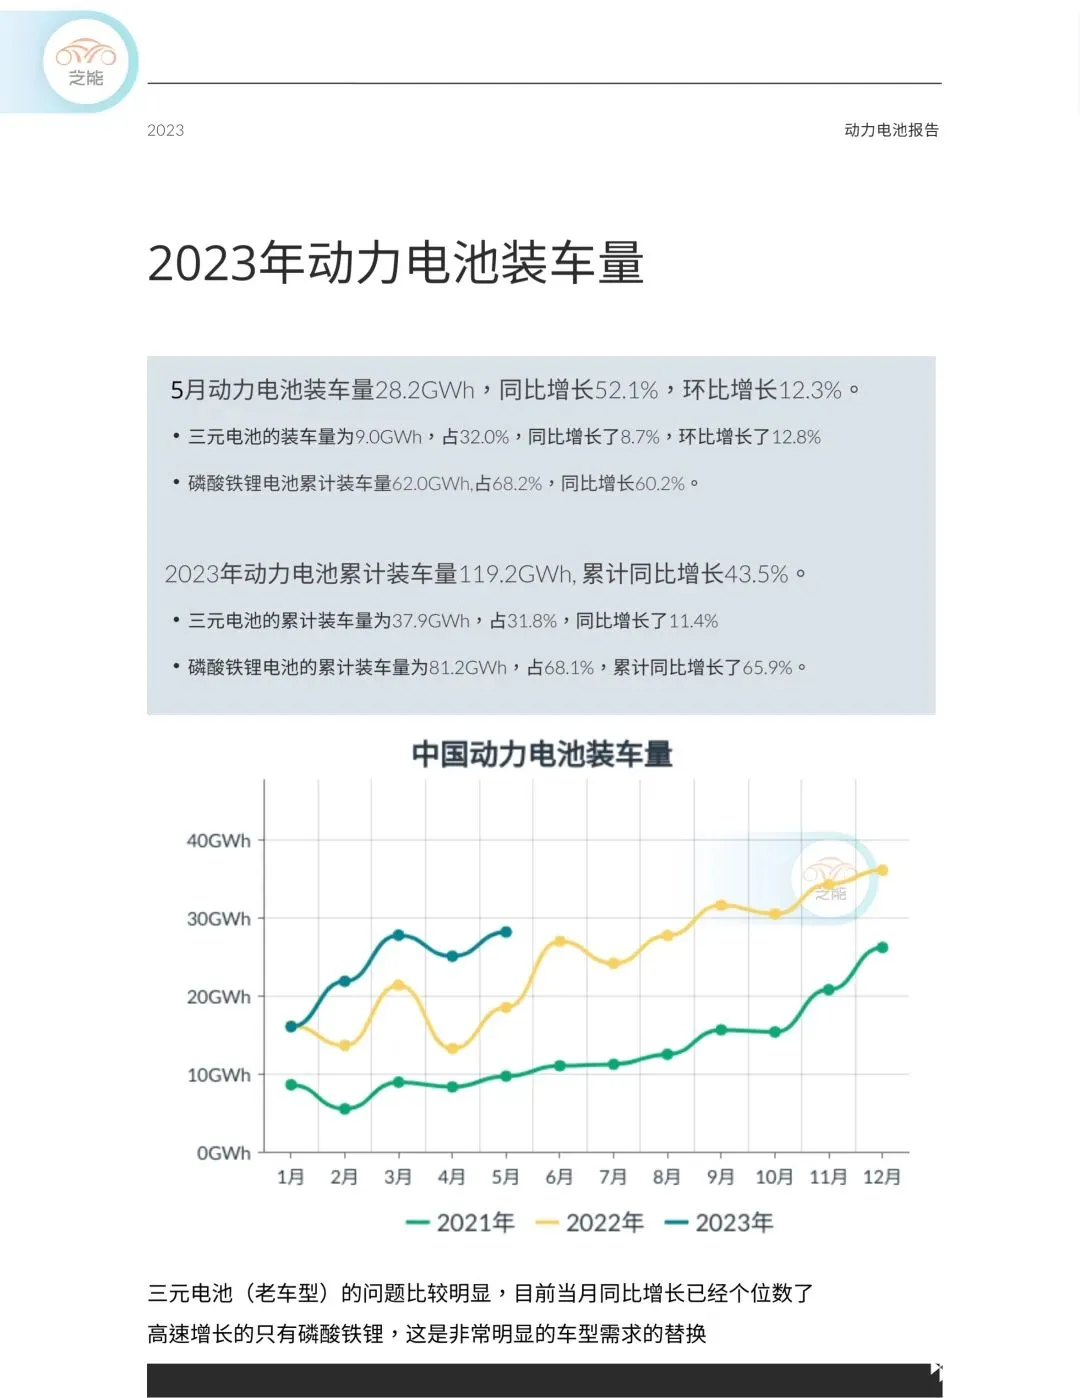
动力电池装车量方面,5 月份达到了 28.2GWh,同比增长 52.1%,环比增长 12.3%。其中:
- 三元电池的装车量为 9.0GWh,占 32.0%,同比增长了 8.7%,环比增长了 12.8%
- 磷酸铁锂电池累计装车量 62.0GWh,占 68.2%,同比增长 60.2%。 磷酸铁锂电池在装车量方面也显示出了更快的增长。
按累计统计
2023 年动力电池累计装车量 119.2GWh, 累计同比增长 43.5%。
- 三元电池的累计装车量为 37.9GWh,占 31.8%,同比增长了 11.4%
- 磷酸铁锂电池的累计装车量为 81.2GWh,占 68.1%,累计同比增长了 65.9%。
三元电池 (老款车型) 目前面临的问题比较明显,当月同比增长已经放缓至个位数。与此形成鲜明对比的是磷酸铁锂电池,它正在高速增长,这清晰地反映了车型需求的替代趋势。
按出口统计
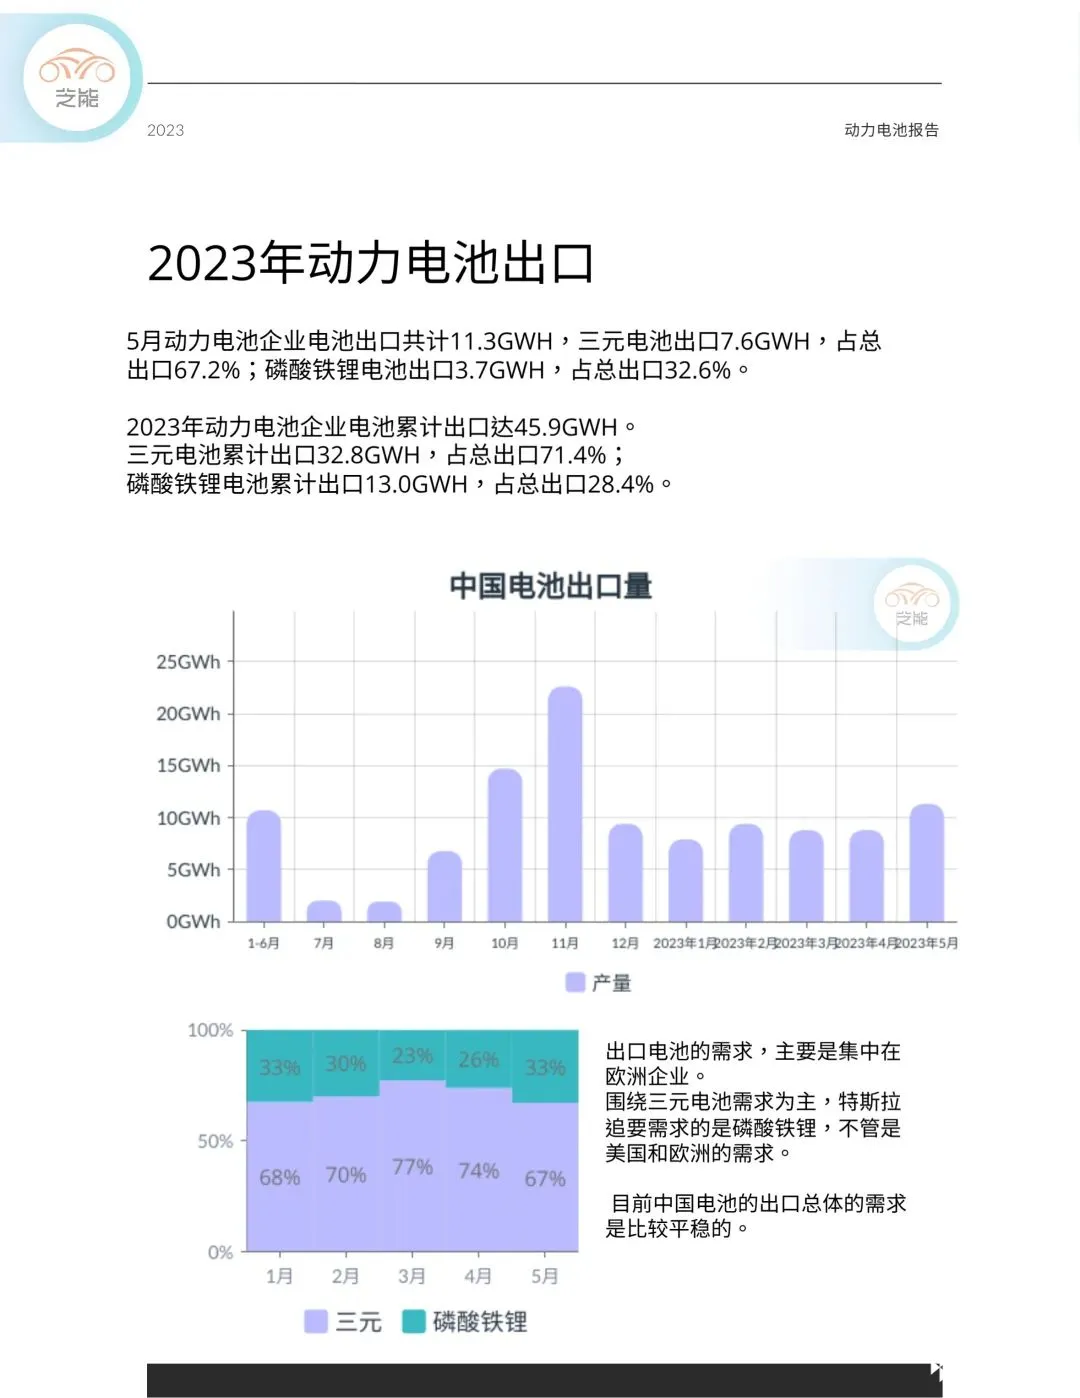
5 月动力电池企业电池出口共计 11.3GWh。
- 三元电池出口 7.6GWh,占总出口 67.2%;
- 磷酸铁锂电池出口 3.7GWh,占总出口 32.6%。
2023 年动力电池企业电池累计出口达 45.9GWh。
- 三元电池累计出口 32.8GWh,占总出口 71.4%;
- 磷酸铁锂电池累计出口 13.0GWh,占总出口 28.4%。
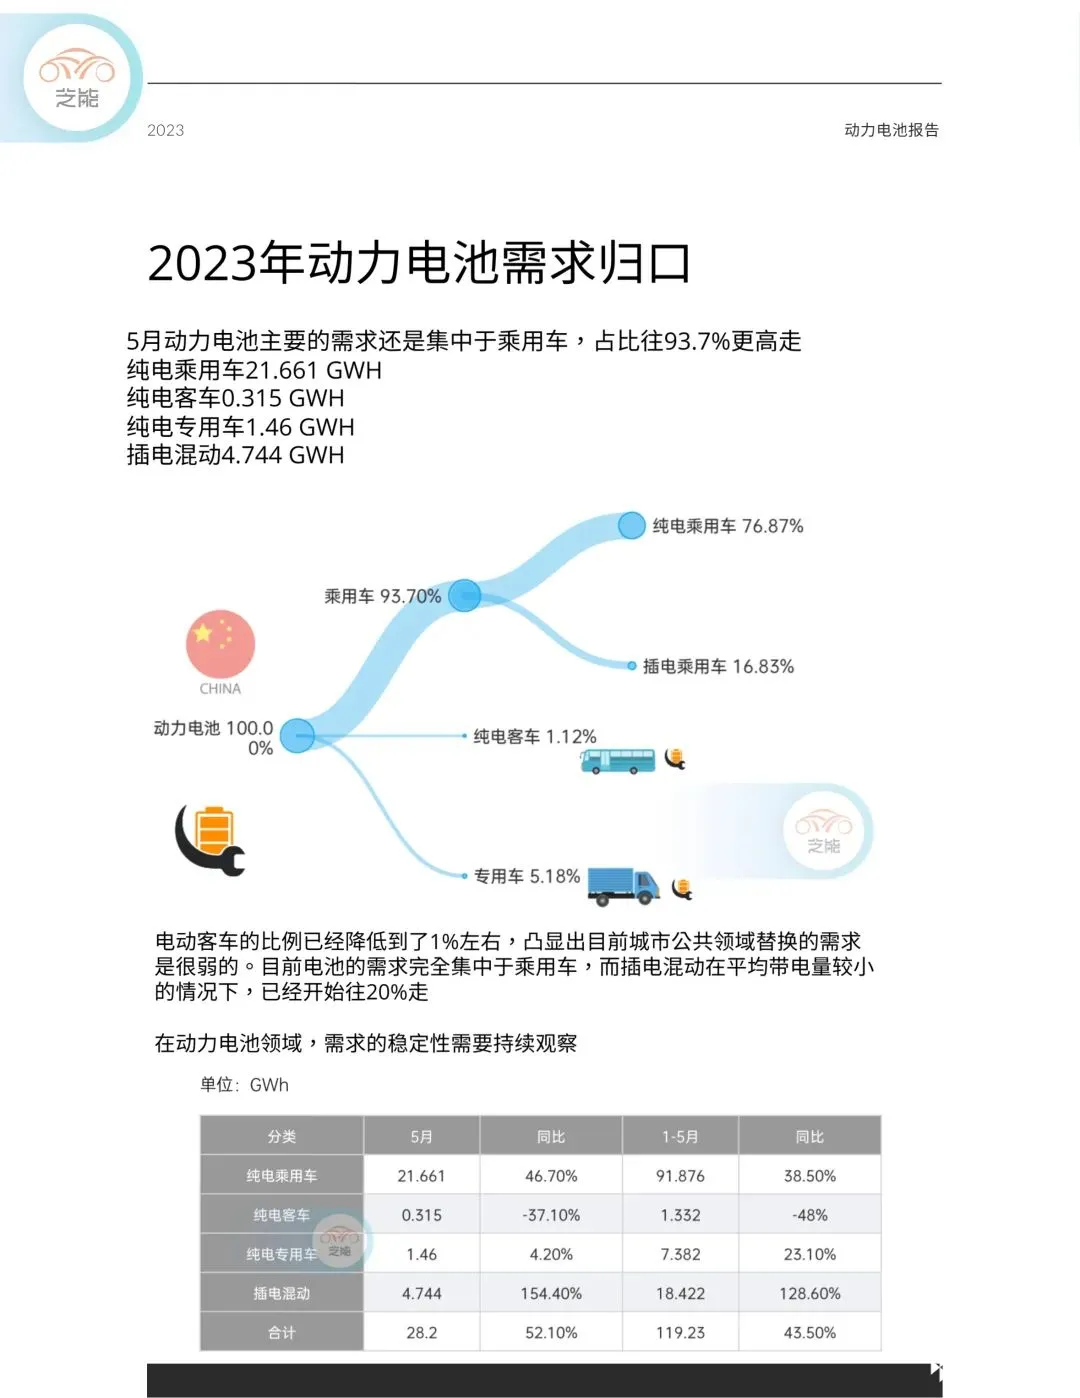
在 5 月份,动力电池的主要需求仍然集中在乘用车领域,占据了总需求的 93.7%。其中,纯电乘用车需求为 21.661 GWh,纯电客车需求为 0.315 GWh,纯电专用车需求为 1.46 GWh,插电混动车需求为 4.744 GWh。
值得注意的是,电动客车的比例已经下降至约 1%左右,这凸显了目前城市公共领域对替换的需求相对较弱。目前电池需求完全集中在乘用车领域,而插电混动车型 (平均带电量较小) 正逐渐增长,趋向于 20%的份额。
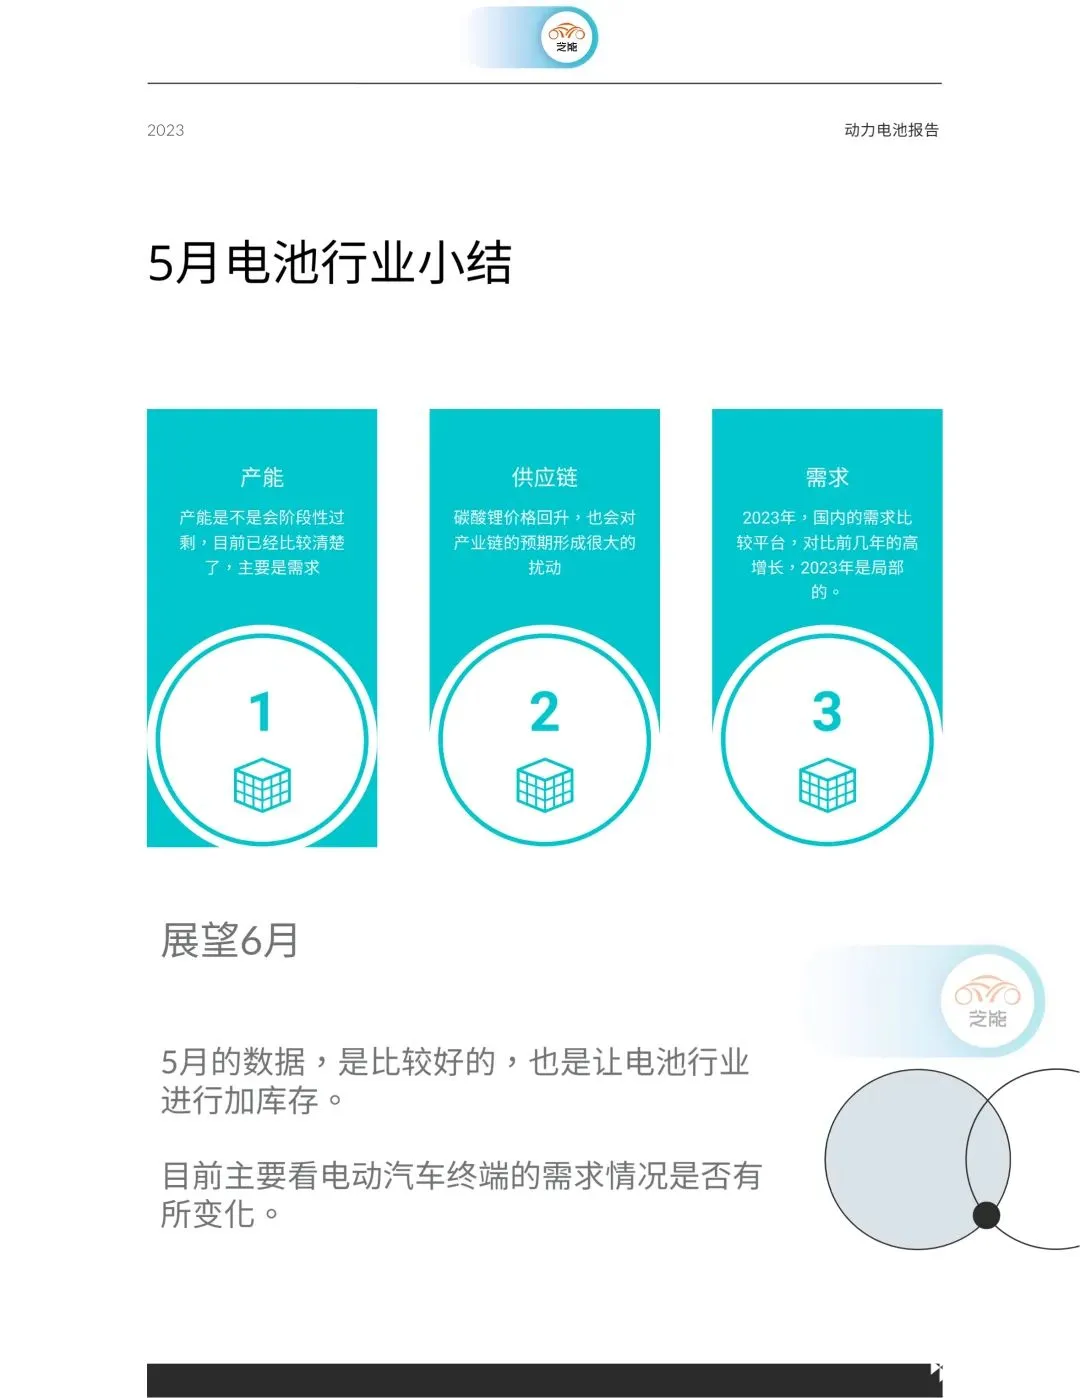
在动力电池领域,我们需要持续观察需求的稳定性。
动力电池厂商竞争格局
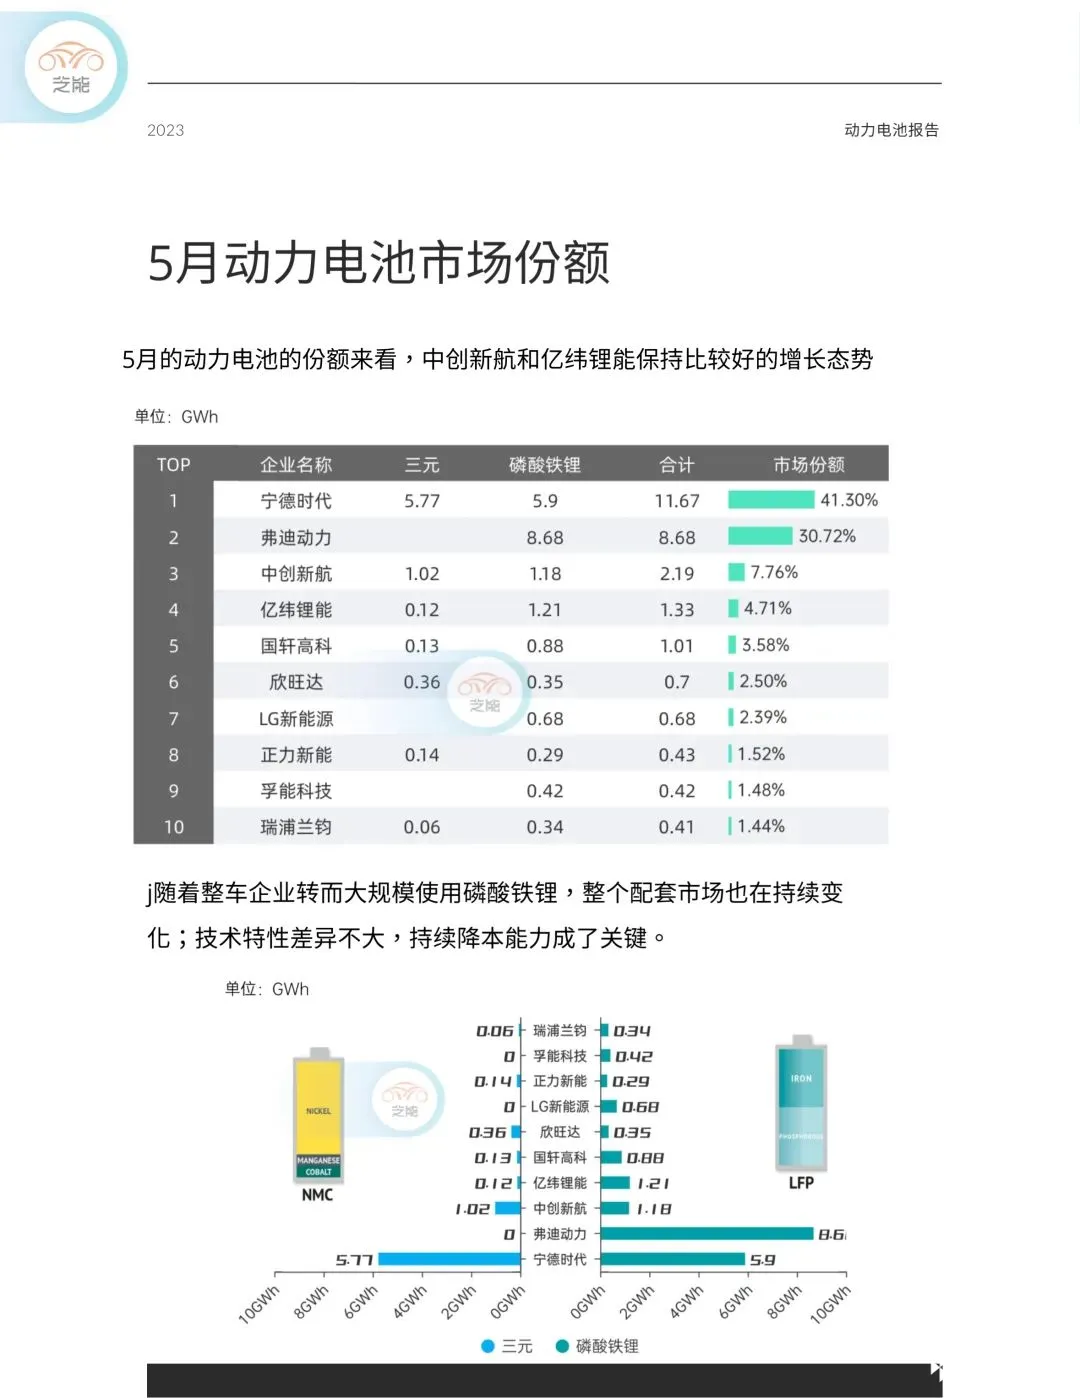
从 5 月份的数据来看动力电池厂商的情况:中创新航和亿纬锂能等厂商保持了较好的增长态势。随着整车企业转向大规模采用磷酸铁锂电池,整个配套市场也在持续变化。尽管技术特性差异不大,但持续降低成本的能力成为关键。
展望 6 月,我们期待继续保持良好的数据,同时也需要注意电池行业的库存情况。目前主要关注点是电动汽车终端需求是否会发生变化,这将对整个行业产生重要影响。