

特约作者 | 痛快舒畅
编辑 | 邱锴俊
「三十为一世,而道更。」这句话出自《吴山录下》,讲的是大约 30 年就可以作为一个周期(「世」),当这个周期结束之后,就自然而言的会切换路线。
中国汽车产业历经近 40 年「从无到有」的快速发展,已经成为全球最大的汽车生产和消费国,并且在 2023 年开始引领全球新能源车的发展潮流,开始进入到了「从有到强」的大变局时期。
变局,意味着调整,调整就意味着洗牌。洗牌对有些车企意味着机会,对有些车企则意味着危机。
特别是在 2023 年上半年,「卷」成为了市场最主要的旋律——「内卷」、「外卷」、「花样卷」,我们看到了各种各样的「卷法」。
今天,就来回顾一下 2023 年上半年的中国乘用车市场。
「极度内卷」
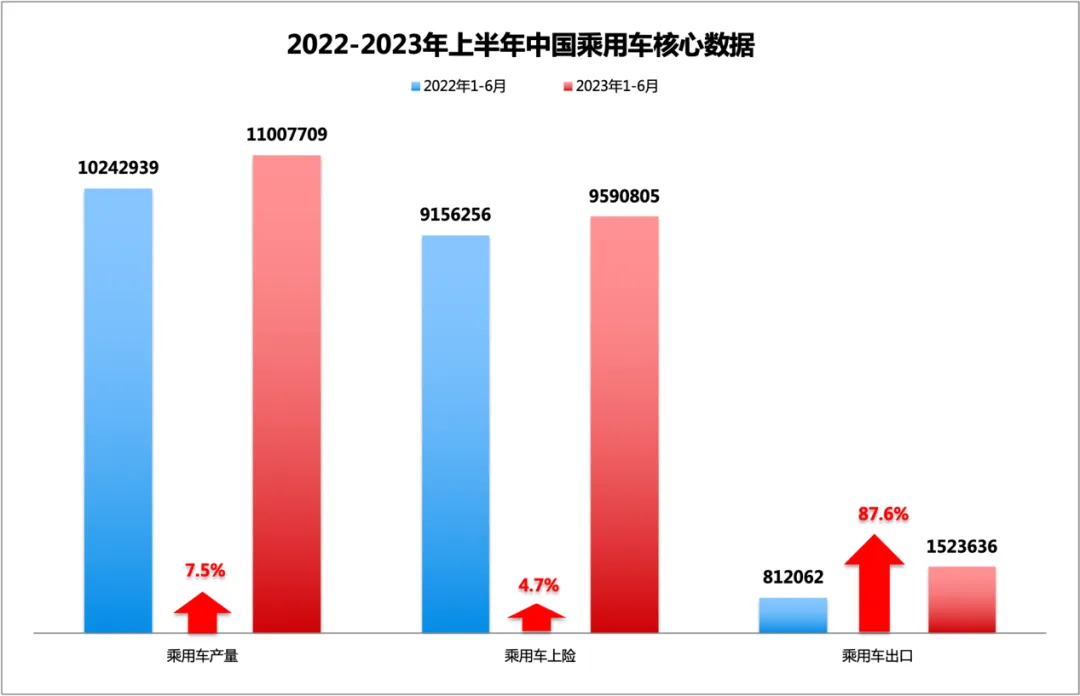
2023 年年上半年,中国乘用车市场产量 1100.77 万辆,同比增长 7.5%;终端销量 959.08 万辆,同比增长 4.7%;乘用车出口 152.36 万辆,同比增长 87.6%。
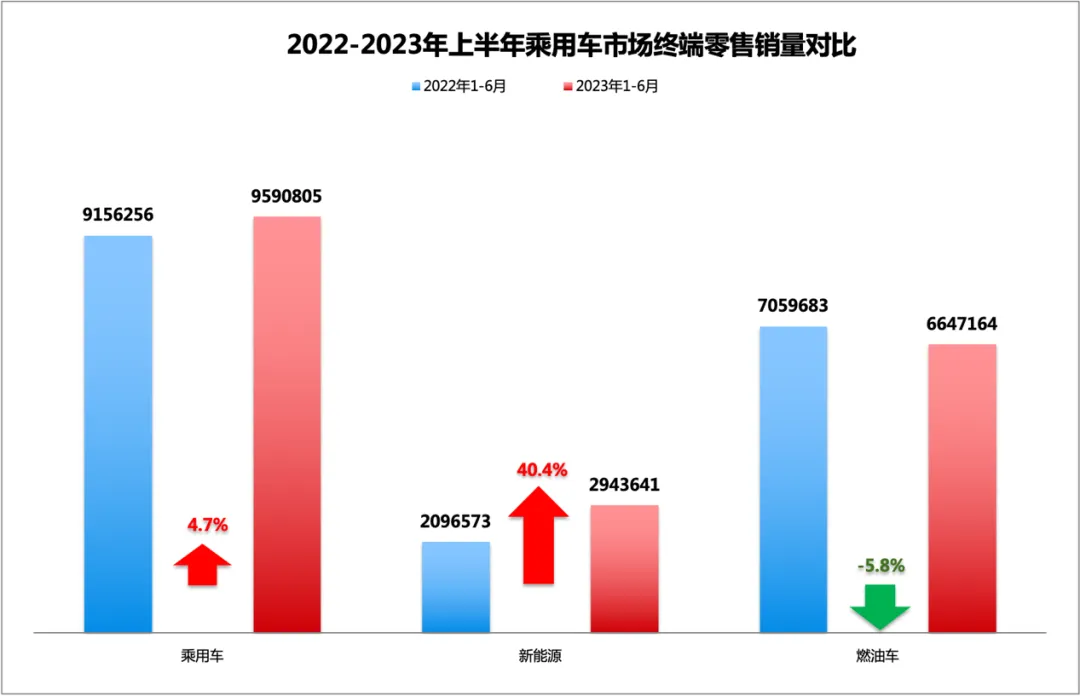
国内终端销量中,燃油车销量 664.72 万辆,同比下滑 5.8%;新能源销量 294.36 万辆,同比增长 40.4%;新能源渗透率为 30.69%,比去年同期增长 7.80 个百分点。
总体来看, 2023 年的上半年乘用车产、销、出口三个方面均呈现增长态势,但是这样的成绩也是「极度内卷」之后的成果。
今年年初,当大家都在准备迎接即将到来的春节时,特斯拉首先给 2023 年的市场「当头一棒」,主力产品 Model 3 的价格下探到 22.99 万元,Model Y 的价格下探到 25.99 万元,降幅在 11%左右。
于是,一场「价格风暴」在中国乘用车市场上正式形成。
1、卷性价比
与特斯拉选择直接降价的策略不同,大部分自主品牌应对「价格风暴」的策略是比拼配置、比拼价值,比卷到极致的性价比。
比亚迪降价增配推出各类「冠军版」,零跑 C11 把一个 B 级尺寸的 SUV 卖到了 15-20 万元这个 A 级合资 SUV 的价格;中大型 SUV 智己 LS7,更是只卖到 30 万起步的价格;B+级轿车的飞凡 F7 如果使用换电模式,价格更是低至 15 万元以下……
一下子市场所有的定价体系全部被打乱了,不仅仅合资品牌的燃油车开始跟随降价贴身肉搏,就连 BBA 的新能源车也扛不住了。i3 和 iX3 的价格都比自家同级别燃油车便宜个 4-5 万元了。
最近,扛不住的轮到了蔚来和小鹏。蔚来第一次将自己的权益打包 3 万元,交由客户自主选择,并将不含权益的入门车价格下探到 30 万元以下。要知道 30 万元是很多人心中豪华品牌与非豪华品牌的一道价格分界线。
而小鹏也再也承受不起再来一次类似 G9 的上市结果了,这一次的 G6 诚意满满,精简 SKU、降低智驾版本的入门价格、强化 800V 的宣传、强化城市「通勤模式」的传播……这一系列的组合拳让 G6 再一次收获了足够多的订单。现在剩下的就是看小鹏如何提升自己的产能了。
可以说,2023 年的上半年就是——卷权益、卷配置、卷性价比。
可是有一个品牌似乎活在「五界之外」——理想汽车,虽然临近年中在终端有些许优惠,但总体上没有被这一轮的「内卷」所裹挟。
原因就在于其增程的动力形态,主要抢的是燃油车的客户。
2、卷动力形态
插混包含增程可以说是今年上半年最大的赢家,没有之一。
23 年上半年的终端零售数据显示:新能源销量 293.64 万辆,同比增 40.40%;其中,纯电销量 200.59 万辆,同比增长 22.25%;插混销量 93.77 万辆,同比增长 105.73%。
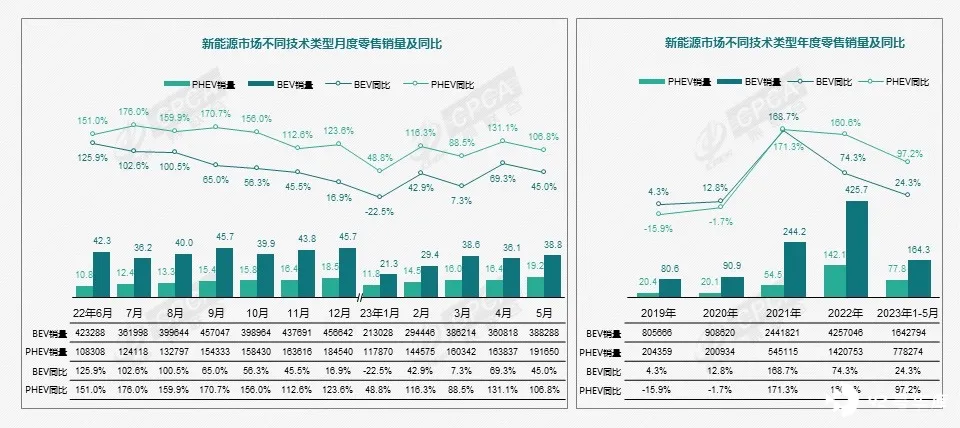
插混的销量增幅已经连续 4 个季度超越纯电,成为推动整个市场增长的最核心动力源了。
这样的爆发性增长,几乎是在各个级别的细分市场同时出现。在轿车市场,插混的增速为 78.11%,A 级轿车的销冠就是比亚迪的秦 Plus;在 SUV 市场,插混的增速为 92.25%,A 级和 C 级 SUV 的销冠都是插混车型;在 MPV 市场,插混的增速为 927.9%,MPV 市场的销冠从曾经「万年不变」的 GL8 变成了腾势 D9 DM-i。
为了赶上插混这班高速增长的快车,众多的自主合资品牌开始发力,长安推出了全新的品牌深蓝(2 款车型)、启源(4 款车型)、吉利推出了全新的产品系列银河 L7、长城则一口气推出了全新的枭龙 Hi4、H6 PHEV、二代狗 PHVE、蓝山柠檬混动和坦克 Hi4-T,至少是 10-12 款插混车型。虽然由于产品推出时间和渠道布局的原因,在上半年各家的插混销量并没有太多的亮点,但是一个「百花齐发」的、插混替代燃油车的趋势已经初步形成。
理想的月销破 3 万也引发了众多新势力们向现实低头——开始跟进增程这条最快混动化的技术路线,先是零跑和哪吒,接着又传出极氪、阿维塔将会推出增程版本的消息。
在 2023 年插混变成了整个新能源市场最热的赛道。不过, 从上半年插混绝对增量的角度来看,比亚迪、理想和腾势三个品牌拿走了插混市场全部增量的 81%,成为最大的赢家。 预计,下半年,在插混赛道还将是这三家的天下。
而 2024 年,将会是自主品牌插混全面替代燃油车的「元年」。
「卷到全球」
2022 年,中国汽车出口共 311.1 万辆,再创历史新高,让中国超越了德国成为了全球第二大汽车出口国。
2023 年第一季度,中国汽车的出口 107 万辆,超越日本(95 万辆)成为全球最大的汽车出口国。
中国乘用车也开始从国内市场「卷到全球」市场。
1、海外销量:
2023 年中国乘用车的出口 152.36 万辆,同比增长 87.6%成为中国进出口市场表现最为亮眼的产品品类之一。
在今年上半年中国乘用车出口结构中,呈现自主品牌和新能源出口双双快速增长的局面。
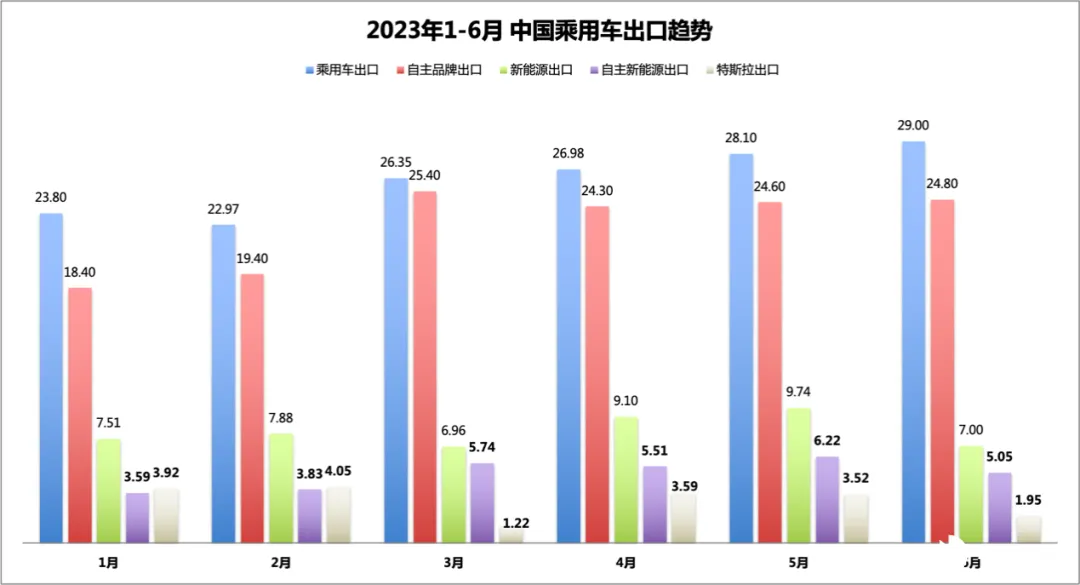
1-6 月,自主品牌出口 136.9 万辆,同比增长 105.56%,占到全部乘用车出口的 87.09%,比去年同期增长了 5 个百分点。
上半年新能源出口 48.19 万辆,同比增长 154.97%;其中,自主品牌新能源出口 29.95 辆,同比增长 226.15%,占到整体出口的额 19.05%,比去年同期增长 7.7 个百分点。
根据中汽协的最新数据显示,中国汽车出口主要流向俄罗斯、墨西哥、比利时以及澳大利亚、中亚等国家地区。一方面,传统燃油车出口俄罗斯、墨西哥、沙特的销量明显增加(特别是俄罗斯市场增幅明显);另外一方面随着中国新能源的快速发展,新能源车出口欧洲(特斯拉和上汽名爵)和东南亚(比亚迪、哪吒、五菱)的比例也在大幅增加。
在东南亚市场,来自中国的新能源车正在席卷印尼、泰国和马来西亚等东南亚最主要汽车市场,还包括越南、菲律宾、新加坡和缅甸等东南亚新能源市场也都正在被中国品牌新能源车快速占领。 整个东南亚市场新能源车销量的 75%都是来自中国的品牌。
以泰国市场为例,上半年最畅销的三个新能源品牌均来自中国,其中比亚迪销量 11213 辆,哪吒销量 5955 辆,名爵销量 5097 辆。这三个品牌在泰国新能源的市占率达到了 70%。
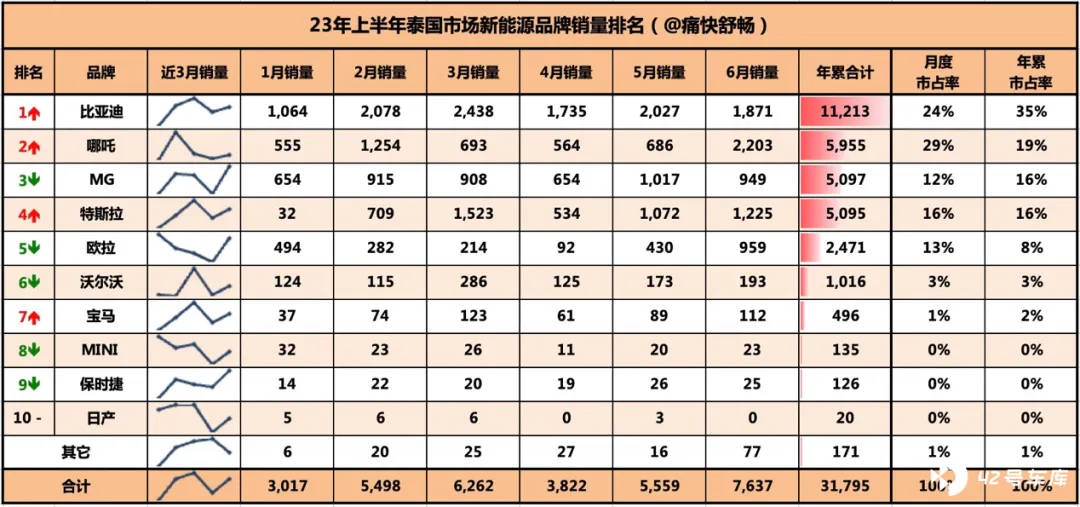
由于中国自主品牌新能源在东南亚市场热销,该区域的新能源渗透率也在得到快速提升:2022 年东南亚上述地区的新能源渗透率为 0.3%,2023 年上半年新能源渗透率迅速提升到 4.4%。 预计到 2023 年底,新能源车在东南亚的渗透率将会突破 6%。
在欧洲市场,名爵表现亮眼。 EU-EVs 的数据显示,在欧洲主要的 14 个国家的新能源品牌销量中,名爵以 31,631 辆排名第四,仅次于特斯拉、大众、宝马、奥迪、奔驰的销量 ,甚至超越了沃尔沃、斯柯达、标致等欧洲本土品牌。
可以说,随着中国新能源产业的进一步壮大,中国自主汽车品牌开始「从国内卷到海外」,以领先的产品力、极佳的性价比进军更为广阔的全球市场。
2、全球汽车供应链开始进入中国时刻
近日,《美国汽车新闻》(Automotive News)发布了 2023 年全球汽车零部件供应商百强榜。上榜的企业共来自 16 个国家,日本企业上榜的数量依然遥遥领先,共有 22 家企业入围,与 2022 年入围数量相同;美国有 18 家企业上榜,较 2022 年减少 3 家;其次是德国,共有 15 家企业上榜;中国共有 13 家企业上榜,比去年增加 3 家——排名第四;韩国有 11 家企业上榜排名第五(其余国家的百强供应链数量大都在 1-3 个)。
上榜的中国企业有今年新增的 3 家企业宁德时代、均胜电子、宁波华翔电子和精诚工科 ,再加上去年上榜的 9 家中国企业延锋、北京海纳川、中信戴卡、德昌电机、敏实集团、诺博汽车、德赛西威、宁波拓普和安徽中鼎。
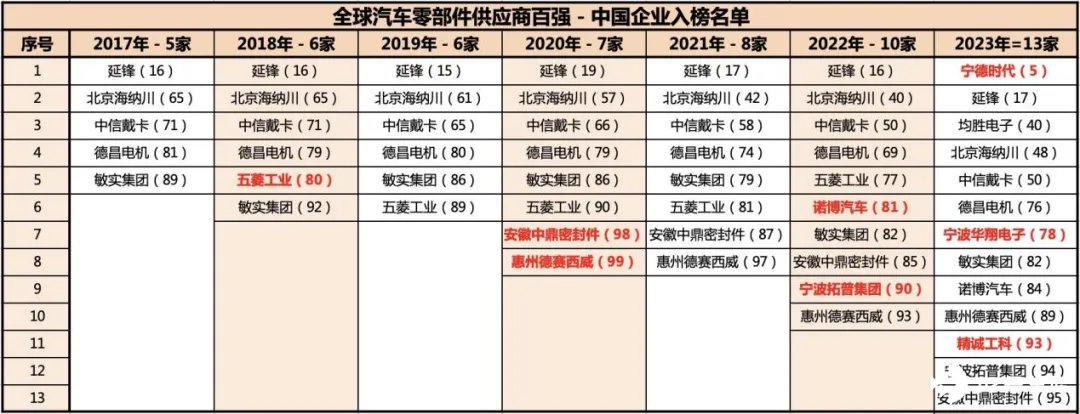
从最近几年中国企业上榜企业数量来看, 2017 年还只有 5 家中国零部件企业入榜,到 2023 年已经有 13 家了,而这还没有计算全球第二大动力电池供应商弗迪电池。
当全球加速进入新能源时代,将会有越来越多的来自新能源体系的供应链入榜,也将会有越来越多的来自中国的企业入榜。
就在昨天,梅赛德斯-奔驰集团董事会主席、CEO 康林松在接受德国媒体采访时表示: 「奔驰将全球最大的汽车市场中国,作为其 2025 年下一代电动汽车战略计划的核心。」
中国已经是全球最大新能源生产和消费市场,产量和销量占到全球新能源的 60%。今年的上海车展仿佛向全球打开了中国市场这个「神秘宝盒」, 三年期间那些让全球汽车从业者眼花缭乱的新品牌、新技术、新概念一下子扑面而来,直接打懵了来自欧洲传统汽车的高管们。
同时,中国也是全球最大的动力电池供应国,宁德时代+比亚迪是全球第一和第二大动力电池供应商,他们在全球动力电池的市场份额超过 52%。
在 2023 年,不仅仅特斯拉希望扩建上海工厂,Lucid、Fisker 等海外的造车新势力也在寻求能够在中国落地生产基地,或进入中国市场的可能性。
随着全球的品牌、资金、研发以及供应链都在开始逐渐向中国转移—— 全球新能源汽车开始进入中国时刻了,这一下从中国卷到了全球。
「花样卷」
2023 年上半年,要说受新能源冲击最大的品牌?那非合资莫属了。
终端零售数据显示,上半年自主品牌的市场份额为 46.8%,比去年增长了 6.6 个百分点,比 2020 年的 31.6%,更是提高了 15.2 个百分点;而合资品牌的市场份额下滑到只有 34.7%,比去年同期下滑了 5.6 个百分点,比 2020 年的 50.2%,更是下滑了 15.5 个百分点。
1、「卷合资」
如果从细分国别市场来看,日系、传统美系(除特斯拉外)是最受伤的两类合资品牌。
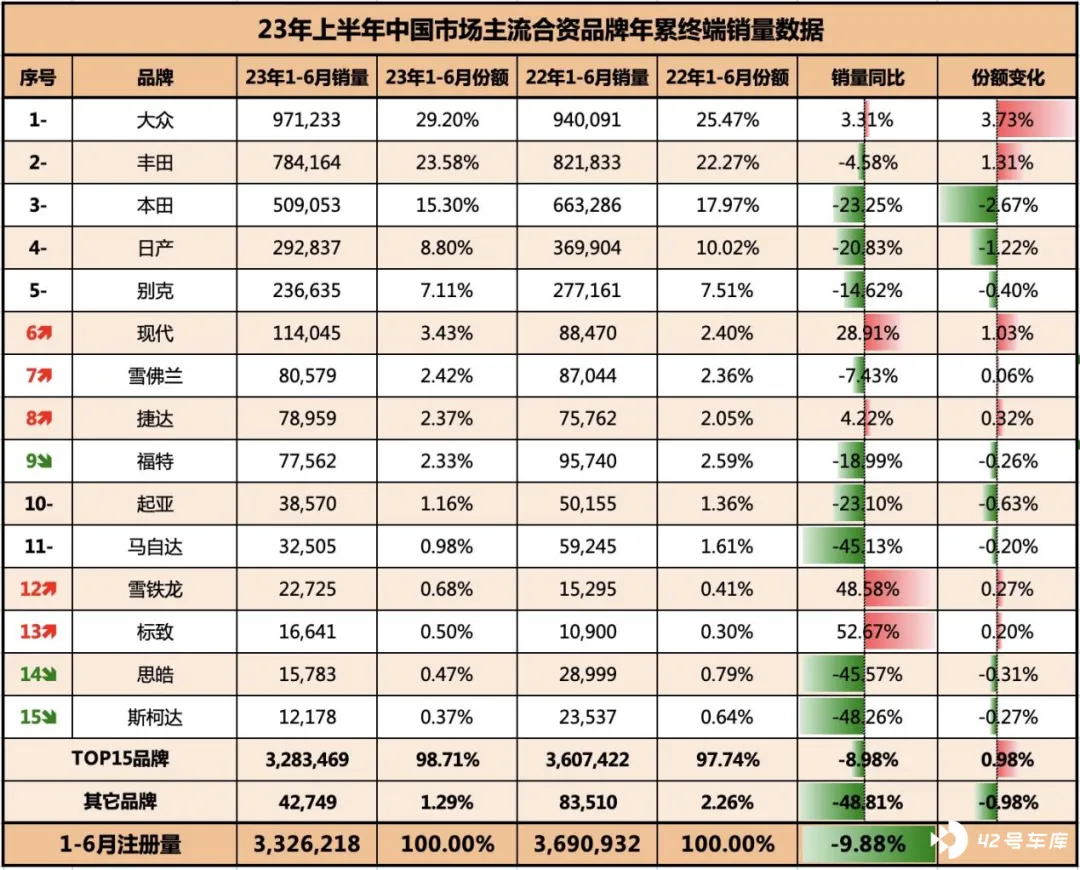
丰田、本田、日产、马自达,这四个日系品牌上半年销量终端零售销量 161.86 万辆,同比下滑 15.45%。其中,丰田下滑 4.58%,本田下滑 23.25%,日产下滑 20.83%,马自达下滑 45.13%。
别克、雪佛兰、福特等非特斯拉的美系品牌,终端零售销量 39.48 万辆,同比下滑 4.17%。其中,别克同比下滑 14.62%,雪佛兰同比下滑 7.43%,福特同比下滑 18.99%。
销量下滑还并不是合资品牌最为担心的,更为担心的一方面是合资品牌的库存还维持在高位。根据汽车流通协会的数据: 截止 6 月底,合资品牌整体库存为 133 万,为合资品牌最近 2 年同期最高库存。
另一方面,合资品牌的价格也在持续下滑,根据长期监测数据显示, 6 月合资品牌的均价为 15.42 万元,同比下滑 2.6%。同期自主品牌的均价为 15.05 万元,同比增长 7.8%,可以说自主品牌的均价已经在迅速迫近合资品牌了( 以后也不存在自主比合资品牌第一等的状态了)。
于是,我们能够看到别克基于奥特能平台的新能源车型 E4\E5 的给出了与同级自主新能源相当的价格。但即便价格如此诚意,在上市后 2 个月后终端也有了大约 1 万元左右的优惠。
日产 A 级纯电 SUV 艾睿雅的起步价格定在了 19.99 万元,1-6 月的销量仅有 1067 辆,在市场上也几乎听不到关于这款车的任何声音。
丰田的 bz4X 和 bz3X 更是出现了优惠 10 万元的局面,三款车型上半年合计销量,也只有 15,330 辆,尚不及比亚迪汉一个月的销量。
最近上市的别克新款君威的价格也下探到 15.98 万元起步了,要知道这可是曾经 20 万以上 B+级运动轿车的代表。如果也只能直面现实了。
更不要说不到 9 万的轩逸、马自达昂克赛拉等在 1 年前想都不敢想的价格。
可以说,这一波新能源不仅仅只卷自主品牌,对于合资品牌和豪华品牌而言都面临着巨大大压力。
2、「卷豪华」
与合资品牌相比,豪华品牌对于新能源算是积极而主动的。但是依旧抵不过来自新能源自主新豪华品牌的冲击。
今年上半年终端零售数据显示,宝马新能源销量 4.96 万辆,同比增长 128.6%;奔驰新能源销量 2.13 万辆,同比增长 24.5%;奥迪新能源销量 1.49 万辆,同比增长 253.1%。不过,这样的增长主要是依靠「降价换来的」。
宝马 i3、iX3 的价格都已经跌破 30 万元了,比自己同级别燃油车便宜了 4-5 万元,在今年上半年表现尚可,都取得了 2.1 万辆左右的销量。
与宝马的重点产品突破策略不同,奔驰的新能源主要依靠「车海战术」来实现,上半年没有一款车的销量累计破万,共 11 款车型平均每款车型的销量不到 2000 辆。而奔驰 EQS 的终端价格也是节节走低,从去年的优惠 20-30 万,到今年的优惠 40 万元。没办法,6 月全新上市的 EQE SUV 的起步价格已经与蔚来 ES8 的价格相当了。
奥迪老平台 e-tron 车型已经严重失去竞争力,今年无论是国产还是进口的 e-tron 车型同比下滑均超过 40%,主要依靠 Q5 和 Q4 的 e-tron 版本勉强维持 2 万左右的销量。
这一次的上海车展不仅仅对合资品牌带来了明显的冲击,对豪华品牌而言更是震动巨大。 在仰望的展台,宝马、保时捷的全球高管长时间驻足,都来了解全新的「易四方」平台。在上海的新势力展厅,宝马的高管们也在持续走访了解全新的直营模式和新势力们的新玩法。
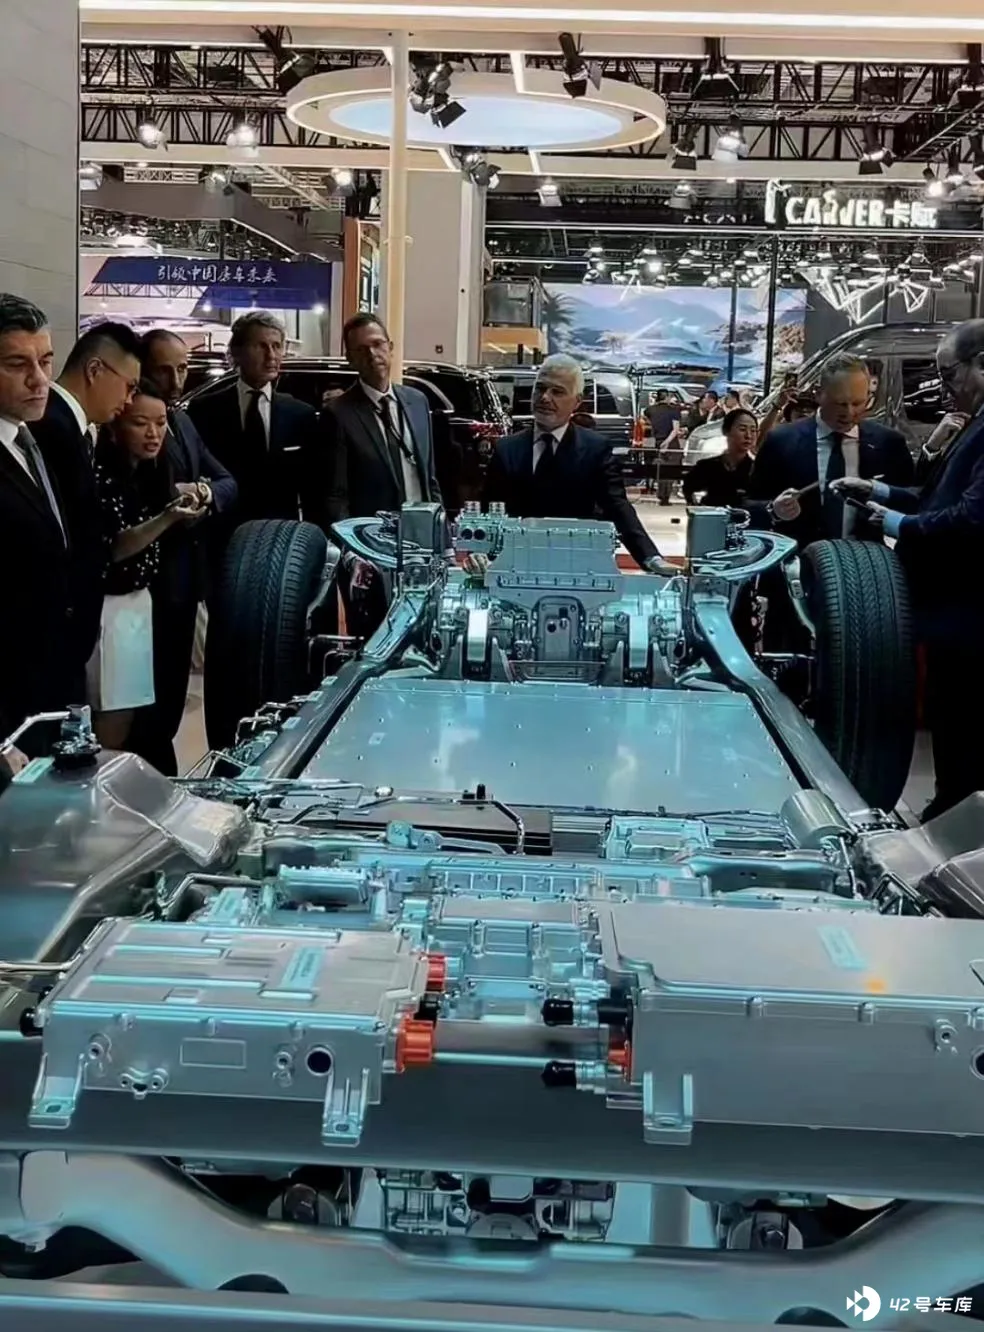
于是半年后,奔驰的中国研发中心在北京和上海建成,国内的研发团队到年底有望增至 2000 人;7 月 18 日,宝马集团全新的上海研发中心启用,与北京、上海、沈阳、南京研发机构的一并组成了德国总部之外最大最完备的研发体系,并且具备汽车全流程研发职能以及全栈智能网联汽车软件开发能力。
而奥迪则选择了与上汽合作,借助中国的人新能源开发平台,打造下一代奥迪的产品体系。
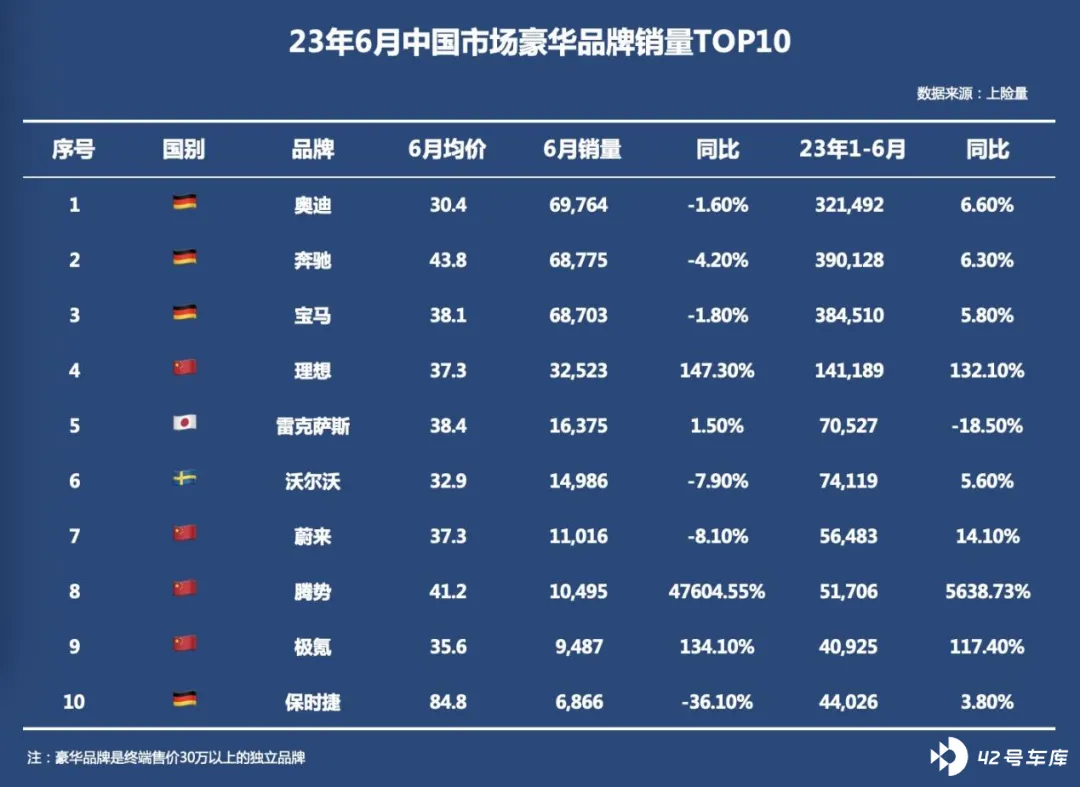
从 2023 年下半年开始,以 BBA 为首的豪华品牌都开始加大在中国的布局,希望借助中国市场来实现品牌的新能源进化。而那些二线的豪华品牌(以雷克萨斯为代表)更被自主新豪华品牌「卷」得节节败退。
如何能不「卷」
这是最好的时代,作为消费者大家都非常乐意用更少的预算购买更好的产品。
先有特斯拉全球降价 10%,再有零跑 C11 增程版掀桌子把起步价定在 15 万,接着比亚迪的各种冠军版,以及有智己 LS7、飞凡 F7,到最近的蔚来缩减权益包和小鹏 G6 的超预期价格。今年的消费者,可以用去年想象不到的价格购买到自己心仪的产品。
这也是最坏的时代,不少从业者有些时候被时代抛弃而一声招呼都没有听到。
先有变速箱公司倒闭,再有整车厂关门,更有新势力拿不到生产资质无法发售,最近有传来了某合资大厂开始裁员的新闻……可能很多人都想不通:为什么突然之间自己从事了 10-20 年的行业居然「卷」成了这样?
究竟应该如何应对变局呢?
第一,做时代的企业 :「只有时代的企业,没有企业的时代」。在新能源的时代里,拥抱新能源,拥抱智能化是再正确不过的选择——用最快速度抛弃传统的燃油车对于任何一个传统品牌而言都是当下的最优解。
第二,抢占价值高地 :时代赋予了百年未遇之大机遇,在这样的机遇下一定要抢占价值高地,抢占话语权——BBA 就是目前全球汽车工行业品牌最强,盈利最多,实力雄厚的山峰。现在我们终于有机会来挑战这几座山峰了,需要用最快的速度抓住机会,实现超越。
第三,团结一致走向全球 :目前在中国市场上自主品牌的崛起已经是板上钉钉的了,但是随着中国自主品牌越来越强,在全球范围内,我们一定也会遇到很多来自海外的挑战。如果不能够在国内市场上统一思想,团结一致,是经受不起任何海外市场的风险的。
关于下半年还有很多期待,比如全年的销量能否保持住 2000 万辆的水平?新能源的终端零售销量能否突破 750 万辆?月度渗透率能否突破 45%?L3 级别的智能驾驶能否落地,开始合规上路?
现在的「卷」,就是为了未来的「不卷」。
让我们一起期待更好的下半年吧。







