

作者 | 王 潘
蔚来 7 月交付量首次突破 2 万,达到 20462 台,创下历史新高了,几乎以一己之力彻底激活了中国新能源高端纯电市场。
5 月份的时候蔚来还是 6 千多的销量,平台升级换代导致了销量惨淡,然后 6 月份破 1 万,到现在破 2 万,只用了两个月时间就打了一场翻身仗。
如果说 2019 年的危机最后是用户救了蔚来,那么这次的危机我觉得更应该归结于蔚来管理层的自救。
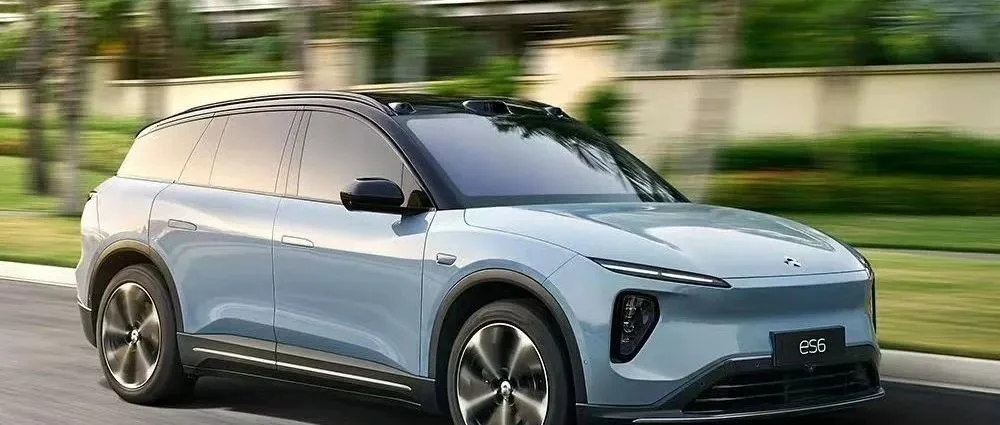
5 月下旬 ES6 出来那会,一看定了 36.8 万的价格,我就觉得没戏了。李想当时也没将这款车放在眼里,当天就说提前给团队定了一个小目标,理想 L7 到今年 10 月做到 2 万月销。
管理层应该很快意识到了问题的严重性,于是 6 月 12 日官宣降价 3 万,将免费换电权益与购买新车解绑,需要该权益的用户可以额外花 3 万元进行选装。
然后就是蔚来 ET5T 的定价打破了行业惯例,没有在 ET5 价格基础上进行涨价,而是定了完全相同的价格。
两件事加在一起,蔚来瞬间就变得很香了。一方面很多人有家充桩,并不需要免费换电权益,因此降价 3 万就相当于捡到了 3 万的便宜;另一方面很多三四线及以下城市还没有蔚来换电站的,本来就无法享受到换电服务,花这 3 万相当于是「冤枉钱」了,而直接降价的 3 万他们拿去充电都可以用好几年。
我们都知道蔚来主要在长三角周边及国内一二线城市卖得好,但是到了三四线及以下城市几乎很少有人知道这个品牌,此次将免费换电权益与购买新车解绑,对于下沉是有极大利好的。
另外蔚来 7 月还推出了一个全新的电池灵活升级服务,以往想要升级电池至少也要按月去租,但是全新方案支持用户按日租赁,每天仅需 50 元。我觉得可能很多人低估了这件事的威力。
我 7 月初开着蔚来 ES6 从北京去张北草原天路时,就在考虑要不要升级电池,但是一看只能按月租,租金要 880 元,于是就果断放弃了。但是 7 月 20 日蔚来推出了日租方案,我上周再从北京出发去内蒙时,就没有任何犹豫,果断选择了升级。
很多人说增程车很香,它确实也很香,一般人 90%以上的时间都在城市通勤,只用电就行了,剩下不到 10%的时间跑长途就用油,没有里程焦虑。
但你再想想,蔚来的电池灵活升级服务,不就是自己的「增程」方案吗?平时在城市通勤时,只需要一块 70/75 kWh 的小电池就完全足够用了,出远门跑长途时就租几天 100kWh 大电池,续航立马得到提升。
以我自己的 ET5T 实际体验来看,平时用小电池表显续航 530km,实际里程在 360km 左右,但租大电池之后,里程甚至可以达到 450km 以上。比如我上周末从内蒙乌兰察布开回北京,充满租来的大电池后表显续航 680km,全程实际跑了 370km,到家表显还剩下 180km。
而且以后蔚来一旦推出更大容量的电池,其尺寸大小肯定要与之前的电池保持一致才能进入换电站体系,也就是说这对于所有老车主都是适用的,任何蔚来车型都可随时选择灵活升级。纯电车逐渐消灭里程焦虑这件事,目前来看放眼全世界好像只有拥有庞大换电体系的蔚来能够做到,再没有第二家分店了。
以上做个总结的话就是,蔚来 5 月在定价上显得不够激进,市场反响一般,算得上是一次昏招,但是 6 月和 7 月的一系列举措,可以说堪称是绝招和杀招,招招要人命,屠 BBA 不见血。不同的市场策略和方式,最终也会得到完全不同的结果,所以我认为,这一次应该归结为蔚来管理层的自救。
那么从蔚来这几个月发生的剧变,我们可以得到的启示有哪些呢?相信每个人都有自己的答案,我说说自己想到的一些点:
1、 真正对价格不敏感的人是极少数,要想提升销量一定要俘获大多数人的心,而大多数人都会货比三家;
2、 蔚来应该提升整体效率,尤其是控制成本的能力,这样才能把更多的优惠给到用户,卖出更多的车;
3、 蔚来服务虽然好,但应该有一个边界。目前部分服务会显得有一些过度,比如给人买机票立即飞走就显得有些夸张,这样享受到的永远只是少数人,应该想办法把钱花在惠及更多人的地方;
4、 不再精英范,具有攻击性的蔚来,才是用户想要的。在 6 月中旬以前,蔚来上下一片死气沉沉,大家聊起公司和自己做的事,都是一片唉声叹气,试问这样的品牌你会考虑买吗?我反正是不会。但是 6 月定价策略调整之后,我认识的蔚来小伙伴们像是瞬间被激活了一样,大家都开始打鸡血一般去推广新车,于是我也被感染就下订了一台 ET5T。不管是积极的情绪,还是消极的情绪,都是会「传染」的,最终还会「传染」给终端消费者,体现在销量上。
5、 蔚来的胜利,是长期主义的胜利。我身边对于蔚来越是熟悉和了解的朋友,对于这家公司的认可度就越高,蔚来确实是由内而外的专业与靠谱,给人感觉既有安心又有美感。我认识开了 BBA 之后换蔚来的人很多,但是还没有开了蔚来之后又重新换回 BBA 的。






