作者:陶烟烟
2023 年 08 月 21 日 -08 月 27 日,年度第 35 周。
🚗 国内乘用车上牌 45.5 万辆,环比 +10.3%,其中油车维持在 29 万左右,环比提升 11.9%
🔋 新能源乘用车上牌 16.5 万辆,环比 +10.7% ,渗透率 36.3%
以下是主要的外资品牌销售数据点评:
外资品牌周销量
外资汽车品牌在 2023 年周度表现:大众和丰田保持战斗力,本田、日产、别克都处在相对困难的阶段。
奢华品牌中,我们能看到的就只有 BBA 三家还处在相对好的位置。当然我们不可忽视 特斯拉以一种新的模式 ,来扛起外资的大旗。每个周值得观察的品牌,其实是挺有限的。
核心问题在于外资油车是否能紧随中国全面 (插电) 混动浪潮 ,以及 是否能与智能化共生 。如难以实现,每周 20 万+销量可能缩水至 15 万,甚至 10 万。
预计 2025 年外资销量大约为 500 万;如果特斯拉拿到产能,在其中将占据相当份额。
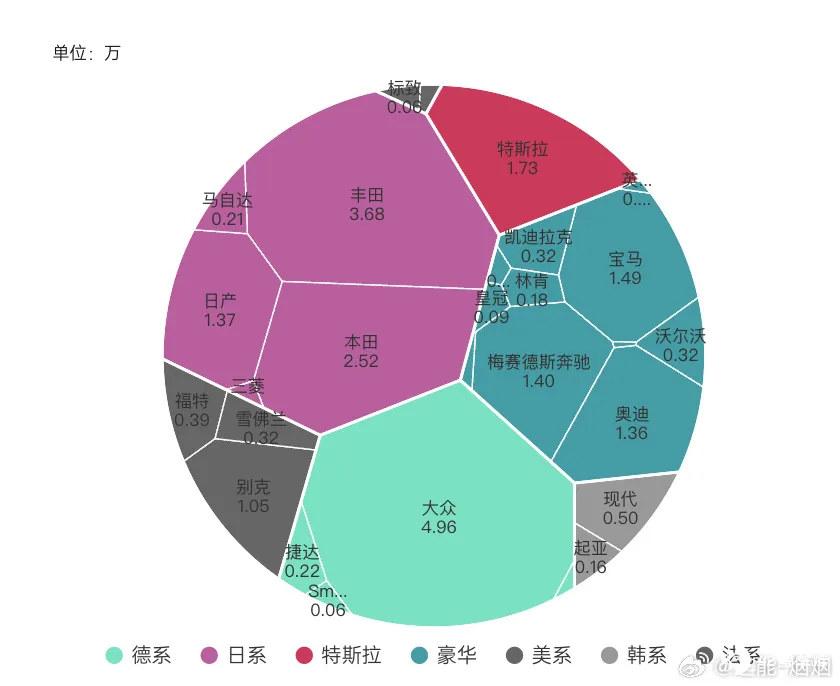
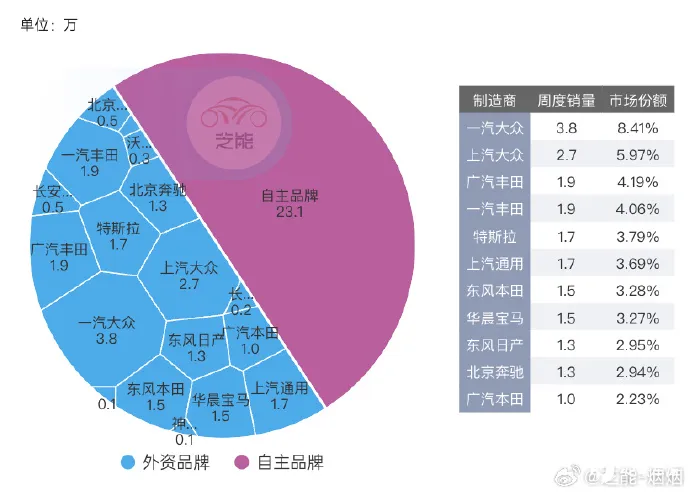
在周度数据中, 分析外资品牌的结构比例是有意义的 。 目前外资品牌面临的问题很清楚,随着品牌溢价丧失,规模效应减退,再加上越来越多的本土竞争者, 外资在中国市场的经营面临很多挑战。
适应中国本土生态需时间,产品开发周期长。
外资品牌现阶段仅具备品牌和资金,从产业投资和合作角度看,扶持中国的汽车企业成为他们的技术合作方,变成了一个重要的可尝试路径。
大众 ID
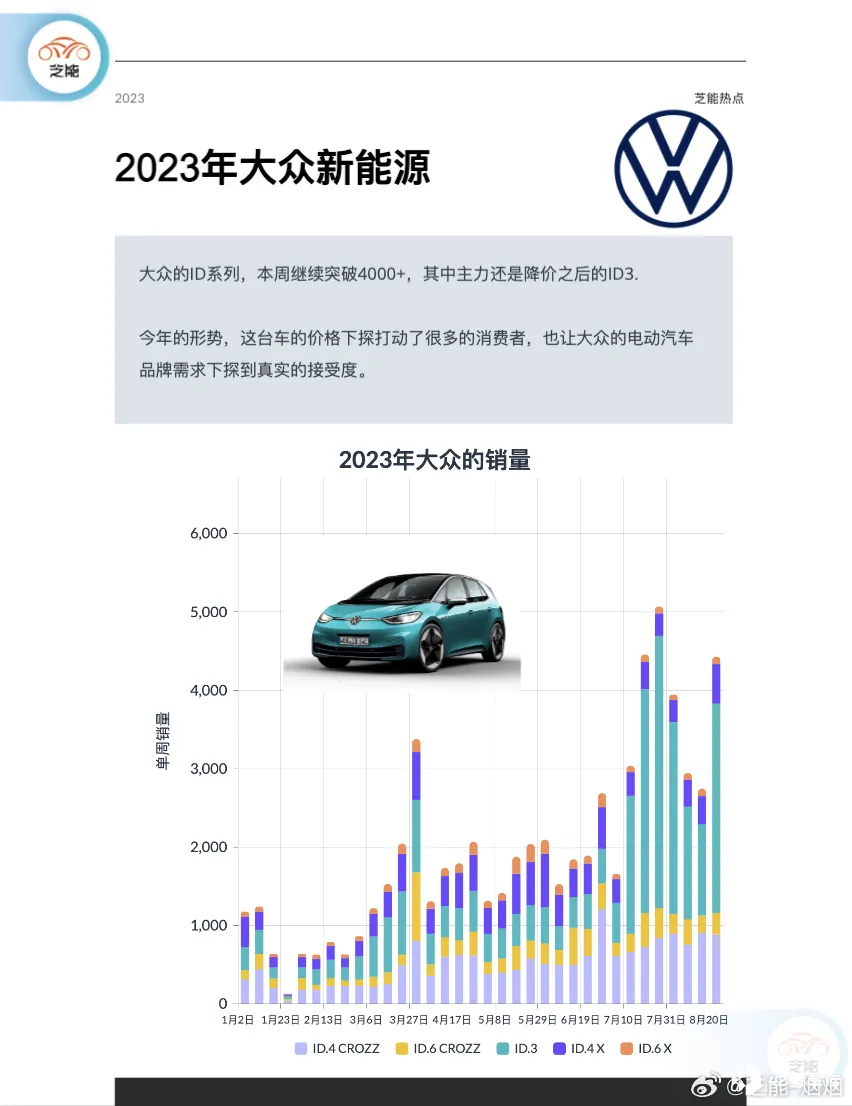
大 众 ID 系列保持强劲 ,特别是降价后的 ID.3,打动了很多的消费者,也让大众的电动汽车品牌需求下探到真实的接受度。
- ID.3 2673 台
- ID.4 X 502 台
- ID.6 X 93 台
- ID.4 CROZZ 885 台
- ID.6 CROZZ 275 台
丰田
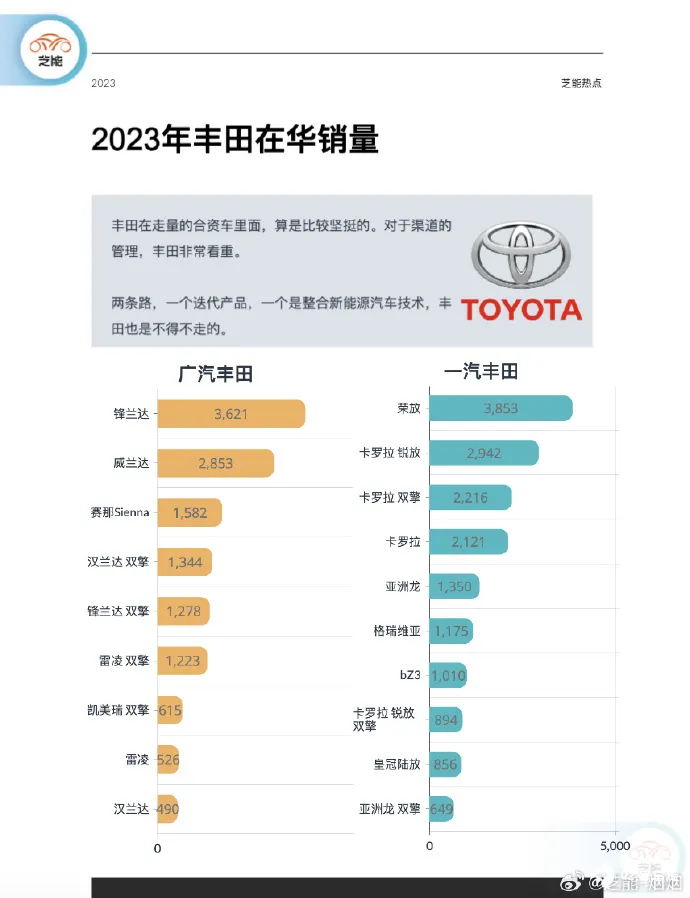
丰田在合资车中保持坚挺,渠道管理成其优势。
两条路线: 产品迭代,整合新能源技术,丰田不得不走。
上汽通用
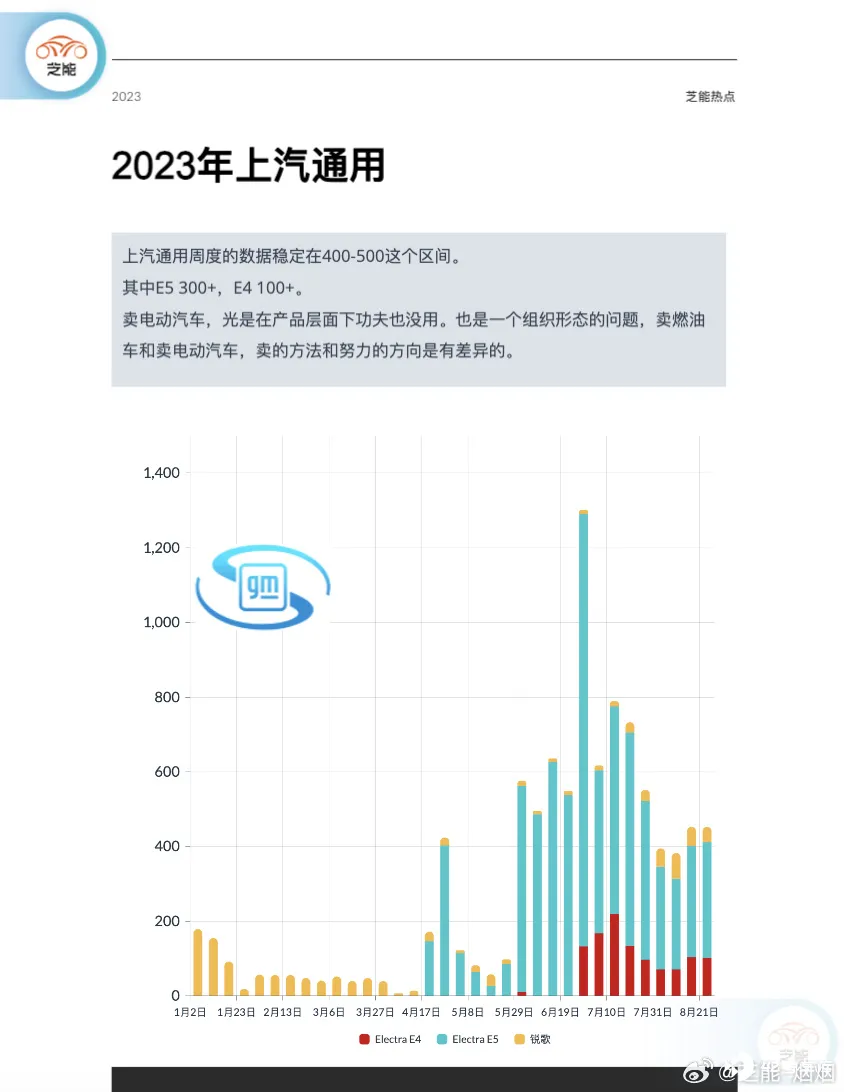
上汽通用周度数据稳定在 400-500 区间 。卖电动汽车,光是在产品层面下功夫还不够,组织形态也需要改变的。卖燃油车和卖电动汽车,销售方法和努力的方向是有差异的。
- E5 300+
- E4 100+
宝马
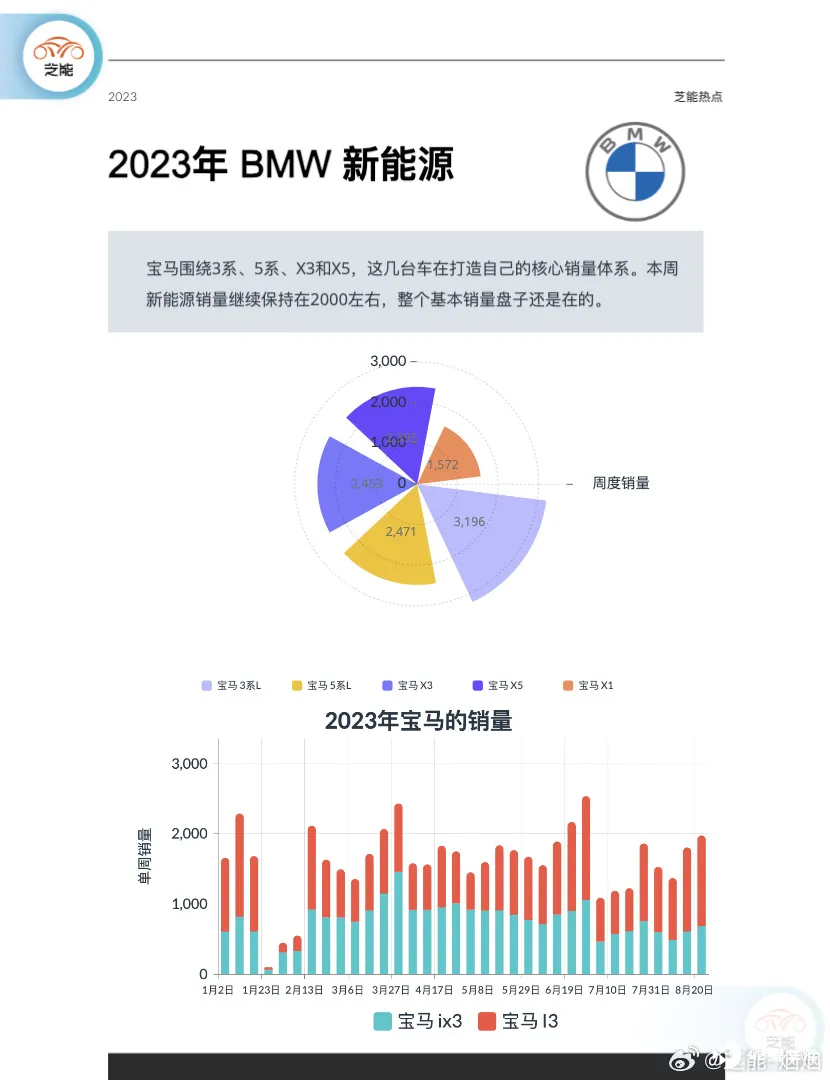
宝马以 3 系、5 系、X3 和 X5 为核心,新能源销量稳定在 2000 左右。
奔驰
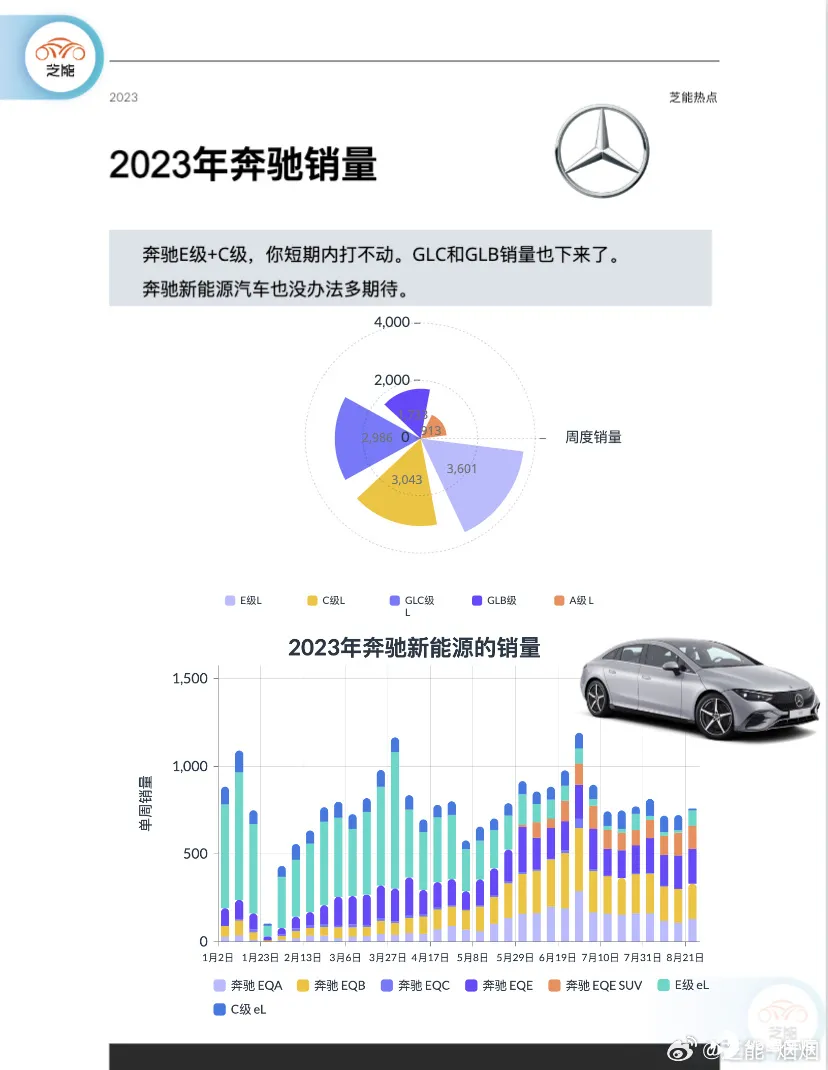
奔驰 E 级+C 级销量不乐观 ,GLC 和 GLB 下滑。
奥迪
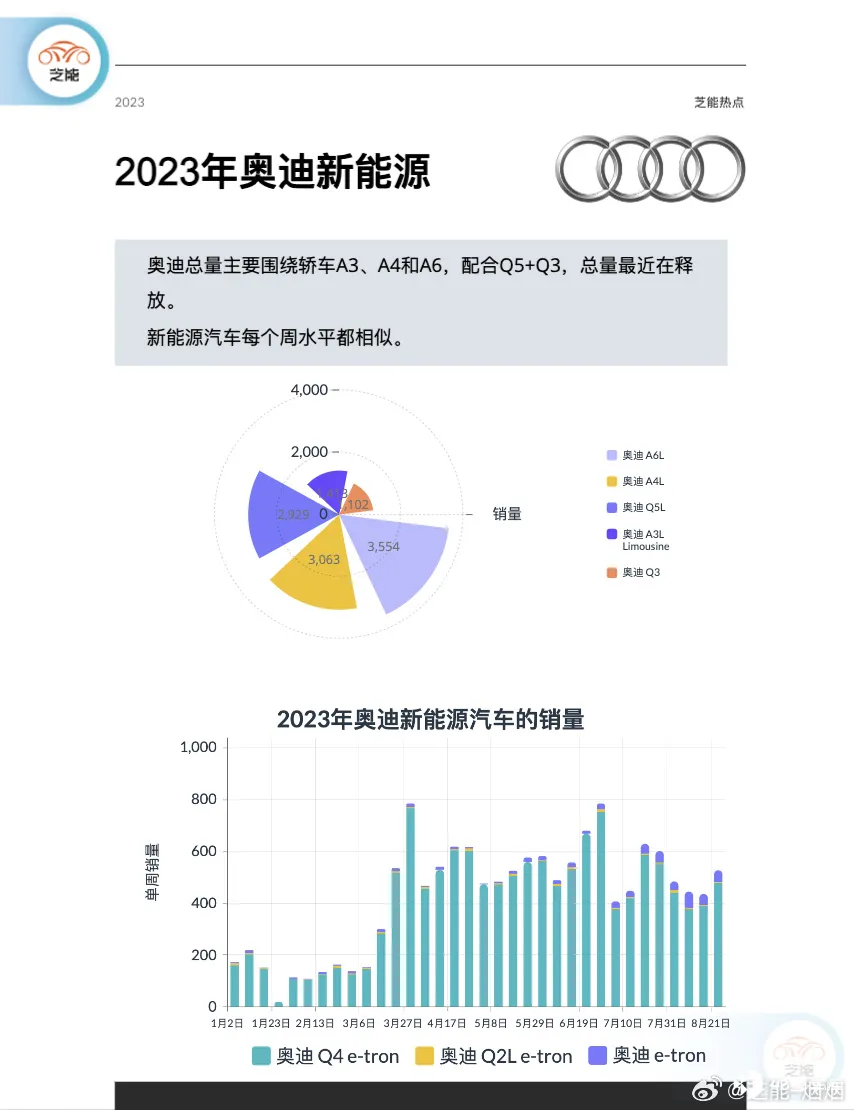
奥迪以 A3、A4、A6 和 Q5+Q3 为主要销售车型。
Smart
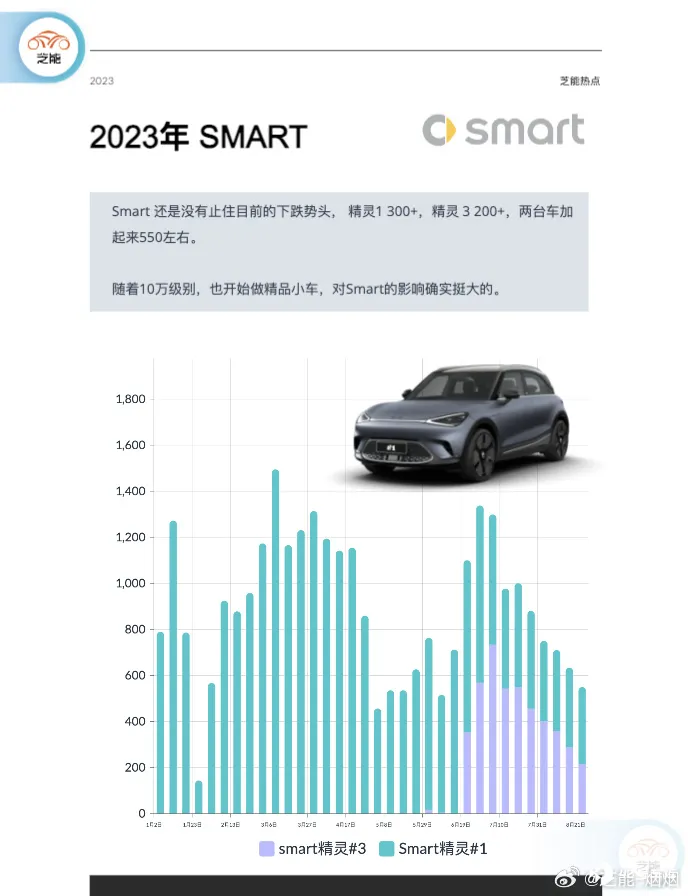
Smart 销量持续下滑 ,精灵 1 300+,精灵 3 200+,合计约 550。随着 10 万级别,也开始做精品小车,对 Smart 的影响确实挺大的。
日产
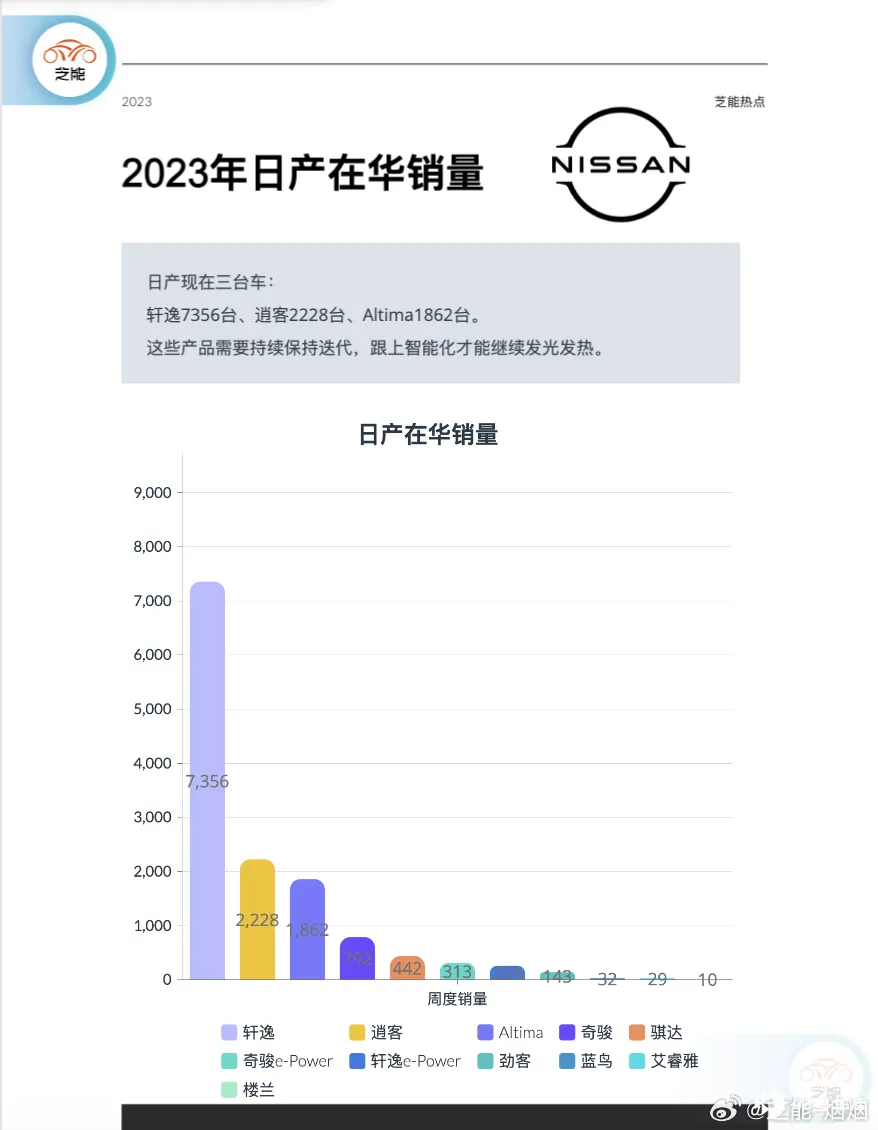
日产推出三款车型,这些产品需持续迭代,紧跟智能化潮流。
- 轩逸 7356 台
- 逍客 2228 台
- Altima 1862 台
沃尔沃
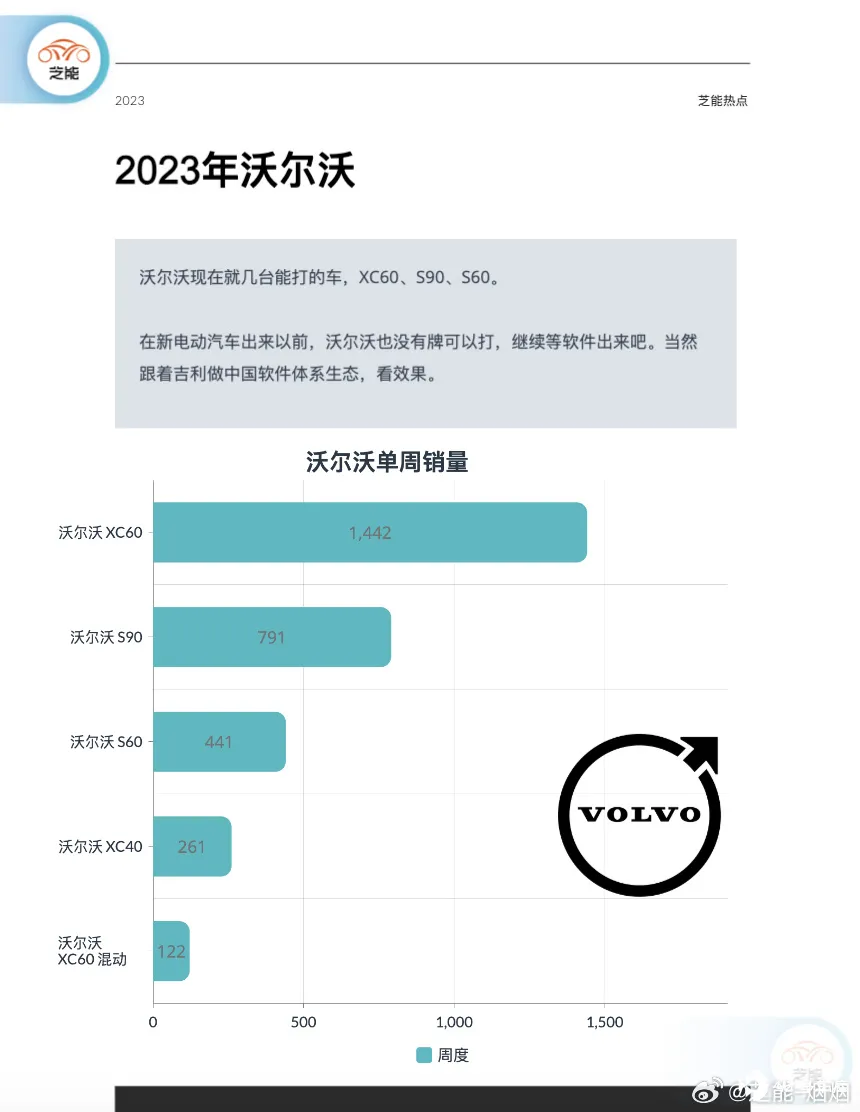
沃尔沃目前几款有潜力的车型包括 XC60、S90、S60。
在新电动汽车问世前, 沃尔沃缺乏有竞争力的车型 ,仍在等待软件的推出。与 吉利合作 构建中国软件生态,成效有待观察。