

特约作者 | 痛快舒畅
编辑 | 邱锴俊
年初特斯拉 Model 3 大幅降价,预示了 2023 年中国乘用车市场注定是不平凡的一年。
当 9 月初,中国市场龙头车企比亚迪的多款车型再次推出 3000-6000 元不等的促销优惠之后,似乎宣告:价格战的下半场也要开始了。
那么今天, 我们就用 1-7 月详细的数据来带大家回顾一下,今年上半年的价格战到底谁最受伤?谁最受益?
由于文章篇幅太长,因此分成两篇来发表。 今天,先和大家聊一聊整体市场的变化和自主品牌。
本文要点:
- 价格战打了半年,单车均价反而在增长;
- 乘用车市场正在呈现快速「中高端化」和「新能源化」;
- 自主品牌和豪华品牌在瓜分传统合资品牌的市场;
- 自主品牌「量、价齐升」;
- 新创势力铸就中国新能源品牌的崛起样板。
价格战打了半年,单车均价反而在增长?
2023 年 1-7 月,中国乘用车市场的单车均价并没有降低,反而是比去年同期增长了 0.19 万元——这恐怕超出所有人的预料。
自 2020 年开始, 中国的乘用车市场已经进入到了以增购、换购需求为主导的市场。 在这样的市场趋势下,中国乘用车市场单车均价一直持续增长。
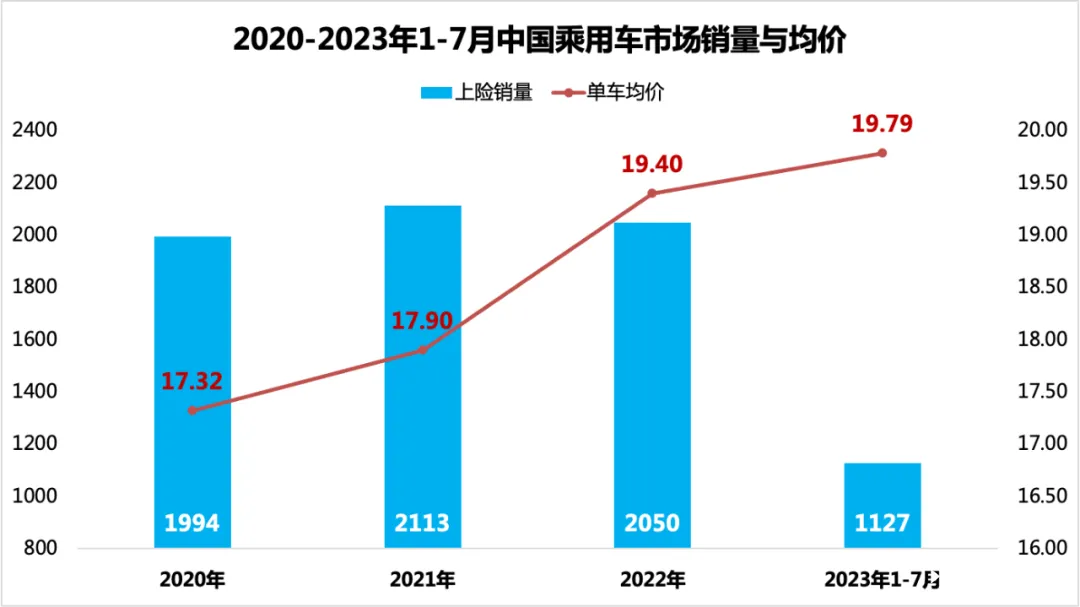
2020 年,中国市场单车均价 17.32 万元,同比增长 5.4%;2021 年单车均价 17.90 万元,同比增长 3.3%;2022 年单车均价 19.40 万元,同比增长 5.8%;到 2023 年 1-7 月,单车均价为 19.79 万元,比去年同期增长 1.0%。
这样的数据表现的确有点反常识,毕竟价格战在惨烈进行中,我们需要进一步看分价位段的市场表现,这样更有助于理解:为什么价格战打了大半年,反而整体市场均价在增长?
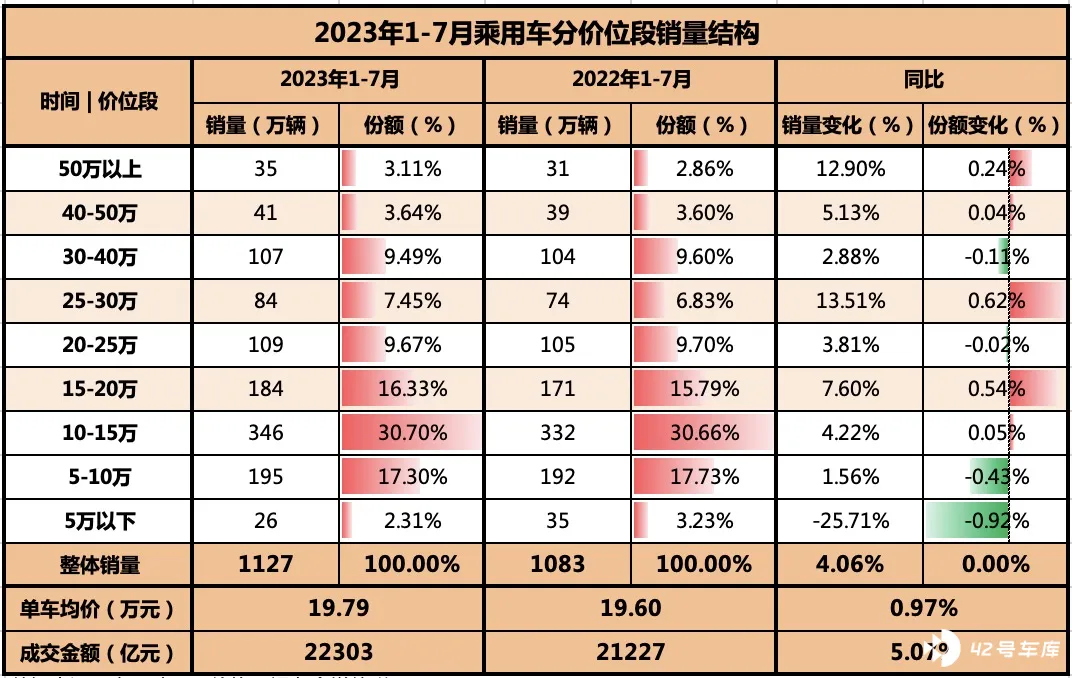
首先,我们从不同价位段的销量结构变化来看:
第一,售价 10 万元以下的销量占比明显萎缩 ,尤其是售价在 5 万元以下的销量结构受到宏光 MINI EV 销量低迷的拖累,销量同比下滑 25.71%。这也进一步说明,以五菱宏光 MINI EV 为代表的 A00 级纯电小车,市场正在快速进入到饱和期。
第二,售价在 40 万元以上的销量占比明显增长 ,特别是售价在 50 万元以上的销量,同比增加 12.90%,成为 1-7 月为数不多的亮点之一;
第三,售价在 25-30 万元的销量占比增长最快 ,销量同比增长 13.51%,份额增加 0.62 个百分点。这个价位段成为今年 1-7 月最大的亮点。
由于销量结构呈现明显高端增长、低端萎缩的趋势,由此带动今年 1-7 月整体市场的单车均价增长了 0.19 万元。
这样的数据也基本上说明了未来一段时间里: 中国乘用车市场的大趋势——增购、换购的浪潮已经来了,中国乘用车市场的中高端化已经在 2023 年全面开启。
那么,市场是不是只有中高端化这样一个趋势呢?
我们接着来看轿车、SUV 及 MPV 三大细分市场燃油车和新能源的数据对比。
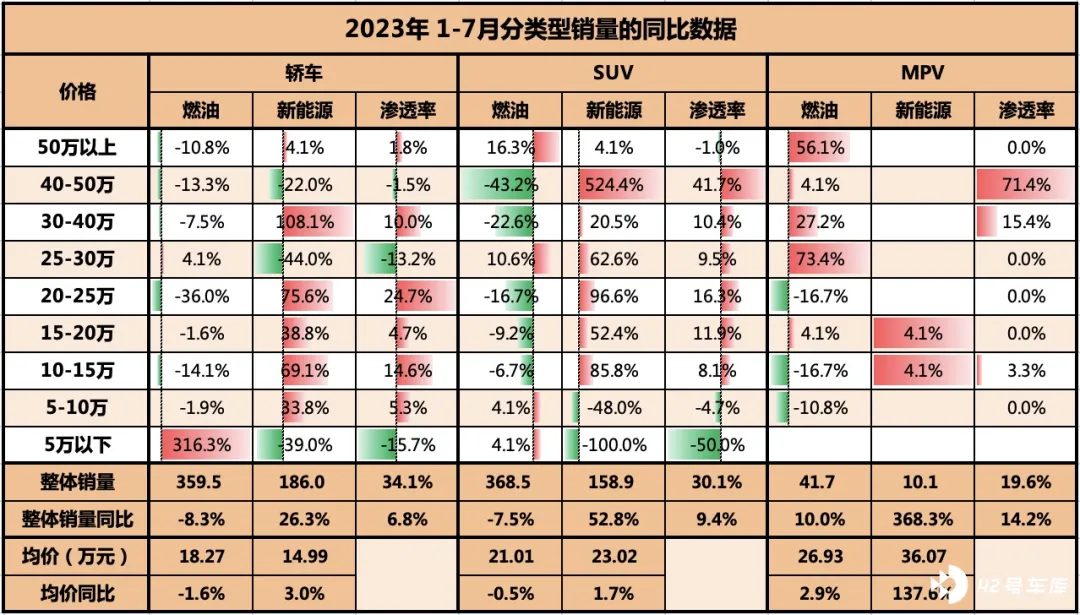
我们也可以看到,无论是主要的细分领域,新能源化的趋势也是不可阻挡的 ,今年 1-7 月整体市场的新能源渗透率增长了 8.1 个百分点。其中,轿车的渗透率增长了 6.8 个百分点,SUV 的渗透率增长了 9.4 个百分点,MPV 的渗透率增长了 14.2 个百分点(新能源 MPV 市场在腾势 D9 的带动下迅速增长)。
在轿车市场, 除了 5 万以下、25-30 万和 40-50 万三个价位,其余价位段的销量都在增长, 新能源增幅达到了 26.3%,而燃油车则同比下滑了 8.3%;
在 SUV 市场, 除了 10 万以下价位段,其余价位段的销量都是正增长, 新能源增幅达到了 52.8%,燃油车同比下滑了 7.5%;
MPV 市场是为数不多的燃油车销量也在持续增长的细分市场,新能源的整体增幅更是达到了 368.3%。
从均价角度来看,燃油车的整体均价为 19.96 万元,同比下滑 1.1%;新能源的整体均价在 19.05 万元,同比增长 2.4%,新能源也在引领着价格的增长趋势。
轿车市场,燃油车均价 18.27 万元,同比下滑 1.6%;新能源车均价 14.99 万元,同比增长 3.0%;
SUV 市场,燃油车均价 21.01 万元,同比下滑 0.5%;新能源车均价 23.02 万元(已经超越燃油车均价),同比增长 1.7%;
MPV 市场,燃油车均价 26.93 万元,同比增长 2.9%;新能源车均价 36.07 万元(明显超越燃油车均价),同比增长 137.6%;
通过数据我们可以发现, 现在的中国乘用车市场正在快速「中高端化」和「新能源化」。 在这样市场变迁的局面下,到底自主、合资和豪华品牌谁受益了呢?
我们接着来看分类的销量结构和价格变化趋势。
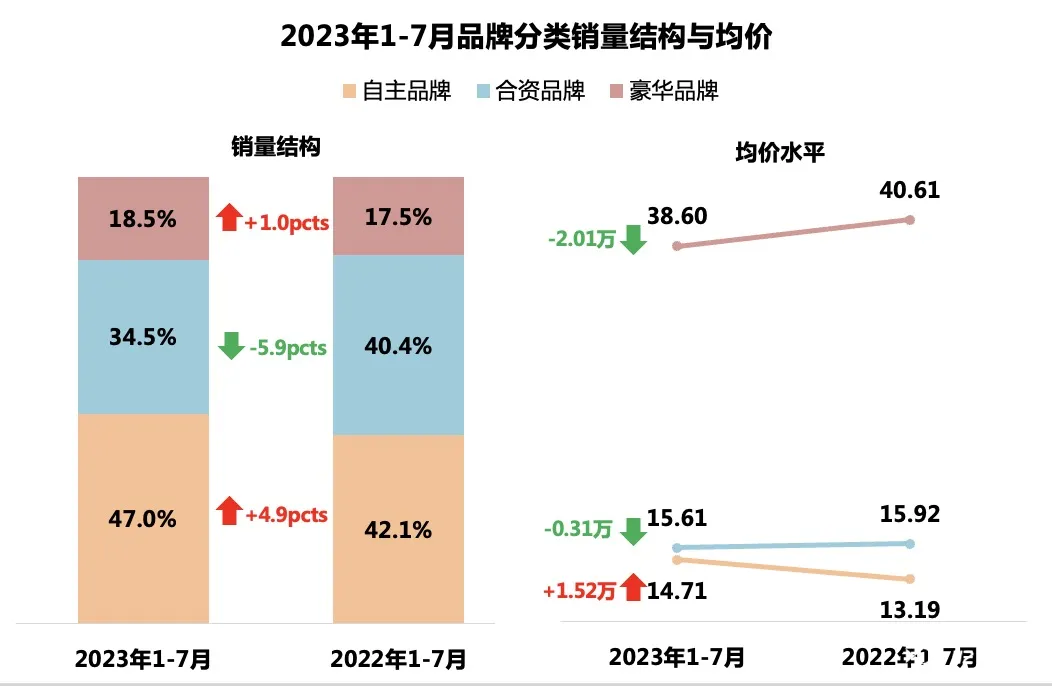
从份额来看, 自主品牌的份额大幅提升到 47%,比去年同期提升了 4.9 个百分点;豪华品牌的份额提升到 18.5%,比去年同期提升了 1 个百分点——他们都在瓜分传统合资品牌的市场份额。
从均价来看,自主品牌的均价大幅提升到 14.71 万元,比去年同期提升了 1.52 万元;豪华品牌的均价下降到 40 万元以下,为 38.60 万元,比去年同期下降了 2.01 个万元;合资品牌的均价为 15.61 万元,比去年同期下降了 0.31 万元——自主品牌反而成为均价提升的代表。
可以说 自主品牌和豪华品牌是这一波中国乘用车市场变迁最大的受益者,合资品牌则是本轮价格战受伤最严重的。
接下来我们先聊一聊自主品牌和新势力的一些变化。
自主品牌:「量、价齐升」的最好时代
今年 1-7 月,自主品牌整体销量 529.7 万辆,同比增长 16.2%;自主品牌单车均价 14.71 万元,同比增长 11.5%——自主品牌开始进入「量价齐升」的新阶段。
主要的 7 个自主品牌中,除了长城以外其它自主品牌的销量都在增长,其中销量增幅最大的是比亚迪和广汽乘用车,分别增长为 78.4%和 55.7%。除了一汽自主和长安自主以外,其它自主品牌的单车均价都在增长,其中均价最高的是比亚迪为 17.15 万元,其次为一汽自主为 16.46 万元,第三为广汽乘用车为 15.19 万元。
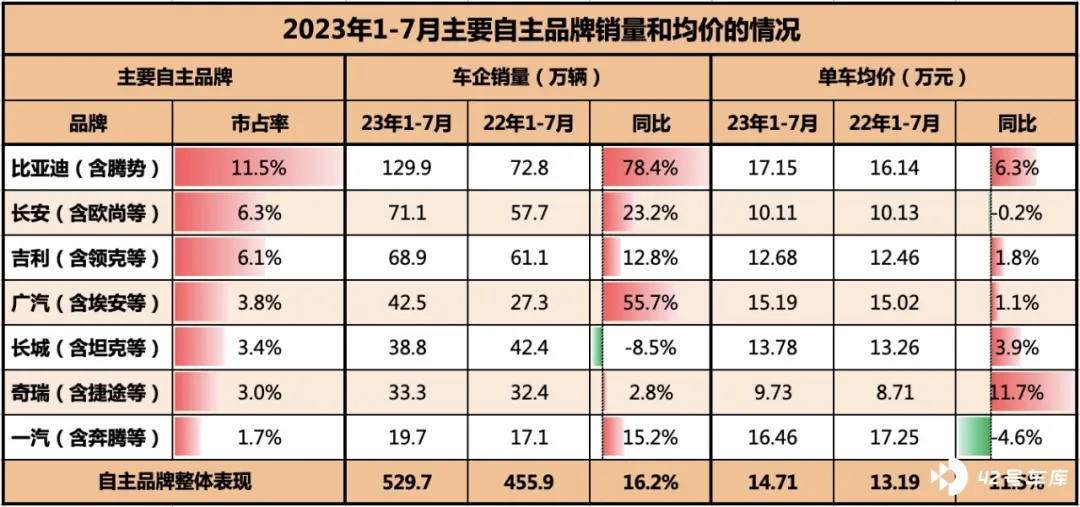
大家可能还有点奇怪?为什么比亚迪的各种「冠军版」不断推出,但单车均价反而在提高呢?
我们重点来看一下自主品牌的两类代表,比亚迪和长安的分价位段表现:
1、比亚迪系(含腾势):一边打价格战、一边提升成交均价
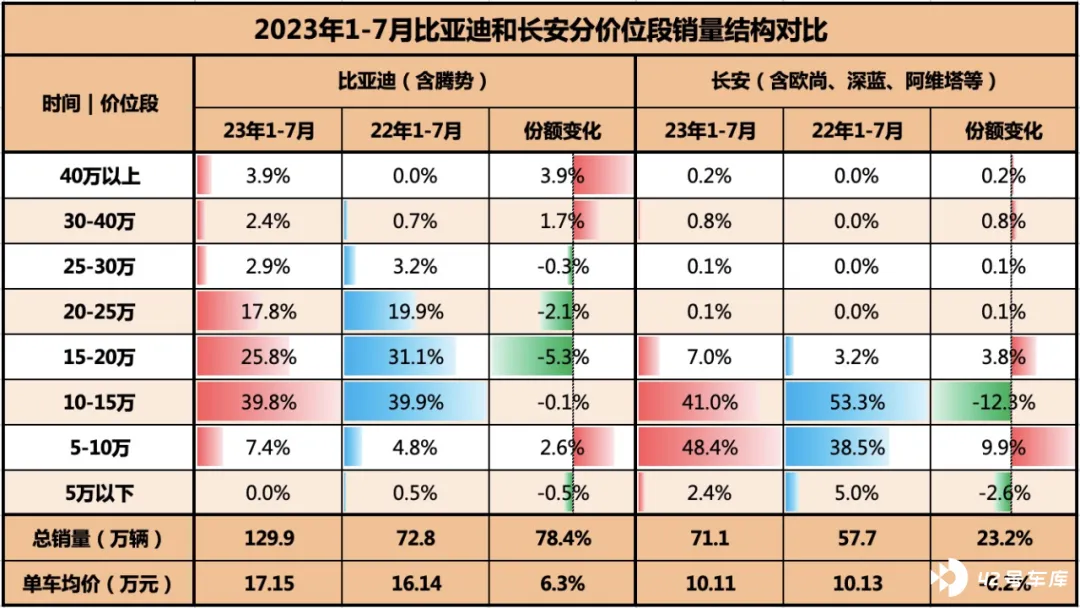
和整体市场一样,比亚迪 1-7 月的销量价格增长也是因为销量结构的变化带来的——比亚迪在打价格战的同时,也在不断提升 30 万元以上销量占比。
今年 1-7 月比亚迪在 30 万元以上价位段的销量占比为 6.3%,比去年同期提升了 5.6 个百分点。与此同时,比亚迪在 15-25 万价位段的销量占比为 43.6%,比去年同期减少了 7.4 个百分点;10 万以下的销量占比为 7.4%,比去年同期增加了 2.6 个百分点。
可以看出,比亚迪为了今年达成 300 万辆的销量,采取的策略就是:不断向上、向下拓展品牌或者产品,向下推出海鸥来抢占 A00 级损失的份额,向上推出腾势品牌(方程豹、仰望等)来争夺 30 万元以上豪华品牌的市场——实现更多价位段的覆盖,也是任何一个头部品牌的必要动作。
由此带来比亚迪的单车均价从去年 1-7 月的 16.14 万元,提升到今年 1-7 月的 17.15 万元,同比增长了 6.3%。而这已经是比亚迪连续第 10 年实现单车均价上涨了。
可以说,比亚迪似乎完成了一个不可能的任务,在打价格战的同时,提升了自己的单车均价。可能会有疑问,为什么比亚迪半年报的单车均价是在走低的呢?其实,这主要是统计口径的不同,比亚迪财报的统计口径是不含增值税的批发价格,而交强险统计的是终端价格含增值税,由于比亚迪是直营+经销商混合模式,因此终端价格中已经包含了经销商的费用,而财报统计中则不含经销售的费用。
2、长安系(含子品牌):价格战跟随者,不得不「以价换量」
我们再来看一下,长安系的表现,这里的长安系包含长安、欧尚、深蓝、阿维塔等子品牌。
去年 1-7 月长安系的销量主要集中在 10-15 万元和 5-10 万元,这两个价位段占到了整体销量的 91.8%,这也导致长安系整体的均价只有 10.13 万元,在大部分自主品牌中属于中偏低的水平。
今年 1-7 月,长安的销量结构呈现明显的「两极化」,一方面深蓝在努力冲击 15 万的价位段,阿维塔在努力站上 30 万的价位段,虽然整体销量占比不高,但对于长安而言能够迎着趋势,迈出这一步已经是非常不容易的事情了。
另外一方面,长安系今年受价格战影响,10-15 万元价位段没有能够守住,占比比去年同期下滑 12.3 个百分点,同时带动了 5-10 万价位段销量占比走高——简单来说就是把原先 10-15 万的产品,降级到 10 万以下进行销售。
可以说,长安系 1-7 月的销量增长主要还是依靠「以价换量」的方式来实现的。
如果说,比亚迪是自主品牌「量价齐涨」的典型代表,长安则是价格战背景下「以价换量」的典型代表。
其它的自主品牌,差不多是比亚迪和长安的「混合体」:一方面有结构性的增长(高价位段实现了突破);另外一方面也受到价格战影响(中低价位段产品销量占比走高)。但除了个别品牌外总体上呈现了「量价齐涨」的局面。
当然,说到自主品牌,不得不提到崛起的新创势力们了。
自主新创势力:中国新能源品牌的崛起样板
1-7 月,中国的新创品牌销量为 125.5 万辆,同比增长 35.2%;均价为 28.43 万元,同比增长 21.7%——双双 20%以上的同比增长,实现了品牌价格与销量的双丰收。
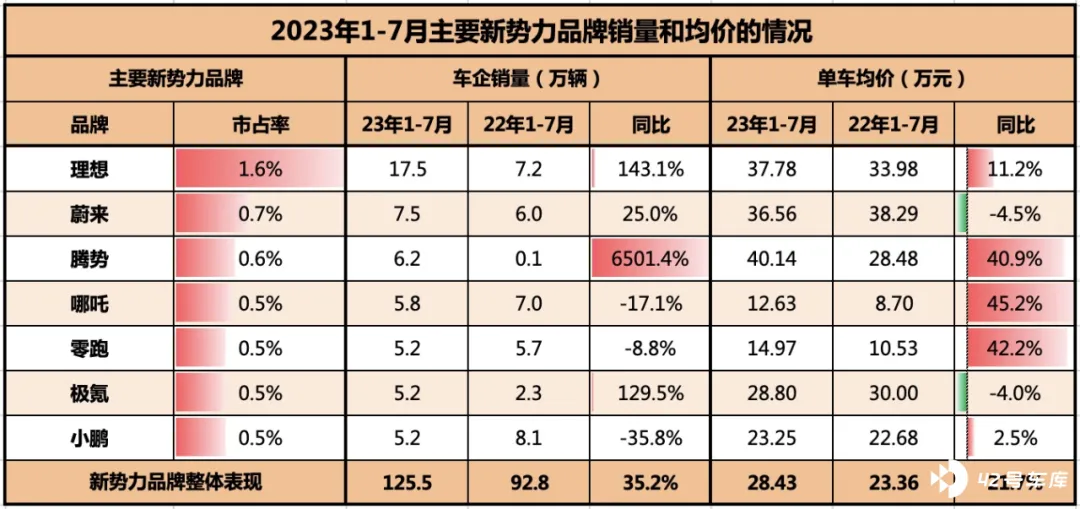
从具体的品牌来看,新创势力们的表现则是喜忧参半。 只有理想和腾势实现了「量价齐增」,其它的品牌要么是「提升了价格,但损失了销量」,要么就是「提升了销量,但损失了价格」。
其中,均价提升最为明显的就是 哪吒、零跑和腾势,可以说这三个品牌真正实现了品牌价格的「跃迁」 ,彻底提升了市场、消费者对于品牌的认知。
蔚来和极氪则选择了放弃价格保证销量的策略。极氪 001 在 9 月更是把价格再一次拉回到 26 万元起步,这个价格可以说与 21 年极氪 001 刚上市的价格大体相当,仿佛又回到了梦开始的地方。蔚来则放下了高高在上的身段,通过减少权益等方式开始寻求销量的突破了。
这里就用理想和蔚来两个品牌的销量结构来看一看新势力们的崛起。
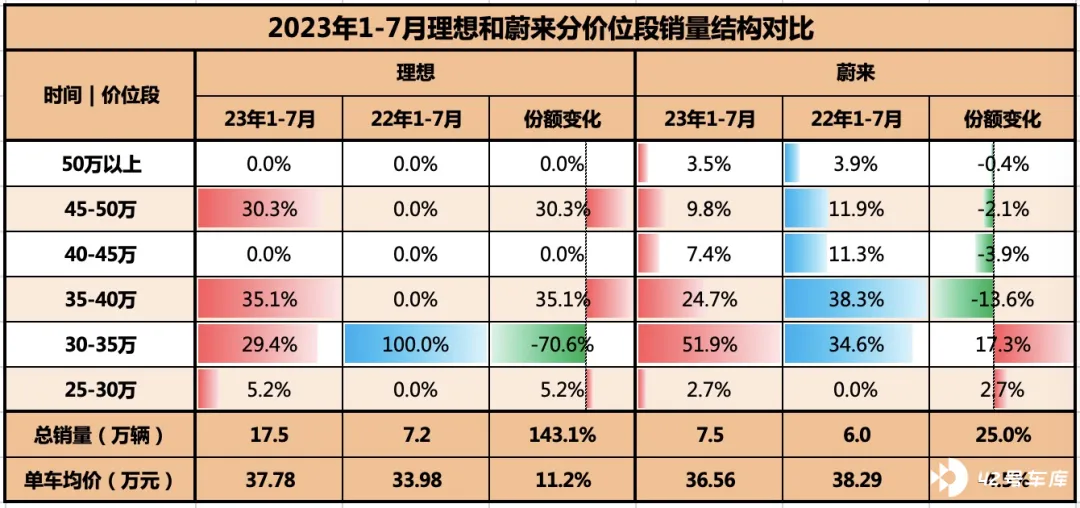
理想的销量表现是产品主动向上、向下快速拓展而形成的局面,基本上就是 L9-L8-L7 的演进路线。1-7 月,理想售价 35 万以上的销量占比明显提升,销售均价也从理想 ONE 时代的 33.98 万元提升到 37.78 万元。而且,40-45 万元的价格段空白,现在也由新推出的 L9 Pro 版本作填补——可以说,目前在 30-50 万的新能源 SUV 产品,理想目前是最强的,没有之一。
蔚来的销量结构也呈现向下和向上同步拓展的局面,特别是 35 万价位段的销量份额在快速提升,但是在 40 万元以上价位段的占比在迅速减少,比去年同期减少了 6.4 个百分点。由此带动蔚来的均价从去年的 38.30 万元,减少了到今年的 36.56 万元——蔚来与理想不同的是,蔚来的价格段拓展属于被动的跟进。
从目前的局面来看, 理想占据了增程车型的中高端 SUV 定位、蔚来占据了纯电车型的中高端定位,腾势占据了新能源高端 MPV 的定位,新创品牌们纷纷从不同的角度来蚕食 BBA 的蛋糕 。进入到 2024 年,当各家的下一代新能源产品推出之后,BBA 的日子将会更难过了。
今年的价格战的核心表现就是「越级竞争」:
第一,典型如特斯拉 Model Y——原先 30-40 万价位的产品,降级到 20-30 万级别进行销售,从而带动了 20-30 万价位段的销量提升。
第二,典型如冠军版汉家族——原先 20-25 万价位的产品,降级到 15-20 万级别进行销售,导致 20-25 万元的份额减少,15-20 万元的份额增加。
第三,典型如冠军版宋 Pro——原先 15-20 万级别的产品,降级到 10-15 万级别进行销售,从而带动 10-15 万的销量增长。
第四, 目前的价格战尚未波及到 40 万元以上的价位。
通过上半年的价格战, 市场初步形成了一个典型的「高端保持,中端陷落,低端萎缩」的竞争格局 。目前来看,竞争压力最大的三个价位段主要是,10 万左右的、10-15 万和 20-25 万,这三个价位段。他们分别的代表车型为 9.48 万元的秦 Plus 冠军版,12.58 万元宋 Pro 冠军版和 Model 3+小鹏 G6。这三个价位段反而是合资品牌最主流的产品和价格区间了。
合资品牌和豪华品牌在价格战的表现,我们下篇再聊。







