

作者 | 崔秋阳
编辑 | 邱锴俊
「开过混动车后,就再也不会再开燃油车越野了。」
这是一位牧马人 4xe PHEV(插电混动版牧马人)车主的真实感受,更预示着越野车市场的未来走向。
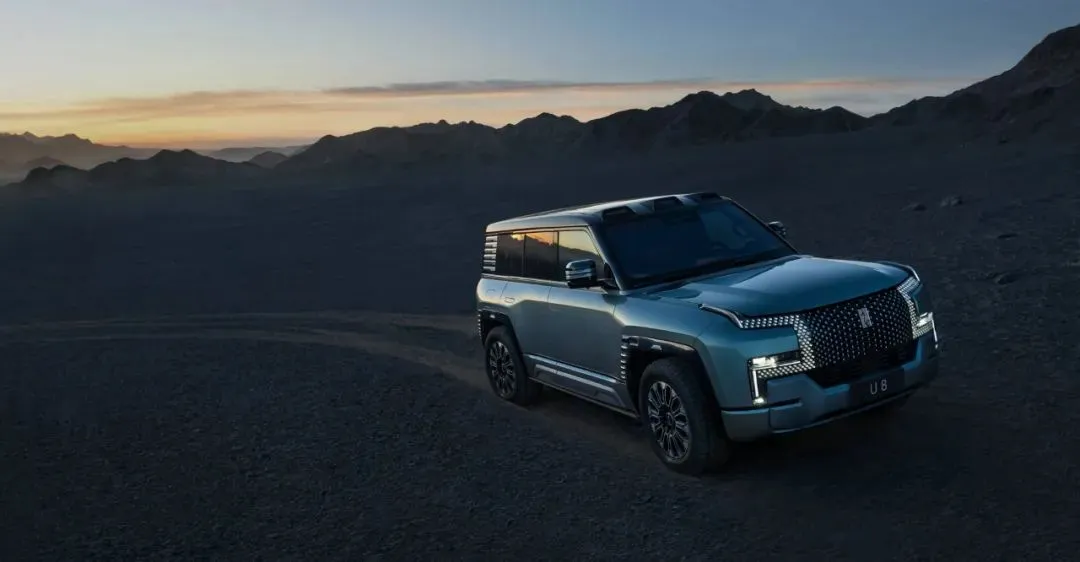
仰望 U8、方程豹豹 5、极石 01、哈弗猛龙......2023 年,似乎是新能源车企集体向越野市场进军的一年。
但要知道,这并不是各大厂商互通有无、商议之后做出的决定, 而是插电混动技术发展成熟后必定会出现的结果。
曾经,「新能源」是位于越野圈内鄙视链条最底部的技术。在老玩家眼中,新能源不仅意味着续航差、不安全,还是越野能力极弱的代名词。
但如今,在这项技术的加持下,却有越来越多尝过鲜的车主开始「乐不思油」。
这种现象也 预示着继家用轿车和 SUV、A00 级车型、MPV 市场后,越野车市场也将开启不可逆的新能源化进程。
如今,在一款款配置拉满的新能源越野车正式进入市场之后,这一细分市场也将不再小众。
随着越来越多厂商打出「轻越野」标签并亲自入局改装后市场,越野车市场很有可能在明后年迎来井喷式爆发, 而最大的受益方大概率会是来势汹汹的比亚迪,以及深耕越野多年的长城。
车企缘何密集进入越野圈?
如此众多的新能源车型密集在今年被投放到市场中,究其原因,无外乎技术、市场两方面原因。
技术层面,车企不但要能够有一定技术突破,支撑采用新能源技术路线的车辆挑战工况复杂的越野场景,还要把整个技术路线的硬门槛和成本门槛打下来,才能形成多家厂商密集推出新能源越野车的局面。
市场层面,越野细分市场的销售及售后领域要能够提供足够回报,否则就会如同欧拉黑猫、白猫一样,卖得再多,无法盈利也会被车企抛弃。
首先来看技术层面。
一般而言,一款车型从立项到真正进入市场至少需要两年的时间, 也就是说各个厂商大致在 2021 年就已经开始动了进军越野的心思。
2021 年,也是混动技术路线逐渐走向成熟的一年。
那年,插电式混合动力的代表比亚迪 DM 混动系列全年销售 272935 辆,而增程式混动路线代表的理想汽车则凭借爆款产品逼近年销 10 万辆的规模,而长城魏牌也推出了采用 DHT 变速技术的混动产品玛奇朵 DHT-PHEV。
产品的大卖也代表着混动技术路线的成熟,也正是 由于发动机和电机进行混联,共同为车辆提供动力的技术路线实现大规模落地,才为新能源越野车的出现提供了必要条件。
业内人士国华将国内新能源越野车的发展分为两条路线,一条是先积累新能源技术,在推出家用插电式混动车型的基础上,开辟越野车型;一条是深耕越野技术多年后,把三电技术引入到越野车型中。前者以比亚迪为代表,长城则是后者。
比亚迪在推出并不断升级 DM 混动技术后,在 DM-i 和 DM-p 的基础上发布了针对越野工况的 DMO 平台,而长城旗下的哈弗、魏牌(坦克品牌独立前)则是优先推出越野车型,再发布车型的新能源版本。
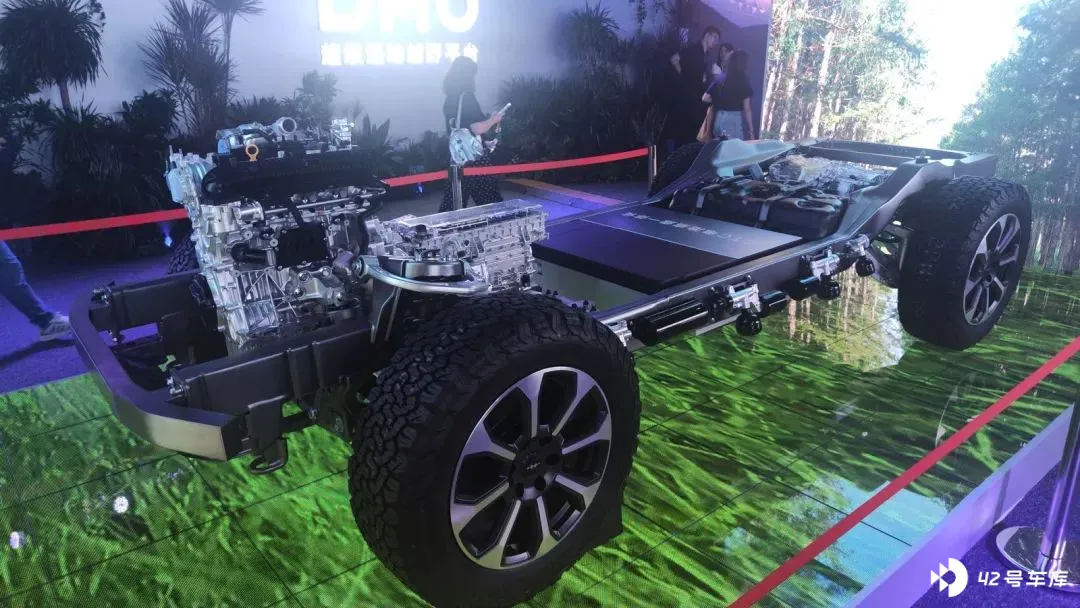
比亚迪 DMO 平台加持下的方程豹豹 5 底盘实拍。
国华表示,将新能源混动技术应用于越野车型上,并不存在绝对的技术门槛需要突破, 更多的阻碍是「不断调整,将混动技术与车型进行适配」。
比如,越野车型比起家用车而言,更看重瞬时大扭矩输出以及低速工况下持续扭矩的输出。
瞬时大扭矩输出对于驱动电机来说只能算是基本功。
单个电机早在五年前就已经能够提供动辄 200-300 牛米的扭矩。而采用双电机+单个发动机混动路线的 2018 款比亚迪唐 DM,就可以提供 820 牛米的峰值扭矩,与搭载 4.0L 双涡轮增压 V8 发动机的保时捷 Cayenne Turbo GT 不相上下。
需要不断进行调配的是低速持续运转能力。
一位重度越野玩家表示,自己多年持续关注比亚迪车型电机齿比的变化,发现从 2015 款唐到如今的方程豹豹 5,比亚迪一直在增大自己电机的齿比, 「齿比不断增大,意味着比亚迪也在不断提升电机的扭矩输出,更加契合低速越野工况。」
当混动技术成熟到一定程度,并与越野车型进行深度适配后,主机厂们只需要择机进入市场便可。
有意思的是,前文提到,倒推仰望 U8、方程豹豹 5、极石 01 等车型的立项时间是在 2021 年左右,这一年也是坦克 300 一跃成为爆款,打开国产越野市场的一年。
这一年,坦克 300 共计交付了超过 8 万台。
比销量更重要的是,把入门价格拉到 20 万元级别的坦克 300 让越野车型进入了大众市场之中,加上疫情封控也促进了消费者对于自驾短途旅行的需求,「越野+露营」市场自 2022 年起就已经出现了爆发的苗头。
国华认为,2024 年或许将是越野市场爆发的一年, 「现在除了硬派越野以外,哈弗猛龙、极石 01 等车型也都打出了‘家庭+越野’的标签,这会吸引来更多注重轻越野体验的用户。」
此外,越野后市场中的改装环节也是一笔潜在的巨额收入。
改装文化与越野车型早已进行深度绑定,改装厂也早已形成流水线作业。一位牧马人 4xe PHEV 车主介绍, 不少改装厂会提供 10 万元 -30 万元不等的改装方案,囊括升高弹簧、避震、止推杆等。
在燃油时代,这部分收入是由改装厂挣得,而在新能源时代由于车型还在普及阶段,很多配套零部件并不在市面上流通,车主改装困难。但这也给了主机厂入局的机会,哈弗已经推出「猛改+」用户改装共创计划,在打造改装生态圈的同时也能获取更多收入。
与卫士、普拉多正面竞争胜算几何?
在技术和市场方面,新能源主机厂们已经具备了足够的条件,但进入越野市场后,仰望们需要直面路虎卫士、丰田普拉多等老牌硬派越野车型,这与家用车市场的竞争逻辑又有些许不同。
家用市场中,新能源汽车通常可以通过能耗和智能化两张底牌,在与燃油车的竞争中拉开巨大的性价比差距,从而大肆抢占燃油车市场份额。
但在越野市场中,智能化这张牌显然并不好用。
一方面,现阶段各主机厂 L2 级别的智能驾驶系统都无法处理山地、沙地、泥地或涉水路段。另一方面,智能座舱提供的语音人车交互、可见即可说等功能,在复杂的越野工况中也只能起到锦上添花的作用,并不足以让新能源越野车在比拼中完胜燃油车。
而在能耗方面 ,多位越野玩家都表示得益于电气化成果,每百公里混动越野车通常可以比燃油车型少消耗至少 4L-5L 汽油。
但仅凭能耗表现就想迅速抢占卫士们的市场,显然是不够的。 想要完胜燃油车,还要在车辆通过性、稳定性、脱困能力等方面下功夫。
这些方面,新能源越野车并非毫无优势。
以脱困和应对湿滑路段为例,这种工况下考验的是车辆扭矩分配的能力。
传统燃油车采用的四驱结构中,动力会从发动机传导至变速箱后,再经过分动箱和传动轴,最终传导至轮胎,整个过程要经过多个步骤,不可避免地会造成动能的损耗和浪费。
并且由于燃油越野车采用传统机械四驱结构,扭矩并不容易做到精准控制,每次调整扭矩的时间间隔在 200 毫秒左右。
而以方程豹豹 5 和仰望 U8 为例,二者都采用了多电机的布局,也就不再需要浪费空间和成本部署传动轴了,这样一来动力的损耗就减少了。 在电机介入后,其特性便是可以对扭矩进行精准控制,可以每间隔 20 毫秒就能调整一次扭矩。
所以得益于电气化,新能源车在应对摩擦力较小的路面以及脱困时,会比传统燃油越野车更加轻松自如。
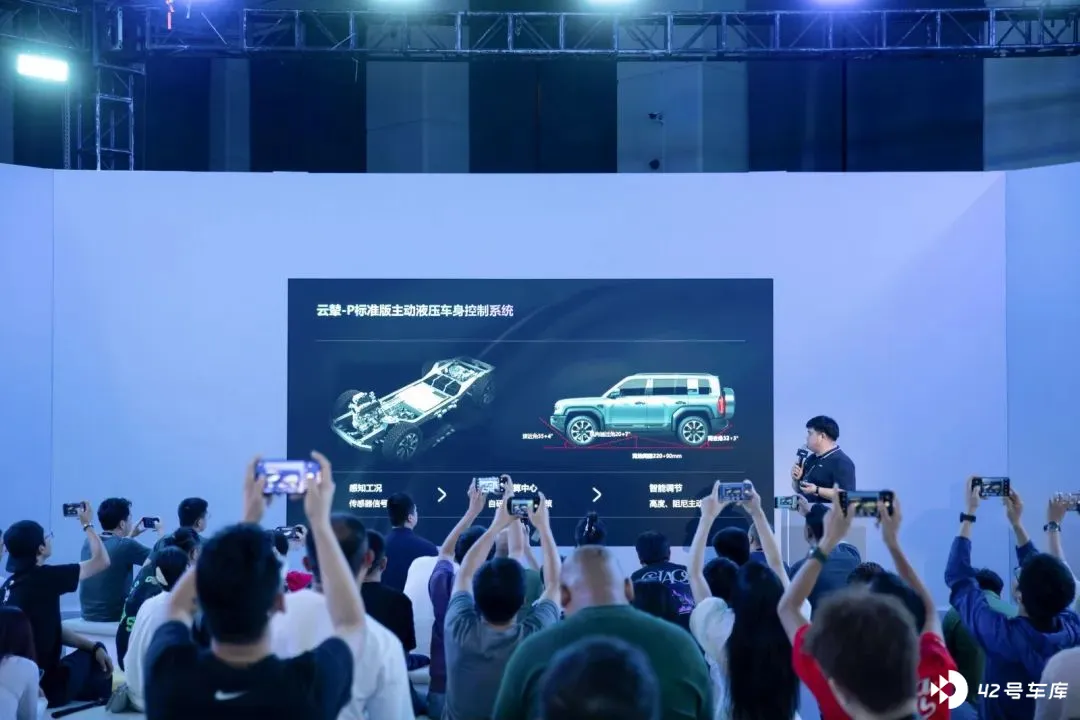
电气化加持下,越野车型的车身控制将更加智能。
一位越野发烧友也表示,自己所在车队曾多次举办新能源越野车和牧马人、三菱帕杰罗等老牌越野车之间的「拔河」比赛,每次都是新能源车胜出。
但这并不意味着只要搭载了电机,越野车就可以做到应对所有情况。
长城汽车对《电动汽车观察家》表示, 虽然电机可以提供更大的扭矩和功率,但电机持续保持峰值输出很容易导致堵转高温现象:电机启动热保护、动力迅速下降,在越野过程中是十分危险。 如果要保证稳定大扭矩输出,就需要依靠发动机的配合。
这也是目前的主流新能源越野车型全部为混动车型,几乎没有纯电车型的原因之一。
似乎,混动路线已经成为越野车型的最优解了。但在现阶段,混动新能源越野车仍然有些许不足。
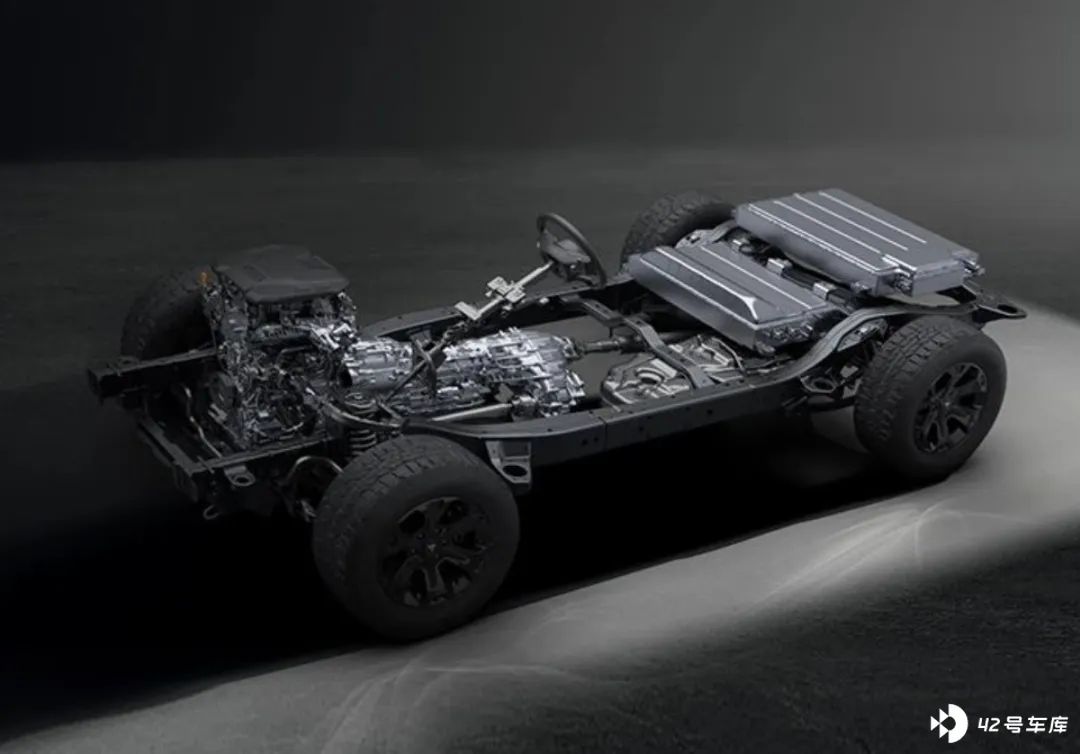
为保护电池,坦克 500Hi4-T 和 400Hi4-T 把电池包放在了后备箱下放。
电气化带来了更低的能耗和更高的扭矩输出,也带来了沉重的电池包。
即便混动车型搭载的电池包较小, 以 200Wh/kg 的能量密度计算,搭载 40kWh 的电池包,整车就会额外负担 200 公斤左右的重量,也会间接导致车型在冲击坡度较大的路段时,可能会稍稍逊色于燃油车型。
除此之外,由于电池包的存在,主机厂也要想方设法保护它的安全。比如增加多层防护板,提升车身高度等,坦克 500 Hi4-T 甚至把电池包放在了后备箱盖下方,只为了避免出现磕碰。
但无论怎么保护,只要电池的技术没有形成质的突破,在遇到高温、高湿或者寒冷的环境时,还是会出现续航打折等不稳定的情况。
总而言之,对于硬派越野车而言, 虽然没办法做到十全十美,但在电气化加持下,新能源越野车在越野能力的方方面面也都有不少提升。
蛋糕怎么分?
可以预见的是,近些年随着以长城、比亚迪为首的国产自主品牌先后大规模推出越野车型, 国内日后越野市场的变化将于整个乘用车市场的趋势一致:国产化、新能源化。
根据《环球网》报道,中国越野车市场中,进口车的比例在 2021 年就已经从此前的最高 50%份额跌落到不足 10%。
随着今年数量国产品牌越野车进入市场之中,恐怕进口越野车更无法再创辉煌了。
此外,正如前文所述,现阶段新能源硬派越野车即便涌现再多款,他们共同的敌人依旧是燃油车型。
越野发烧友怪蜀黍表示, 越野圈内曾经有非常固化的鄙视链,新能源车则位于这一链条的最低端,但这几年随着比亚迪唐系列、牧马人 4xe PHEV 等新能源车加入车队,已经改变了不少车友的认知。 有牧马人 4xe PHEV 车主也表示未来换新越野车也不会再考虑燃油车型了。
毫无疑问,国产化、新能源化是越野市场未来不可逆的必然趋势。
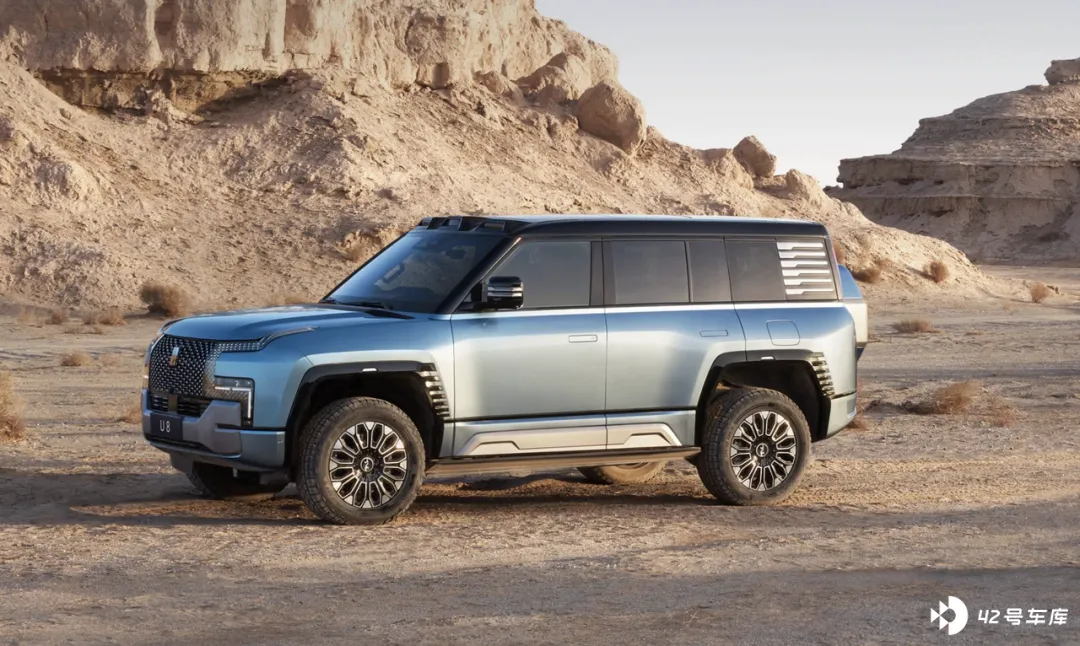
比亚迪凭借仰望及方程豹品牌,很有可能抢占下相当一部分高端越野市场份额。
但主机厂们也要明确,这一细分市场的蛋糕并不大。
2018 年,我国硬派越野市场规模不足 10 万辆,到了 2020 年,这一数据攀升至 17 万辆。 而去年,虽然全国硬派越野车的销量有 25.8%的增幅,但也仅在 21 万辆左右,只相当于理想汽车一家车企 2022 年的全年销量。
这其中,长城凭借坦克 300 一款车就已经占据了一半左右的份额,可以说是一家独大。
如果是 2022 年及以前的市场格局是长城以一敌众,那么自今年起或许就将呈现出「二超多强」的局面。
伴随着比亚迪推出仰望 U8、方程豹豹 5 两款重磅硬派越野车,凭借比亚迪目前在国内市场中的声量,大概率可以在 30 万 -40 万元区间,以及百万元级别两个市场中获取相当程度的市场份额。
而长城则可以凭借自己在越野市场中的先发优势,依靠坦克 300 以及近期推出的哈佛猛龙两款车型,牢牢占据 15 万元 -30 万元区间硬派越野的市场份额。
其余的猛士 917、极石 01、奇瑞探索 06 和捷途旅行者等车型则会分布在在各自的市场区间之中,与其他传统燃油越野车正面竞争,分得一杯羹。
蛋糕这么分似乎没问题,但怎样赚钱又是个问题。
越野市场小众的特性就导致了厂家无法通过规模效益赚钱。 对此,国产厂商们的解决办法之一就是推出「轻越野」标签,将家用与越野功能结合起来,哈弗猛龙、奇瑞探索 06 和极石 01 等车型都在主打越野功能的同时强调自身的家用属性。
国华对厂商的这一举动表示十分赞同,其认为过去至少有 80%的硬派越野消费者并不会把车开到沙漠、山地等场景,「他们也许只是喜欢外观,但买回去在城区开油耗又会特别高。」
而新能源轻越野车型的加入,则会精准命中这部分人群的需求。此外,由于家用标签的存在,还很可能会吸引来更多潜在用户,将整个越野市场蛋糕做大。
长城汽车总裁穆峰也曾坦言, 不论用户是否会进行深度越野,其内心对于越野的情感诉求是需要被车企重视的,而一旦「用新能源、智能化,思考越野品类切换新赛道时,就一定会有增量,供给越多增量越大,但未必成正比。」
厂商赚钱的另一大途径便是下场进入改装环节。 前文提到,哈弗已经推出「猛改+」计划,其大概率会通过打造官方改装店,或者与不同城市改装厂合作的方式进入越野后市场中,以此获取丰厚利润。
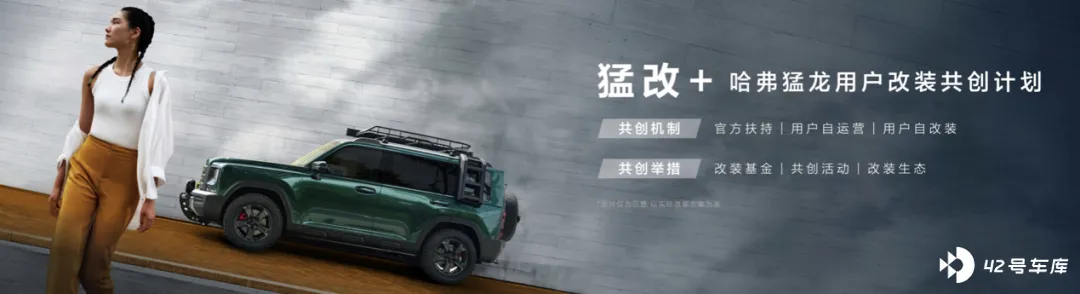
长城 官方 下场入局改装后市场。
怪蜀黍提到,如今新能源越野后市场中的确缺少官方的支持,「很多改装零部件市面上都没有,甚至需要车主自己研发。」
官方入场后, 不仅可以凭借自身的制造经验以低成本批量制造改装部件,还能迅速打造属于自己的越野生态圈,完成越野车型从生产到销售,再到售后、改装的闭环,有百利而无一害。
显然,在进入越野市场后,各新能源厂商在产品定义、生态圈建设方面还要给出更多措施,才能把蛋糕做大、做好。
但无论如何,可以确定的是未来,越野车市场将很可能如国华判断的一样,在 2024、2025 年迎来井喷式爆发。







