

作者| 聂一尧
新能源汽车「金九」收成如何?又到见证销量的时刻。从已经公布销量的车企和品牌来看,对比「淡季」8 月,9 月新能源汽车销量明显又上了一个台阶。这对极度内卷的行业来说,算得上是一个积极的反馈和鼓舞。
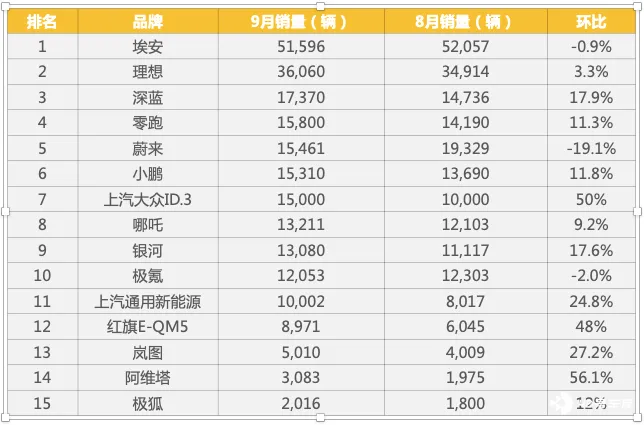
如果仔细观察就会发现,传统车企在这个 9 月抢收「金九」的势头明显。已发布销量的传统车企中,除了广汽埃安继续以 5 万+稳居传统车企新品牌之首,长安汽车旗下的深蓝、阿维塔,以及吉利汽车旗下的银河、极氪、几何纯电,还有一汽红旗 E-QM5,都表现不错,岚图也在 9 月站上了 5 千+。
包括合资品牌的「突围三人组」:上汽大众 ID。系列、上汽通用新能源、一汽丰田 bZ 系列,也在上月基础上又取得了更大进步。
而新势力队伍的加速分化和销量落差,也更加明显。排第一的依然是理想,在令人艳羡的 3 万+业绩线上稳步提升到 3.6 万+,离月销 4 万越来越近,留给同行的差距也越来越大;零跑、蔚来和小鹏一起来到了 1.5 万+齐头并进;哪吒继续保持稳步回升,不过与去年的风头无法相比,目前的重点显然是要追上前列者的步伐。
传统车企新能源「金九」收成不错
传统车企新品牌的销量领先者早就是广汽埃安,9 月也不例外。自 8 月销量首次突破 5 万辆一战「封神」,埃安 9 月继续稳居 5 万+,达到 51596 辆。
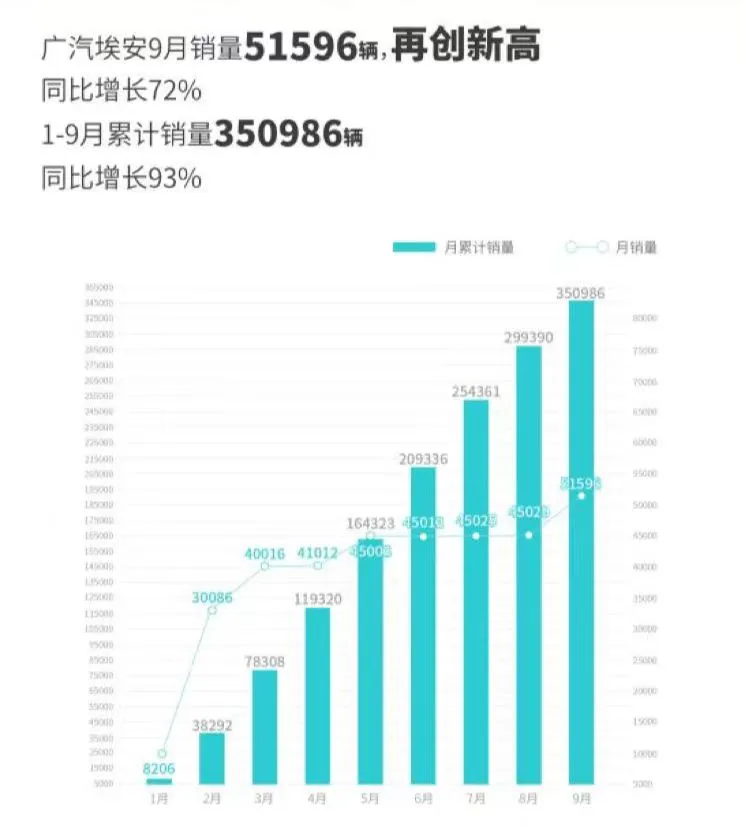
埃安目前年标准产能是 40 万辆,显然不够支撑每月逾 5 万的销量需求,需要尽快扩大产能。同时以其高歌猛进的销售战术和势头来看,埃安的目标不会止步于 5 万,反而是希望以更快的速度站上 6 万、7 万、8 万……并在这一过程中带动昊铂品牌销量,埃安在 9 月 1 日对昊铂 GT 车型新增配置并调价,即证明了这一点。
据悉,埃安正加紧建设第三座工厂,第三工厂将在 2024 年投产。在产能扩大前,埃安依然会火力全开,一边拉升极限产能,一边确保 5 万+月销量站位,并全力推动昊铂突围。
值得关注的是,吉利汽车和长安汽车两大传统自主车企,也在 10 月第一天发布了 9 月新能源汽车销量,二者都突破了 5 万辆,颇具看点。
吉利汽车 9 月新能源销量达到 53692 辆,创历史新高。其中,吉利银河 9 月销量 13080 辆,极氪 9 月销量 12053 辆,几何纯电突破了 1.9 万辆。
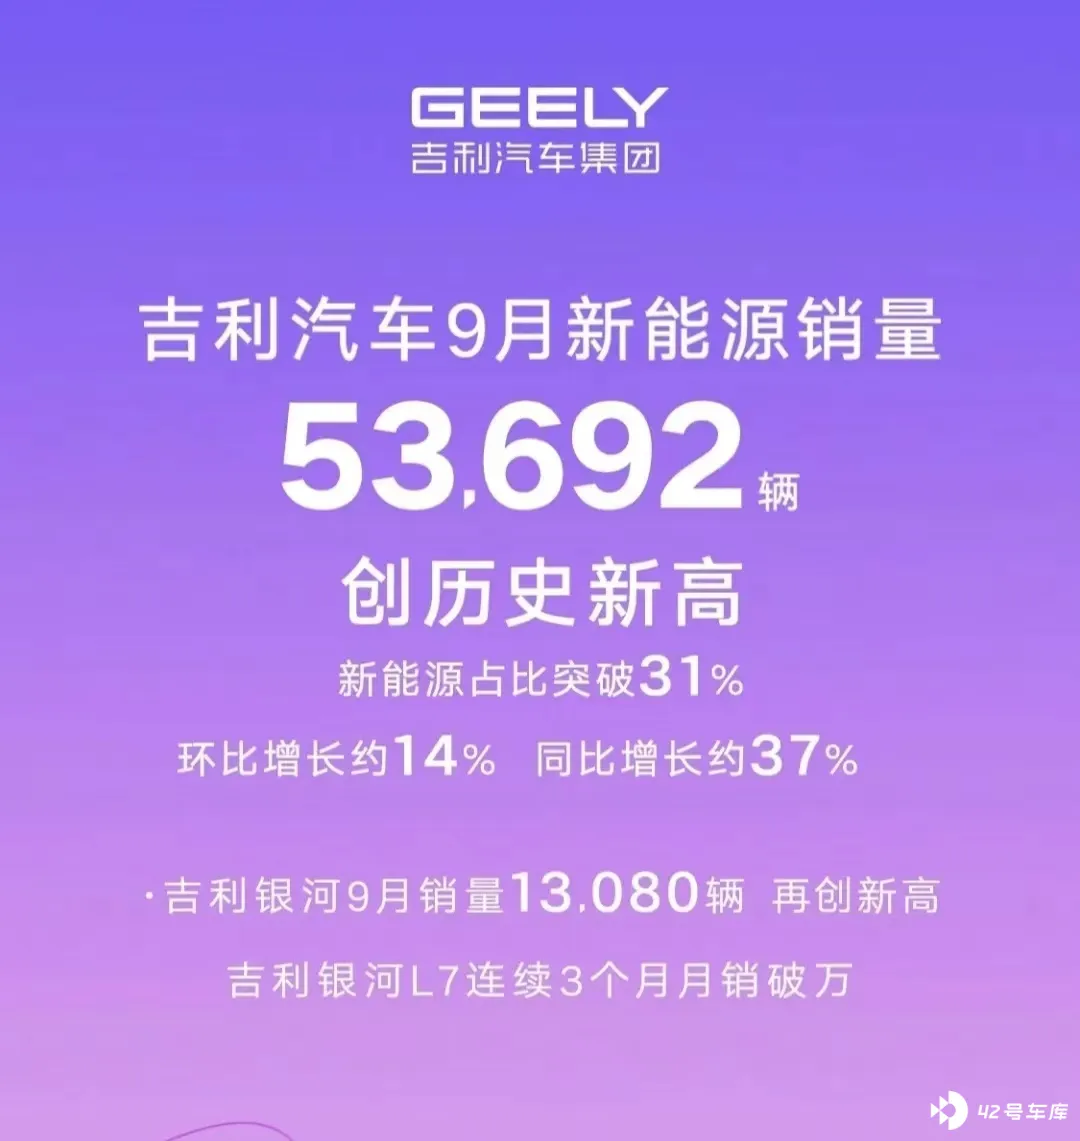
表现最佳的是吉利银河 L7,连续三个月销量破万;不过极氪连续三个月销量徘徊在 1.2 万+,一方面可以说是其销量稳定,另一方面也可以解读为遇到了增长瓶颈。
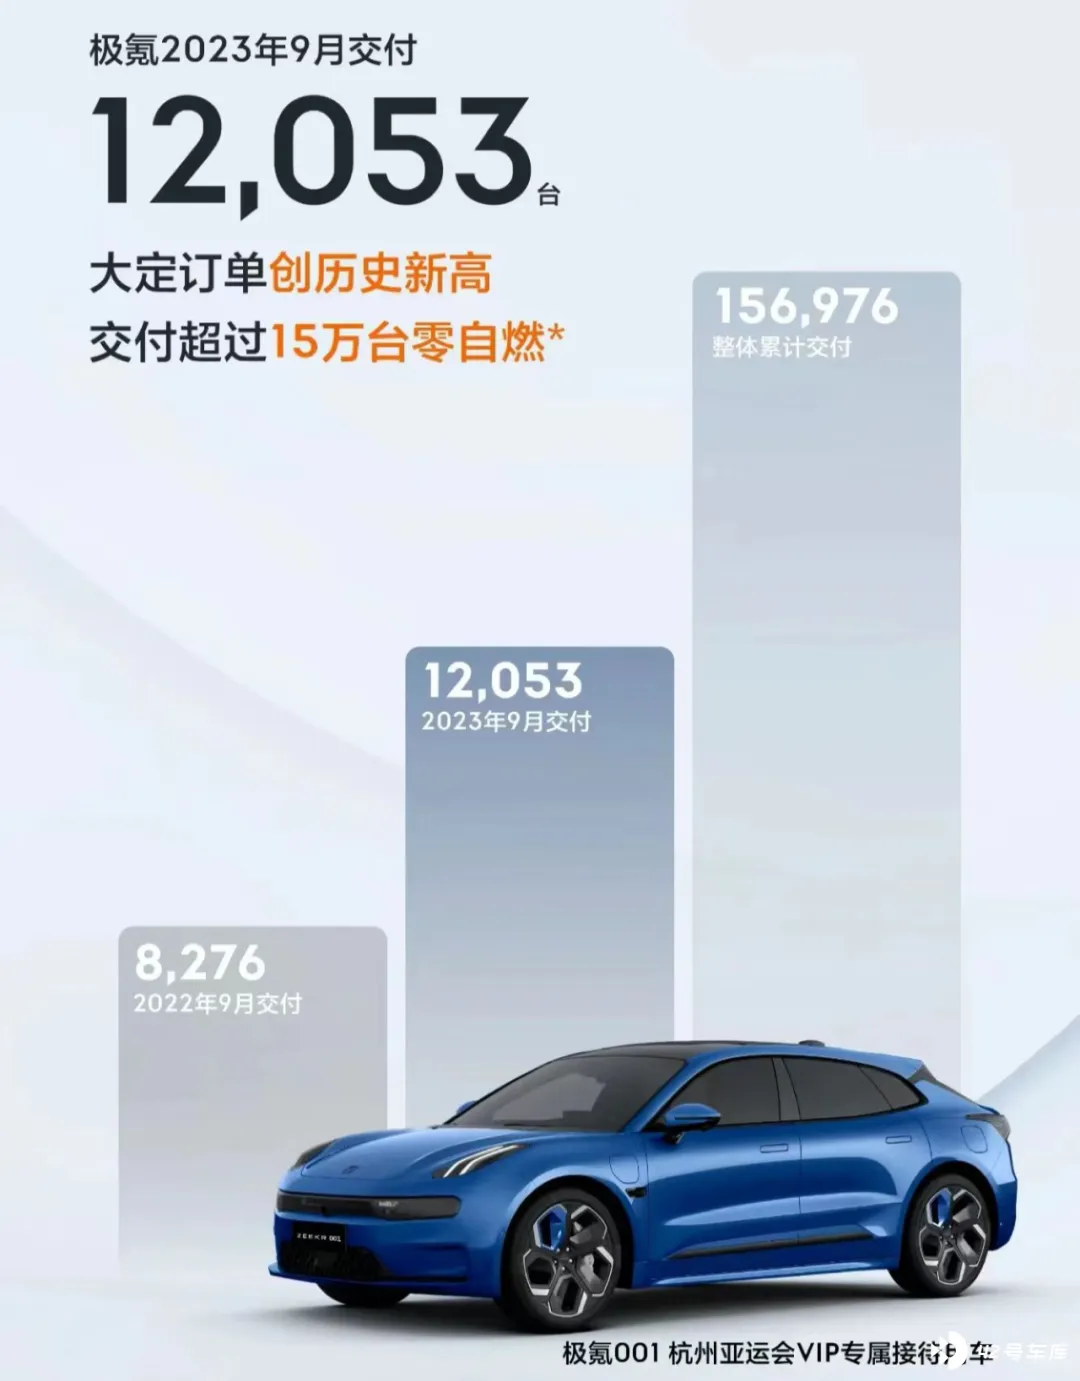
总的来看,吉利汽车 9 月新能源销量占比已突破 31%,无论是新能源转型,还是抢收「金九」收成,9 月都是吉利汽车丰收的月份。
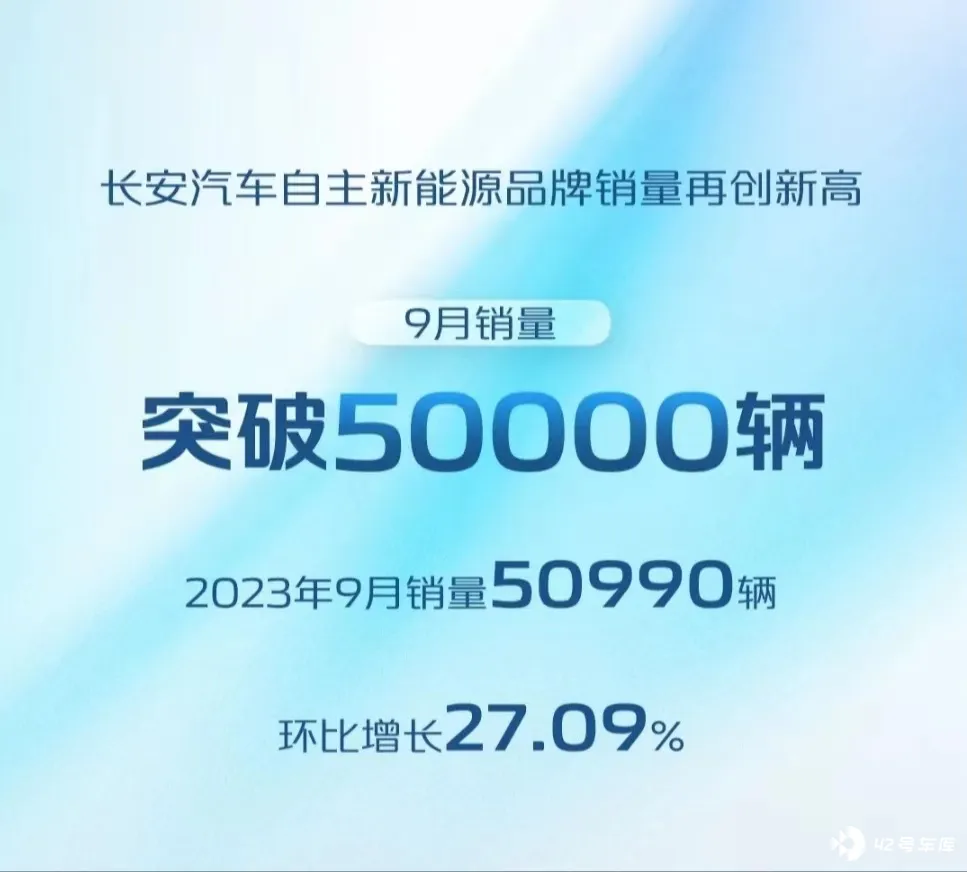
长安汽车则在 9 月新能源销量达到 50990 辆,环比增长 27.1%。其中,深蓝汽车和阿维塔都有亮眼表现。
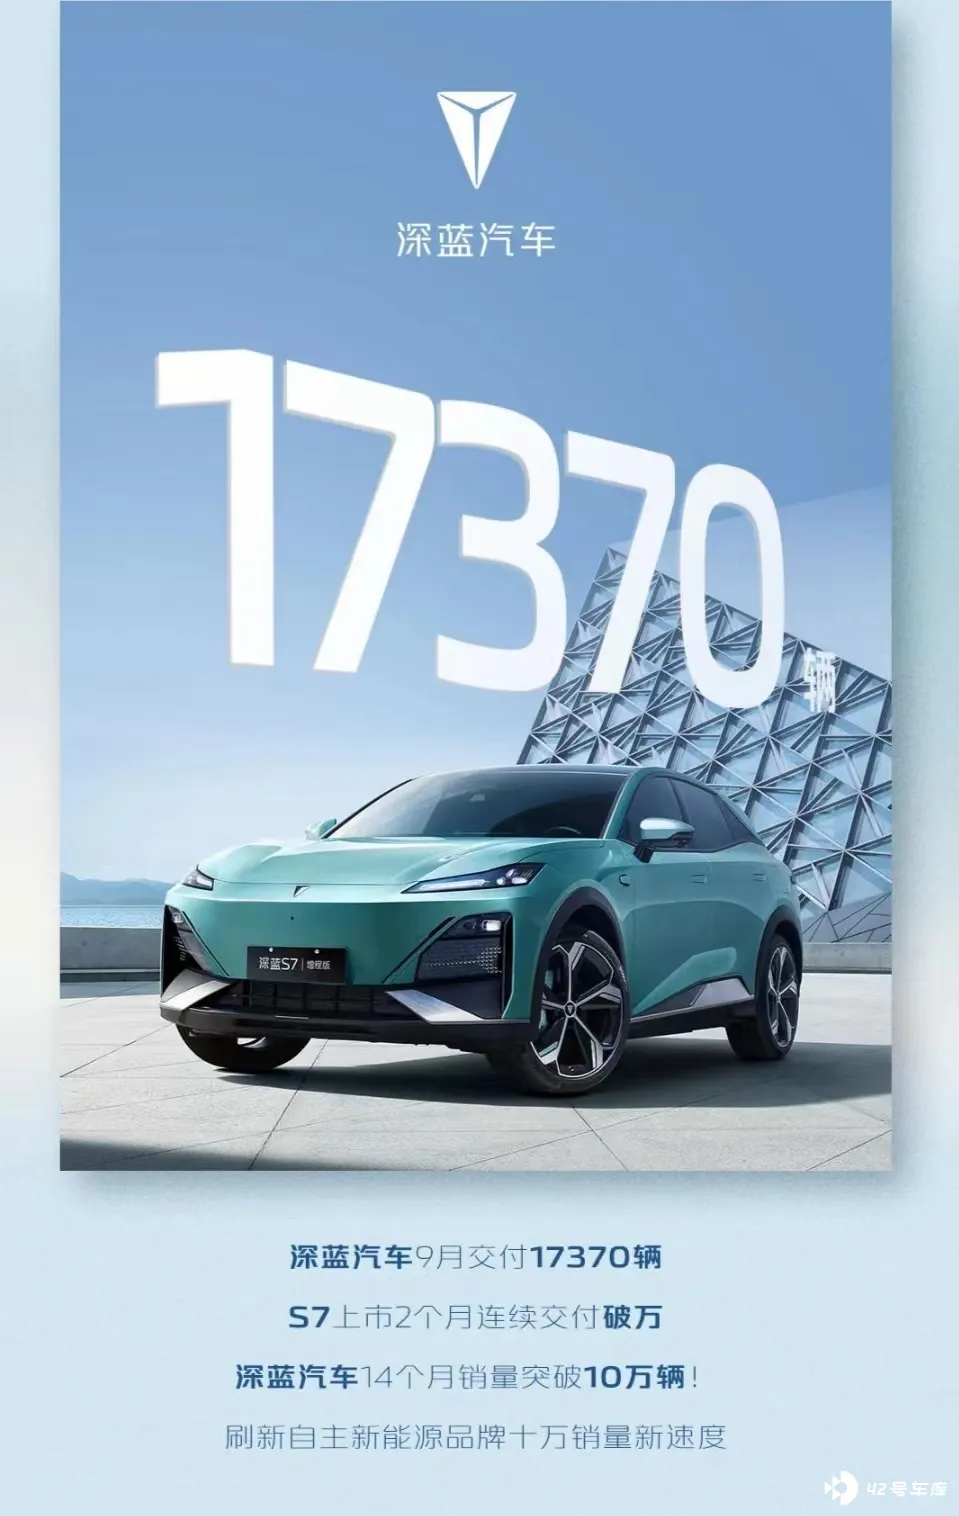
凭借 S7 和 SL03 两款车型,尤其是连续破万的 S7,深蓝汽车 9 月销量达到了 17370 辆,环比增长 17.9%。S7 和 SL03 两款车型均具备增程式和纯电配置。
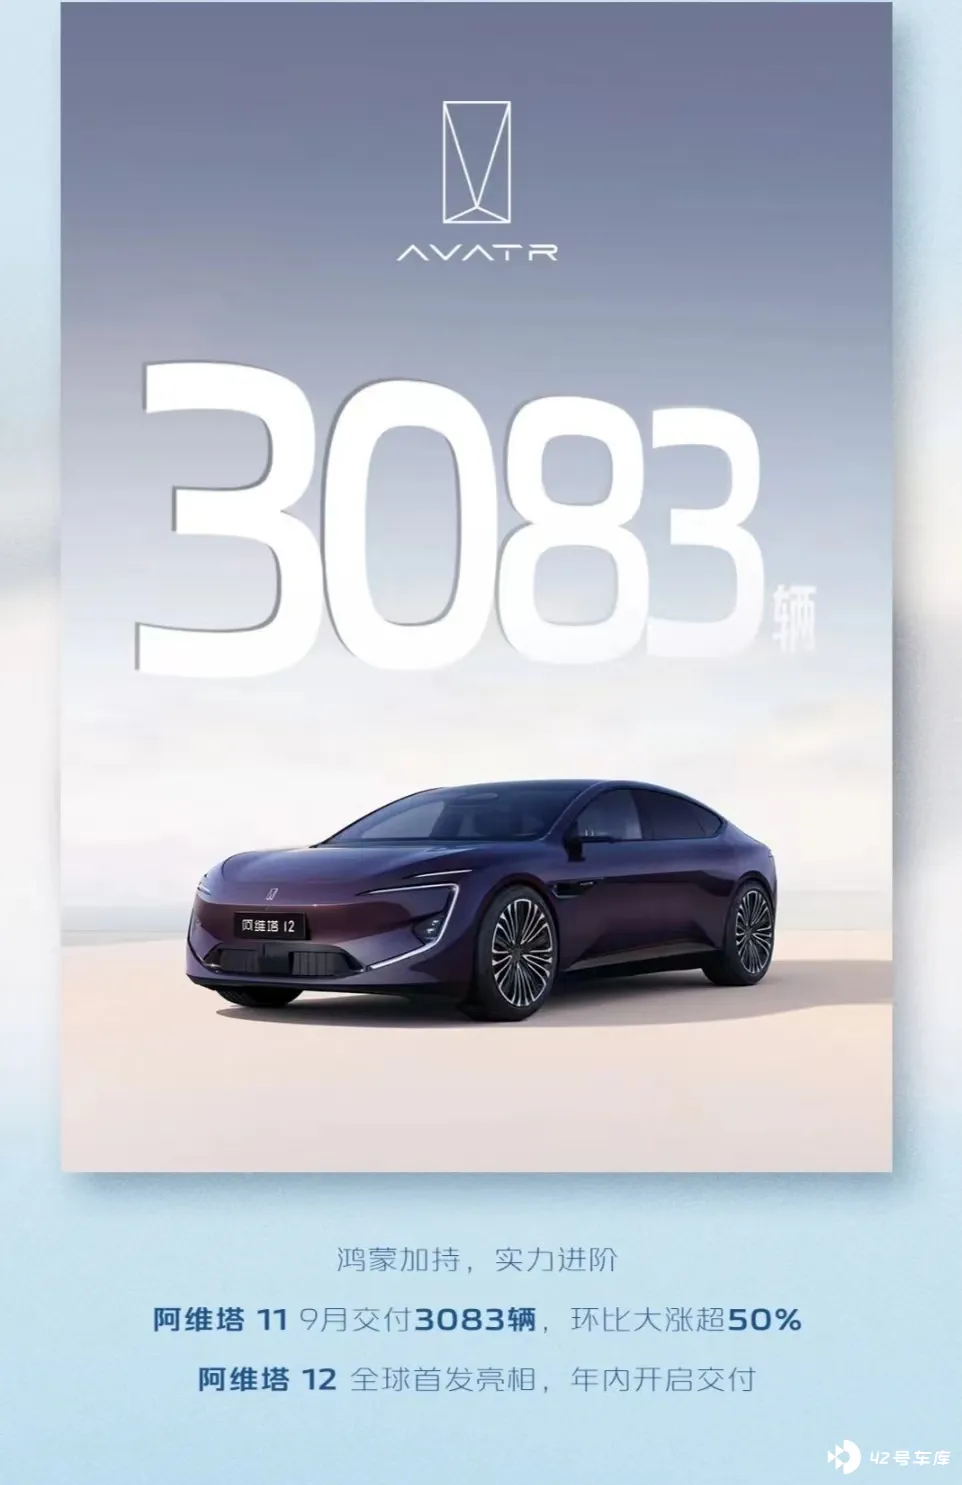
作为长安汽车高端品牌的阿维塔,目前旗下唯一车型阿维塔 11 也在 9 月交付 3083 辆,环比大涨 56.1%。不论是华为鸿蒙加持,还是阿维塔自身实力得到消费者认可,该销量都提振了阿维塔信心。
一汽集团红旗品牌的新能源车型:红旗 E-QM5,也取得了 9 月销量 8971 辆的好成绩,环比增长 31.9%。而东风岚图在新岚图 Free8 月 19 日上市后,迎来了 9 月销量 5010 辆,环比增长 27.2%,同比大增 99%。
合资品牌新能源「突围三人组」保持增长
传统车企中,合资品牌新能源此前一直是被群嘲的对象。不过,随着 7 月份上汽大众 ID.3 促销,上汽大众 ID。系列销量迅速上升,成为业内关注的样本之一。
令人吃惊的还不止是上汽大众,一汽丰田也突然公布其 bZ 系列纯电车型 8 月销量达到 6578 辆,其中 bZ3 销量 5836 辆。
自此,上汽大众 ID。系列、上汽通用新能源、一汽丰田 bZ 系列,三家合资品牌新能源形成的「突围三人组」诞生。
而这「突围三人组」9 月的销量表现也有进一步提升。根据他们发布的订单和交付量信息,上汽大众 ID。系列 9 月订单量已超 2 万,其中 ID.3 的 9 月订单量达到 1.5 万辆,环比上涨 50%。
可见,ID.3 的促销和较同级竞品更具竞争优势的产品力和品牌力,不仅令其继续坐稳「合资纯电销冠」宝座,也令 ID.3 的订单量持续快速增长。
这是符合上汽大众预期的,上汽大众销售公司总经理俞经民上个月就表示过,「今年 ID.3 的目标是月月过万」,并且「产能上已经全面为万台规模做了储备」。
如今,除了上汽大众安亭 MEB 工厂拥有 30 万辆的年产能,计划于 2024 年投产的长沙 MEB 工厂,也将再为上汽大众增加 10 万年产能。
上汽通用新能源则在 9 月重新站上万辆大关,达到 10002 辆,环比增长 24.8%,同比大增 168%。别克 E5 依然是其销量主力,9 月卖出了 4868 辆,该车自今年 4 月中旬上市以来,4 个多月累计销量超过 17000 辆。
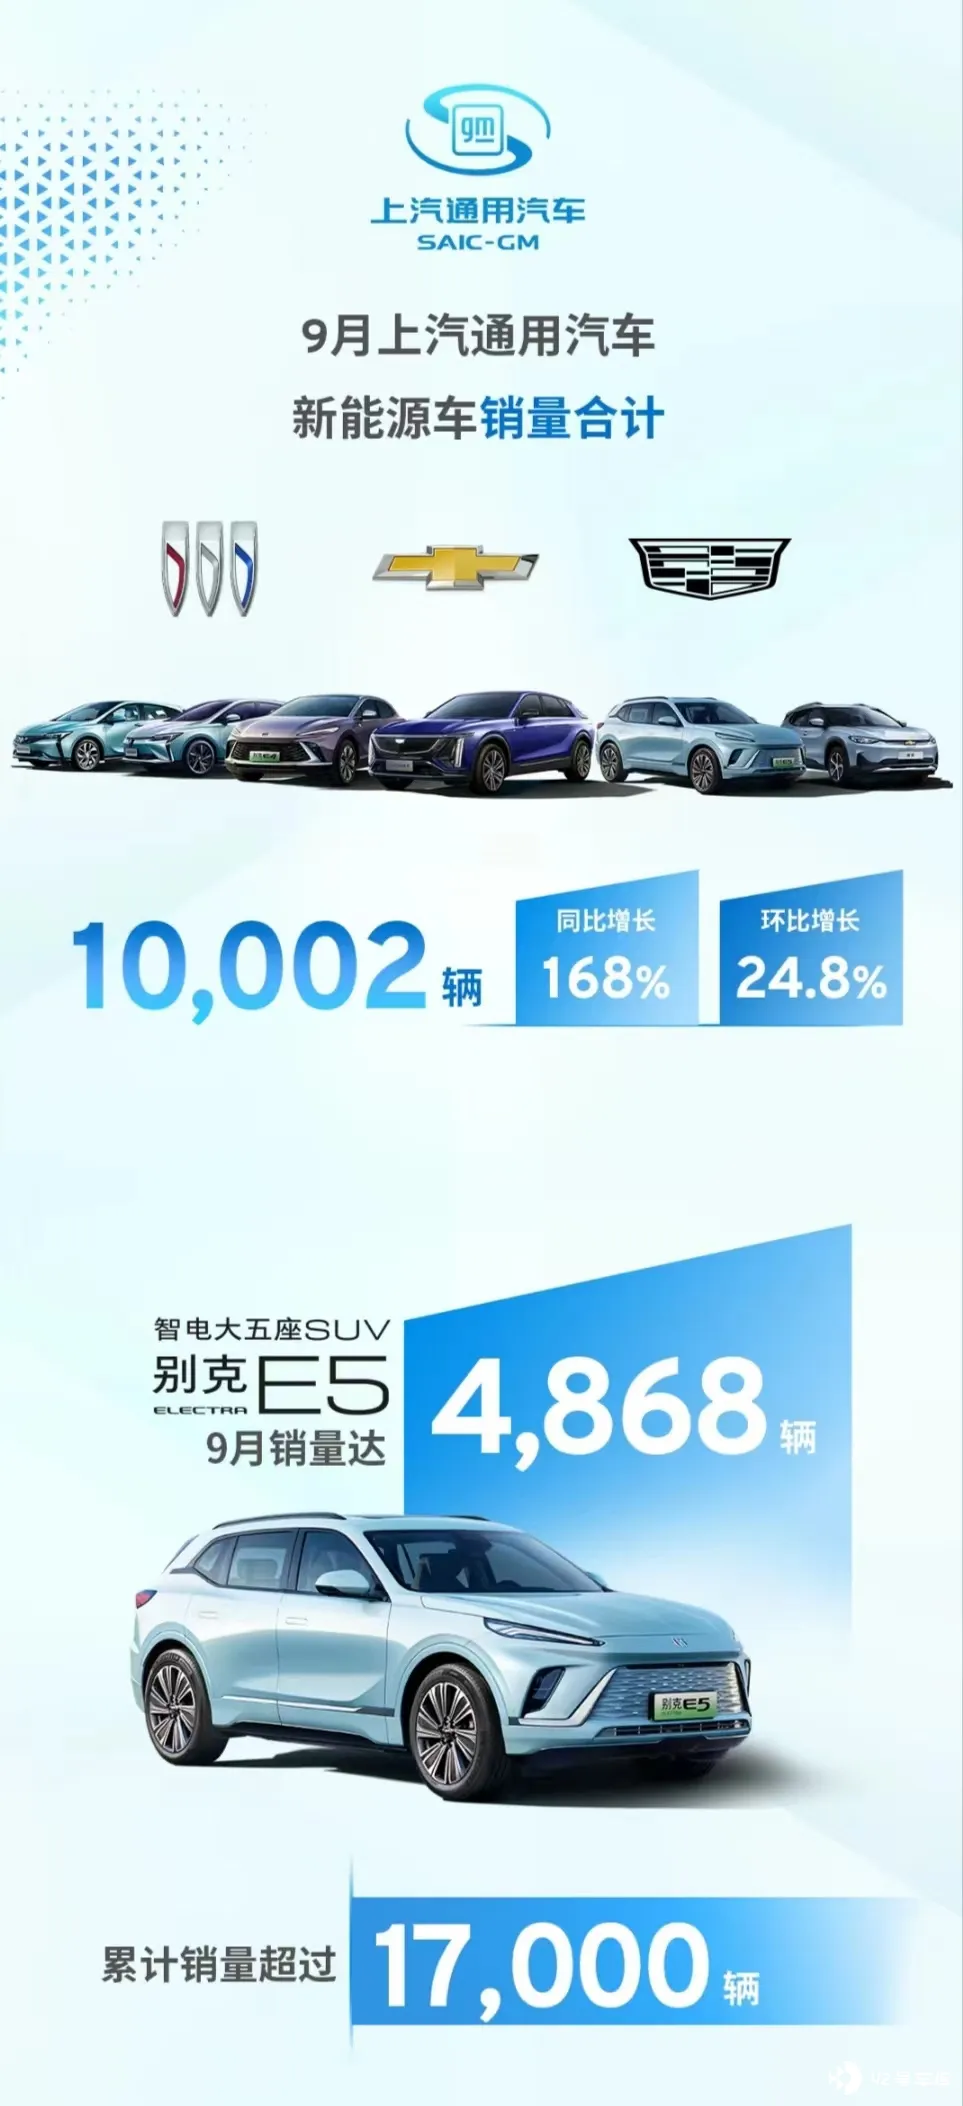
今年以来,上汽通用新能源增长比较快速,在合资品牌阵营中表现也比较突出。其重金打造的奥特能平台,和基于奥特能平台的产品力,拥有一定的知名度和消费者认可,但放眼整个行业对比主流品牌,还是有一定差距。尤其是 LYRIQ 锐歌这一高端智能纯电品牌,9 月销量 686 辆,虽在实现连续攀升,但这样的销量还是远远不够的。
另一个合资品牌新能源「突围三人组」成员,一汽丰田 bZ 系列的突然崛起,是最令人瞠目结舌的。事情源于上个月,一汽丰田突然发布 bZ 系列 8 月销量海报,显示其纯电动轿车 bZ3 从 7 月销量 598 辆,突然变成了 8 月销量 5836 辆,环比暴增 876%。
不过这背后同样有着降价促销的背景,也印证了合资品牌不是卖不好新能源产品,关键是要价格符合消费者预期。
一汽丰田并未在 10 月 1 日发布 9 月 bZ 系列和 bZ3 的销量,但在 9 月 28 日发布了一张「bZ3 累计订单超过 20000 辆」的海报,并表示 bZ3 要夯实在纯电轿车市场的标杆地位,成为名符其实的「纯电家轿爆款」。
新势力加速分化,第二梯队头牌争夺是亮点
随着理想从「蔚小理」中跳出,甩下蔚来和小鹏,一路突破 2 万辆、3 万辆,就意味着理想再不属于原先由「蔚小理」构成的新势力第一梯队,而是独自一人成为目前其他新势力难以企及的第一梯队。
9 月,理想销量再次站上新高,达到 36060 辆,环比增长 3.3%。蔚来和小鹏则分别以 15641 辆和 15310 辆,位居其后,差距还是挺明显的。
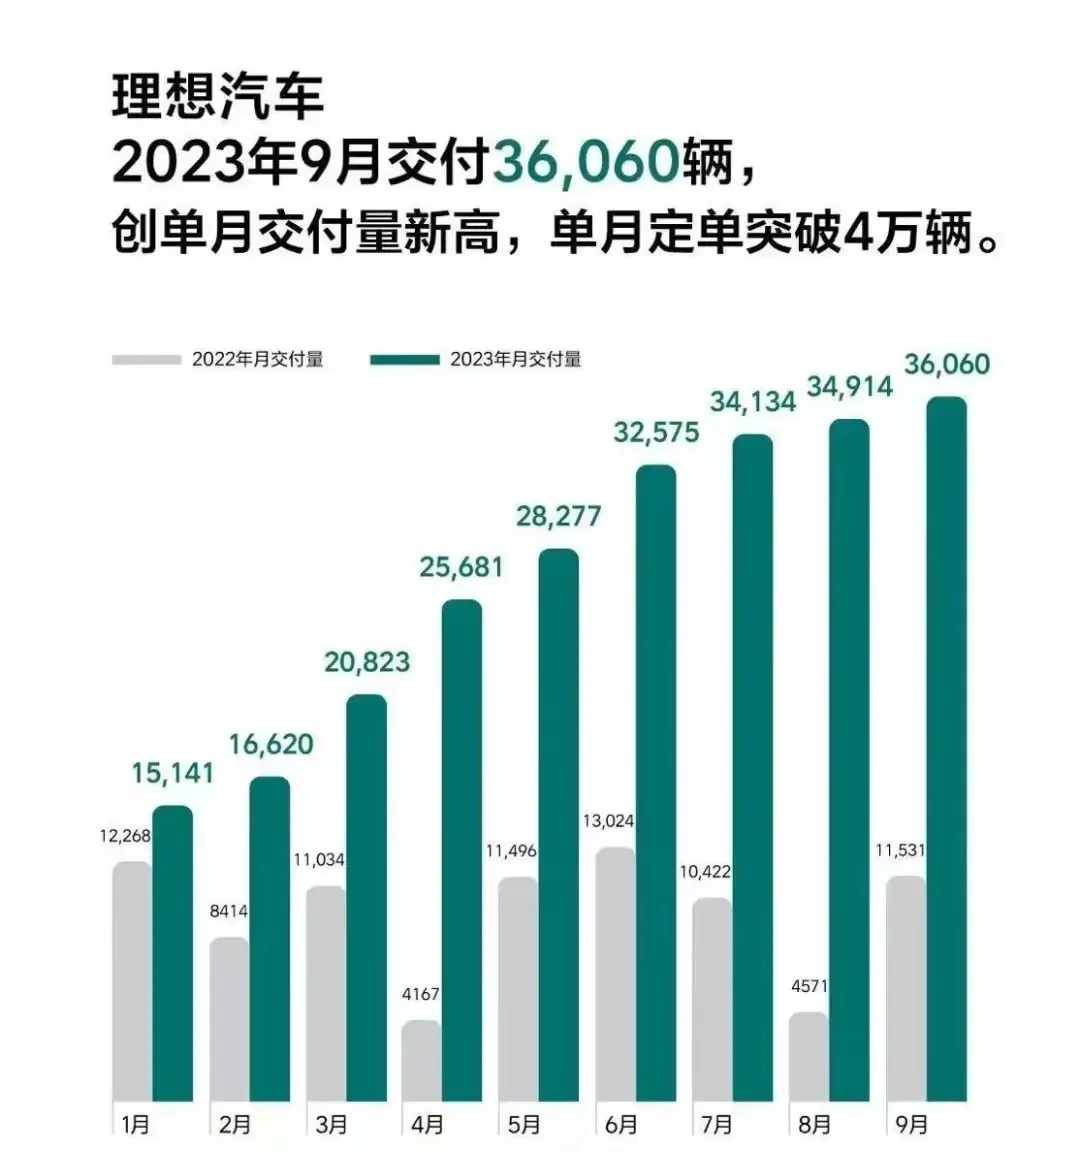
理想汽车董事长兼 CEO 李想表示,「9 月,理想汽车周销量、月销量和定单量均创新高,其中单月定单量已超 4 万。理想 L 系列三款车型(L7、L8、L9),已连续两个月单车交付均突破万辆」。
不可否认,理想的产品策略获得了极大成功,无论是产品目标用户定位,还是增程这一技术路线的选择,在今天都验证了理想真是上天的宠儿,全都踩中了市场需求。
以理想目前的增长势头来看,其离月销 4 万已经不远,李想计划在 2024 年挑战奔驰、宝马、奥迪在中国区的销量,让理想在 2024 年成为中国市场销量第一的豪华品牌目标,也进一步增加了可能性。
蔚来在 9 月有些遗憾地没有让人看到它重回 2 万辆大关,反而是环比上月 19329 辆的销量,产生了 19.1%的跌幅。
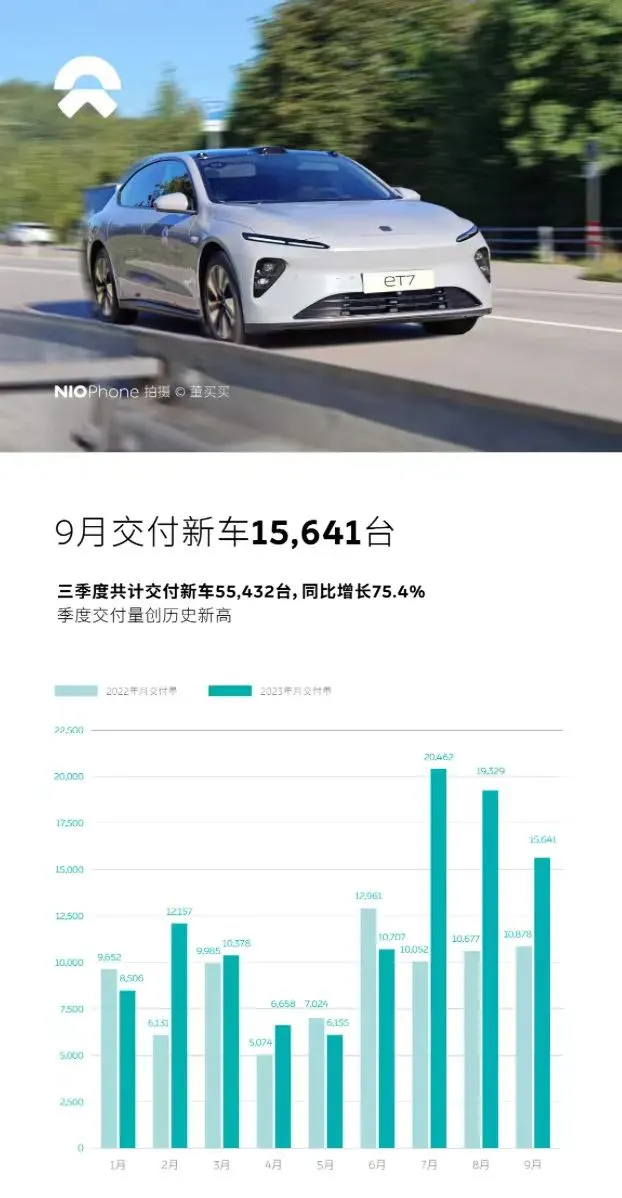
这对于相信蔚来将稳稳跻身 2 万辆业绩线的用户来说,是一个不小的打击,也侧面证明蔚来要站稳 2 万辆关口,还需要更多努力。
蔚来在 9 月 15 日上市了其细分市场冠军车型全新 EC6,其 NT2 平台的 8 款车型已全部上市。9 月 21 日的蔚来创新科技日上,蔚来又展示了其技术全栈布局和已经取得的成果。这些「子弹」和「肌肉」,都会成为蔚来后续销量增长的筹码。
小鹏自今年 7 月重回 1 万+月销量后,那种从谷底全力向上爬升的努力是非常明显的,与之相应的销量爬升也很明显。小鹏 8 月销量环比增速达到 24%,9 月销量继续以环比 11.8%的增速,达到 15310 辆。在凄风冷雨中行进了那么久,大刀阔斧完成内部革新的小鹏,终于迎来了重新步入正轨,着实不容易。
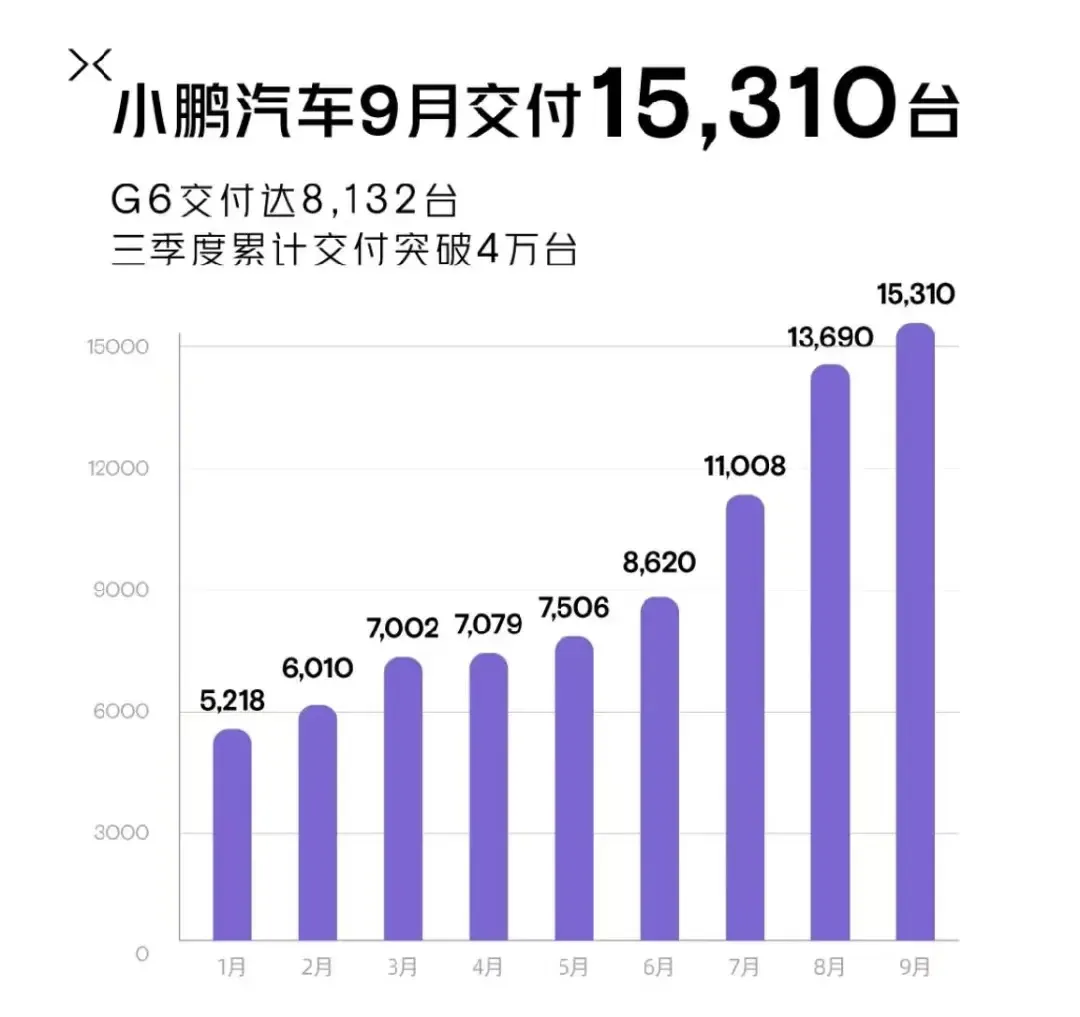
随着 G6 车型产能显著提升,小鹏在 9 月又接连上市了 2024 款小鹏 G9、2024 款小鹏 P5,有望继续促进小鹏接下来的销量上升。
曾经的「蔚小理」三兄弟,如今理想已遥遥领先,蔚来和小鹏在新势力第二梯队奋力向前。有意思的是,9 月销量在第二梯队的并不只有蔚来和小鹏,零跑也以 15800 辆,与蔚来和小鹏争夺第二梯队的头牌。
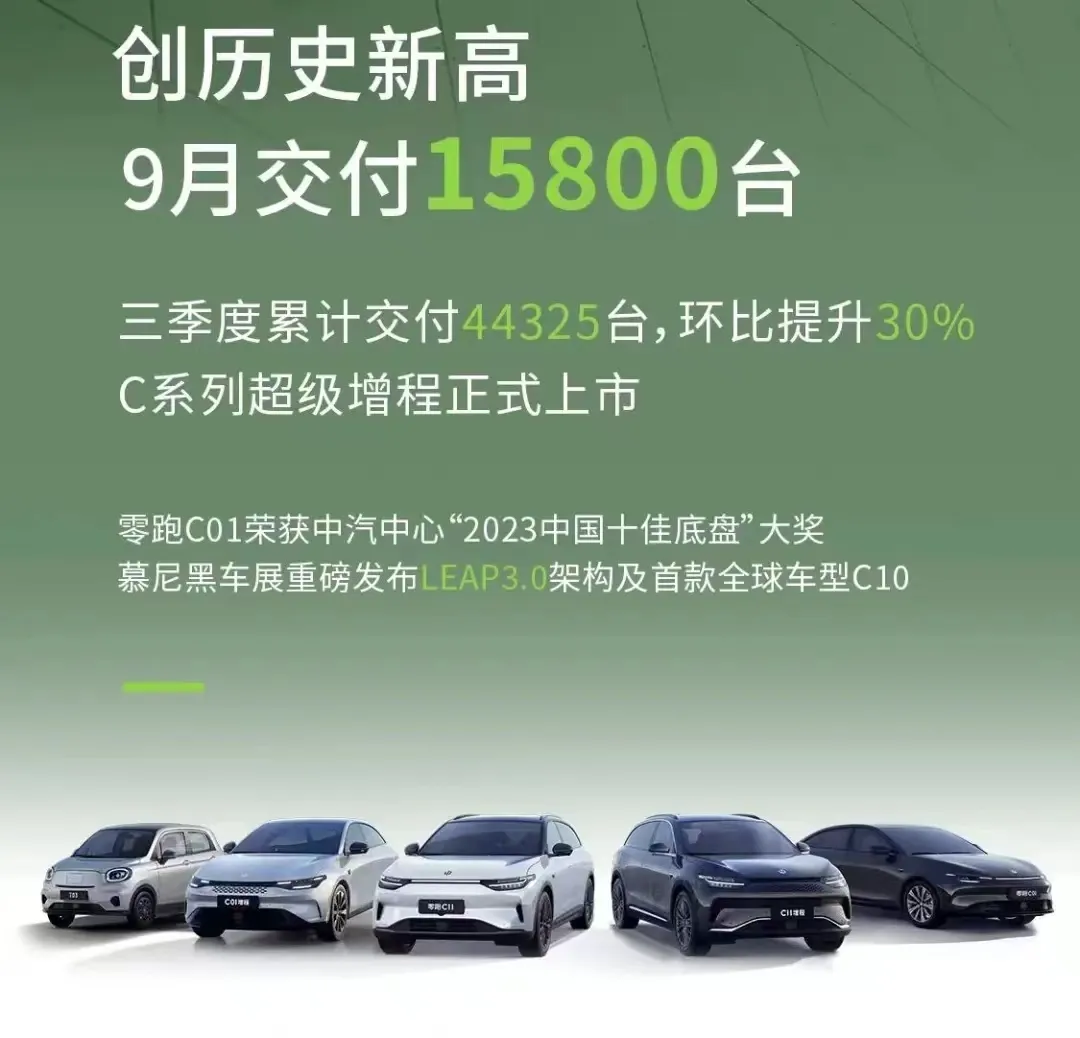
这是新势力阵营中尚还比较有趣的看点,与越来越固化的梯队排位相比,第二梯队总能呈现不一样的你追我赶。
比如 7 月和 8 月销量中,蔚来就以 2 万+和 1.9 万+成为第二梯队中的领先者。但谁知 9 月销量蔚来又掉了下来,让位给稳步增长的零跑和小鹏。
不知接下来,在这个总有变数的新势力第二梯队,谁会进步,谁会掉队。
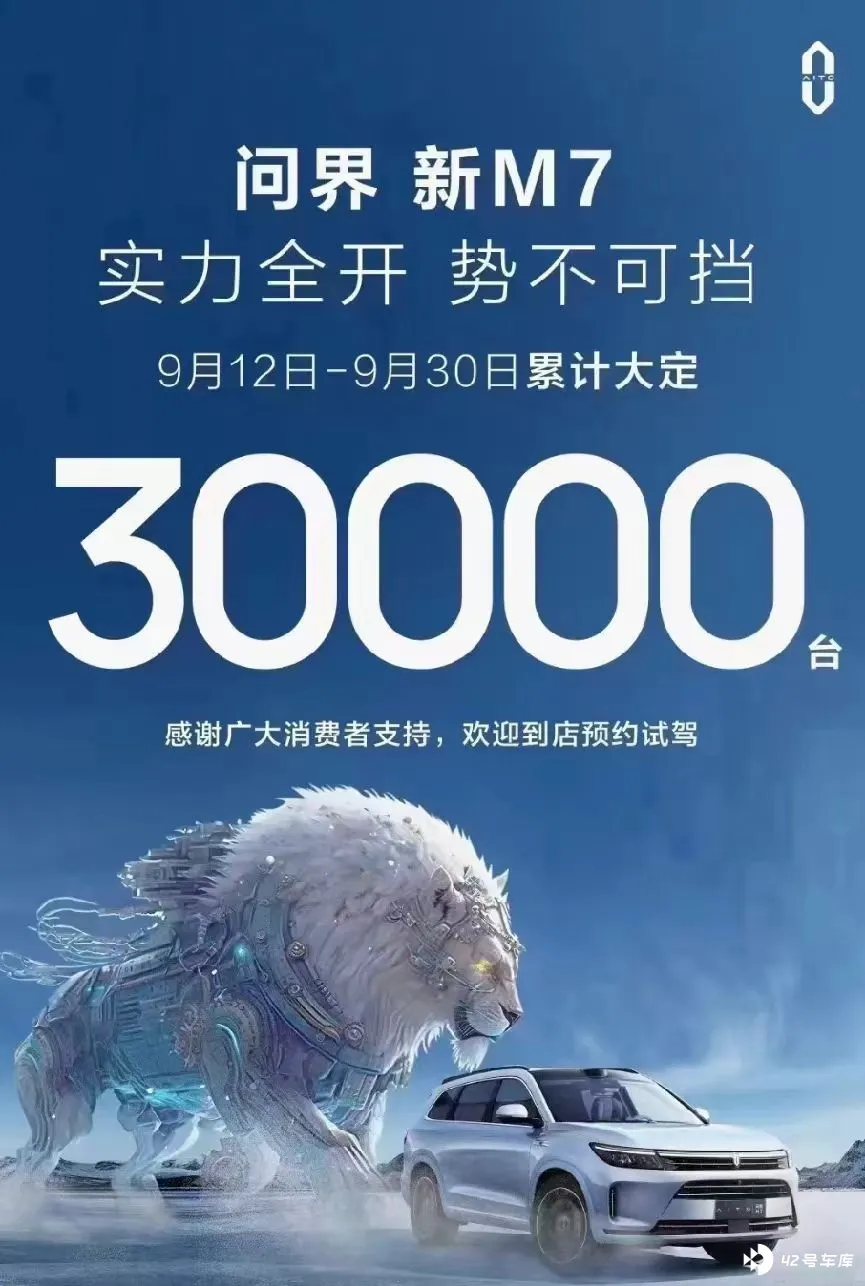
一向不缺席的问界,此次竟没有发布 9 月销量,但发布了问界新 M7 9 月大定 30000 辆的海报,这样的「遥遥领先」也是很令人叹服。
「金九」之后有「银十」,可以想见,更激烈的车市竞争已经在路上了。






