

作者 | 邱锴俊
编辑 | 邱锴俊
过去三年,蜂巢能源在中国动力电池界一鸣惊人:
2020 年开始电芯量产装车,第二年就进入行业前列; 无钴、高速叠片、短刀等新技术、新产品层出不穷,声量巨大; 产能迅速扩张,在遂宁、湖州、马鞍山等地,乃至泰国、德国勃兰登堡州建设生产基地,2023 年底预计实现产能 35GWh……
不过,2021 年、2022 年蜂巢能源动力电池装机量进入平台期;2023 年上半年,总装车量也只有 2.04GWh——蜂巢能源似乎失去了增长势头。
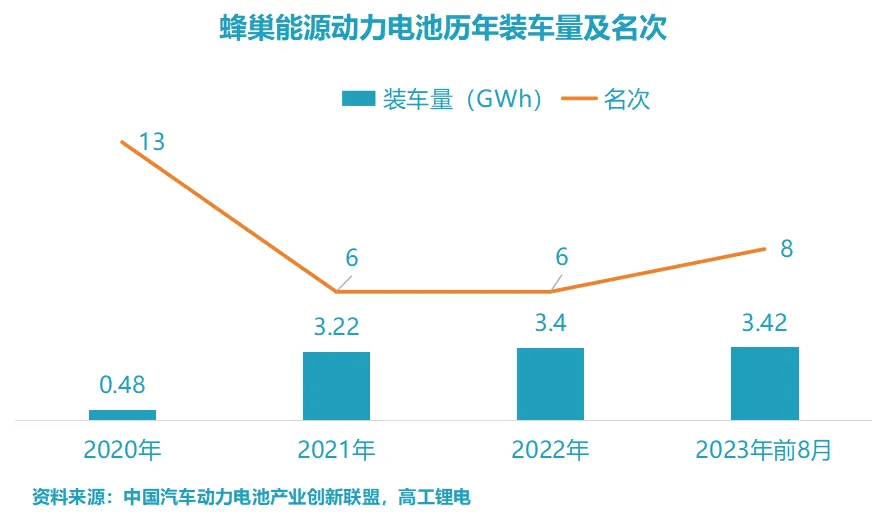
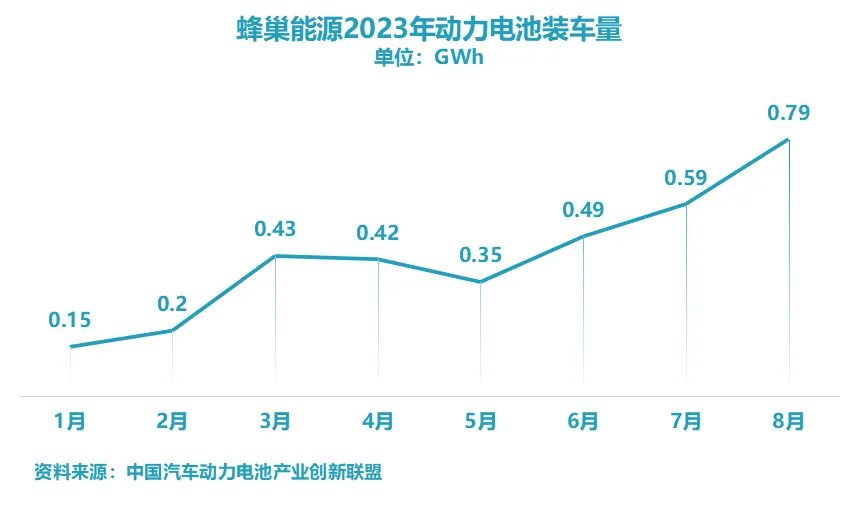
好在, 6 月开始,蜂巢能源重拾升势,一个月一台阶。8 月,蜂巢能源装车量 0.79GWh,排名国内第六。1-8 月,蜂巢能源总装车 3.42GWh,已经追平 2022 年,排名国内第八。
再细看 本轮蜂巢能源的增长,驱动力已经不是来自长城汽车和纯电动汽车的订单。依靠供货理想 L7、吉利银河 L7/L6 等爆款车型,蜂巢在非关联客户、插电(含增程,下同)上获得大量增量。 2022 年四季度,长城汽车的订单只占蜂巢能源的 29.55%;2023 年 6 月以来,工信部公告中,蜂巢能源配套的插混车型已接近 20 款。
蜂巢能源诞生之初,正逢新能源汽车起势,需求激增,在长城汽车支持下,蜂巢能源一鸣惊人。但自 2022 年下半年起的产能大释放,供过于求,叠加纯电、插混两条技术路线的增势差异等因素,蜂巢能源经历盘整。
在此期间,蜂巢能源一是继续高举研发投入,持续迭代产品;二是针对车企的降本需求,整合上游材料,自制正极;三是以动力储能全域平台化和铁锂电池全面短刀化来应对需求不确定性,通过打造爆款大单品策略,既满足不同用户需求,又保持生产的柔性。
三管齐下,蜂巢能源获得了二次增长的动力。具体表现,就是装车量的增长和排名回升。
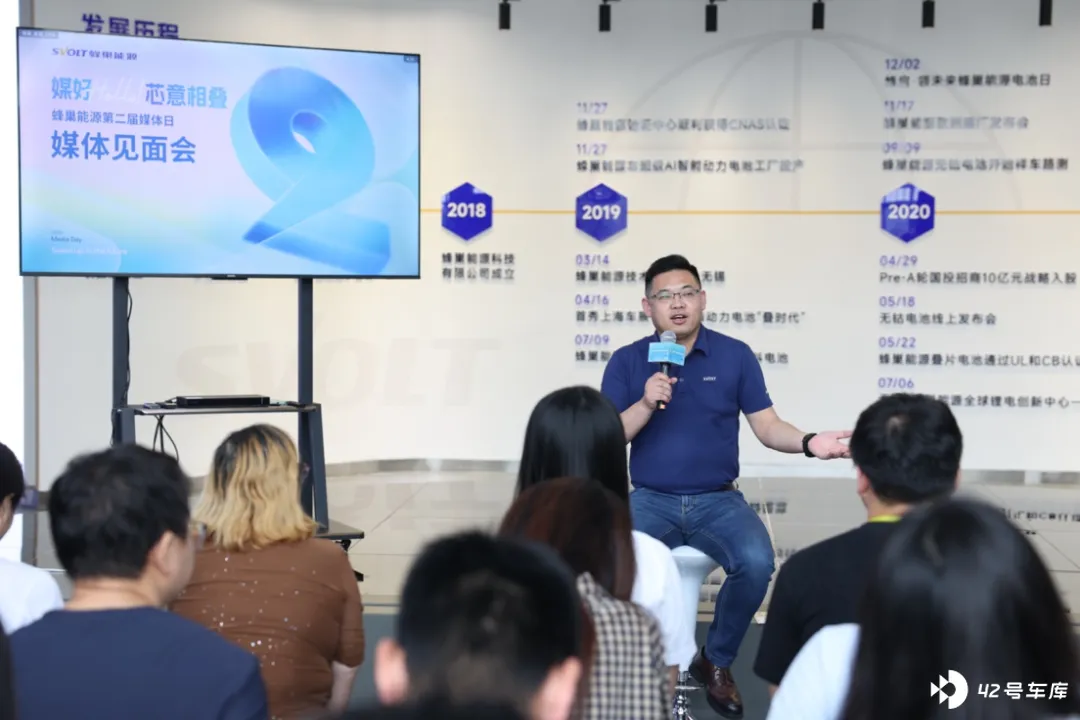
「我们面临的主要问题就是保供问题现在是供不应求,客户给我们的订单量都很大,所以整个国庆假期我们只休息一天……这种情况会一直持续到明年年初。」蜂巢能源董事长、CEO 杨红新说。
顺境掩盖问题,逆境使人成长。经历此番调整的蜂巢能源,应对风险的能力会更强。当动力电池行业景气再度好转时,蜂巢能源有机会把名号做得更加响亮。
搭上 PHEV 的快车
2022 年开始,尽管新能源汽车增速仍然很快,但是纯电和插混两种车型增长形势大不相同了。
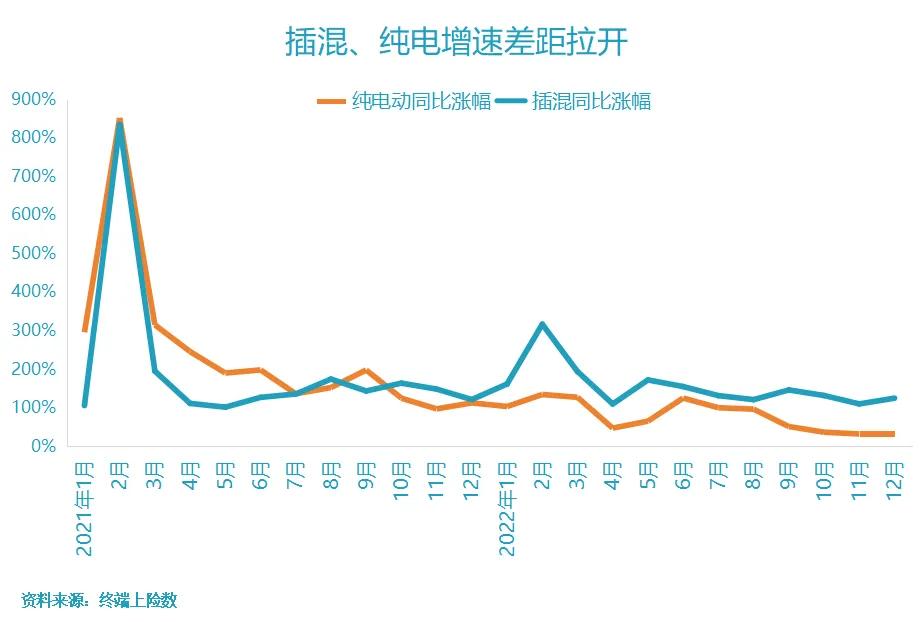
特别是 2022 年下半年开始,插混同比都是倍增以上的涨幅,而纯电增幅回落到 30%左右。2023 年,两种车型增速都有所下降,但是差距仍然保持。
插混车型为什么会爆发?
杨红新认为,首先是在比亚迪和理想带动下,消费者的心智当中接受了插混、增程产品。其次是随着技术的进步,纯电续航从 50 公里,提升到 150 公里、200 公里,甚至 250 公里、300 公里。日常使用一周才充一次电,出远门的时候还不用焦虑。
对于整体的新能源汽车市场,杨红新认为, 20 万以上的市场,依靠 800 伏超级快充技术,能够解决补能难题;20 万以下,800 伏技术成本太高,可以通过插混来满足,「这是在销售体量的最大的一块」;而 A0、A00 车型做纯电,用于城市内代步,价格段在 10 万元以下。
「三个价格区间之内形成了这样的布局。」杨红新说,基于这样的判断,认为插混可能有很好的市场。「去年上半年制定我们的产品战略规划的时候,主要就是两个方向, 第一个就是中长里程续航的 PHEV 用磷酸铁锂来实现……800 伏的快充二次电芯、20 万以上的长续航的纯电,我们用磷酸铁锂短刀加三元来覆盖…… A0 和 A00 的这部分市场,用已有的产能去满足它。」
蜂巢能源对于插混市场的布局并没有超前太多,就足以领先同行。「 现在国内布局 PHEV 和增程电池产业链和产能的很少,我们跟宁德时代两家布局的产品最全,产能最大 。我们是从 50 公里(纯电续航)的 PHEV、增程一直到 250 公里的全覆盖,而且 150 公里及以下全部都是磷酸铁锂,150 公里以上的才是三元和无钴。」杨红新说,这种布局不是所有企业都能做,因为产品是要全新定制开发的,为纯电动大电芯设计的产线换型去生产也不经济。
「所以 PHEV 在很长一段时间之内是供不应求的,至少从现在到明年上半年都是供应非常紧张的。」
另外,蜂巢能源的短刀品类也适合做 PHEV 电池包。「400 毫米长的包络可以让电池包避开排气管,同时还可以做到高集成度 CTP,实现电池包电量的提高,所以这个解决方案也比较完美,客户也比较认可。」
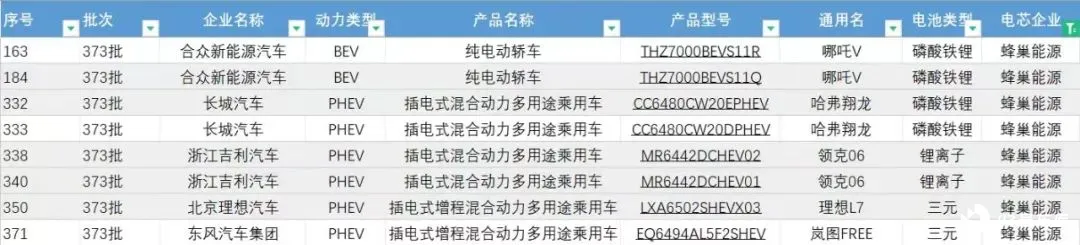
目前,蜂巢能源的 PHEV 电池,配套了银河 L7、理想 L7 两大爆款车型,同时,银河 L6、枭龙 Max、领克 08 等车型也有希望成为爆款,助推蜂巢能源的装机量继续攀升。
向制造要利润
除了需求,电池企业过去最头疼的事,就是碳酸锂原材料价格的巨大波动。
从几万块一吨,涨到超过 60 万,再回落到如今不到 20 万。
「其实将来会进入到一个稳定阶段。」杨红新表示,今后价格出现剧烈波动的情况就少了,对电池产销的影响也会削弱。
当原材料价格波动稳定之后,动力电池企业也能够更为常态化地琢磨一个问题:怎么赚钱?
杨红新列举了三个要点。
首先是,把自制正极的优势要发挥出来,三元跟磷酸铁锂正极自制都能改善一部分的盈利。
其次,还是要向制造要利润。 「如果没有大单品,如果频繁地换型,根本就赚不着钱,制造成本降 5 分,毛利可能就差出来 8 个点。」杨红新说,将来考验企业是客户稳定性大,单品持续稳定地生产,「真正走量的产品是向制造要利润,电池这么大的规模跟体量也逃不开这个,所以向供应链布局要利润,向制造要利润。」
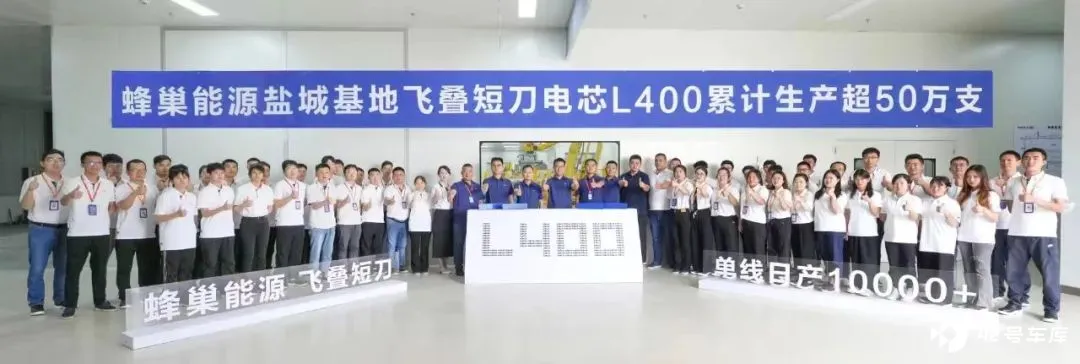
7 月 22 日,蜂巢能源在盐城基地庆祝飞叠短刀 L400 电芯累计生 产超 50 万支。
目前,蜂巢采用短刀平台战略,力推大单品策略, 「只要一个型号,最少有两个客户,最少有三条线,就是大单品」。蜂巢能源目前有 30 多条产线,其中 20 条产线是两个型号的。
去年底到今年上半年蜂巢能源装车量不足,杨红新认为也是大单品比较少。「所以 我们以后要继续推行大单品,一个产品供给多个客户、多个产品。即便有涨有落,总算是会平衡下来 。」
最后,杨红新还认为,要持续地推动技术进步跟迭代。「 领先别人半步,早出来半年,就可以享受一下这半年的价格红利 。跟在别人屁股后面,成本压力、售价压力是最大的。」
全行业的供求关系也影响企业盈利能力。从去年底开始,产能过剩现象开始显现。杨红新表示,就蜂巢能源而言,上半年由于结构性的一些原因,一些客户的车换型换代,或者需求不足,同时新客户新车型还没投产,所以有那么一个衔接期。「到 6 月份以后,这几个新车型的量快速爬上去。 这个事情也让我们要吸取教训,客户的订单储备要做得更丰富一些,在客户产品换代、节奏调整,库存处理这个事情上,我们预判性要更强一些。」
全行业而言,他认为,产能过剩是阶段性的。 当前的过剩是之前提前投了 2025、2026 年的产能,大家现在都趋于理性了,有些企业又被淘汰出局了,到了 2025 年以后就供需平衡了。
走出去:订单巨大
伴随中国新能源汽车的崛起,新能源汽车产业也在走出去,动力电池企业亦然。
蜂巢能源目前在泰国工厂规划了每年 6 万套模组 Pack 产能,分 HEV 模组和 PHEV/BEV 模组+PACK 两条产线,工厂预计 2023 年年底完成建设。
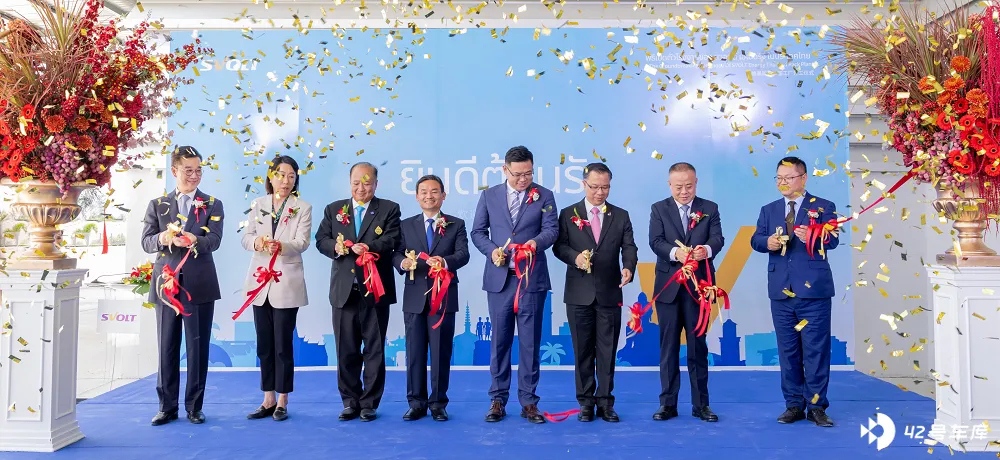
在德国,蜂巢能源在萨尔州投建其欧洲电池模组和 PACK 工厂,规划产能为 24 GWh,总投资 20 亿,工厂预计将于 2024 年中期全部竣工。在德国勃兰登堡州,蜂巢还在建设一座电芯工厂,将于 2025 年投产,年产能为 16 GWh。
「我们在欧洲本地储备了大量的订单,订单量是非常巨大的,怎么满足这是一个很大的挑战,这里只有这两个工厂可能还不够,不够怎么办?现在也不能透露太多,我们还有其他的一些布局。」
订单来自何方?蜂巢能源公布过的是 Stellantis 集团。另外由于蜂巢已经供货给宝马集团的 MINI 品牌,在欧洲延续供货关系也不会让人意外。
具体到海外建厂的困难,杨红新首先提及, 工作签证现在是海外投资面临最大的问题 。蜂巢能源在欧洲做人才本地化,大概有 100 人其中 80%多都是本地人。销售、合规等事宜交给当地人,但是怎么造电池要靠总部去派遣,这就面临工作签证问题。
第二,杨红新提到, 欧盟的补贴政策对于在欧洲投资建设新能源企业电池企业有了一些新的要求 。为此,蜂巢能源有个专门团队研究合规问题,争取拿到当地补贴。
至于资金的问题,融资方式和渠道很多。「现在欧洲面临比较大的挑战就是产业转型,(资本)找一个什么机会进入到新能源,也是他们特别关注的,所以不缺资金、缺项目,如果项目足够优秀是可以拿到的。」
关于动力电池的供应链,在欧盟建厂,要做到本地采购 60%以上,在 2027 年左右,才能够满足补贴要求。根据蜂巢能源的调研,最难的是负极,正极厂、电解液厂、电池的壳体厂、隔膜厂都已经有了。 「我们测算下来,如果正极问题能解决,做到 60%的本地化率是可以的,但是它成本肯定会比中国要高。」







