

作者 :陶烟烟
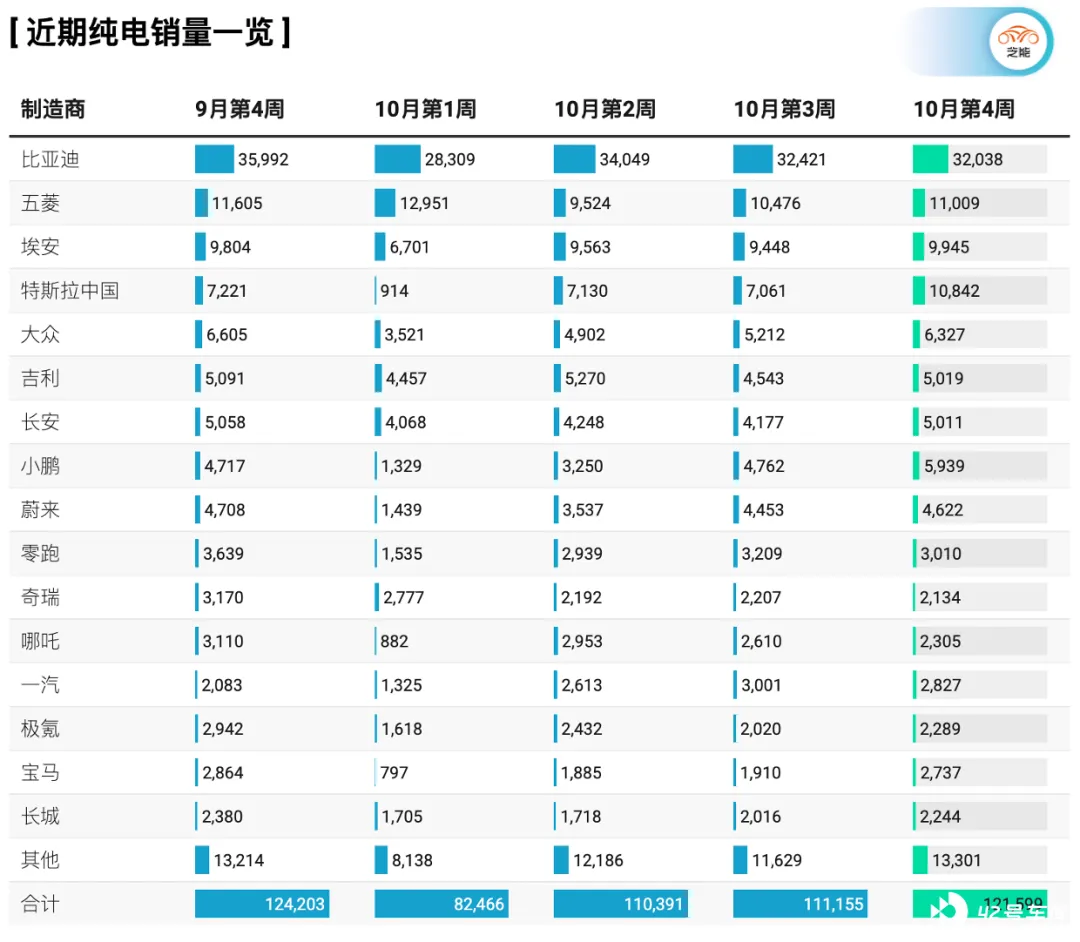
关于纯电动汽车的发展路径,如果 我们 观察 目前的 市场领导者特斯拉的表现,似乎前路 有 些迷茫。 根据上周的销售数 据, 我们可以看到 实际销售中的 问题还是比较突出的。
- 比亚迪: 周度在 3 万 -3.5 万台,从整体新增来看,三驾马车海豚、海鸥和元 Plus 占了大头
- 五菱: 依靠宏光 Mini 这个老将和五菱缤果维持在 1 万 -1.2 万台
- 埃安: 稳定在周度 9 千 -1 万之间
- 特斯拉: 特斯拉的问题,就是之前说的,产品迭代以后和中国产品差距不大了,本来改款至少要有较大的变化,现在反而没有。一方面导致我们没有可以参考的,另外对于 2024-2025 年特斯拉在中国的销量增长没有期待了
- 大众: 依靠 ID3 的甩卖价格,ID 家族在中国实现了 5 千以上的周度销量
当我们审视今年的销售爆款时,新增的车型只有海鸥和缤果,小鹏 G6 也显得比较亮眼。然而, 整体上,我们在 2023 年并未看到纯电车型有太大突破。 这清晰地反映出市场问题:纯电车型过于同质化,车企难以通过配置升级来实现差异化竞争。那么,接下来我们应该如何推动纯电动汽车市场的发展 (卷) 呢?
行业竞争格局
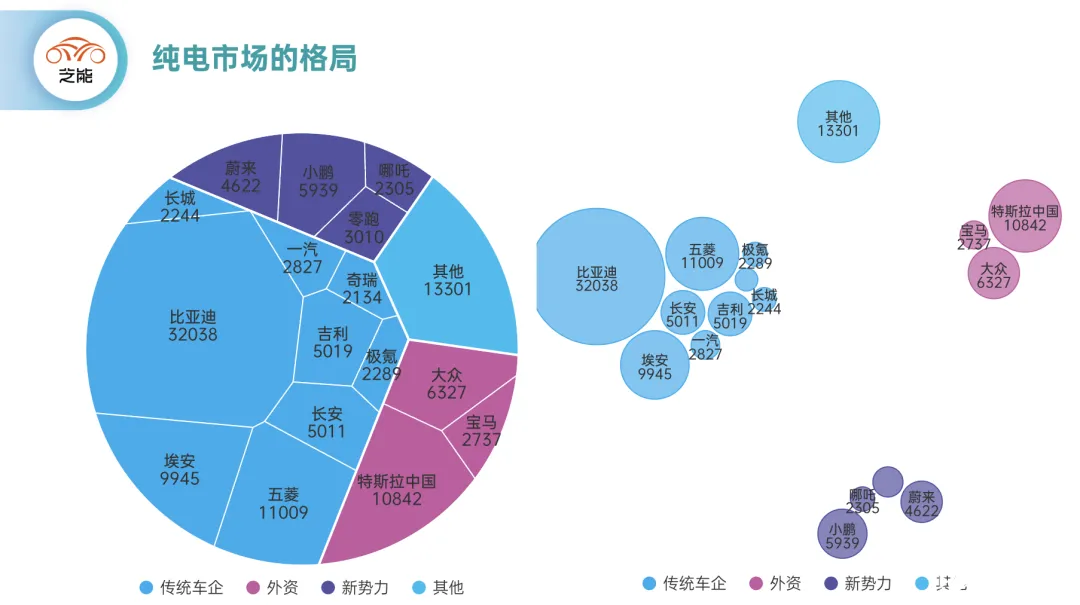
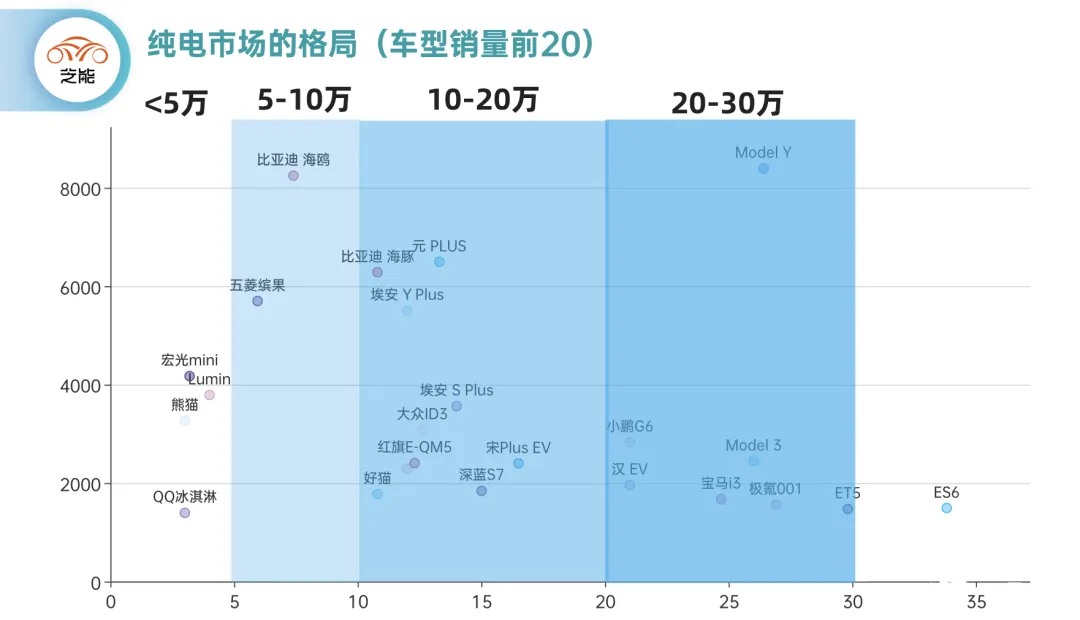
纯电动汽车的市场格局,从周度数据来看如下图所示:
传统车企: 依靠比亚迪、五菱和后续广汽、长安和吉利等车企的销量,传统车企在纯电的销量占据了最大的版图。在其他的 1.33 万里面,很大一部分也是传统车企的量
外资车企: 能拿得出来的,只有特斯拉、大众和宝马,但是特斯拉的锐度已经丧失殆尽,大众和宝马都是一个套路,透支所有品牌的信誉,把价格打下来。
新势力: 蔚来和小鹏带头,哪吒和零跑跟进,目前纯电格局就这四位选手
可以这么说,目前纯电产品,已经把电动汽车新锐的气势打完了,大家都在打价格战了。
我们把产品进行细分:
5-15 万的代步工具
◎ 起价 5 万内:宏光 M ini、Lumin、熊猫和 QQ 冰淇淋,这些产品都是传统车企走量的产品,讨论起来意义不大
◎ 5-10 万:今年的两款现象级走量产品,五菱缤果是五菱把车做大一些,海鸥是比亚迪把海豚做小一些
◎ 1 0-15 万:海豚、元 Plus 和埃安 Y 三款产品领衔,然后覆盖了一大堆产品,包括埃安 S、大众 ID3、好猫等等,突出的特点是价格到位,消费者根本不在意智能化,代步工具
而 15-20 万,就没有什么爆款了,宋 Plus EV 和深蓝 S7 在之前车型提供较大的空间,在这里 C11 也算一款好产品。
20-30 万(智能化的起点)
在这里的选手包括:
◎ 汉 EV,这是老将
◎ 小鹏 G6,这是对标 Model Y 的差异化产品
◎ 宝马 i3:降价后,宝马就是需要量
◎ 极氪 001:跑量
◎ Model Y 和 Model 3:不多说,忠言逆耳。
◎ ET5:这款车是被 25 万级别雅致的
30 万 以上,走量的就是 ES6 了
仔细把蔚来汽车的周度数据的情况做了一些细分,从周度的四个周的细分数据来看:
◎ ES6 占据 37.56%的份额 ,
◎ ET5 系列占 28.69%,
◎ ES8 占 13.66%,
◎ EC6 占 16.08%。
在蔚来汽车的产品阵容中,ES6 和 EC6 共同占据了超过 50%的市场份额,而加上 ES8 的 13.66%,这些车型共同占据了蔚来汽车总销量的三分之二。另一方面,ET5 和 ET5T 则占据了 28.6%的份额。显然,蔚来的高端车型在市场上占据主导地位,而定价相对较低的 ET5 系列却面临了激烈的竞争,未能成为销量的主力。
事实上,愿意购买 30 万元以上纯电车型的消费者,蔚来是他们的首选。
纯电卷向哪里?
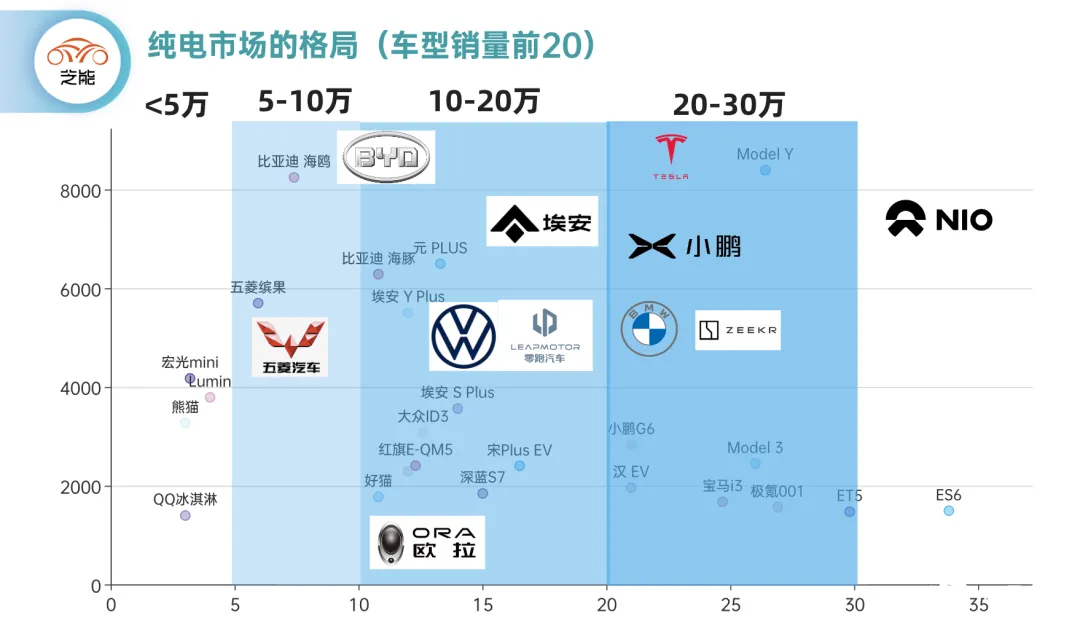
我们把各个品牌的产品定位列出来如下,可以看到各家在找自己的市场入场券。
- 比亚迪: 覆盖了 5-25 万的市场
- 埃安: 覆盖 10-20 万的市场,基本站住了
- 五菱: 覆盖了 10 万以内的市场,在努力往 10-15 万市场进发
- 零跑: C11 来打这个市场
- 欧拉: 小众市场来占据 10-20 万的女性市场
- 深蓝/启源: 走更大空间的打法,搭配增程双路径
- 红旗: 学习埃安,先走 B 段市场
- 大众: 10-20 万,通过降价迭代努力
- 小鹏: 20-30 万,打智能化
- 宝马: 降价,依靠宝马的品牌积累
- 极氪: 从 30 万打入 25 万,依靠运动品牌特点
- 特斯拉: 我只想说就是吃老本
- 蔚来: 被大家诟病很多,但现在确实是走量的 30 万以上品牌
在这么多需求里面,可以预见 2024-2025 年,需求会分化。
- 15 万以内: 就是代步,去抢燃油车市场,增强智能座舱的功能
- 15-2 5 万: 卷智能化,特别是小鹏带起来的节奏
- 25 万以上: 全都要,尽力去做差异化
从市场趋势的角度来看, 预计到 2024 年,纯电动车市场将变得更加竞争激烈, 因为增长速度将放缓,各品牌之间的竞争将主要集中在纯电动车型上,没有容易超越的对手。 现在,纯电动车不再仅与燃油车或其他类型的车辆 进行竞争,而是主要与其他纯电动车型争夺有效的市场份额,这无疑是最具挑战性的局面。
小结
面对当前的市场环境,销售端 短兵相接; 研发方面, 智能 座舱和智能驾驶的持续投入成为了不二之选。 这是应对当前市场挑战的必经之路。





