特约作者 | 黄春华
编辑 | 邱锴俊
新能源汽车快速补能的两大技术路线—— 换电和超充,最近都有大动作。
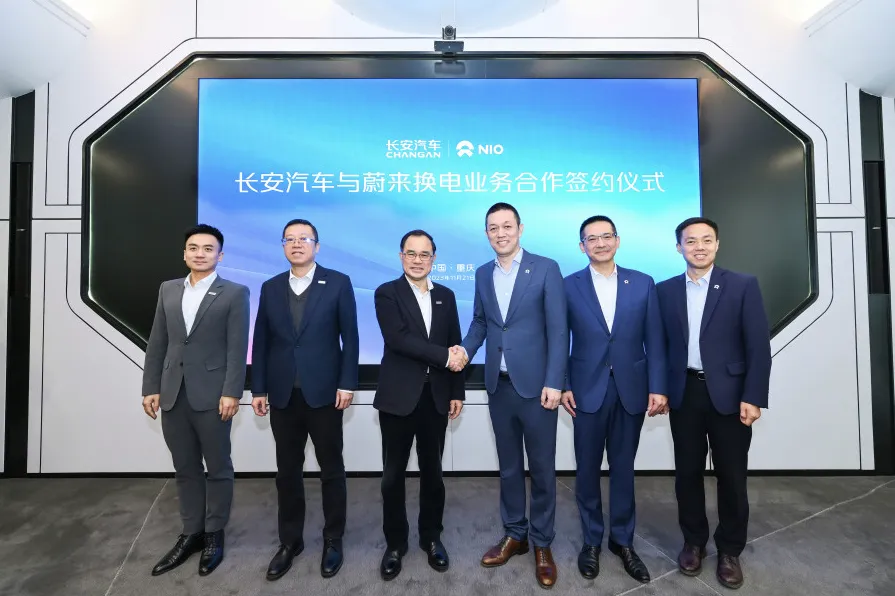
11 月下旬,先是 蔚来汽车分别与长安汽车、吉利控股签署换电战略合作协议 ,后来是 梅赛德斯-奔驰(中国)投资有限公司与华晨宝马汽车有限公司宣布签署合作协议,双方将在中国成立合资公司,在中国市场运营超级充电网络 。
中国新能源汽车的充换电基础设施建设 ,近十余年来发展迅速。可以说, 先走过了「从无到有」的过程,现在进阶升级,开始追求「从有到快」「从有到好」。 这也意味着电动化进入整合期,「新能源应用」酝酿标准化、统一化的变革。其指向,都是为了补能体系的可持续,乃至可盈利。
这是一次补能技术路线的升级争霸战。
换电:标准化才有未来
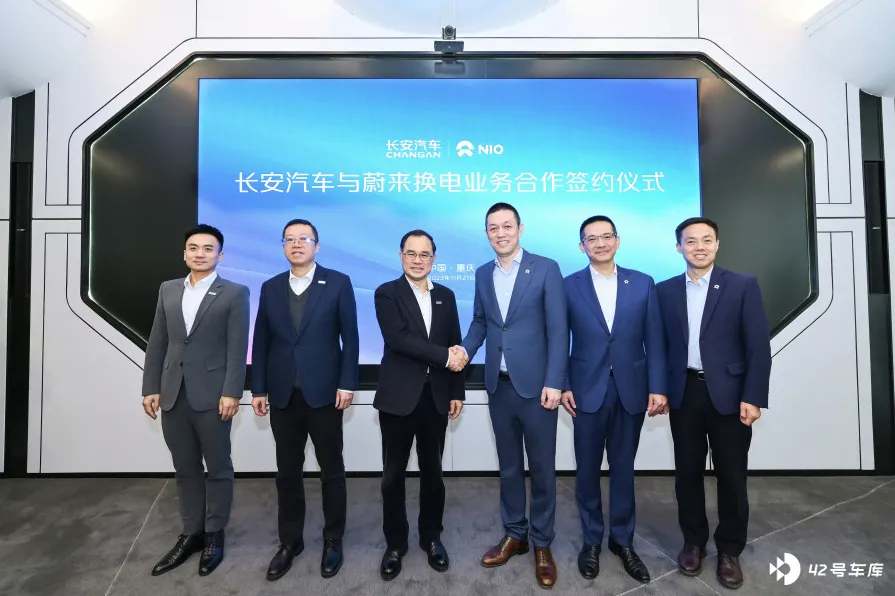
11 月 21 日,蔚来汽车与长安汽车在重庆签署换电业务合作协议,双方将在推动换电电池标准建立、换电网络建设与共享、换电车型研发、建立高效的电池资产管理机制等方面展开合作。
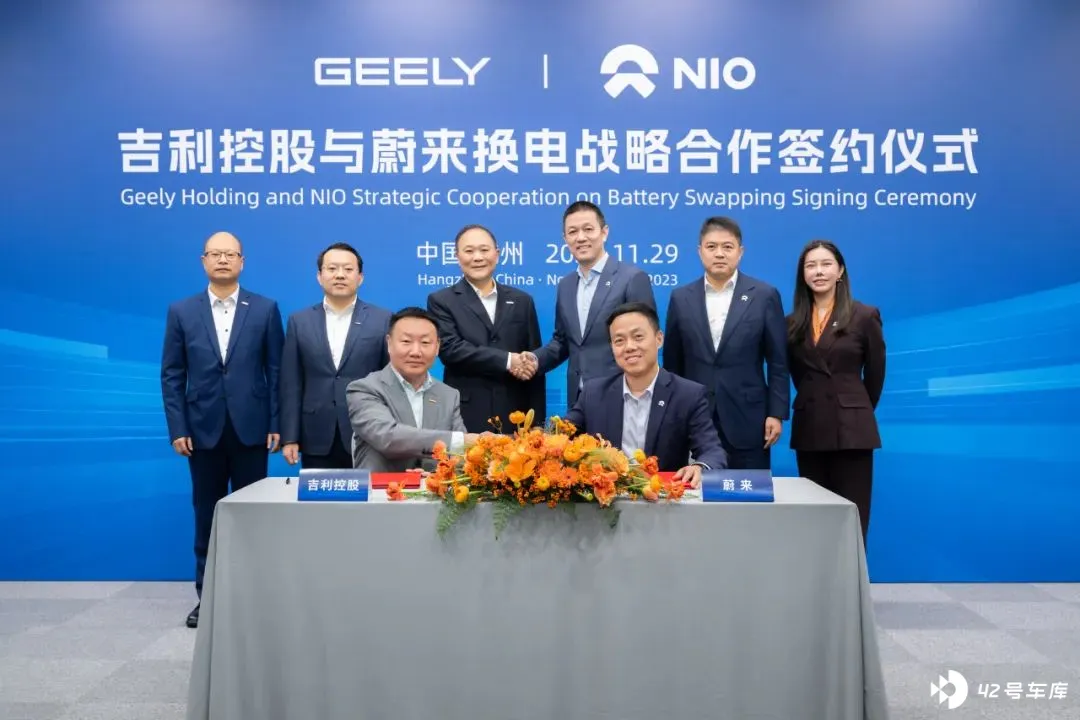
11 月 29 日,蔚来汽车又在与浙江吉利控股在杭州签署了换电战略合作协议,双方将在换电电池标准、换电技术、换电服务网络建设及运营、换电车型研发及定制、电池资产管理及运营等多个领域展开全面合作。
以上这三家企业的共同特点:都是中国有影响力的主机厂,推广自身新能源品牌汽车同时在积极探索「换电补能」。
「换电模式」「便捷、高效、可持续」的应用特点「看上去很美」。但是运营中的挑战在于「投资大,资产重,周期长,环节多,非标准」。
最大的难点问题是:电池标准不统一。没有标准化,就很难有规模化,没有规模化,盈利的可能性很小。
追溯相似的「充电模式」发展进程,只有当「充电标准统一」后,才如雨后春笋遍地开花,因为充电标准化解决了各家新能源汽车品牌,各种新能源车型,随时随地都可以任何一根桩,解决充电补能需求。那么「换电站」也需要这样的契机。
蔚来汽车在全球市场建设和运营超过 2100 座换电站,其中 2023 年在中国市场将累计新建 1000 座换电站。截至 11 月 20 日,蔚来累计为用户提供了超过 3200 万次换电服务。蔚来拥有超过 1600 项换电相关专利,具有体系创新、体验领先、开放共享的特点。通过组建「电池银行」——武汉蔚能,实现「车电分离」应用,对于电池实施「以租代购」模式,降低用户前期购车成本,推动「电池循环,价值最大化」等,也在积极探索换电生态中的商业可持续性。但同样也面临着换电模式推广,带给自身的「沉重」经营压力。
主机厂作为经营主体,经营行为追求盈利为目标。如果在目前「各自为政」情况下发展换电模式,会出现「蔚来的站无法换长安的车,吉利的站无法换蔚来的车,长安的站无法换吉利的车」,这会使得主机厂长期背负着「长期亏损的重资产经营压力」前行,而且既没有标准、没有网络、没有规模,也谈不上「极致的用户体验」。然而,公共充点网络的遍地开花,随时随地可以充电,另外有超充技术的加持下,换电模式的可持续性必将遭到巨大挑战。
蔚来赶了一个早,此次结盟长安、吉利,第一步或可解决或减轻「投资大、资产重,周期长」的挑战,但是需要实现换电模式的可持续性和盈利性问题,走上健康可持续发展的道路,主机厂必须重视:电池标准化问题。
前段时间,笔者与某大主机厂战略规划部门负责人讨论「电池标准化」的问题,对方认为现在是属于汽车电动化的早期,「百花齐放,百家争鸣」时期,各种电池新技术、新材料、新应用都在探索,主机厂又各有想法,都寄于在电池差异化方面很高的期望。况且 BMS(电池管理系统,Battery Management System ) 和 EMS(能量管理系统,Energy Management System ) 等各家又不愿意打通。在这样的情况下,推行「电池标准化」难之又难。
那么,这次蔚来在中国汽车业,带了一个好头。主动联合两个主流主机厂,携带着极具吸引力的已经几千个建成和运营的「充换电服务网络」和 200 亿左右人民币资产规模的「电池银行」,打通「小联盟」之间标准统一,同步推动「行业换电电池标准」的建立具有深远意义。 可谓:为者常成,行者常至。推动电池标准化,才有换电大未来。
超充:卖高端车的必然
与换电模式,相得益彰的是超充服务,也是公共补能服务领域的另一个亮点,广受市场青睐。
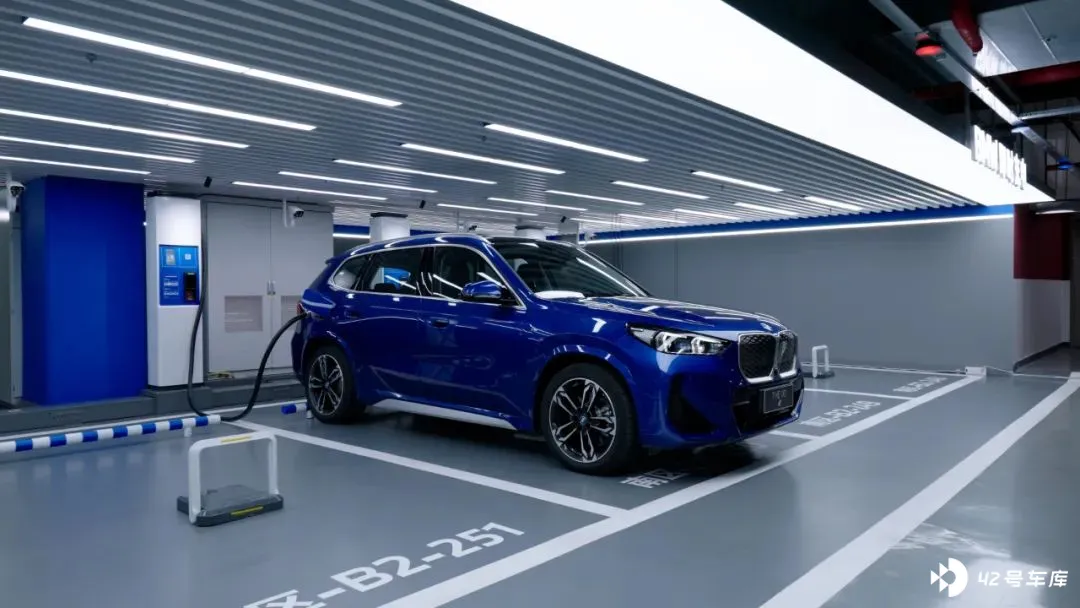
11 月 30 日,梅赛德斯-奔驰(中国)投资有限公司与华晨宝马汽车有限公司宣布签署合作协议,双方将在中国成立合资公司,在中国市场运营超级充电网络,合力满足中国客户对豪华充电服务日益增长的需求。特别值得一提的是,该合资公司的充电网络将向公众开放,其他品牌车型也能享受这家合资公司的「超充服务」。
超充,新能源汽车「超充服务网络」投建,是新能源汽车主机厂「能源战略」布局的一大重要组成部分。超级充电站的投建和运营,也面临着和「换电模式」相类似的「投资大,资产重,周期长,环节多,非标准」的挑战。
普通的充电运营商在前期「超充标准不统一,功能渗透率不高」的情况,运营需要很长的爬坡周期,所以更多的都在观望。
超充布局,即便财大气粗的「奔驰、宝马们」也难以承受超充投入之重。但是,不建超充网络,中高端新能源车型的超充价值很难彰显。 就如同「给用户提供了 300 公里时速的车,但只能限速开 40 公里的时速」。产品差异化,需要在用户体现中感知。奔驰、宝马通过「合作」抱团取暖,来逐渐规模化建设超充网络,它们只有一个目的——「卖更多的车」。
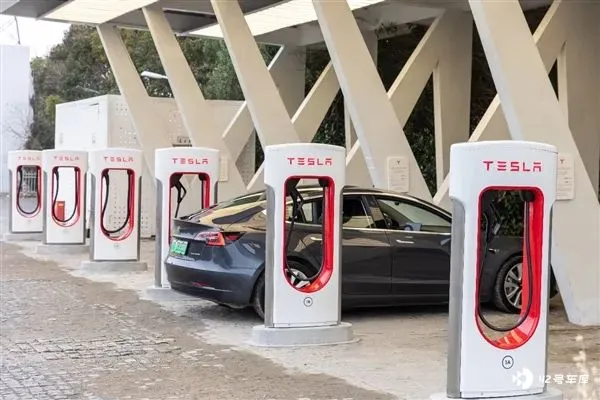
目前市场上也只有 Tesla 特斯拉一家的超充网更加完整,并有较强吸引力。一方面得益于在全系产品设计制造的前端,已经考虑到所有车型对「慢充、超充」的功能;另一方面,特斯拉作为中高端新能源品牌的代表,只有它,全系车型可以卖到将近 100 万辆/年。 它有足够的用户、足够的超充需求,支撑着它的服务网络投建。特别是北美市场,特斯拉的充电标准,成为要进入北美市场充电设备厂商必须考虑的重要因素。
合作才能共赢
汽车电动化「补能」中场战事决胜关键正是: 不论换电、还是超充,这样的公共补能服务,需要推动标准化和生态合作,实现服务共享化。 「换电」与「超充」都是给新能源汽车用户,在公共服务补能场景下,便捷高效性方面带来体验和价值。两者相互结合,相互促进,相得益彰。
在换电和超充这两组重磅合作之外,华为与长安等车企智能驾驶方面的合作;还有早前的小鹏与大众合作、零跑与 Stellantis 的合作,都是值得敬佩和高度赞赏的。在汽车产业「电动化」与「智能化」大趋势中,这些主机厂勇于「打破壁垒」,积极探索在技术、产品、应用、市场等方面合作,建立起新的生态战略,相互取长补短,发挥优势,合作才能共赢未来。