

作者:陶烟烟
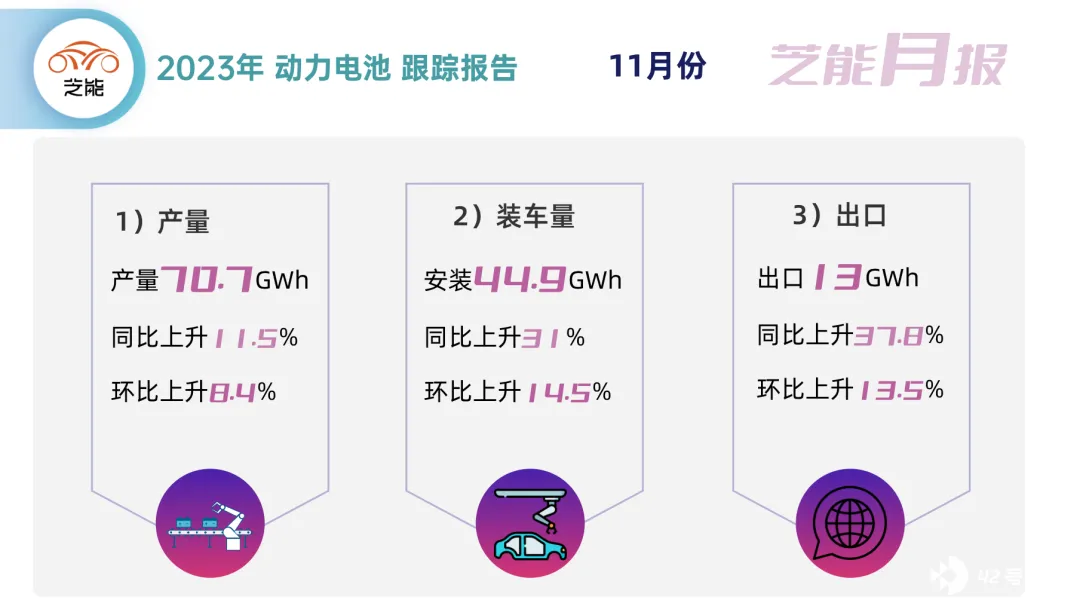
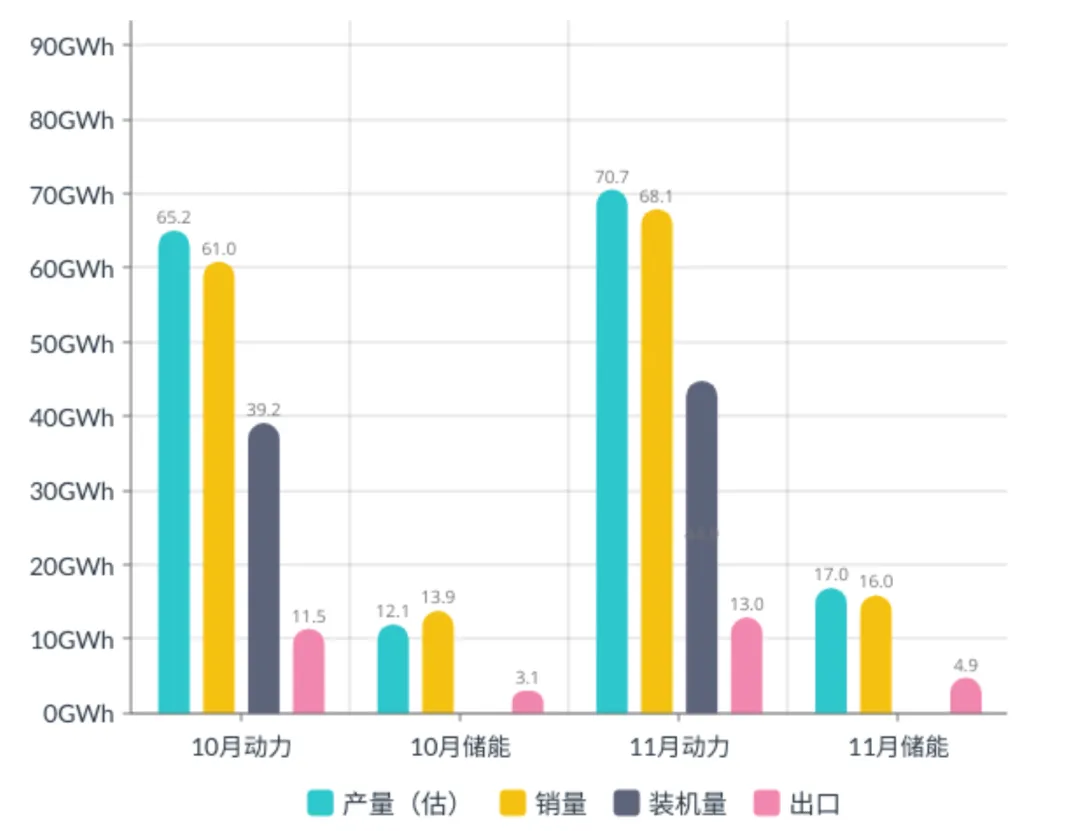
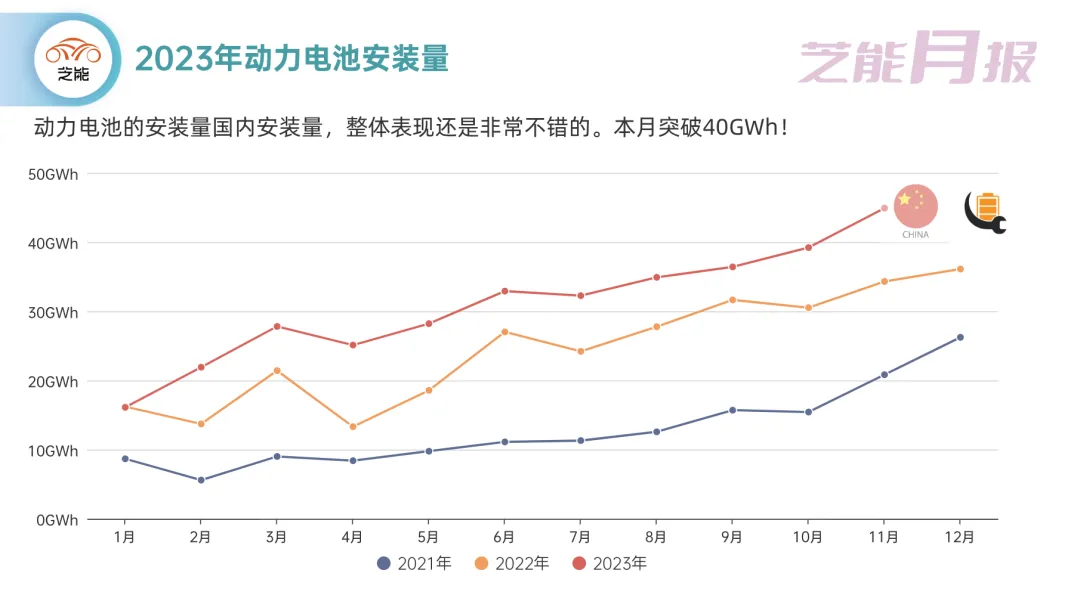
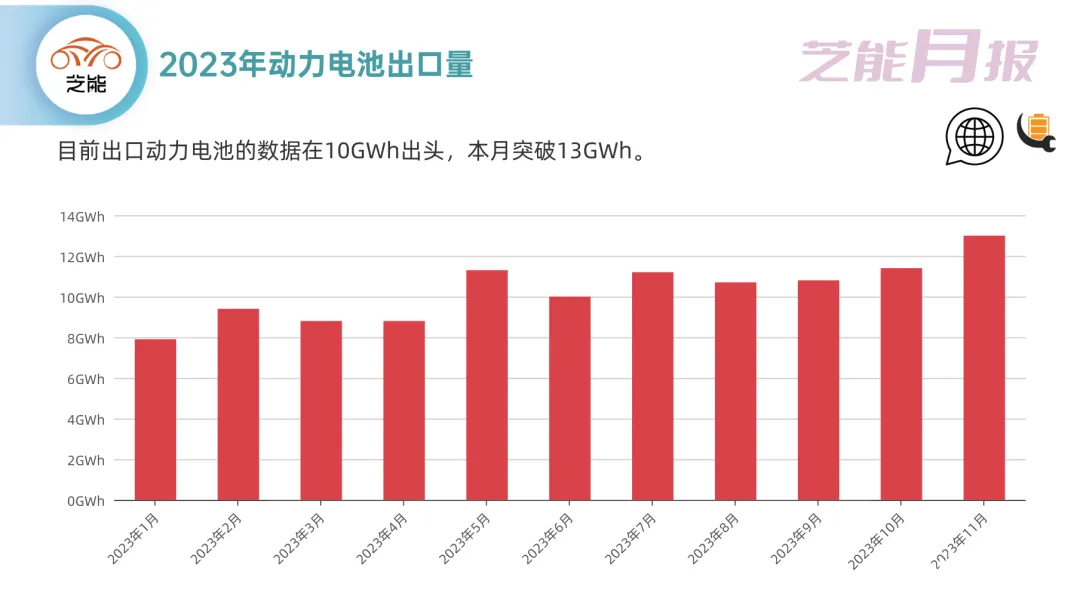
11 月,我国动力和储能电池合计产量为 87.7GWh,实际拆解估算动力电池约为 70.7GWh,同比上升 11.5%,环比上升 8.4%装车量 44.9GWh,同比增长 31.0%,环比增长 14.5%,出口 13.0GWh,环比增长 13.5%,同比增长 37.8%。从大的数据来看,11 月的动力电池在供给端开始降低增速了, (旺季) 需求层面不管是国内和出口大约在 30%以上的增速。

行业总体情况分析
产量
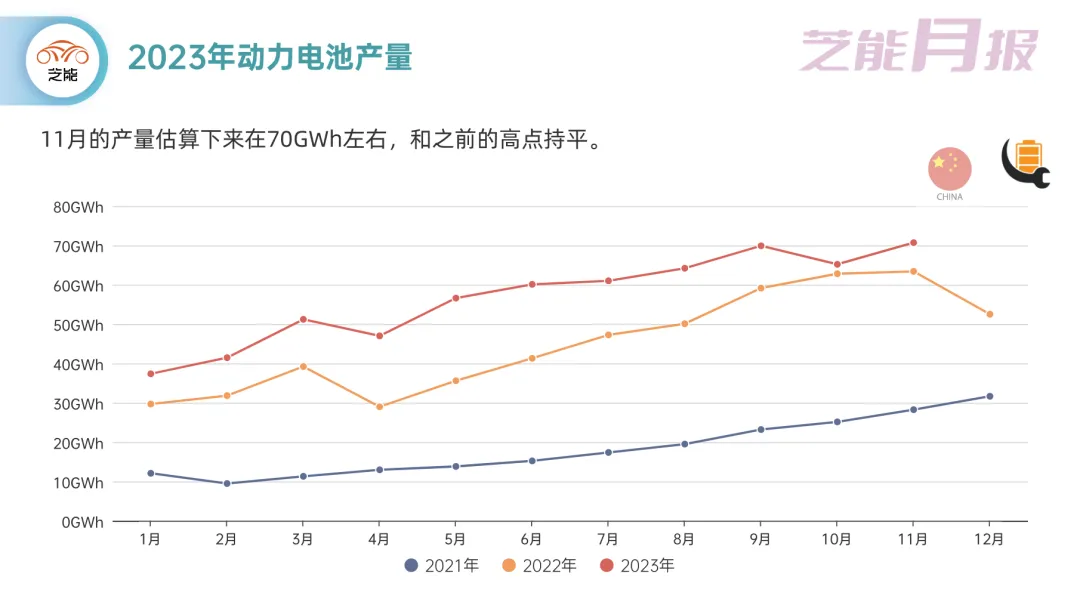
11 月的产量估算下来在 70GWh 左右,和之前的高点持平,从产量的总体增长来看,中国的动力电池产能大概是稳定在了 60-70GWh,实际上去掉 10-15GWh 的出口,国内的需求稳态开始保持在 50-55GWh 的水平,这个比安装量略高一些。
安装量
动力电池的安装量国内安装量,整体表现还是非常不错的。 本月突破 40GWh! 当然从长期来看,2023 年稳定的需求大概在 30-40GWh 波动,今年纯电的增长就 30%的水平,100%增长的插电/增程的需求。
出口量
电池出口的总量可能在 10-15GWh 是个顶峰,因为下一步随着更多的欧洲产能投产,需求层面也需要在海外直接生产。所以国内的电池产能利用率能借到的东风,大概就是月度这 10GWh 以上的海外电池需求。

动力供应商的竞争
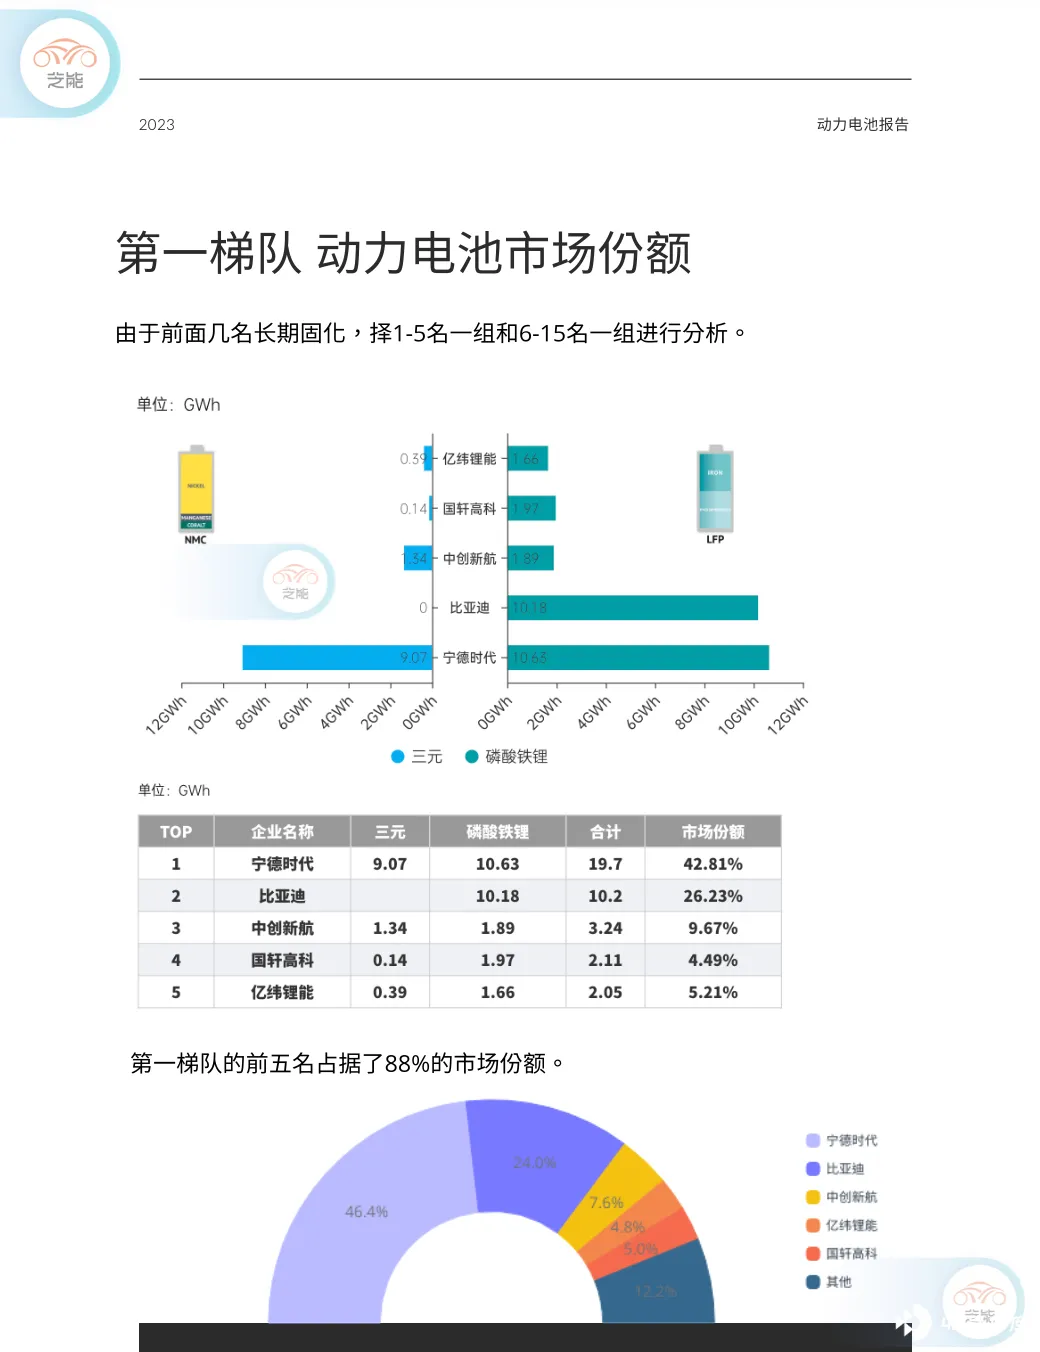
今年的竞争超级残酷,现在宁德时代也在努力保住整体的产能利用率,真下场来对线了。这场持续的竞争,二线动力电池企业缺的还是钱。
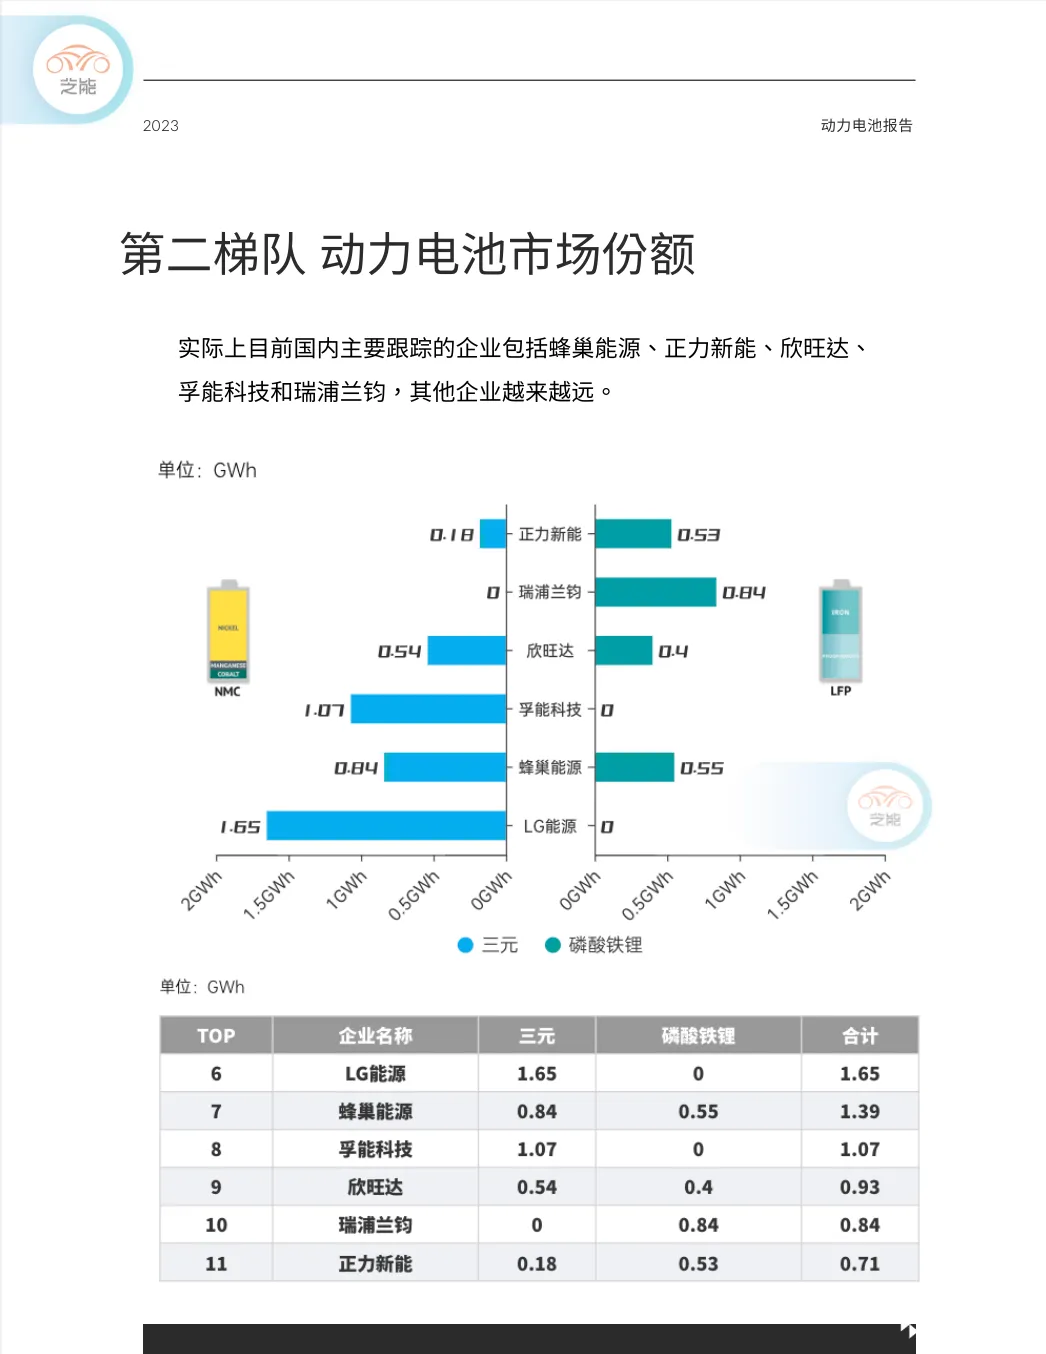
第二梯队,也客观存在生产意愿的问题,年底现金流是电池企业非常看重的。
小结
本月的数据,整体来看,让动力电池这个行业开始回归普通的行业增速。竞争日趋激烈,这开始回归零部件的属性,目前下游车企端的毛利情况和电池端还不平衡,还是存在谁能赚钱,谁给谁打工的问题。





