

「各领风骚三五年」,背后是中国车市竞争的残酷,这不仅适用于身经百战的老牌车企,也同样适用于当下造车新势力。
造车新势力起势于 2015 年。彼时,在政策驱动下,在行业和资本市场追捧下,乐视汽车、蔚来、小鹏、威马、拜腾、奇点、恒大汽车等大量造车新品牌涌现。
4 年之后的 2019 年,新能源汽车行业从「政策驱动」转向「市场驱动」,这一年也成为造车新势力的分水岭。头部品牌优势凸显,没有底层技术储备、欠缺供应链整合能力、无法依靠产品和服务站稳脚跟的尾部品牌,陆续倒了下去。
这种状况一直持续到了今天,经历三年新冠疫情后,行业马太效应更加明显,补贴退坡、融资困难、原材料供应短缺涨价,新一波价格战之下,哪怕跨过 10 万销量「生死线」的造车新势力,也亮起了红灯。
陷入停摆的威马汽车、恒大汽车以及生死未卜还在奋力挣扎的天际汽车,以以及的惨痛经历和悲情提醒着整个行业:热闹之后,还需低头看看自己脚下的路。
造车,堪比一场没有尽头的马拉松,没有谁永远会站在光里。
曾经的资本宠儿
在资本圈不少人眼中,沈晖是一个既懂车,又懂市场的「靠谱人」。
2015 年沈晖创立威马汽车时,身后云集了百度、腾讯、红杉、上汽、SIG 海纳创投、合肥国资、衡阳国资、广州雅居乐等一众力量。
融资方面,从 A 轮到 D 轮,威马汽车共进行了 12 次融资,累计募资超 410 亿元。相比之下,「蔚小理」在上市之前,融资金额均未超过 200 亿元。
充足资金的支持下,创业之初的威马汽车发展较为顺利。2018 年,威马汽车交付量排名行业第二;2019 年,威马汽车交付量达到 16876 辆,比肩「蔚小理」;2020 年,威马汽车累计销量达 2.24 万辆,在新势力车企中排名第四。
当年,面对美团创始人王兴「未来新势力只有理想、小鹏、蔚来」的预言,沈晖表示,威马一定会是中国未来造车新势力 TOP3 之一。
2021 年,威马汽车迎来巅峰,全年销量 4.1 万辆,月销 3400 辆。不过,良好势头没有延续。从 2022 年开始,威马汽车逐渐「失速」,销量下滑,当年 12 月,威马不再公布月度销量。
威马汽车财务亏损也不断扩大。2019 年至 2021 年,威马汽车亏损分别达到 41.45 亿元、50.84 亿元和 82.06 亿元。3 年间共计亏损 174 亿元。
2020 年,威马汽车开始寻求 IPO,9 月启动上市辅导备案,计划在科创板上市。2021 年,威马汽车向科创板递交了招股书,但 IPO 未获批。
随后,威马汽车将目光转向港交所,并于 2022 年 6 月向港交所递交招股书,但再次折戟。
2023 年,经历 2 次上市失败的威马汽车盯上借壳上市。1 月,港股上市公司 APOLLO 出行发布公告,拟以 20.23 亿美元 100%收购威马汽车子公司。
按照计划,APOLLO 出行此笔反向收购完成后,威马汽车将持有 APOLLO 出行约 68.26%股份,完成借壳上市。
不过 9 月 10 日,威马汽车突然发文称,自愿终止与 APOLLO 出行在港交所的 RTO(反向收购上市)进程。
随后,9 月 11 日,美股上市公司开心汽车宣布,已经和威马汽车签署非约束性并购意向书,计划增发一定数量的新股,并购买威马汽车股东所持有的 100%股权。然而,收购计划还未有进一步动作时,威马汽车主动申请了破产重整,直至近日回应近期的漫天流言。
不仅威马汽车,乐视、奇点、天际等造车新势力,都曾是资本的宠儿,他们如流星一样在汽车行业划过,「洗牌」成了车市主角演变的主旋律。
10 万销量生死分水岭
造车不易,销量尤其关键。从「蔚小理」的经验来看,年销 10 万辆,是新势力品牌迈过生存发展第一道坎的重要指标。在很多行业人士看来,威马汽车和很多倒下的企业类似,没能过销量关。
如今的新势力品牌中,只有蔚来、小鹏、理想、哪吒、零跑等为数不多的品牌迈过/曾经迈过这个坎。
出发早、一度势头猛的天际、爱驰、云度等品牌,则距离这一生死线越来越远,跌至千位数。
比如天际汽车,2021 年销量只有 1778 辆。一位知情人士透露,进入 2022 年后,天际汽车销量依然没有多大起色,在售两款车型天际 ME7 和天际 ME5,前者月销不足百辆,后者月销量一度低至 200 多辆。
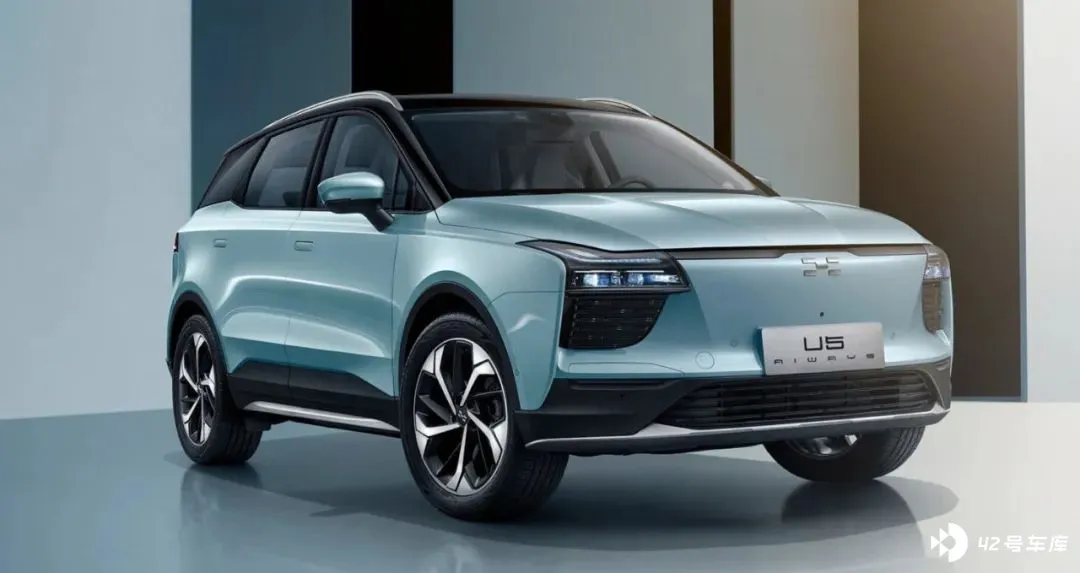
爱驰汽车的表现也不乐观。爱驰汽车在售车型两款:爱驰 U5、爱驰 U6,数据显示,爱驰在 2020 年销量为 2600 辆,2021 年销量 3011 辆,2022 年销量约 800 辆。
爱驰汽车还进行了频繁的高层人事调整。2022 年 7 月,创始人付强卸任董事长一职,担任爱驰汽车总裁,董事长由带来新融资的陈炫霖接任,CEO 由蔚来汽车前副总裁张洋担任。11 月 22 日,陈炫霖辞去董事长职位,张洋担任董事长。
一位爱驰前员工表示,2023 年 5 月,爱驰汽车人力资源部发布《关于四月工资延迟发放的通知》后,员工工资就一直没有发放。
云度汽车同样令人唏嘘。国内新势力造车大潮中,云度是发端最早的,也是最先取得万辆销量的。2015 年成立后,云度 2017 年便发布了首款车型小型纯电 SUV 云度π1,2018 年取得年销 2 万辆业绩。
但 2019 年形势急转直下,云度汽车的销量下滑至 2566 辆,此后陷入停工停产状态。2022 年云度汽车再次被曝出因为资金链断裂处于停产状态,全年销量仅有 604 辆。行业关注度降至冰点。
何时能盈利?
销量上不去,亏损也就成了家常便饭。
「以前看别人做车觉得 100 亿太夸张了,现在自己跳进去才知道 200 亿都不够花。」这是小鹏汽车创始人何小鹏在 2017 年发出的感慨。
造车是一个长期重资产领域,造车新势力能否实现造车,巨额资金是主要保障,一旦「缺钱」成为常态,后果难以想象。
2019 年,整个造车新势力阵营曾陷入资金危机,终端市场迟迟无法打开,投资方开始观望,资金面收紧卡到了造车新势力们的七寸。即便是当下处于造车新势力头部阵营的蔚来,在那一年也因缺钱频上头条。
如今,大部分造车新势力企业已经进入了第八、第九个年头,如果对照特斯拉 10 年盈利,那么它们应该处在实现盈利的边缘。但现实却是,不只是如今站在舆论风口浪尖的威马汽车,新势力阵营整体仍然处于亏损状态。
以营收相对较高的蔚来、理想、小鹏为例。2022 年,蔚来净亏损超 144 亿元,亏损幅度同比扩大 259.4%;理想汽车净亏损 20.3 亿元,亏损幅度同比扩大 532.2%;小鹏 2022 年净亏损 91.4 亿元,亏损幅度同比扩大 88%。
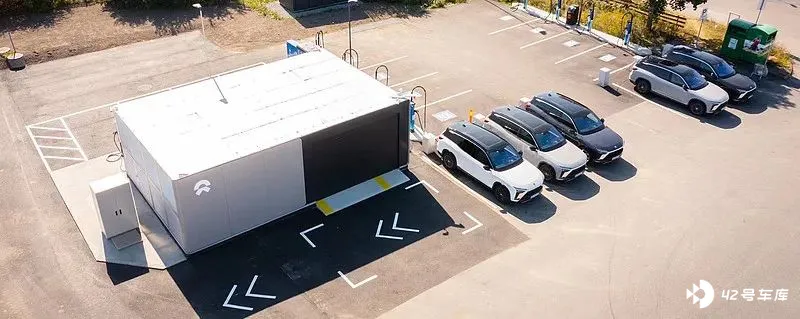
「国内新能源车市持续向好,造车新势力却持续亏损,是由于造车新势力属于白手起家,相较于深耕多年的传统车企来说,它们前期在研发、制造等方面需要投入巨额成本,尤其是蔚来这种布局换电站等重资本投入,更加压缩了车企的毛利率,进一步扩大亏损。」一位业内人士接受采访时表示。
他认为,目前,新势力车企还陷入了一个难破解的循环中。为了拥有自己的核心竞争力,几乎所有的头部新势力车企都在力推「全栈自研」,建立自己的护城河。
然而,现在汽车市场又在打价格战,这就使得新势力车企不能因为研发和成本高企而抬高价格,进而转嫁给数量有限的消费者,只能自身把成本「消化」掉,进一步推高企业投入。
「持续扩大的亏损意味着企业在持久的车市价格战中将没有弹药可打。」在业内分析人士看来,2023 年伊始特斯拉和比亚迪之所以能够率先降价,主要得益于两家企业都已盈利,且毛利率相对较高。
「国内造车新势力,在降成本方面的技术突破上稍显落后,当特斯拉猛然降价发起价格战,它们就容易陷入‘要销量还是要盈利’的两难选择题,一些价格区间和特斯拉有重合的车企更容易陷入困局。」上述分析人士表示。
大浪淘沙,「剩」者为王
分析人士认为,梳理头部和尾部品牌的发展路径会发现,目前新势力分化的核心影响因素,无外乎是品牌力和产品力。
头部品牌不断提升三电技术、智能化等方面的产品力,和竞争者拉开差距,同时,迅速精准把握商机,找准目标消费人群,形成清晰的品牌定位,不断构筑品牌护城河。
至于尾部品牌,中国汽研专家朱云尧认为,一是未能真正找到新能源汽车的「魅力点」,产品偏传统,没有得到用户青睐;二是没跟上智能电动的结合点,前期新能源跟上了,后期智能化没能跟上。
比如,天际汽车掌舵人张海亮将天际汽车定位为高端智能品牌,但天际的智能化水平和 L2 驾驶辅助功能,并没有表现出匹配定位的亮点;爱驰、云度汽车也存在产品、技术、资金等方面的问题,前期出发早收获了一波政策红利,但经历人事动荡、股东更迭等,很快就陷入不利局面。
2023 年,新能源补贴取消、价格战比拼激烈……造车新势力还在面对并且未来一段时间仍将面对重大挑战。除了天际、爱驰以及威马汽车等,还有一些新能源品牌也在频频「亮红灯」。
比如,造车新势力头部之一小鹏汽车,今年上半年销量和营收都下跌了近四成,分别为 4.10 万辆和 90.96 亿元,净亏损也增加至 51.42 亿元。小鹏对外表示,在研发和渠道上投入过大,导致利润端难以维持较高的水准。
谁会是下一个登上出局榜的品牌?
任何企业都不能掉以轻心,大浪淘沙,有勇立潮头者,也总有搁浅沙滩者,跟不上形势,为时代所弃,这是行业发展规律。







