作者:陶烟烟
展望 2024 年,主要分成几个核心的内容:
- 2024 年汽车行业的销量 :这部分是本文的重点
- 2024 年行业的竞争格局 :这部分主要是梳理 2024 年各家车企要发力的新车型区间
- 2024 年十大技术市场趋势 :这部分会在「芝能科技」上首发,并转载过来,请看今天的次条。
我们会尽量站在中立的角度客观进行展望,就从本文开始。
2024 年汽车行业的销量预测
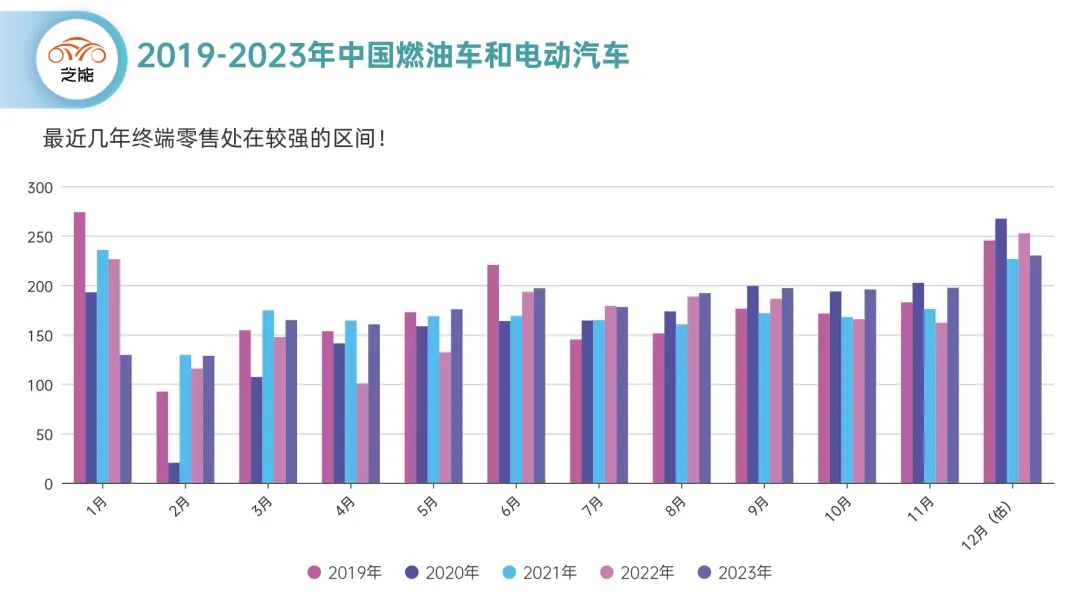
在预测之前,我们理解 2023 年汽车行业批发数据总体呈现出自 2019 年以来的高值趋势,但是国内的零售数据基本和 2021 年持平。
零售数据
零售数据在价格折让和换购大周期的支撑下表现相当韧性,2023 年汽车企业采取的价格折让策略以及消费者在芯片短缺 (供给短缺) 积压的愿望通过换购形成相当强大的支撑,2023 年可以理解为整个行业在国内销售用「价换量」,相比房产和其他消费,汽车终端消费在已经在多年维持在较高的位置了。
芝能思考 : 2024 年在零售端,是否会出现调整,这个概率可能是比较大的。 随着收入预期的调整,汽车价格折让对消费层面的刺激作用在减少,只有真正有价值的东西出现,才会让 有能力的消费者换车!
国内补库存和出口数据持续创新高
关于国内的出口数据,我们昨天也分析过,截至 2023 年 11 月,行业出口达到 366 万辆,同比增速高达 63%,剔除特斯拉出口 32.6 万辆后,行业出口增速仍达到 70%。奇瑞 (+38 万辆) 、上汽 (+17 万辆) 、吉利 (+14 万辆) 、比亚迪 (+14 万辆) 以及长城 (+12 万辆) 等企业的国际市场拓展和出口业务取得显著成功。
芝能思考 : 2024 年能不能保持,这个问题我们也要拆解分析,2023 年也是各个市场在供给不充分下补库存的需求。 事实上,全球市场和国内市场渠道小幅补库在一定程度上提供了支持,目前全球库存状态已经开始逐步进入高位了。
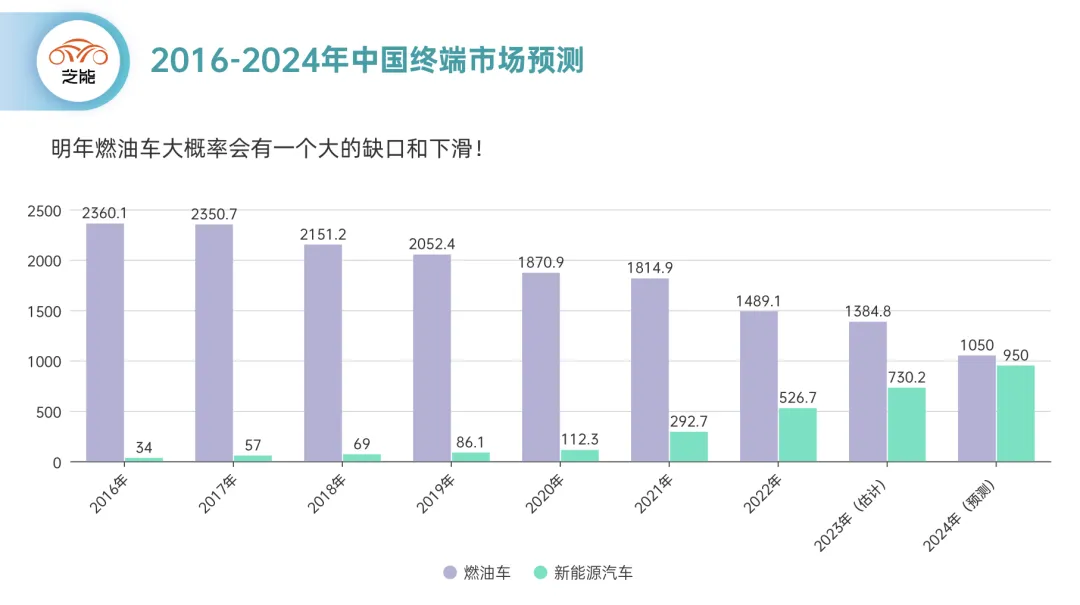
所以对 2024 年的预测,我们可以用昨天这张图,明年燃油车大概率会有一个大的缺口和下滑!
2024 销量预测
燃油车 :1050 万,甚至更少点。主要的问题还是合资的燃油车经销体系,在 2023 年普遍不赚钱。在 2024 年这个蓄水池很难起到作用,这会加速燃油车的淘汰。在 2023 年的实际终端销售中,外部因素 (消费券和厂家的让价) 很多。但是在燃油车的赛道里,平价车更像是折完生命周期结束,并没有有效的措施能挽救需求。
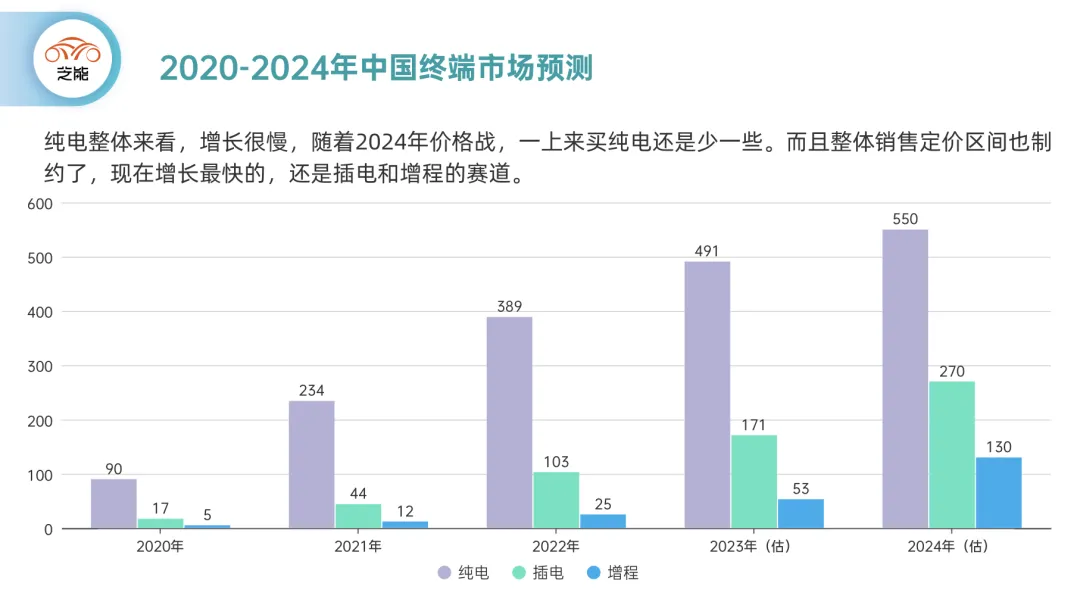
新能源汽车 :950 万,这个增量大部分都是增程和插电的车型投放带来的。这在本文第二部分竞争格局里会进一步探讨。
纯电动车领域整体来看,增长速度相对缓慢。随着 2024 年价格竞争加剧,新用户第一台新能源车选择买纯电车型还是少一些。此外,纯电整体销售定价区间也对市场扩张形成制约;目前增长最快的细分市场还是插电和增程的赛道。
我们一定要注意,目前吉利、长安、长城,都是使用插电来替代自己的燃油车。在这条路线上,传统自主品牌是学习比亚迪的路径,后面广汽、红旗也在努力。
2024 年的竞争格局
在这里主要从两个维度,一个是价位段的竞争还有投放车型的问题,我们在这里进行一些整体性的思考。2024 年,中国汽车车型投放还会继续密集发布,特别是 B 级车市场 (我们首先看到的是 20 万的纯电轿车) ,B 级车市场涌现出 20 万元 SUV、20 万元轿车、30 万元 SUV,首先这个领域的格局、价格和盈利模式都将发生显著变化。
在目前的中国汽车市场,车企之间的竞争胜率将由产品竞争力的绝对值和竞争格局决定。新车型的质量越好,竞争越不激烈,更容易脱颖而出。2024 年,还是自主品牌的产品周期的大年。特别是价格下沉速度远超预期。
◎ 15 万元以下车型下沉至 10 万元以上
◎ 20 万元以下车型下沉至 15 万元以上
◎ 30 万元以下车型下沉至 25 万元以上
◎ 10 万元以下车型的下沉将带来交叉竞争。
目前在 10-20 万元 SUV 市场中表现为竞争烈度的缓解,而在 20-25 万元 SUV、40 万元以上 SUV 以及 15-25 万元轿车市场中表现为竞争烈度的增强。2024 年,新能源汽车产品竞争逻辑的趋势是:
◎ 20 万元以下:平价竞争,插电/增程混动目前在填充这个赛道
◎ 20-35 万元:高价错位竞争和市场重新定义,自主纯电动汽车逐渐占据主导地位,下一波就是插电和增程加剧这里的竞争。
◎ 35 万元以上:在这里玩家并不多,能站住的都是有自己的打法。
市场定义和思考,随着传统燃油车价格打骨折,下沉所带来的真空市场,自主新能源汽车,目前核心的说服消费者接受更高购置价格和产品价值的逻辑关系 (低使用成本、大尺寸、优越操控、高配置等) ,创造行业新的产品标准和形态。
当然这里通过不同价位段新增的投放车型,我们可能更清晰点。
15 万之内车型的市场竞争
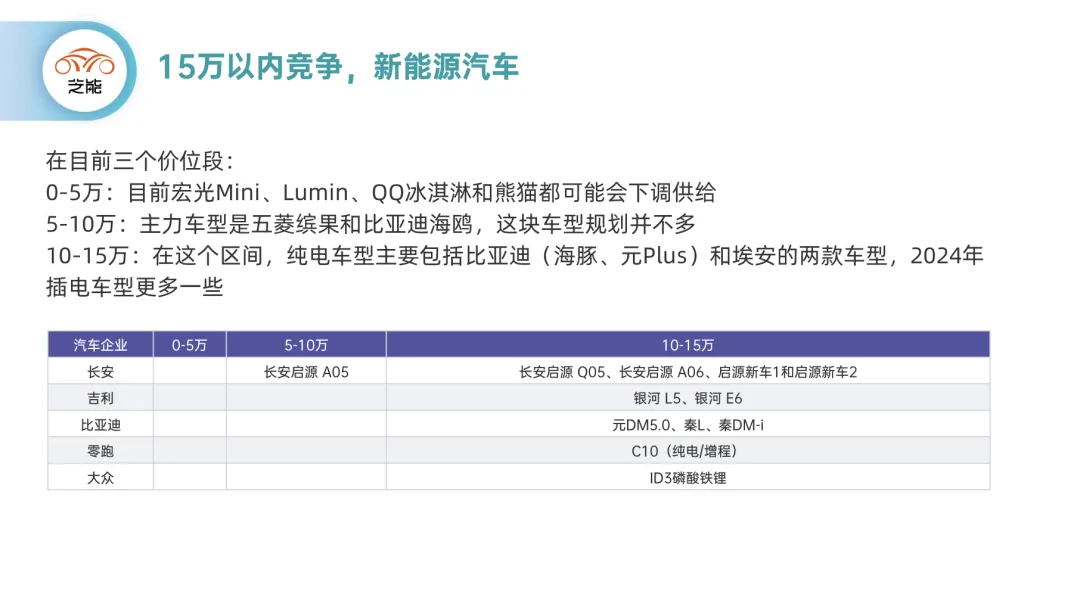
在目前三个价位段:0-5 万:目前宏光 Mini、Lumin、QQ 冰淇淋和熊猫都可能会下调供给 5-10 万:主力车型是五菱缤果和比亚迪海鸥,这块车型规划并不多 10-15 万:在这个区间,纯电车型主要包括比亚迪(海豚、元 Plus)和埃安的两款车型,2024 年插电车型更多一些。
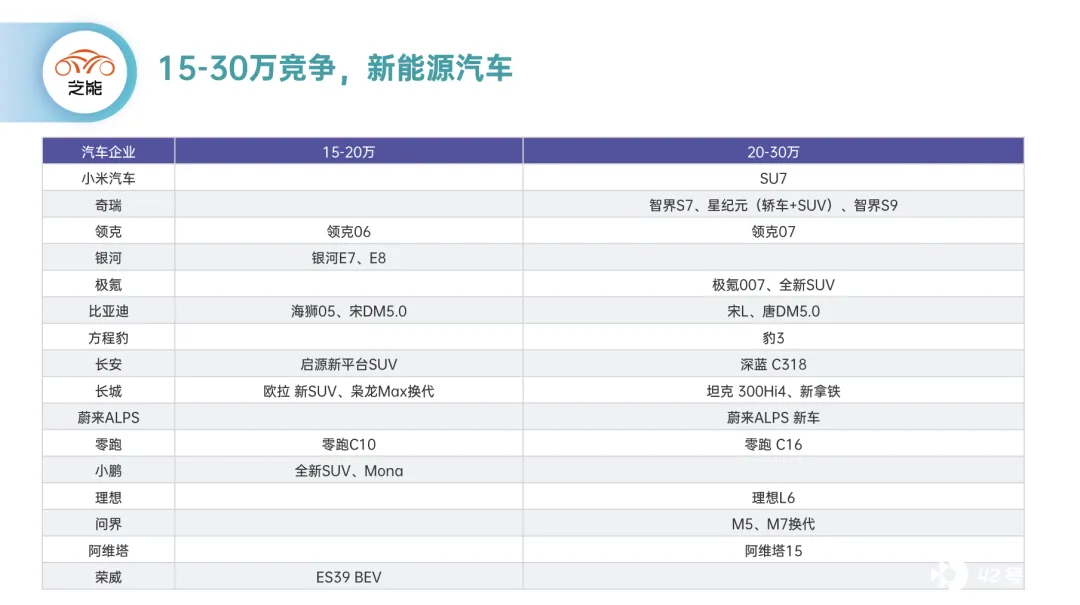
15-30 万车型的市场竞争
15-20 万这个区间,因为车型供给问题,这部分是从 20 万以上下来的 20-30 万:这个区间竞争已经是红海。
这里的车型和企业特别多,实际上部分的车型都是被挤下去的。
30 万以上
这个领域竞争格局相对更清晰,其实真正有实力的玩家并没有那么多。
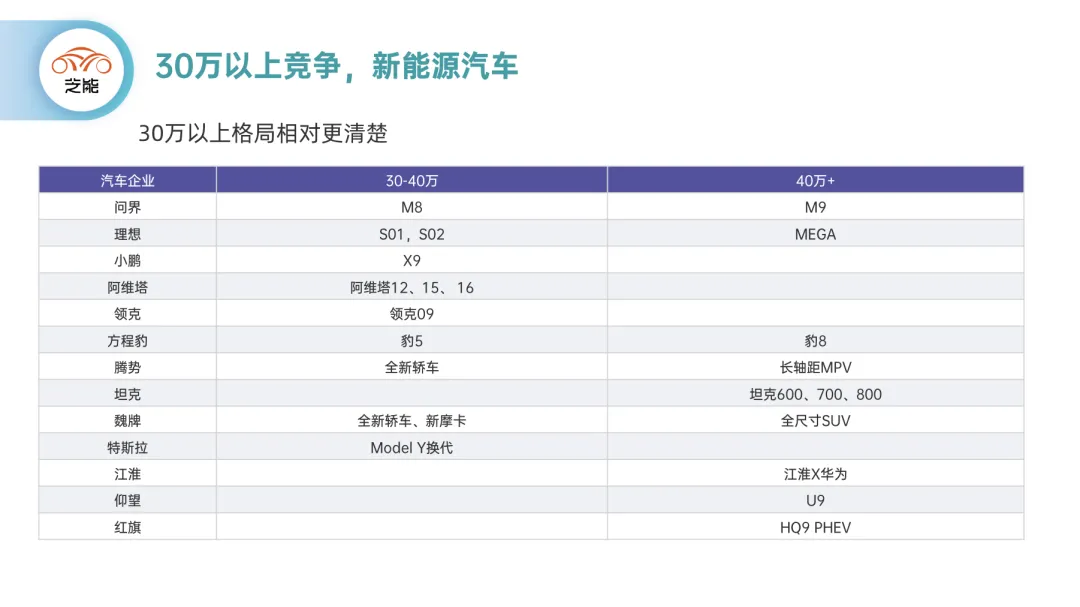
我们看到,整个赛道最拥挤的,其实是 18-25 万的核心区域,在这里能兼顾跑量和成本控制,所以卷起来的程度非常惊人。也正是这个价格段集中了大量的注意力,30 万以上没有本事是站不住的。15 万以下,现在成本的条件下,能做出来的办法就是挺着。
小结和展望
从市场和竞争角度来看,很多玩家其实并不具备持续玩下去的本钱,所以预估接下来合资企业需要考虑是否持续在目前这个血肉磨盘里面浪费资源。收缩经营 (从渠道到车型投入) 是一种很正常的选择。现在最大的问题,是换车的需求和收入水平是否错位,如果消费者对于收入预期增长和职业竞争的悲观预期加重,对汽车消费的压力会在 2024 年体现。
先写这么多,宏观的信息分析和车型收集会花费一些时间,我们会逐步分享!