

作者 | 朱世耘
编辑 | 邱锴俊
战斗,还未见分晓。
中汽协的数据显示,今年前 11 个月, 中国品牌乘用车 共销售 1297.8 万辆,同比增长 23.8%, 占乘用车销售总量的 55.8% ,市占率同比上升了 6.6 个百分点。
如以 1987 年上海大众桑塔纳上市作为中国乘用车市场的开端,则 中国品牌在近 40 年的时间里,于 2023 年市场占有率首次超过国际品牌,成为中国乘用车市场的主力。
另一方面,易车 2023 年中国新能源市场品牌年销量的 TOP10 中,大众以 18.86 万辆的成绩进入榜单位居第六,成为榜单当中唯一的国际品牌。围绕在大众前后的,是比亚迪、特斯拉、埃安、五菱、理想、长安、蔚来、小鹏、零跑这些先发者、新势力和中国大厂。
「名不见经传」,过去说的是乘用车市场中的中国品牌,如今说的是新能源市场中的合资品牌。
但显然,没有人打算放弃战斗。
只有不合适的价格
「没有卖不出去的车型,只有不合适的价格。 」
自 2023 年下半年,合资品牌下场参与新能源市场的价格战后,这样的「 调 侃 」就不绝于耳。至少对大众和别克是这样的。
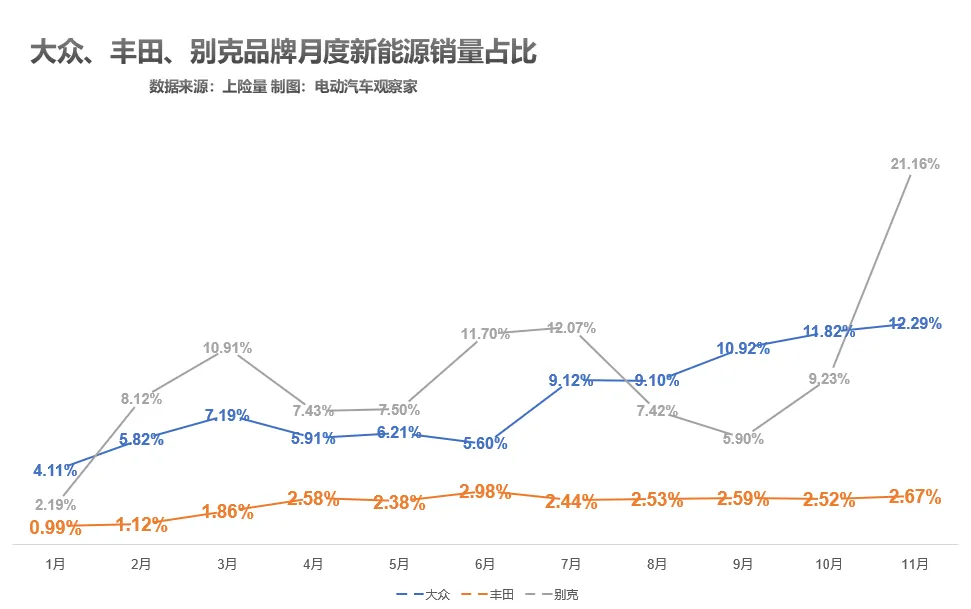
上险量的统计数据显示,大众的新能源车型在品牌中的销量占比自 7 月开始一路攀升,从 2023 年 1 月份的 4.11%攀升至 11 月份的 12.29%,1-11 月整体占比 8.24%;上汽通用别克品牌的新能源车型销量占比虽然全年在 5%-10%之间反复振荡,但到了 11 月份,猛然攀升至 21.16%,带动前 11 个月占比达到 9.93%——
都是降价的「功劳」。
在大众品牌体系内,1-11 月 ID.3\4\6(ID.4\6 车型为南北大众合计)车型在新能源中的销量占比分别为 38.3%、32.3%和 10%。
其中,ID.3 在去年经历了两次大幅价格调整。
3 月,上汽大众 ID。系列全系限时直降 4 万元,ID.3 从此前的月销 3 位数直接冲上了 3102 辆的历史高位。7 月,ID.3 车型官降,仅 12.59 万元起。虽然当时标明「限量 7000 台」,但此后 5 个月,ID.3 月均销量已突破 1 万辆。
ID.4\6 的情况也类似。2023 年 8 月和 9 月,南北大众先后开启对 ID.4 的降价活动,起售价从 19 万元级直降至 14 万元级。ID.4 后 4 个月的销量,占比前 11 个月的 53.4%;ID.6 的降价动作相对柔和。公开信息中,除去年 3 月南北大众的全系限时官降外,只有 8 月一汽大众的一个优惠活动,ID.6 CROZZ 最高优惠 6.3 万元,最低价为 19.59 万元,进入 20 万元区间。
别克则是直接调整价格体系。
主力车型别克微蓝 6 前 11 个月贡献了 71.8%的新能源销量。其去年 8 月份新款上市时,新的价格抹平了之前的降价空间,至 11.28-11.58 万元,但销量未有明显起色。10 月又推改款车型,起售价继续下探 1.3 万元至 9.98 万元,11 月上险辆直接达到 9662 辆。
别克 E5 上市时,便给出了「油电同价」的价格,20.89-27.89 万元的价格,使其在 6 月开始拿到了近 3000 辆的上险量,也是合资纯电产品绝无仅有的开局成绩。但此后市场的价格战愈演愈烈。10 月底,E5 推出起售价 16.99 万元的先锋版,11 月上险量才重回 2000 辆的台阶之上。
1 月 1 日,上汽大众直接推出了起步价 14.98 万元的 2024 款 ID.4 X。
带「血」的增长
2023 年的中国车市存量竞争,人人降价。但对合资车企来说更加「肉疼」。
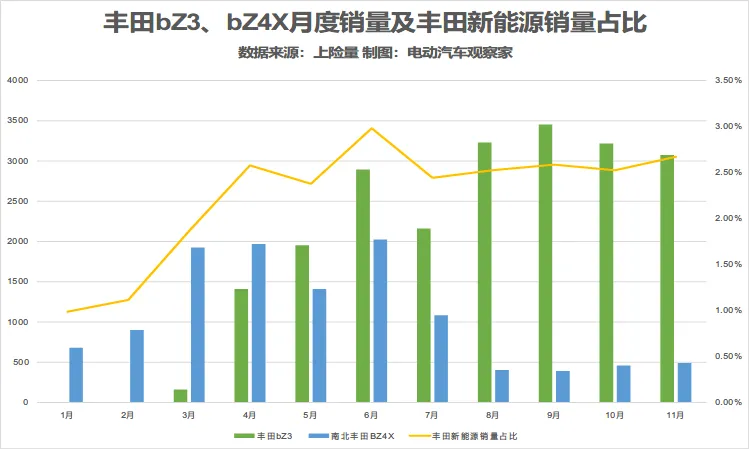
2023 年前 11 个月,丰田品牌在华新能源累计占比 2.33%,通过「降价」,从年初的 1%涨到了年底的 2.67%。
3 月一汽丰田 bZ3 见到 bZ4X 的市场反应后,去年 3 月上市时便给出了 16.98-19.98 万元的诚意价格,并在之后迅速官降 3 万元,4 月开始月均稳定在 2700 辆左右。
2022 年 10 月先后上市的南北丰田 bZ4X 在去年 3 月开启了短暂的降价,广汽丰田 bZ4X 直降 3 万元,一汽丰田的 bZ4X 更是限时直降 6 万元,到手价 13.98 万元起。但除一丰的 bZ4X 在 3 月和 4 月站上了千辆级别,其余月份南北丰田 bZ4X 始终徘徊在三位数销量。
对于「无效降价」,有丰田品牌经销商向《电动汽车观察家》表示 ,是因为目前丰田新能源产品的竞争力,例如「科技感」在中国是不足的。「友商」大众品牌经销商则认为:「可能有水土不服的情况。」
「产品力不足、水土不服」之外, 丰田目前没有大众、通用一般,在中国新能源市场积极竞争的意愿,或许是另一个原因。 《电动汽车观察家》也未从公开信息查找到南北丰田在下半年官方参与新能源价格战的消息。至少丰田官方,目前不愿意给出「更合适」的价格。
毕竟,目前中国新能源销量增长的背后,是厂商利润和燃油车份额的下降。而对合资车企来说,还可能是一个赔钱加自相残杀的过程。
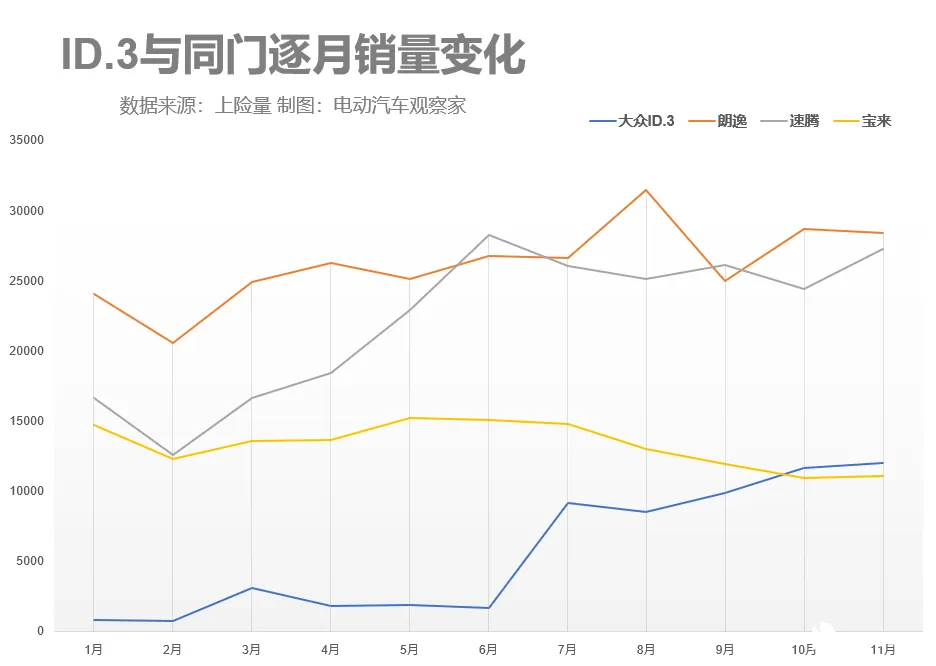
从数据来看,大众 ID。系列的增长,对大众品牌对应的优势燃油车销量没有明显的冲击。 ID.3 从 7 月份进入 12 万元级区间后,朗逸、速腾在同期的销量没有明显下降,且在 11 月也创造了年内的月度销量新高或次高。 宝来的销量倒是在 7 月后开始下降,但也始终站稳万辆台阶。ID.4 的销量在下半年开始明显增长,「射程」内的途观 L、途岳、探岳、探歌的同期销量则不降反升。
大众品牌经销商的感受也各有不同。
有经销商表示: ID.3 的降价后,配置比朗逸、POLO 高,价格相仿,带来不小冲击。ID.4\6 降价对内部的燃油车的冲击较小。因为该价位段(15-20 万左右)多是二次购车用户,选择电车的可能性较大。
也有经销商表示,由于油电消费者偏好不同,ID。系列降价对大众内部燃油车的冲击很小。「因降价,转买电车的油车潜客很少。」而且, 对规模较大、运营情况较好的大众经销商来说,卖 ID。系列是「厂家赔钱,经销商赚钱」,一辆 ID。车型经销商毛利可达 3000-5000 元左右。
别克微蓝 6 的降价没有伤到自家兄弟,但似乎伤到了同门。 指导价趋同的别克威朗全年销售近 10 万辆,在 8 月之后月销更是频频破万; 但尺寸相近、价格也更近的雪佛兰科鲁泽则在 9 月站上 13900 辆的高位后,在 10 和 11 月回归到 8000-9000 辆的规模。此时正是微蓝 6 推出 9.98 万元车型的时候。
与此同时,上汽通用官方也表示在未来的品牌调整中,雪佛兰将更加关注在 SUV 车型上。而轿车科鲁泽目前是雪佛兰销量最高的车型。
拥抱变化,拒绝放弃
无论是否「杀」到了同品牌的燃油车,大众和别克的经销商乐见品牌新能源销量的增长。
「至少 ID。系列的份额起来了,站住了。」上述大众经销商表示: 「如果没有 ID。,其它品牌的新能源也会一样冲击合资品牌的燃油车。肉烂在锅里比烂在沟里强多了。」
和中国品牌刺刀见红地「卷」性价比,甚至是让 「赔钱」的新能源车型抢自己 「赚钱」的燃油车订单—— 当新能源和智能化真的成为「大趋势」,仍想留在中国汽车市场牌桌上的合资品牌,开始不得不,甚至积极地拥抱这种转型阵痛,拒绝放弃。
而且,它们的应对策略也不限于价格。
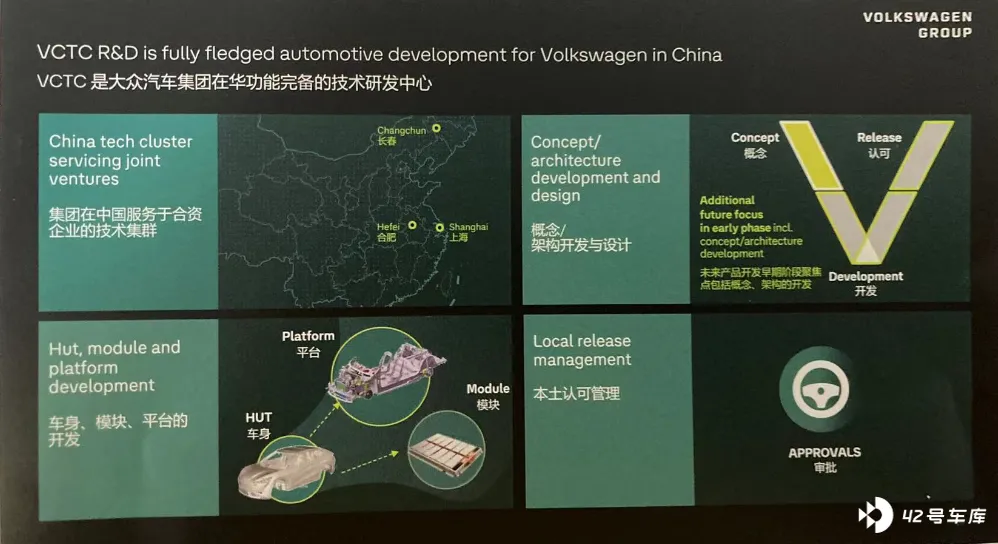
大众在中国建立了大众汽车(中国)科技有限公司(VCTC)。 不仅是「集团德国总部之外最大,唯一专注于智能网联汽车转型的研发中心」,而且具有「审批权」,帮助大众在华的电动智能产品「降本增效」。
在中国,概念级、平台级的新品研发决策将不再需要等待德国总部,可由 VCTC 在中国直接着手进行;VCTC 可以向 CARIAD 等内外部技术合作伙伴提出需求,讨论审批南北大众全新车型的开发计划,直接在中国完成新供应商和零部件的审核审批。
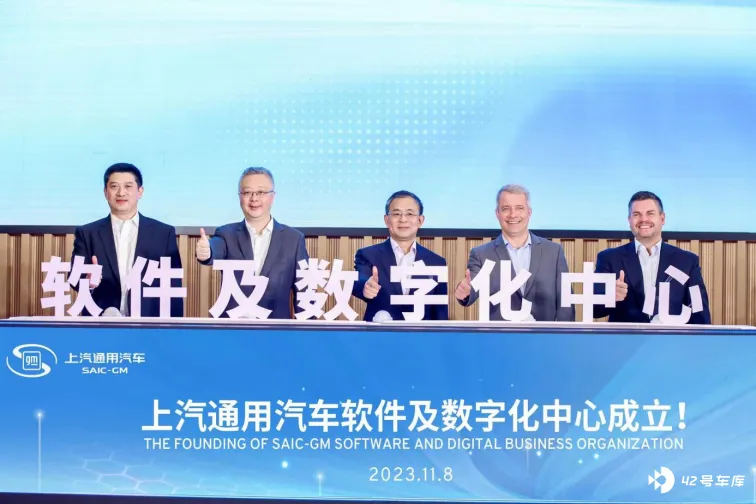
上汽通用在去年先后成立了动力公司和软件及数字化中心。 其中,中心将不再限于基于应用层的 APP 本土化,而将从 UI、应用层向中间件,甚至整车电子架构,甚至到执行层层层深入,通过开放和能力共享,赋予中国团队更多的发挥空间。
「我们得到了通用北美非常明确的承诺,可以像剥笋一样,一层层往里面剥。需要靠我们整个团队,靠我们自己对中国用户的理解,去把这些东西翻过来。」上汽通用副总经理王晨东表示。
即使是高度「求稳」的丰田也开始积极动作。 去年 8 月,丰田在中国最大研发基地「丰田汽车研发中心(中国)有限公司」正式更名为「丰田智能电动汽车研发中心(中国)有限公司)」。 丰田在中国三家合资公司(南北丰田、比亚迪丰田电动车科技有限公司 BTET)的研发中心工程师,以及电装和爱信都将加入中心主导的研发项目中加快电动化动力总成的研发。
早在 2020 年,丰田和比亚迪便成立了 BTET 并产出了 bZ3,今年将量产第二款合作车型。
「来来往往、生生死死」,是近四年中国新能源市场,也是过去四十年的中国汽车产业的常态。奇迹与痛苦相伴而行,永远不变的便是变化本身。伴随中国现代汽车产业成长起来的国际品牌,自然也深谙于此。 如果说去年的上海车展,给了国际品牌一击重击。那么如今合资大厂的价格战与新产品,便是其拥抱变化的力证。
毕竟,战斗还远未结束。






