

作者: 陶烟烟
2023 年 1 月至 11 月,全球 (除中国) 动力电池用量达到 282.9GWh,同比增长 48.8%(SNE Research)的数据。按照一个月的数据 30-40GWh,预估 2023 年的总量为 320+GWh。
作为参照,2023 年 1-12 月,中国市场累计装车量为 387.7GWh,同比增长 31.6%。
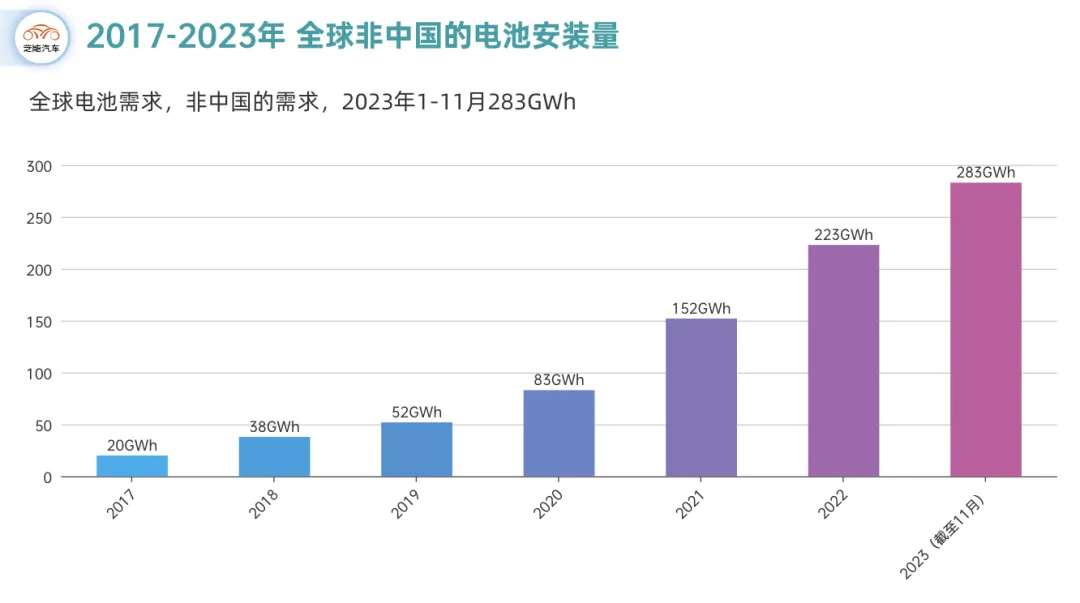
从对比来看,中国的需求提升,主要是在 2022 年有个大的爬坡,2020 年的提升主要是欧洲需求的兴起。 从全球范围来看:
- 美国市场: 2024 年增长确定性高一些
- 欧洲市场: 2024 年增长变弱
- 中国市场: 动力电池的增速也在 30%以内
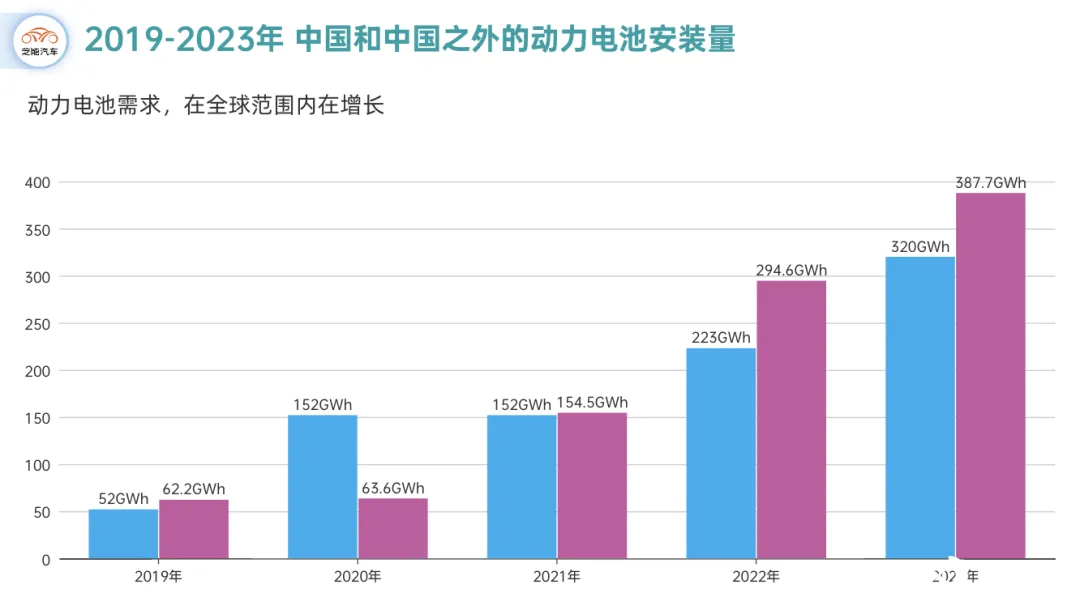
图 2 中国和全球其他需求的对比

海外动力电池市场份额排名
在电动汽车电池使用量排名中,主要分为中日韩
1)中国企业
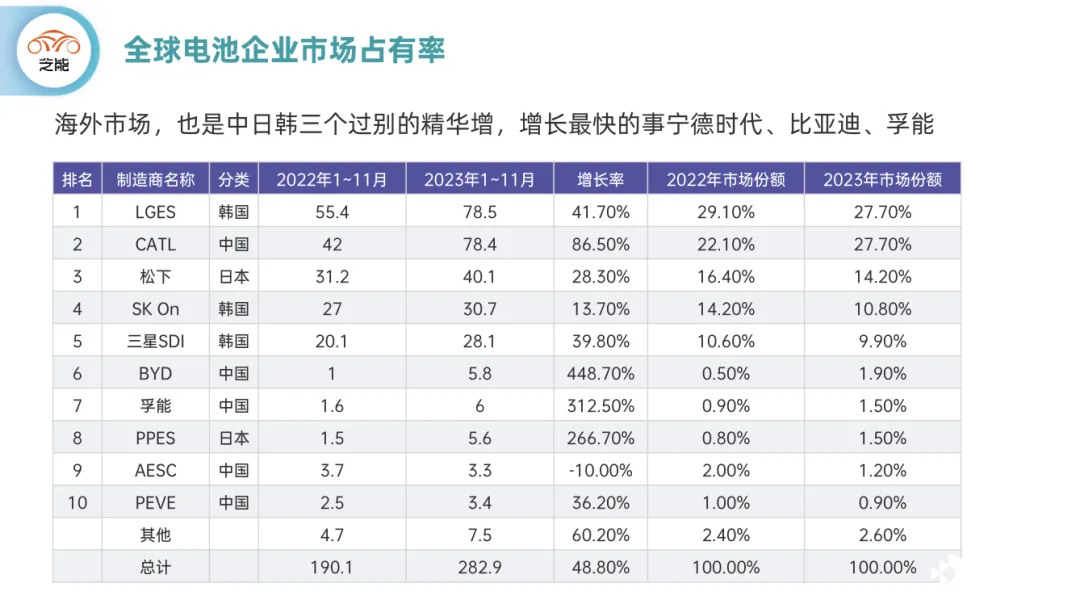
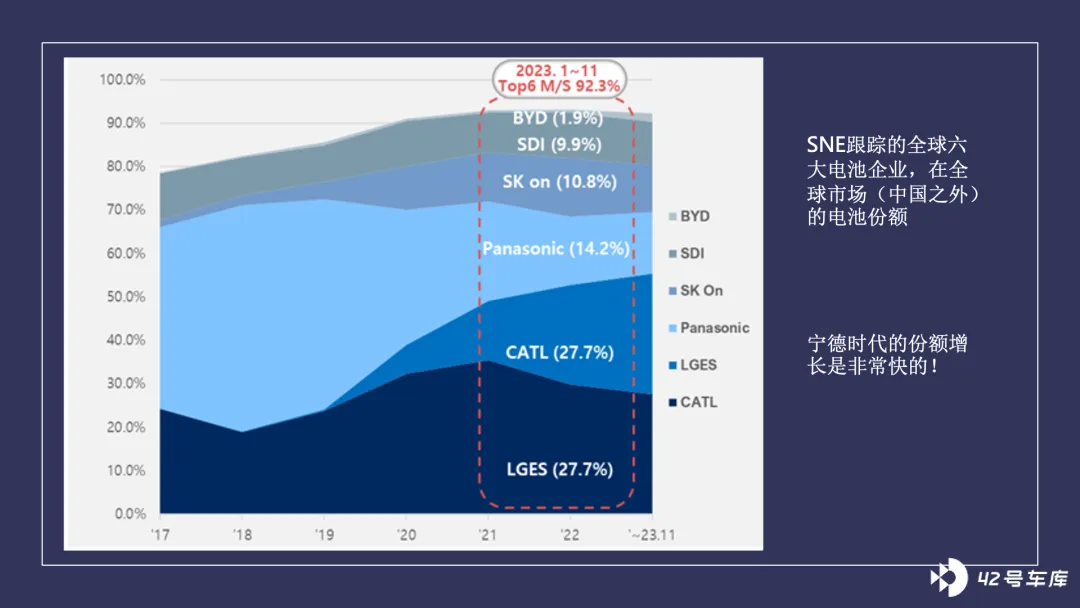
宁德时代在 2022 年电池用量从 42GWh 增长至 78.4GWh,同比增长达到 86.5%,市场份额上升至 27.7%,与 LGES 并列。中国电池制造商在全球市场的竞争力不断增强,宁德时代的全球化表现尤为亮眼。
BYD 和孚能的电池用量分别增长了 448.7%和 312.5%,显示出中国制造商在电池技术和产能方面的快速提升。
老牌的 AESC 的电池用量略有下降,呈现 -10%的增长率,显示出一些挑战
2)韩国企业
韩国企业表现强劲,占据了 48.5%的市场份额,韩国国内三家企业也进入前五名。
LG Energy Solution 以 78.5GWh 的电池用量位居榜首,同比增长 41.7%,但是市场份额从 29.1%下降至 27.7%。
SK 和三星 SDI 分别以 30.7GWh 和 28.1GWh 的电池用量排名第四和第五,市场份额略有下降。韩国电池制造商整体表现不错,但是没有低成本的方案,但面临着竞争激烈的市场压力 (价格竞争) 。
韩国三大企业市场份额为 48.5%,较去年同期下降 5.4 个百分点, 三家企业的增长主要归功于其电池配备车型的强劲销售。
三星 SDI 电池 搭载的宝马 i4/iX、奥迪 Q8 e-Tron 等车型销量增长
SK On 得益于现代 IONIQ 5、起亚 EV6、梅赛德斯 EQA/B 和福特 F-150 Lightning 的强劲销售
LGES 支 持特斯拉 Model 3/Y 和大众 ID,福特野马 Mach -E 等热销车型,销量保持强劲增长
3)日本企业
松下虽然保持了 28.3%的增长率,用量达到 40.1GWh,市场份额从 16.4%下降至 14.2%,没有 4680 大圆柱救场,松下的情况不容乐观
PPES (松下和丰田) 的基数比较低,23 年 1-11 月电池用量为 5.6GWh,增长了 266.7%,电池还需要大客户带
国际合作与供应链多元化
日本松下今年的电池使用量为 40.1GWh,同比增长 28.3%。松下是特斯拉主要电池供应商之一,占据北美市场特斯拉电池用量的大部分。尽管特斯拉 Model 3 销量有所放缓,但 Model Y 的增长推动了松下的总体增长。
中国企业在非中国市场表现出色,增长率高于国内市场,迅速扩大全球市场份额。宁德时代的电池安装在宝马、名爵、奔驰、沃尔沃等主要整车厂的车辆上,包括特斯拉 Model 3/Y。宁德时代的电池被安装在现代新款 Kona 和起亚 Ray 电动汽车上,中国企业在国内市场的影响力逐步扩大。
比亚迪的份额增长,主要是通过汽车出口进行的!
随着 IRA 补贴支付规定的加强,2024 年提供补贴的车型将减少至 19 种,而含有中国零部件和材料的车型将被淘汰。此举预计将进一步加强中国企业在非中国市场的地位。
目前日本和韩国的电池企业,在前驱体、矿物等关键电池材料方面高度依赖中国。为确保未来供应链的多元化。







