

作者: 陶烟烟
LGES 新能源发布了 2023 年度报告,我们观察 LGES 主要是判断全球动力电池在全球市场的需求,所以我们进一步做一些解读。主要的内容包括:
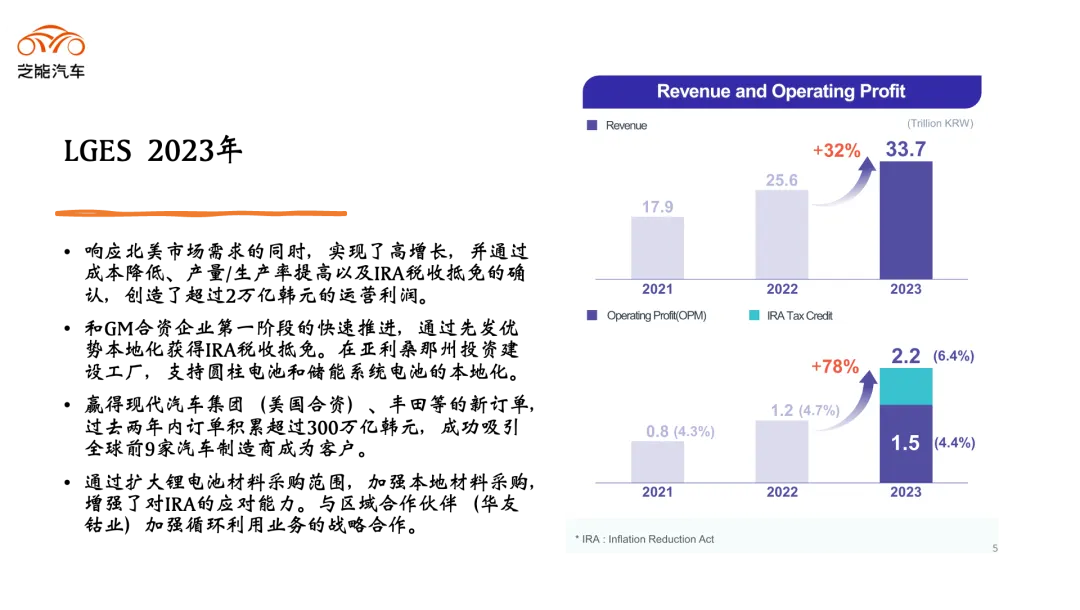
- 23 年 LGES 的收入 达到 33.7 万亿韩元 (1804.6 亿元) ,同比增长了 31.8%
- 23 年营业利润 更为显著,达到 2.2 万亿韩元 (117.8 亿元) ,同比增长了 78.2%
从整体的收入来看,LGES 在全球还是受益于美国市场的需求提升,利润层面 IRA 给了很多的增长 (7000 亿韩元) ,从 24 年的展望来看,会是全球市场减缓的一年。

23 年第四季度的情况分析
- Q4 营收:
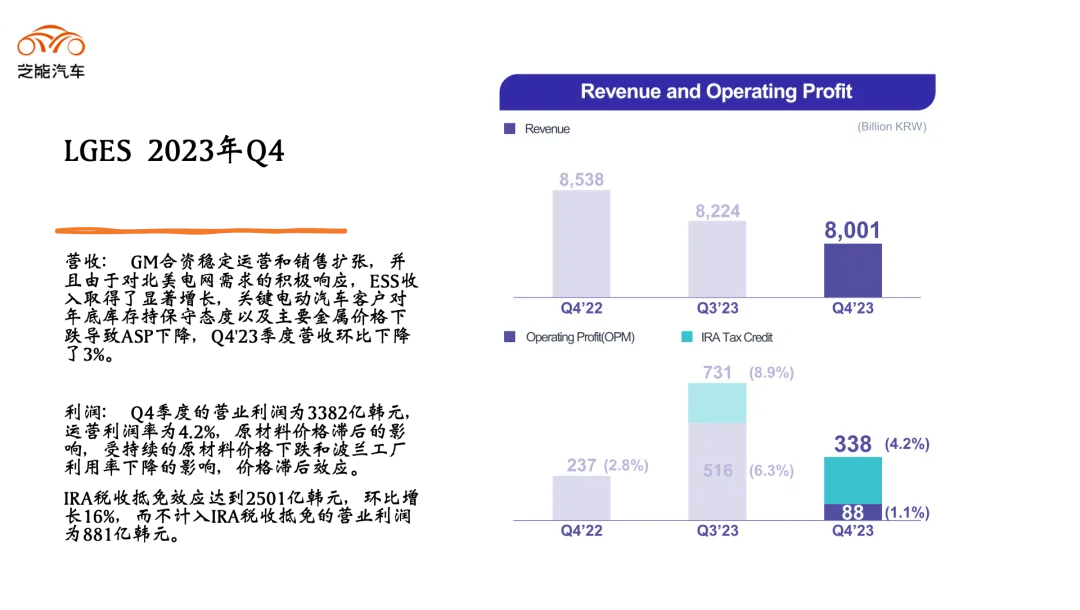
在通用汽车合资企业第一阶段维持稳健运营和扩大销售的同时,由于积极应对北美电网需求,储能领域收入显著增长。由于关键电动汽车客户对年末库存持保守态度以及主要金属价格下跌导致 ASP 下降,Q4'23 季度营收环比下降了 3%,同比下降 6.3%。
- Q4 利润:
季度营业利润达到 3382 亿韩元,运营利润率为 4.2%,同比增长 42.5%。这主要是由于原材料价格滞后的影响,受持续的材料价格下跌和波兰工厂利用率下降的影响,导致了价格滞后效应。IRA 税收抵免效应达到 2501 亿韩元,环比增长 16%。若不计入 IRA 税收抵免,季度营业利润为 881 亿韩元。
- 多元化客户组合:
通过与现代汽车的第二家合资企业以及与丰田的供应协议,LG 新能源实现了客户组合的多样化。成功投产的俄亥俄州通用汽车合资工厂 (Ultium Cells) 和在亚利桑那州圆柱电池和储能电池的投资,加速了在北美市场的运营步伐。LGES 从美国自由贸易协定 (FTA) 国家采购符合 IRA 法规的关键矿物,加强与各地区合作伙伴在循环利用业务方面的战略合作,构建了健全的供应链。

市场展望
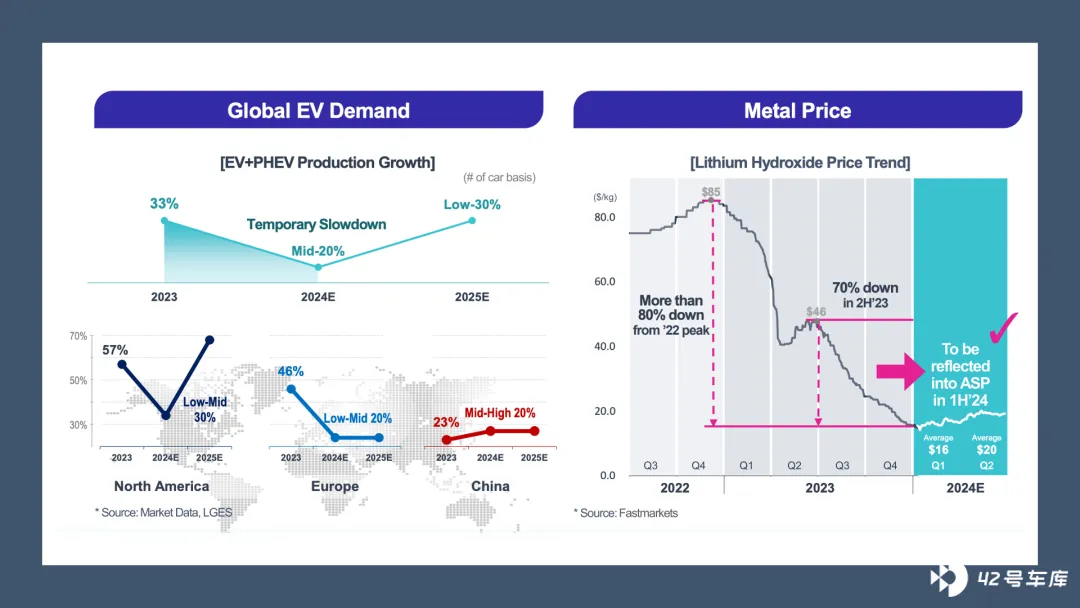
从需求来看,LGES 预测整个电动汽车 (纯电动+插电) 在 24 年慢下来 (20%) ,但是 25 年会增长!
- 北美: 23 年增速 57%到 24 年降低到 30%,25 年会恢复到更高增速
- 欧洲: 23 年增速 46%降低到 20%,并且持续
中国这块,LGES 本身的需求就是比较低,所以没什么代表性!
24 年锂价格会保持稳定, 从 22 年低最高的 85 美元/kg 下降到 23 年 46 美元/kg,预计在 24 年 Q1 的 16 美元/kg,24 年 Q3 是 20 美元/kg。 LGES 认为市场存在波动性和不确定性,但通过降低电动汽车价格和推出中低端车型等方式,将继续提升消费者对电动汽车的需求。
LGES 计划在 2024 年继续扩大在北美的生产基地,并将资本支出与去年持平:
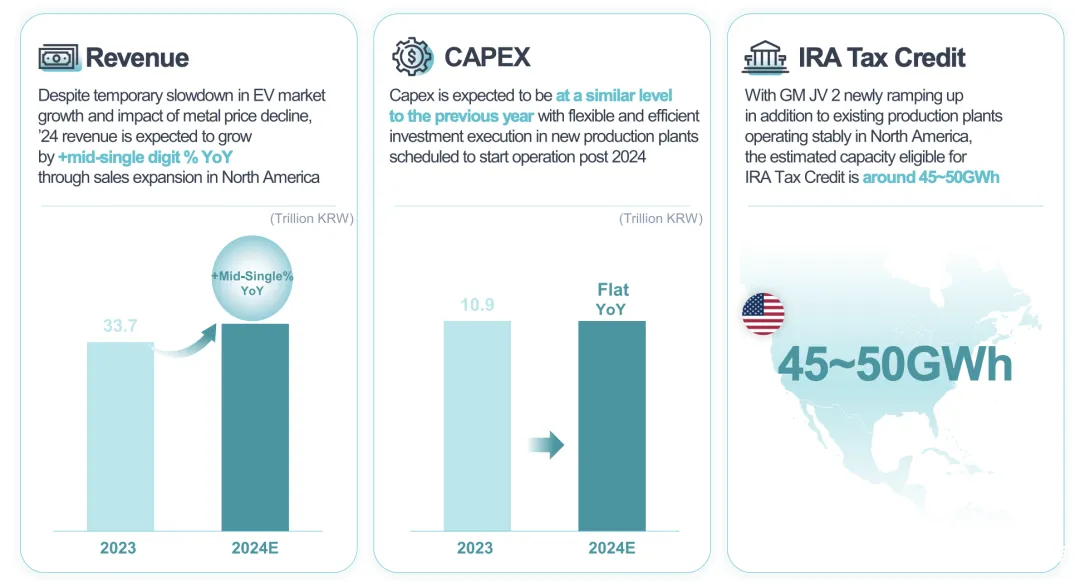
- 营收: 电动汽车市场增长暂时放缓并受金属价格下跌的影响,但 2024 年的营收预计将通过在北美市场的销售扩张实现年度同比中位数个位数的增长。
- 资本支出: 将与 23 年相当,在灵活高效的执行下,用于新生产工厂的投资计划预计将在 2024 年后开始运营。
- IRA 税收抵免: 随着 GM 合资工厂第二阶段的新投产,加上北美现有生产工厂的稳定运营,预计符合 IRA 税收抵免资格的估计产能将达到约 45-50GWh。

核心竞争策略
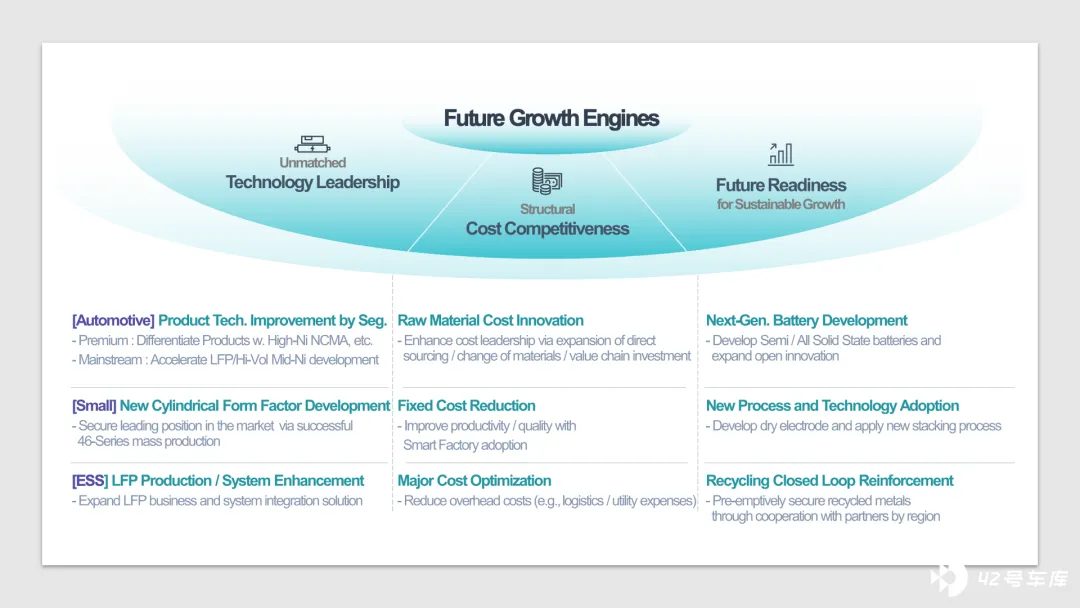
LGES 接下来很关键,强化其技术领先地位、提升成本竞争力,并为未来做好准备。在以下几个方面展开了战略行动:
- 技术迭代
在汽车行业产品技术升级方面,LGES 采取了差异化的原材料成本创新策略:
◎ 针对高端市场,公司将采用高镍 NCMA 等技术差异化产品;
◎ 对于主流市场,公司将加速开发 LFP (磷酸铁锂) /高容量中镍电池。
此外,针对小型电池的发展,LGES 专注于新圆柱电池的开发,并通过 46 系列的大规模生产来提高生产效率。
在储能系统领域,公司将进一步扩大磷酸铁锂电池业务和系统集成解决方案。
- 未来技术
着眼于未来电池技术的发展,并计划在以下方面进行创新:
◎ 开发半固态/全固态电池;
◎ 探索新的电极干法和堆叠工艺。
此外,公司将在循环利用方面加强封闭循环,通过与区域合作伙伴协作,提前确保循环利用的锂电池金属。
- 降本增效(这个主题是全球都在用的)
为了降低成本,LGES 将采取多项措施:
◎ 进行主要成本的优化,包括物流和公用事业费用的精简;
◎ 实施固定成本削减,通过智能工厂技术提高生产力和质量;
◎ 扩大直接采购范围,更改材料并进行价值链投资,以提升成本领先地位。
小结:动力电池的卷,未来是持续性的,也是全球性的!







