撰文 | 郑文
编辑|马青竹
产业变革期,许多巨头公司都陷在船大难掉头的泥潭中,无法自拔。如何守得住固有份额,还能寻求到转型中的新增长点?《出行百人会/AutocarMax》看到了传统供应商巨头博世的忧患与求变。
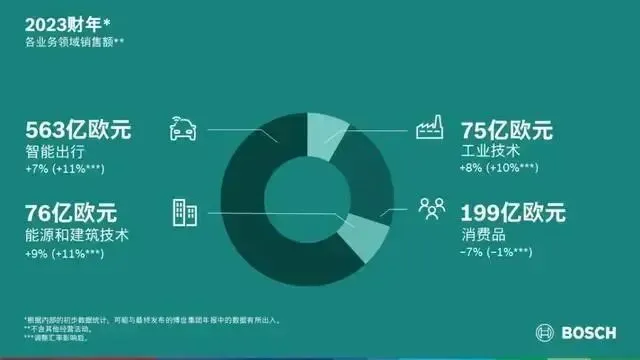
根据博世公布的初步数据,2023 年博世按汇率调整后的销售额增长了 8%(名义增长 4%),达到 916 亿欧元,息税前利润率为 5%。尽管 2023 年销售额有所增长,但博世承认,由于经济环境十分严峻,不得不把 7%的利润率目标推迟一到两年。
博世集团董事会主席斯特凡·哈通(Stefan Hartung)透露,博世一些尖端技术订单情况并不像公司预期那么强劲。“我们需要应对订单疲软的情况,并努力提高竞争力。这是我们为未来增长提供资金的唯一途径。”
尽管整体数据增长,但亚太地区销售额只小幅增长 1%,达到 279 亿欧元。此业绩基于印度、日本的强劲增长,可见全球业绩贡献达到 30%的中国市场,表现并不出彩。
正如博世对外表示的那样,“中国市场的复苏是今年取得成功的关键。”
然而,中国市场的急剧变化,让博世的舒适区越来越窄。除了传统竞争对手,在新赛道上,又多出几百家新面孔。
刚退休前博世中国区总裁陈玉东公开称,“在中国市场,博世在智能座舱和智能驾驶领域至少各面临 200 个竞争对手。”
如果说,传统赛道对手,博世还能较轻松应付,那么智能化领域,博世则被拉到几乎同一起跑线上。
先来看智能座舱,博世抓住了市场契机,基于高通 8155 的座舱域控制器方案在长城、广汽、吉利等多家车企上车。但 8155 的市场红利期仅仅不到三年,8295/8255 就已经开始成为市场下一代产品主流。
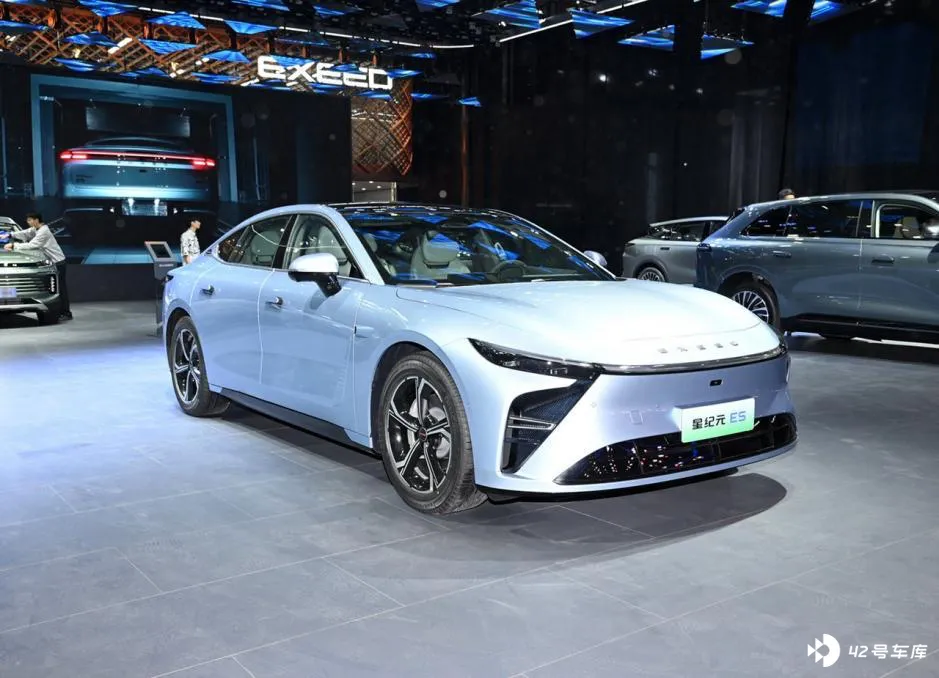
而智能驾驶领域,博世首个高阶智驾落地项目是奇瑞星纪元 ES,标配是地平线方案,仅顶配采用博世双 Orin 芯片的方案。传统 ADAS 业务的客户长安、广汽、奇瑞、比亚迪等,也在逐步升级其他供应商方案。
在白热化的竞争危机中,2023 年,博世进行了组织架构重组,汽车技术业务独立运营,这是博世 138 年以来最大的一次调整。
汽车技术是博世旗下最大的业务,占全球销售额 60%左右,自负盈亏,也是博世历史上首次。足见变革的决心。
博世中国副总裁蒋健表示:“智能出行集团的成立,也是博世看到自己变革的需求,虽然我们过去做得很好,未来未必非常好,所以‘革自己的命’。”
博世的守与攻
既保留强大的秩序规则,又要有创新的动力,这是许多巨头的“既要又要”。
显然,博世还在探索。
一方面,强标准与规则是这艘巨轮稳定前行的重要保障。例如,相比不少科技创业公司的研发测试没有形成体系,毫无章法,博世的软硬件工程师在进入公司后,都需要将复杂的测试流程烂熟于心,每个环节都要写文档,确保可追溯。
与此同时,创新与变革也以轰轰烈烈的方式展开。
这次重组,就是一次大刀阔斧的手术。博世其实已经酝酿多年。2021 年,博世专门成立了 XC 智能驾驶与控制系统事业部,将横跨各域的域控制集中在一起。
去年,博世宣布汽车技术业务按照事业部运行,由集团直接管控。自 2024 年 1 月 1 日起,博世重组后的汽车技术业务正式更名为智能出行集团(Bosch Mobility Company),管理层也完成相应调整,全球由马库斯·海恩执掌,中国由王伟良领军。
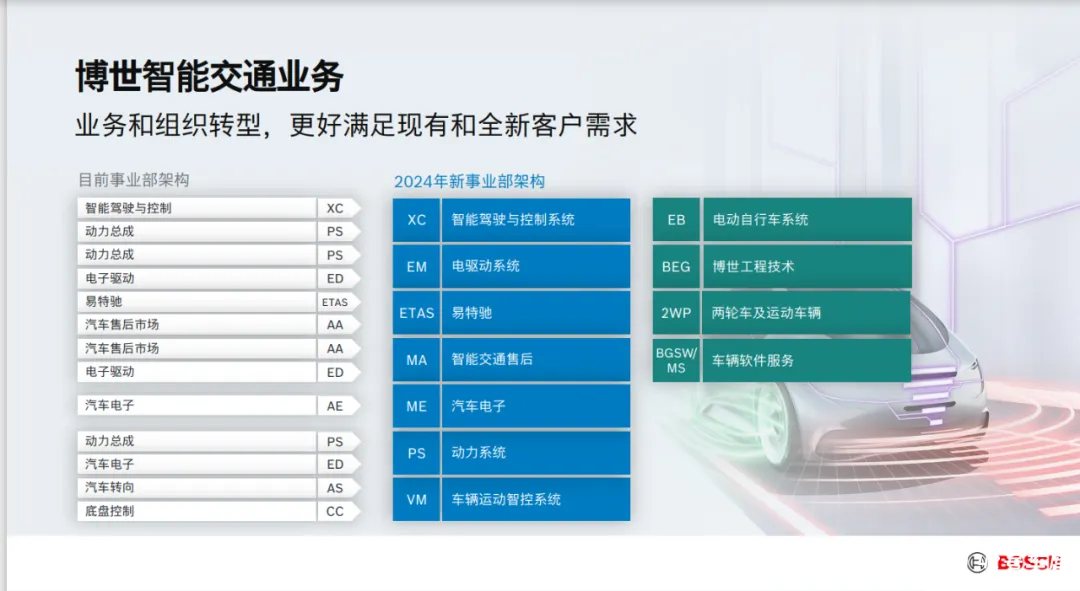
业务重组之后,XC 智能驾驶与控制系统事业部、EM 电驱动系统事业部,成为博世智能交通业务的头部部门。智能化部分被“提级”。
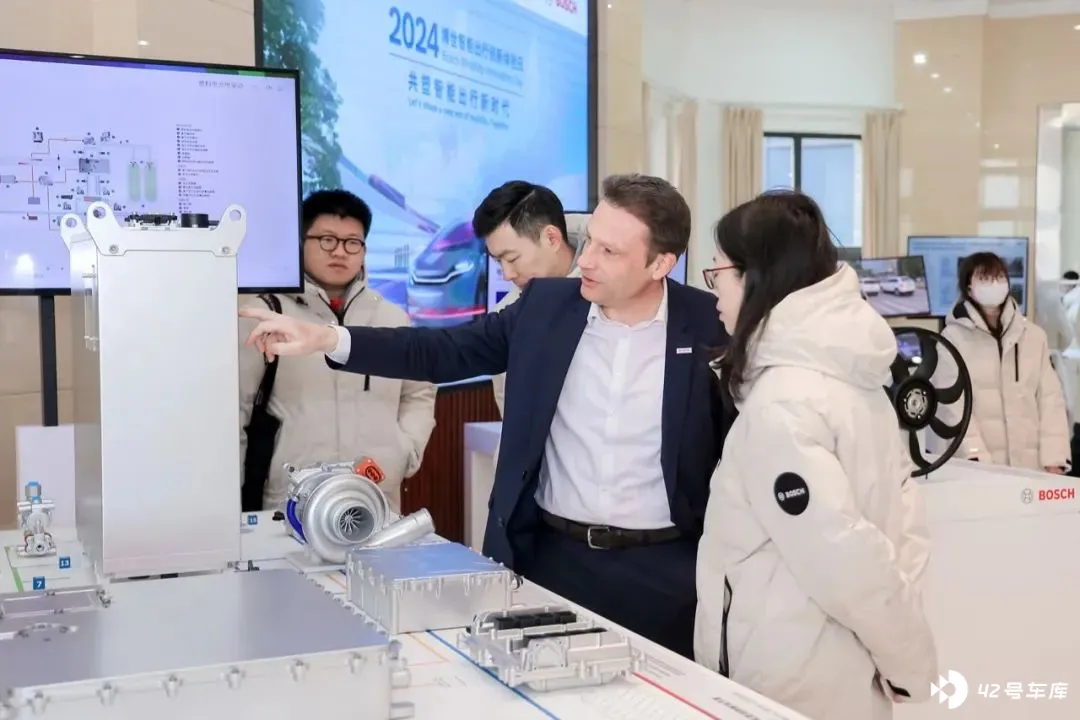
2024 博世智能出行创新体验日,是去年宣布组织调整之后,博世中国新管理层第一次集体亮相,就重组的思考与规划,做了全面、细致的回应。
博世中国总裁徐大全总结了事业部成立的三大好处。
首先,几年前汽车技术事业部有 3 位分管董事,再加上其他 4 位董事会成员,决策速度慢。现在最大的变化是,智能出行集团基本由一个老大(马库斯·海恩)说了算,自主决断权更大。
第二个好处,事业部之间协调更好。将事业部重组以后,客户为了一个系统,只对接一个事业部就可以。此前,例如跨多域控制系统,需要对接 4 个事业部,事业部之间协调也很困难。
第三个好处,中国区管理团队可以争取更多话语权,中国业务由中国团队决定。
用博世智能出行集团中国区董事会成员张颖的产品思维来说,“在不妥协博世最基本理念的同时,能够把产品及时地放到市场上。”
王伟良更是直言:“对于博世而言,解决问题的关键词是‘创新’。没有创新,所有的问题都解决不了。”
“从公司的角度来讲,我们是 start up(初创)公司,刚刚开局。”他认为,作为初创公司的体现主要有两条:更快、更好。更快推动业务创新、更快推动产品研发、更快推动对客户的服务;更好为客户服务,更好为中国汽车工业由大到强,提供更强大的赋能。
以上两大信条,智能出行董事会将会起到关键的作用。徐大全说,博世在新领域做好了亏着钱、烧钱继续投入研发的准备。
“七八年前,我们就在投资电机、电桥研发,到今年为止,从全球角度还处在亏损状态。在智能驾驶方面,我们也是同样的决心。从博世总部到地方,都认为在新的领域要持续投入。我们也会做 7~10 年的规划。”
博世局部创新力释放还体现在人事任用上的大胆。
徐大全曾提到过,在华外企的职业经理人,上级永远是总部派来的外国人。相对比较保守的日本企业,甚至中层以上都是日本派过来的,欧美虽然启用本土人才比较放得开,但一把手仍是欧美人。
而博世很早就打破这一常规,坚持中国业务由中国人来打理。不管是陈玉东,还是徐大全,都是最好的例证。更早的 2002 年,博世就把澳籍华人彭德园调到中国任执行副总裁。
随着这次的变革重组,中国的位置进一步被往前推。
中国这块试验田
徐大全阐述了一个普遍的事实:中国汽车行业新技术应用远远超前。在欧、美、日这些国家,对新技术的的接受程度不如中国。因此,现在乃至未来,很多新技术的首发是在中国。
“中国的特点是能够做更多的事情,这个方向是对的。”张颖说,如果今时今日由德国来决定所有的产品设计、规格、标准等,当地没有使用案例,没有快速的电气化、智能化,也没有一群愿意接受新东西的终端用户,“自我脑补”做创新的想象,很难。
中国贴近新市场、贴近新客户,这是一个得天独厚的条件。
不过,扎根于中国市场的博世中国,将面临的挑战也很清晰。需求不稳定是常态,过去的流程已不再适用。
张颖感慨:“以前说 SOP 就是结束,现在必须做全生命周期的触点和服务,进入 SOP,就像孩子刚刚出生一样,刚进入市场,这才是检验的开始。软件的迭代和后期的维护开始常态化。”
一旦进入到快速变革的时代,传统流程、决策跟不上,在迭代过程中,博世速度就会比别人慢,最终产品落地慢于竞争对手。
如何在保证流程的前提下,缩短创新的周期?
王伟良指出:博世在中国的汽车技术业务有三个主要发力点:
一,围绕智能出行的融合性技术,包括智能驾驶。智能驾驶从低阶到高阶,客户需求不同,能接受的成本也不一样。高阶自动驾驶实际上比想象复杂得多,发展也比想象的慢。博世这样的企业,需要平衡好迭代和愿景的关系。
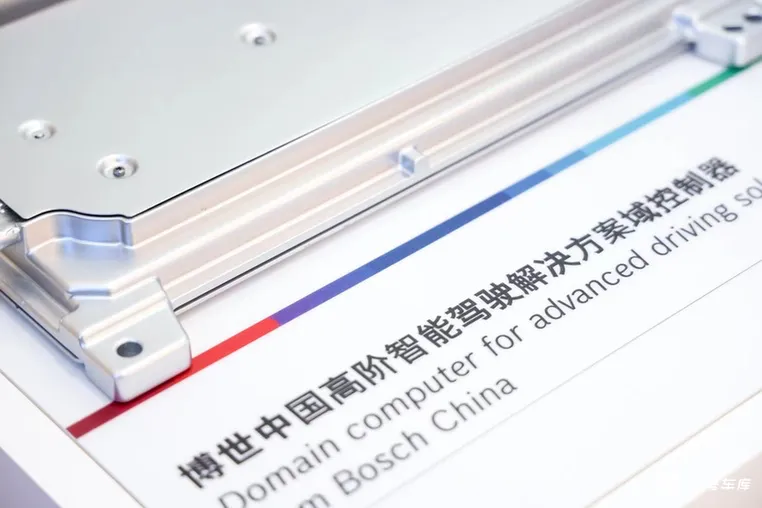
“我们会更重视迭代,更重视愿景技术的确定性。”王伟良说。
在具体进展方面,博世智能驾驶与控制系统事业部中国区总裁吴永桥介绍,“高速 NOA 在 1 月 20 日已经发布,开通了江苏、浙江、安徽三个省,今年将落地全中国高速 NOA。城市 Urban NOA 预计下半年发布,需要大量泛化测试、灰度测试。博世的质量要求是跑 32 万公里才能正式发布。”
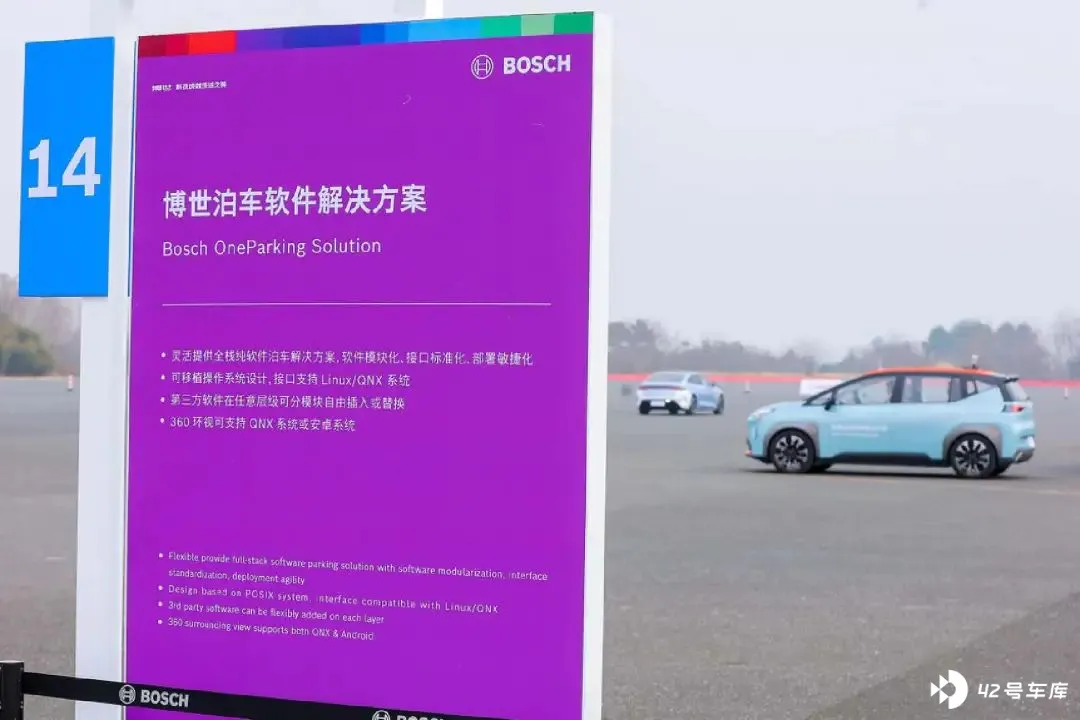
此外,吴永桥补充道:“博世是目前基于 Orin X 首批使用 QNX 操作系统的企业,而不是 Linux,QNX 可以实现功能安全 ASIL B 以上,特别是中国出口海外的企业必须要具备功能安全,这是最大的优势之一。”
二,博世在 Vehicle Motion Management(车辆运动智控系统)上会发力。车辆前进后退主要是电驱,但是车辆的运动很复杂。
三,围绕基础的操作软件到算力平台,软硬结合。集成容易,全域软硬融合难。而在融合过程中,操作系统、算力平台是博世理解的重中之重。“人工智能是一个算力网,所以博世在芯片上有大投入。”王伟良补充道。
如果说,过去较长的整车开发周期,主要体现在硬件革新,那么软件革新就是当下新车的刺激点。一个不容忽视的现实:中国 OEM 现在整车开发周期已缩短到 2~3 年,甚至缩短到 2 年以内。基于此,软件创新带来的价值增量很重要。
而这一方面,也是博世需要尽快补足的能力。值得正视的是,我们不能小看德国的后发优势,其本土几十万工程师大部分是原创工程师、开发工程师,标定工程师与开发工程师之间有不小的差距。用不太恰当的比喻,这是技术“应用”与“创新”的区别。
王伟良说:“我们工程师 70%的能力都是具备的,只要补上 30%就可以。”事实上,博世在无锡的本地开发做得比较好,也得益于培养出的开发工程师。
在中国,王伟良领导的团队,成为博世负责“突变”的尖刀。
“总得有人去一站一站往前走。”他感慨,自己有幸成为第一任博世智能出行集团中国区董事会总裁,“我们董事会也有清醒的认识,不应该成为成功的改变者,而应该成为游戏薄弱环节的提高者或者变革者。”
2020 年开始,中国成为博世集团在全球最大的单一市场,在全球销售额占比不断提升。目前,中国业务占博世集团 20%~21%,汽车技术的比例更夸张,已经超过全球相关业务的 1/4。
对于智能出行集团,博世有一个长期的增长目标,平均每年业务增长 6%~8%,2029 年达到 800 亿欧元。这份期许有多大?用前文提到的博世公开的最新业绩来作对比,2023 财年整个博世全部销售额为 916 亿欧元。
博世对智能出行集团的野心,不啻于再造一个新博世。