研究员 | 王婷
编辑 | 邱锴俊
比亚迪开枪了!
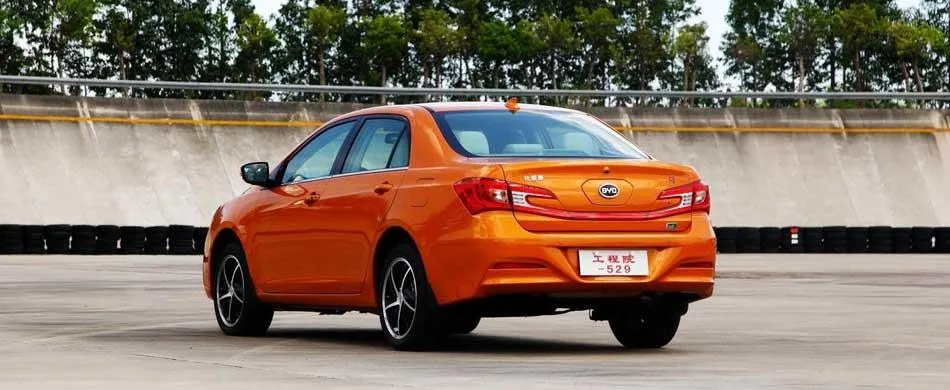
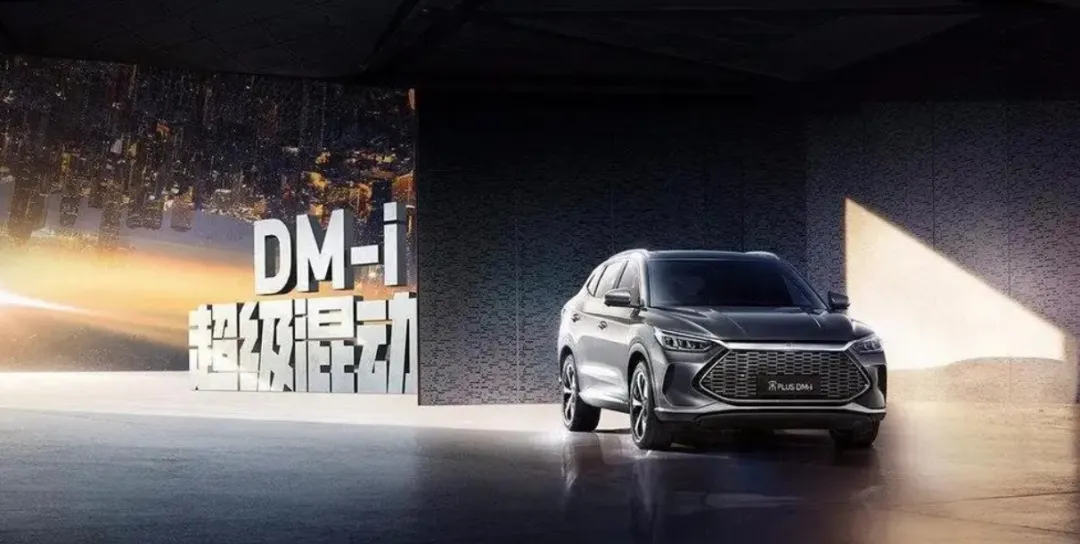
春节刚过,秦 PLUS 和驱逐舰 05 推出了荣耀版车型,最低售价都是 7.98 万元,尤其是驱逐舰 05,比此前的冠军版直降 2.2 万元!这个价格已经不是「真香」了,是「真狠」,比亚迪的野心毫不掩饰。
眼下的插混市场,比亚迪已经是一家独大了,甚至大到离谱——2023 年以 110 万辆的巨额销量拿下 6 成多的插混市场份额,如果再加上腾势,那就是 7 成落袋。吉利、长安、长城作为插混市场的「后起之秀」,目前销量都仅为比亚迪的 1/10 左右。
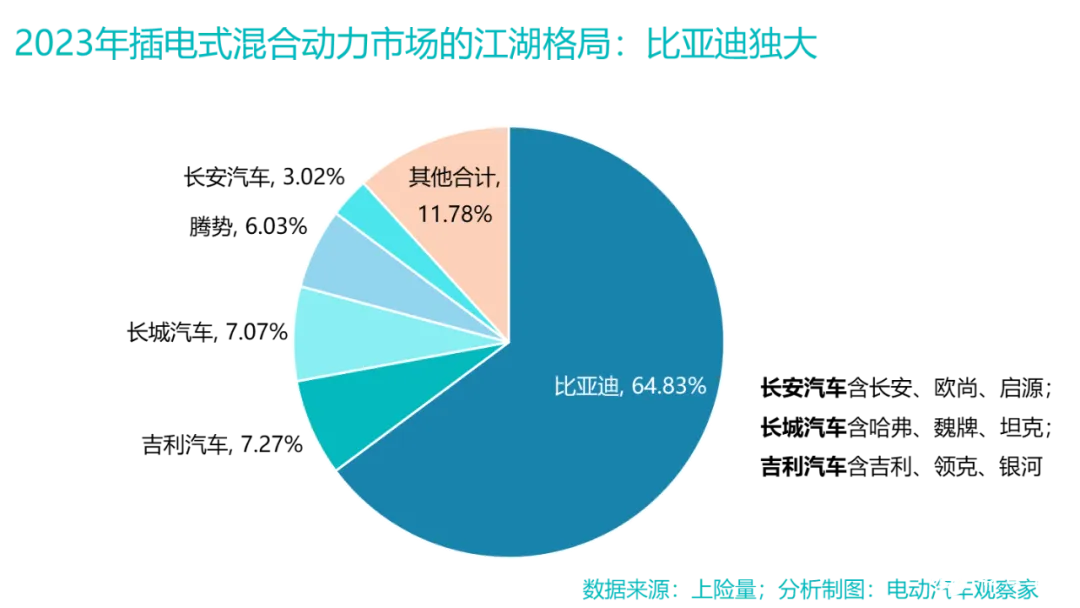
所以,如果仅看规模,那简直没得比,但变化是一定会来的。对于三大车企来说,追击战是必须要打的。怎么在已被比亚迪盘踞了的市场中寻得罅隙大切一块蛋糕?是上铁头硬刚还是避其锋芒、择其软肋?手捏这个战术难题,在比亚迪今年的第一声枪响中,车企们恐怕又都打了个寒颤……
比亚迪强在哪里?
比亚迪之强,强在下沉二字,价格下沉,市场下沉。
比亚迪插混主打的是价格亲民的紧凑级市场,紧凑型 SUV 和紧凑型轿车的销量比重占到了 73%。拳头产品就是秦 PLUS、宋 PLUS 和宋 Pro 三个车,售价分别在 10-15 万和 15-20 万两个区间,其插混基本盘里超过 55%的是 10-20 万元的产品。比亚迪一骑绝尘,靠的就是拿下汽车消费的主力基盘。
在区域市场上,比亚迪也是下沉最为透彻的,除一线城市外,其他层级城市的权重均在 20%以上。尤其是在四五线城市的销量权重接近 22%,仅次于新能源汽车消费能力最强的新一线城市。三、四、五线城市数量庞大,对 10-15 万元产品的消费有巨大的规模优势,这片「更广阔的天地」,是比亚迪插混产品的重要去向。
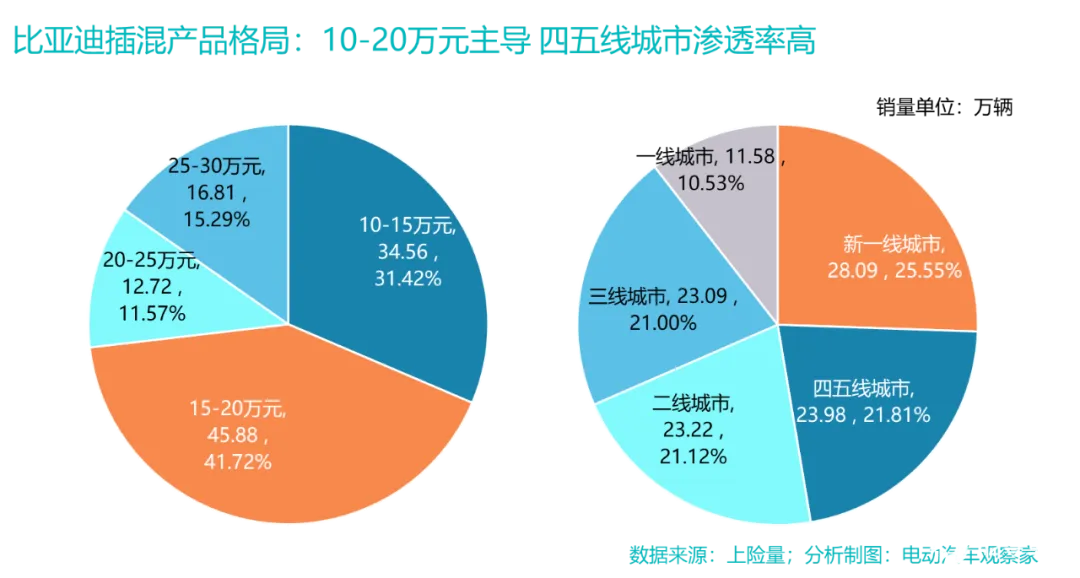
比亚迪的两款最主力产品也很能说明问题,宋 PLUS 售价比秦 PLUS 贵,因此在一线和新一线城市销量更高,而在三线和四五线城市,则是售价区间低一档的秦 PLUS 卖得更好,而且,四五线城市销量最高的新能源车就是秦 PLUS,包括纯电版在内 2023 年卖了 8.7 万辆,比宏光 MINIEV 还多。
可见,比亚迪之强,强在以价格为楔子的广域市场占领。
能做到比亚迪这么均衡的,不多。由于没有限购限行的压力,后线城市起先并不是新能源汽车消费的主战场,而且早期新能源车不便宜,需要有点经济实力才能买得起,所以多数车企都是重点攻占有刚需的一线城市和新一线城市。
但是, 比亚迪的 DM-i 产品拉起了油电平价的大旗,开始在各类区域市场全面突围,随着 2022 年 DM-i 系列产品密集上市,尤其是 2023 年一系列冠军车型的推出,后线城市的市场权重明显升高,2023 年比亚迪在四五线城市的销量权重提高了 6.4 个百分点,从 15.41%增长到 21.81%,三线城市提高了 4 个百分点,二线城市提高了 3.5 个百分点;而一线城市和新一线城市都有所降低,其中一线城市销量比重从 21.29%下降到 10.53%,新一线城市从 28.55%下降到 25.55%。
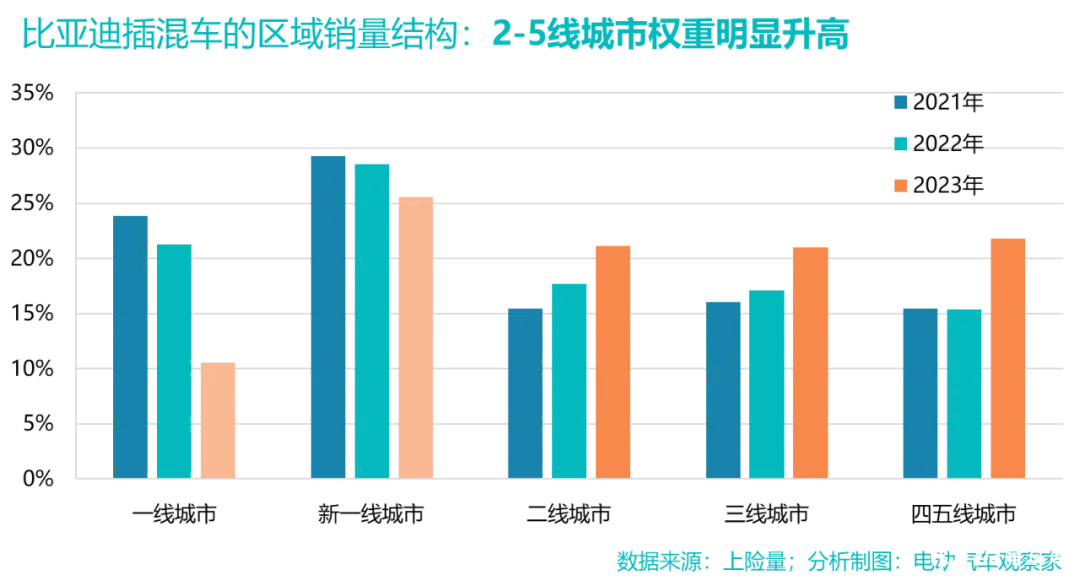
如今秦 PLUS 降到了 7.98 万元,一大波荣耀版可能会陆续到来,比亚迪这是要将楔子扎得更深、更稳,比亚迪眼里当然不止插混,也不止新能源,然而去年下半年才发力插混市场的吉利、长城、长安怎么办?
吉利:银河领克已起势,区位市场占位高
插混市场的烽烟起自去年下半年,吉利银河、长安启源出道,长城魏牌密集投放新车,五菱也开始造插混了。半年当然不足以让市场基本面有什么大的变化,比亚迪还是势如破竹,但是变化已经开始了。
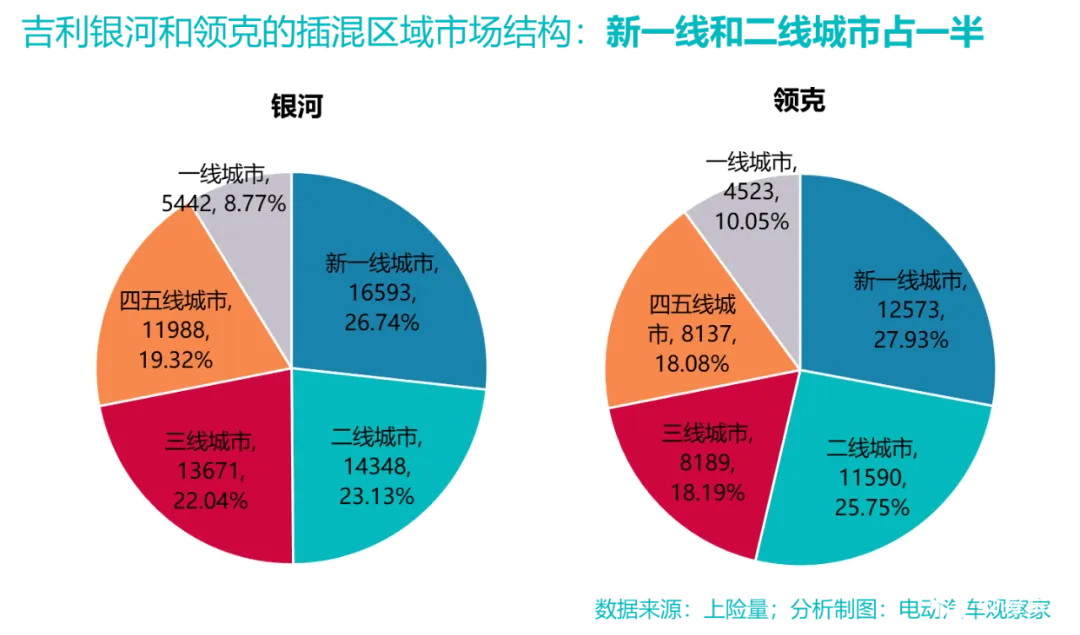
包括银河和领克在内,吉利汽车去年插混车型的销量是 12.33 万辆,市场份额 7.3%,其中银河 6.2 万辆,领克 4.5 万辆,吉利 1.63 万辆。目前吉利插混排在第二,在总量上还无力抗衡比亚迪,但单车销量逐月走高。吉利插混的区域市场占位高于比亚迪,以新一线城市和二线城市为最高,银河 50%,领克更高一些,有 54%,远高于比亚迪 46%的权重。
吉利银河出道半年多,在售 L7、L6 两款插混车型,前者对标宋 PLUS 和宋 Pro,后者对标秦 PLUS 和驱逐舰 05,两个车的销量走势都不错,尤其是银河 L7,上市第二个月就冲破 7000 辆,12 月冲到 9000 辆,L6 年底也突破了 5000 辆,但 L6 上市时间也就半年,脚跟未稳,而且秦 PLUS 和驱逐舰 05 率先降价,受冲击最厉害的就是银河 L6。
领克目前以领克 08 EM-P 扛鼎,上市 4 个月的销量就占到领克全年新能源总销量的 64%。领克 08 EM-P 直接对标唐新能源和护卫舰 07,是吉利 CMA Evo 架构的首款战略车型,在设计上也开启了领克品牌设计的 2.0 时代,月上险销量已经超过了 1 万辆,去年 12 月与比亚迪唐的差距仅 1015 辆,更是远超护卫舰 07,领克 08 已经成为比亚迪中型 SUV 的有力挑战者。
长城:三品牌齐发力,亟待跑出拳头产品
长城的哈弗、魏牌、坦克三个品牌都有插混产品,2023 年销量分别是 6.3 万辆、3.3 万辆和 2.4 万辆,量不大,主力产品上市时间基本也就半年左右,多数产品月销量也不高。
长城去年下半年的新车上市节奏很快,产品级别定位高于比亚迪,在魏牌和坦克旗下主力布局中型 SUV 和中大型 SUV,目前销量占比分别达到 39%和 37%,紧凑型 SUV 只有 22%。从这点看,貌似与比亚迪在错峰,但也不排除通过高阶产品较低的定价进行降维竞争。
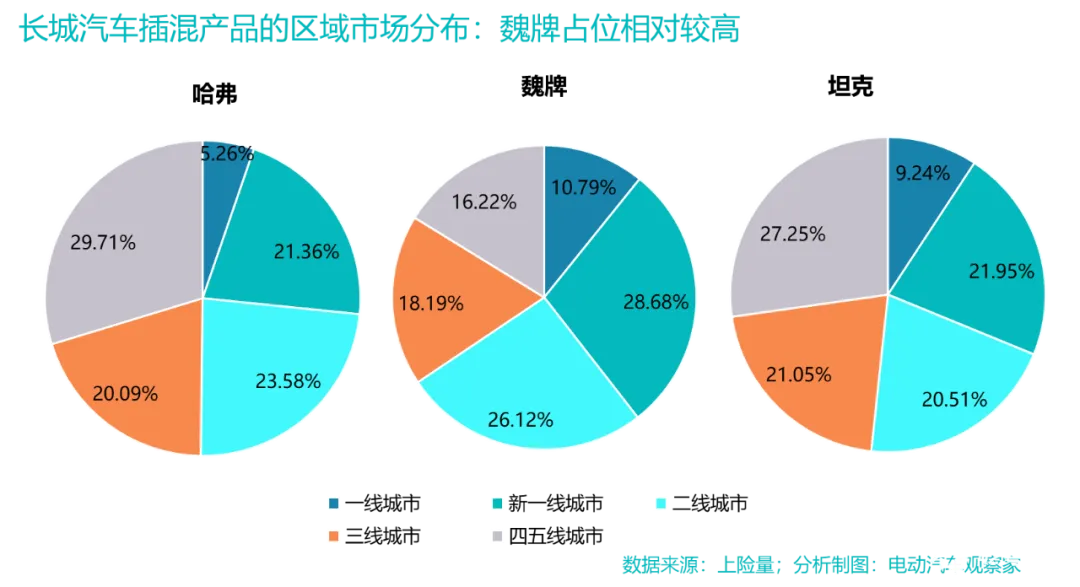
区域占位上,哈弗的四五线城市销量权重最高,接近 30%;魏牌主打新一线城市,市场权重 29%;坦克也是在四五线城市销量最高,超过 27%,不过新一线城市也不少,有 22%。
哈弗在售插混车型 5 个,目前卖得最好的是紧凑型 SUV 哈弗猛龙,去年 10 月上市,年底月销量接近 5000 辆,二代大狗和哈弗骁龙 MAX 月销都是 2000 辆左右。哈弗猛龙和骁龙 MAX 搭载的都是 Hi4 智能四驱电混系统,售价都在 15-20 万元这一区间。
魏牌 4 款插混车型在售,仅蓝山 DHT-PHEV 月销突破了 4000 辆,其他都在千辆以下。坦克 500 新能源去年下半年上市,月销已突破 4000 辆。新能源中大型 SUV 市场上,目前是问界和理想称霸,长城的蓝山和坦克 500 紧随其后
由于上市时间不长,长城插混车型的销量能不能稳步提升还有待检验。不过从消费者的角度看,长城可能有这样一个问题:车型太多了,尤其是不走寻常路的命名让人眼花缭乱,再加上众多的燃油车,直叫人犯迷糊,长城可能很想在新能源造车史上书写一个哈弗 H6 式的传奇,但是千万不要手忙脚乱。
长安:技术系统更新一下先?
长安在插混市场的份额只有 3%,销量只有腾势的一半,之所以能排到号,全因比亚迪占的太多了。长安在纯电市场主要靠微型车,插混目前也还没有有影响力的产品,好在深蓝比较给力。
长安也是三个品牌/系列布局插混:长安、欧尚、启源。长安和欧尚下面目前是 3 款搭载蓝鲸 iDD 混动系统的产品,2023 年销量 4.4 万辆,UNI-V 智电 iDD 卖的为最好,初上市,月销接近 2000 辆的水平;UNI-K 智电 iDD 上市得早,2022 年卖出 1.3 万辆,2023 年仅有 7000 多辆,减少了一半,很遗憾地复刻了长安 UNI 系列的命运。
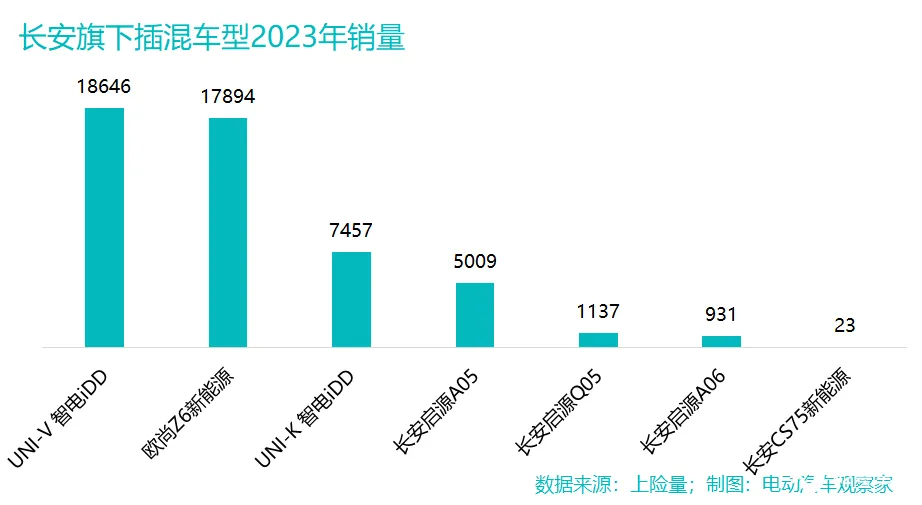
欧尚 Z6 无声无息的,一年倒也卖出了 1.8 万辆,比 UNI-V 智电 iDD 只差 700 多辆。长安 CS75 PLUS 也在去年年初推出了智电 iDD 版,但上险销量基本等于无。
长安的 UNI 系列 2020 年出道,很不幸的是几款燃油车都是高开低走,目前看,插混 UNI 也气势有点不足,UNI-V 摸着 15 万元的价位在卖,与比亚迪同级产品比,太贵,蓝鲸混动系统本身亮点也不足恐怕是更主要的原因,被指只是 P2 混动架构的修修补补。
长安启源目前走的是油改电路线,主打一个便宜,指导售价都在 15 万元以下,低于比亚迪同级产品,去年第四季度上市,启源 A05 单月销量冲到了 2000 辆出头,作为一款紧凑型轿车,这个量级的市场存在感还是挺低的。在区位市场上,长安和长安启源都以四五线城市为销量依托,比重都超过了 32%。
目前看来,长安在插混市场如果要有大的建树,恐怕要从技术上有所革新。
价格并不是唯一命门
比亚迪开年这一枪,就像发令枪一样,一众新能源车企和燃油车企列队跟进降价。其实有市场就有竞争,竞争本来就没有温和的意味,卷再正常不过,只是眼下的卷,劲儿似乎全铆在价格上了。
比亚迪的插混车型,价格一降再降,去年是冠军版,降到 10 万元附近,秦 PLUS 低至 8.98 万元,今年的荣耀版更具杀气,一定不止秦 PLUS 和驱逐舰 05,其他产品一定也会有。遥遥领先的比亚迪既已发令,其他车企也子弹上膛了,长安启源 A05 已经官宣降价 1.5 万元,最低 7.39 万起,比比亚迪的两个荣耀版还便宜,长安当然也不会只降这一个车,其他还没跟进的车企也只是何时跟进的问题。
价格当然不是唯一可角力的点,但在消费实力面前,它是最关键的点。那么,吉利、长城、长安的定价有竞争力吗?不妨直观地看一组四家车企同级插混产品的售价对比。
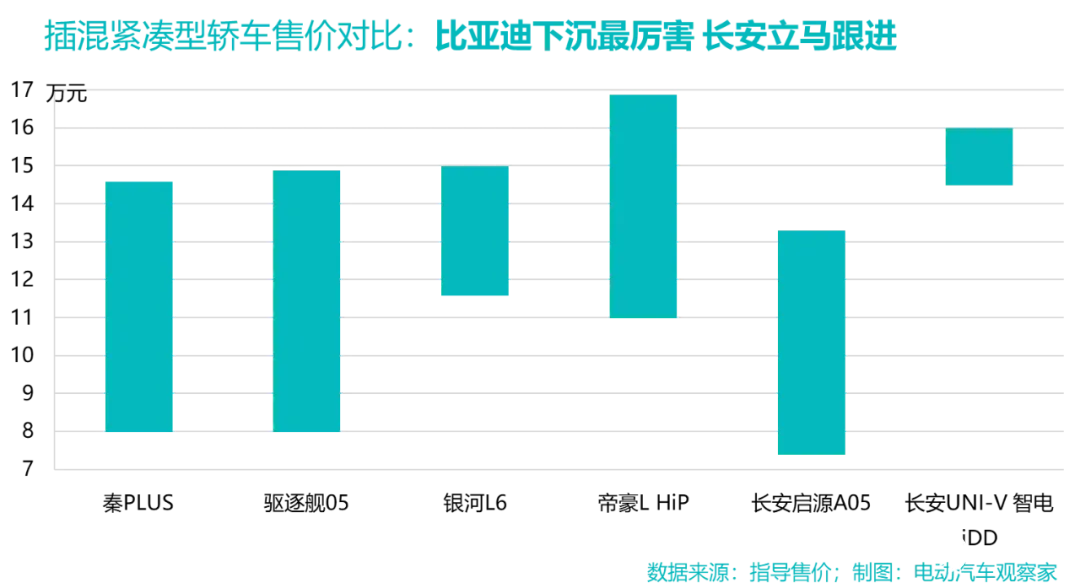
紧凑型轿车,启源 A05 已经降价,但它是油改电,有成本优势;智电 UNI-V 智电 iDD 定价最高,本来销量就不高,接下来恐怕更难了。银河 L6 与比亚迪两款价格重叠,但是整体还在 10 万元以上,这个车应该是目前受比亚迪降价影响最直接的,后面是否会有降价或者其他优惠,坐等。
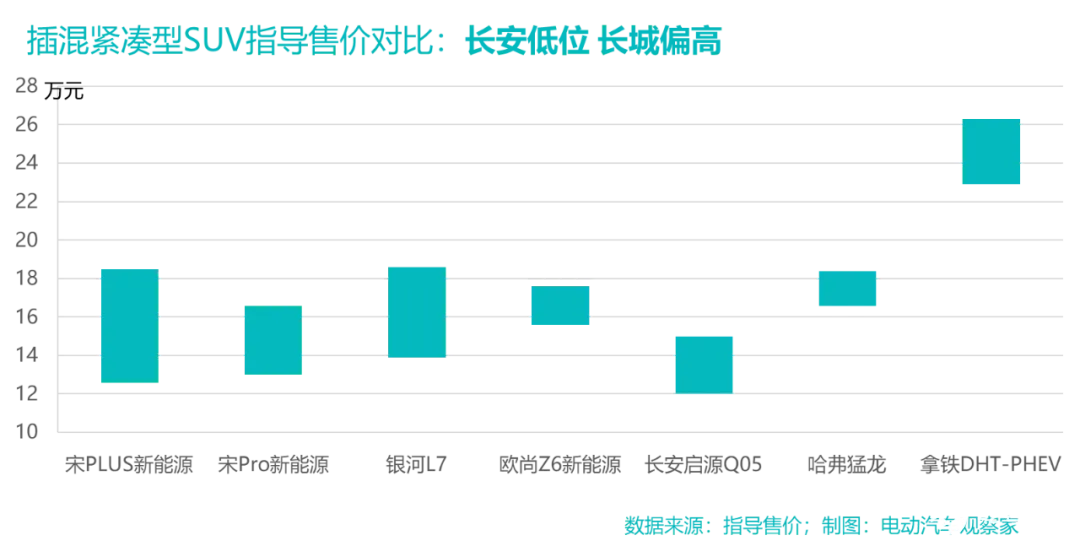
紧凑型 SUV 整体在 15 万元左右,银河 L7 与比亚迪的两个产品价格重叠,身位略高。长安启源 Q05 最便宜,后面大概率也会降价。长城的两个产品定价偏高,尤其是拿铁 DHT-PHEV,20 万元以上了,这个价格打不过,从去年月销两位数的成绩看看,长城大概率会停掉它或者换装重新上市,参考同样卖不动的玛奇朵 DHT-PHEV,上市一年就停产了。
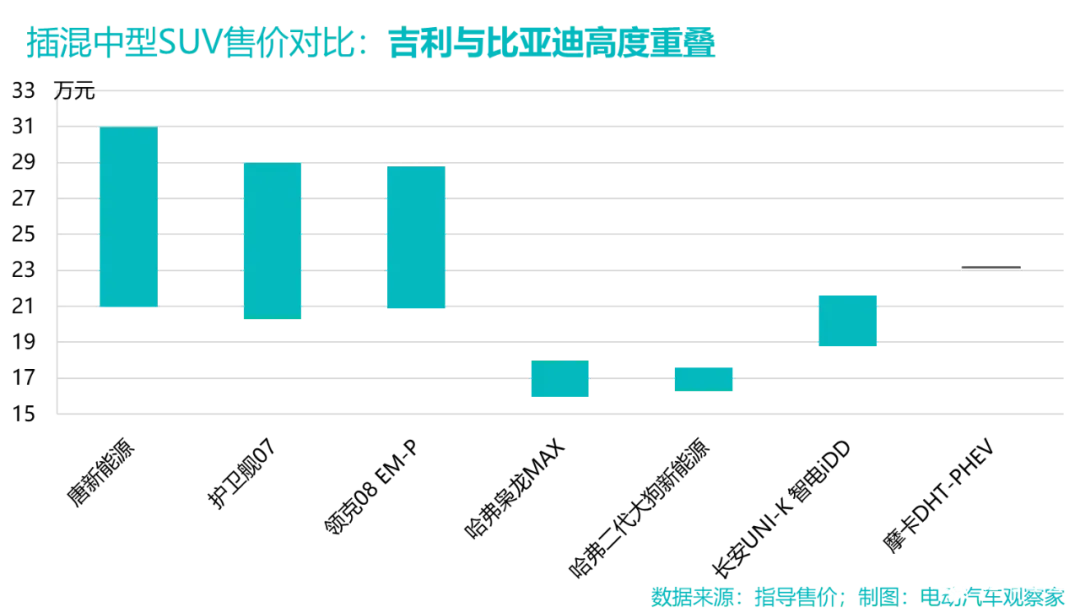
中型 SUV 市场上,领克 08 EM-P 是比亚迪的直接竞品,战斗力很强,也是唯一能超比亚迪的插混车,长城和长安的产品定价低不少,但并没有在销量上体现出优势。看来低价格最多只能算是高销量的必要不充分条件,竞争出位的命门恐怕还是产品力。
比如前面说的长安的 UNI 智电 iDD 系列,混动架构不够先进,消费者就不买单。又比如 2022 年 6 月上市的帝豪 L HiP,当时被视为秦 PLUS 的有力竞争者,实际销量却并不好,2023 年全年还没有银河 L6 半年卖的多,多数月份销量不过千。价格贵是一方面,更重要的恐怕还是它激进地搭载了 1.5T 发动机,电机功率却只有 100kW,导致馈电油耗很高。帝豪 L HiP 目前看算塌房了,近日也官宣降价 1.6 万元至最低 9.38 万元,但要打翻身仗,恐怕是难。
所以,进军插混市场的三大车企里,吉利是目前唯一可与比亚迪抗一抗的,其他的,先找对自己的节奏再博也不迟。
写这篇文章的时候,问了一位在官宣降价的某新势力谋生的朋友,「这么降还能挣钱么?」,他说「先活下去再说」……通过价格战抢市场固然短期会奏效,但是以技术进步为依托的产品力才是致胜的长久之计。
这篇稿子最初的立意是「插混市场哪家强」,其实这种比较在时间线上并不公平,比亚迪今年要推第五代的 DM-i 系统了,而吉利和长城的混动平台刚开始接受市场检验,长安和五菱刚伸进个脚尖,插混市场全面竞争的展开还需时日,裹挟进整个新能源车市场,竞争牌面还会更加复杂,谁进谁退,确实得让子弹再飞一会儿。