作者 | 崔秋阳
编辑 | 邱锴俊
2023 年,是新能源汽车向上迸发的第二年。
虽然同比增速有所放缓,但根据中汽协数据,2023 年我国新能源汽车销量已经来到 950 万辆,渗透率正式突破 30%。
细化到各个厂商,龙头大哥比亚迪在完成年销 300 万辆的目标后,在新年将挑战 400 万辆大关,身后一众新势力们也在奋起直追,并在智驾领域大步开城,有望引爆城区导航辅助驾驶元年。
新能源汽车不断加速发展,让全国政协常委、经济委员会副主任、前工业和信息化部部长苗圩都曾在 2023 年底感叹: 原定于 2035 年实现的新能源汽车占比超过 50%的目标,有可能在 2025 年最晚到 2026 年就会提前实现。
如今,或许是时候,为不断加速发展的新能源汽车重新梳理十年规划了。
在 2 月 27 日,中国电动汽车百人会论坛(2023)专家媒体交流会上,中国科学院院士、中国电动汽车百人会副理事长欧阳明高就将新能源汽车从 2024 年到 2035 年这十年的发展脉络进行了细致地规划与预测: 短期内新能源汽车市占率提升,中期汽车销量及各类新能源出货量激增引起新能源革命,长期技术革命导向社会观念及商业模式变革。
短周期:A 级插混、新能源重卡迎春天
欧阳明高将新能源汽车未来十年的发展周期分为三个阶段,分别是 短周期(2024-2025)、中周期(2026-2030)以及长周期(2030-2035)。
针对短周期,欧阳明高与此前《电动汽车观察家》的预测一致, 均认为 2024 年我国新能源汽车销量将达到 1250 万辆, 同时渗透率将有 5-10 个百分点的提升, 「保守预计渗透率 36%,乐观预计 41%。同时,2025 年的渗透率就将接近 50%。」
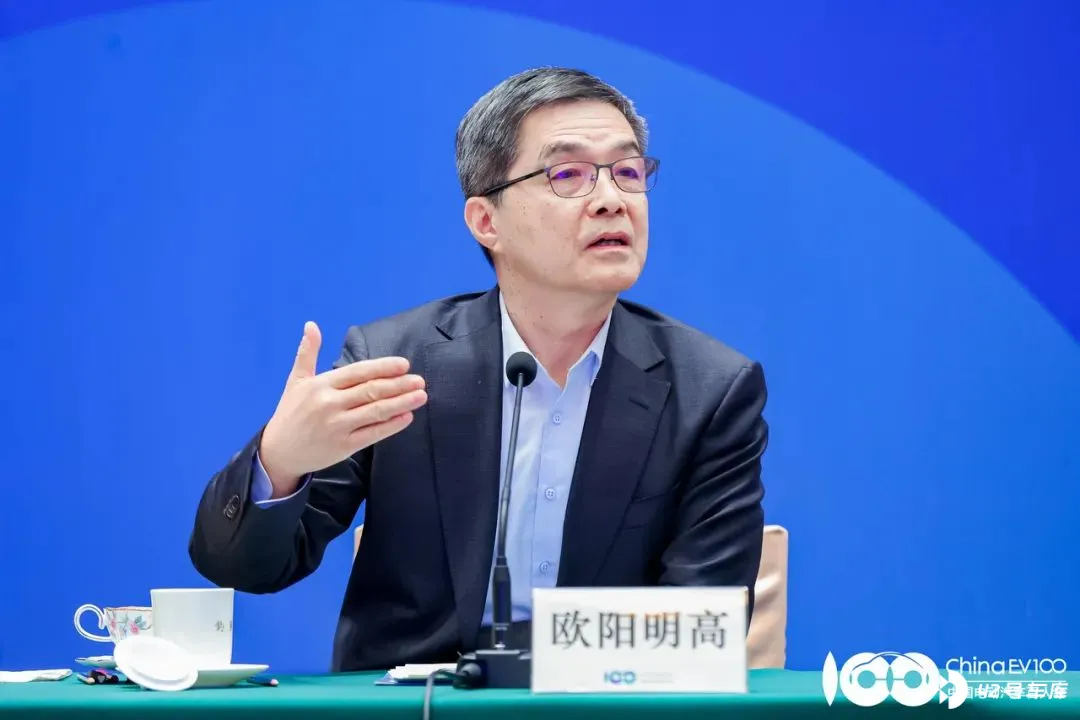
这也意味着,欧阳明高认为 2024 年新能源汽车的总体增速将继续保持在 30%以上,与 2023 年增速(37.87%)相差不多。
但是,从 2022 年到 2023 年,新能源汽车的总体增速有着明显的放缓趋势(从 95.6%到 37.87%),并且 2023 年纯电车型的增速与 2022 年相比,几乎腰斩。
欧阳明高缘何对新能源汽车增速抱有如此乐观的态度? 究其原因,在于插混。
2023 年插混产品的上险数同比增速高达 84.69%,是纯电车型的两倍有余。
插混车型中最大的增速来源之一, 是 A 级插混轿车。 欧阳明高以比亚迪秦 PLUS DM-i 为例,「其 2023 年卖了 43 万辆,一款车占到总体乘用车 A 级轿车市场规模的 1/10,新能源 A 级轿车市场的一半左右。」
而就在上周,比亚迪变相降价,推出比亚迪秦 PLUS 荣耀版,在降价后第一周的销量就达到了 2.36 万辆。
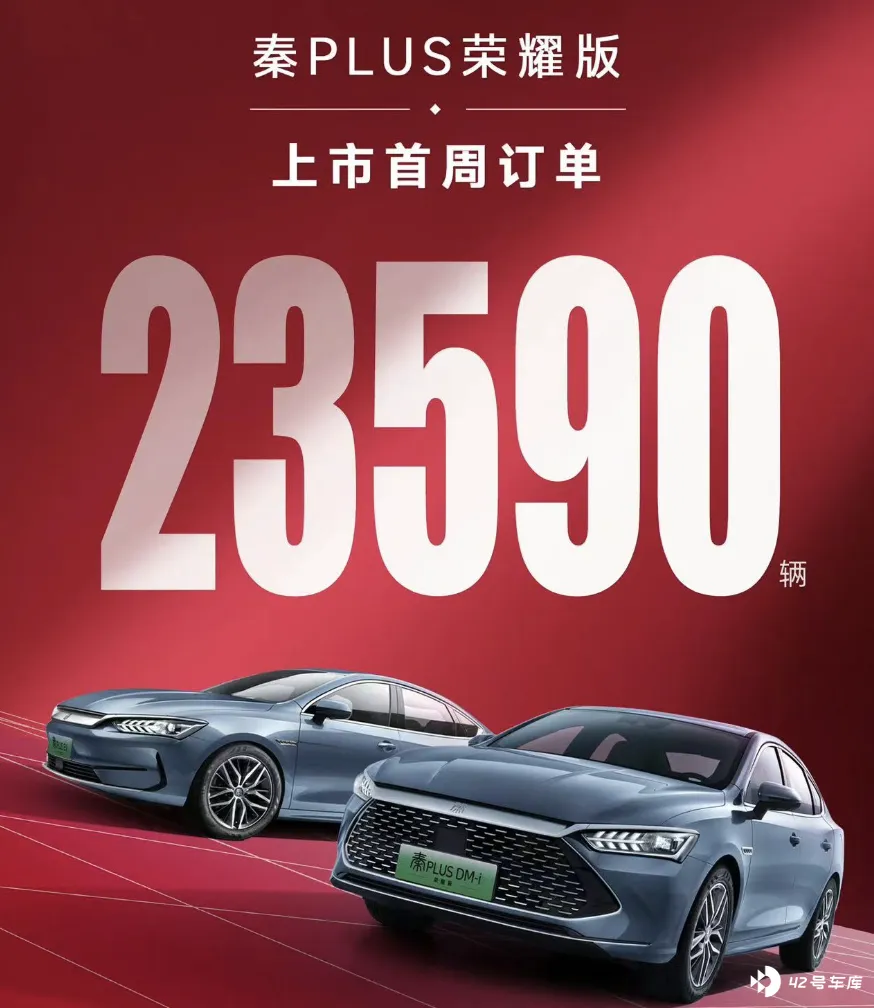
在欧阳明高看来,比亚迪秦 PLUS DM-i 在 2024 年的销量很可能会翻一番,同时会为插混市场带来不小的加速度, 「可能会让插混市场在新能源总体市场的占比不断提升,来到 50%左右。」
除了 A 级插混,新能源重卡也是欧阳明高看好的细分市场。
乘联会数据显示,今年 1 月份新能源乘用车销量同比上涨 101%,而欧阳明高透露同期新能源重卡的增速为 151%,远多于新能源乘用车增速。
此外,推动新一轮大规模设备更新和消费品以旧换新,有效降低全社会物流成本也是中央财经委员会第四次会议中得出的重要方向。在欧阳明高看来,这样的高层风向也将推动新能源重卡蓬勃发展, 「去年新能源重卡的销量为 3.5 万辆左右,今年的销量将很有可能来到 7 万辆。」
此外,在短周期内,欧阳明高还认为近两年新能源市场发展将 从「增量探索发展」逐渐转变为转变为「存量博弈」。
这里的博弈不光指新能源主机厂之间的竞争、破产和兼并重组,还包括新能源车和燃油车的博弈将来到决战阶段,以及自主品牌和合资品牌的博弈也将来到白热化阶段。
欧阳明高随后还补充称,燃油车向新能源汽车的转型拖不得,「新能源汽车一定要努力在 2026 年之前不断逼近 50%渗透率的目标,为 2030 年新能源市占率达 70%的目标奠定基础,避免夜长梦多。」
中周期:从新能源汽车发展到新能源革命
在欧阳明高的判断中,短周期新能源汽车领域的发展还仅限于个别市场的蓬勃迸发,但在中周期阶段, 整个新能源领域就将迎来从「发展」到「革命」的转变。
欧阳明高给出了一系列数据来描述新能源革命的到来: 2030 年新能源汽车保有量达 1 亿辆,年销达 2000 万辆,市占率突破 70%;我国锂离子电池出货量达 30 亿千瓦时(占全球出货量 60%),风电光伏总装机量达到 30 亿 kW,风电光伏发电量将超过 4 万亿千瓦时;绿氢产量在 500 万吨 -1000 万吨区间内。
其中,值得注意的是有关绿氢的拐点或许已经近在眼前。
欧阳明高介绍称,2023 年各地绿电谷价普遍达到了 0.15 元/千瓦时,「这样制绿氢的成本跟煤制灰氢成本大体相当,也就是到达了经济性拐点。」
在迎来拐点之后, 包括新一代氢燃料电池的绿色氢能全链条技术均有望迎来突破。
一同有望迎来突破进展的还有 全固态电池技术的全面产业化 、 效率超过 30%的钙钛矿与晶硅叠层光伏电池 有望推广应用,进而推动 车网互动与智慧能源系统技术的大规模推广 。
由汽车保有量、动力电池出货量以及绿色能源发电量的激增,也就是所谓的量变将在 2030 年这一时间节点引起各个技术路线的质变。而不同技术领域的质变也终将促成车-能-路-云一体化产业生态的形成。
欧阳明高将这一产业生态细分成三个主要应用场景,分别对应点、线、面。
「点」场景指矿山、油田、港口、工业园区等场景,可以建设 电-氢-热-车-网一体化系统, 「这里面包含了氢,如果要搞零碳能源系统必须要用氢长周期储能才行;而车是指包括汽车在内的各种移动机械,这里的‘车’既是负载又是储能装置。」
「线」则指代高速公路场景构成的 光-储-充-换-氢综合能源系统, 「沿高速公路建设充换电一体站,给重卡换电,换电站备用电池就是储能电池,给轿车放电超级充电,换电站两边沿着高速公路铺光伏,自己供电,这就是沿高速公路的能源交通融合系统。」
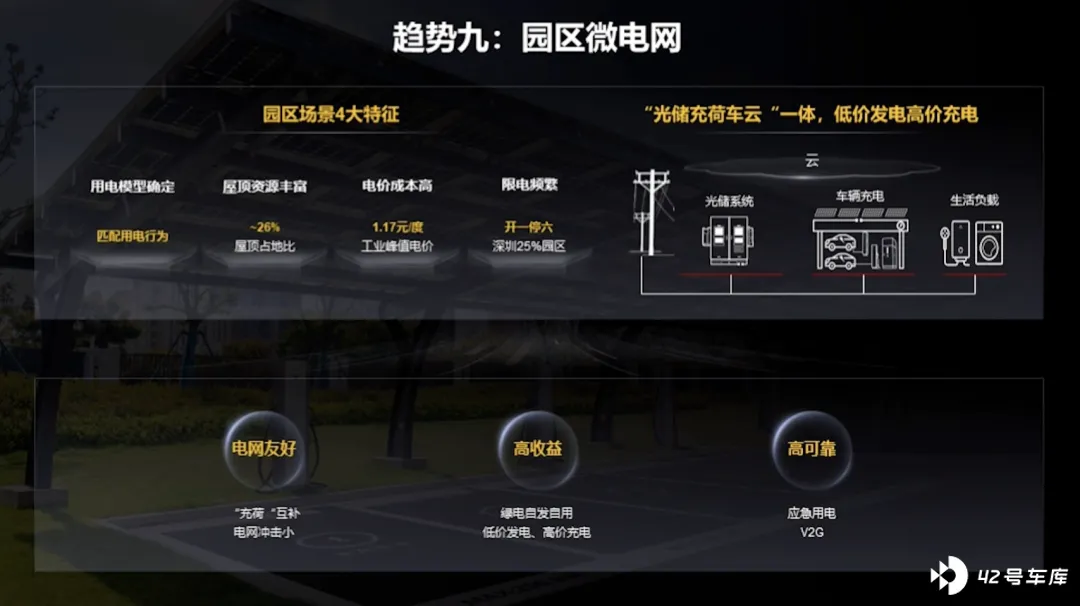
「面」代表建筑群利用顶层铺设光伏,以空调做负载,电动车为储能,再与其他不同建筑构筑起来形成虚拟电厂,与配电网互动的 房-车-能-路-云一体化系统。
在描绘出一副形象的车-能-路-云一体化产业生态后,欧阳明高也强调需要根据未来设想来锚定现如今需要的措施:推动动力电动化发展到能源低碳化发展,「从三电发展到低温充电、超级充电,双向充电等技术发展。」
可以看出,在欧阳明高看来,我国新能源行业从短周期到中周期的变化,可以总结为 新能源汽车激增带动新能源的发展,而随着各细分路线的新能源领域得到突破,最终构筑的产业生态也会反过来助力电动汽车成为真正的新能源汽车。
从长周期:从技术革命到社会观念与商业模式革命
在新能源汽车量变引起技术和产业生态的质变后,不论是新能源在整个能源生态中的定位,还是新能源汽车在乘用车市场中的定位,都已经来到了主导地位。
但在欧阳明高看来,这些都还不够, 「因为社会观念、商业模式是相对滞后的。」
欧阳明高认为,目前燃油车型、老牌国外传统车企的拥趸,跨国企业在大象转身过程中的犹豫与彷徨,以及目前新能源汽车面临的「并不新能源」的种种质疑(仍用煤电),都将随着新能源汽车市场占有率占据主导地位和新能源革命的爆发逐步得到解决。
不过,有一个问题是无法顺其自然得到解决的: 中国新能源汽车的整体盈利情况,远不如仍在吃燃油业务老本的跨国集团们。
一是由于跨国燃油车企们早已度过了技术投入期,进入到了变现期,可以「躺着」挣钱;二是由于跨国企业们经历了销量、技术、服务和品牌的积累,已经形成品牌溢价;三是虽然智能化进步为主机厂带来了附加价值,但无法依靠订阅制收费在中国市场收获源源不断的经济支持。
综合来看,欧阳明高表示中国新能源汽车商业模式彻底改革的机会在于 新型生产关系需要适应新质生产力。 幻化作实处,便是需要 电动化、智能化和低碳化 共同推动改变商业模式。
对此,欧阳明高给出了几点建议。一是 提升碳积分交易价值, 「 现在新能源汽车双积分价格偏低,激励作用不大,需要随着新能源汽车发展不断优化政策,同时应当考虑碳市场政策,碳汇和碳税,使新能源汽车相比燃油车绿色属性获得变现机会。」
二是依靠电动化(电池储能)、智能化(车联网)和低碳化(新能源电力)构成闭环, 进行电力市场化改革,放开用户侧市场,推行实时电价,推动车-网互动, 让新能源汽车同时具备交通、消费和赚钱功能。
欧阳明高最后总结道,增加各种方式的碳汇收益,将有可能改变传统汽车商业模式, 「大家通常说新能源汽车是电动化上半场,智能化下半场,我觉得应该加上低碳化,上、中、下三场。」