


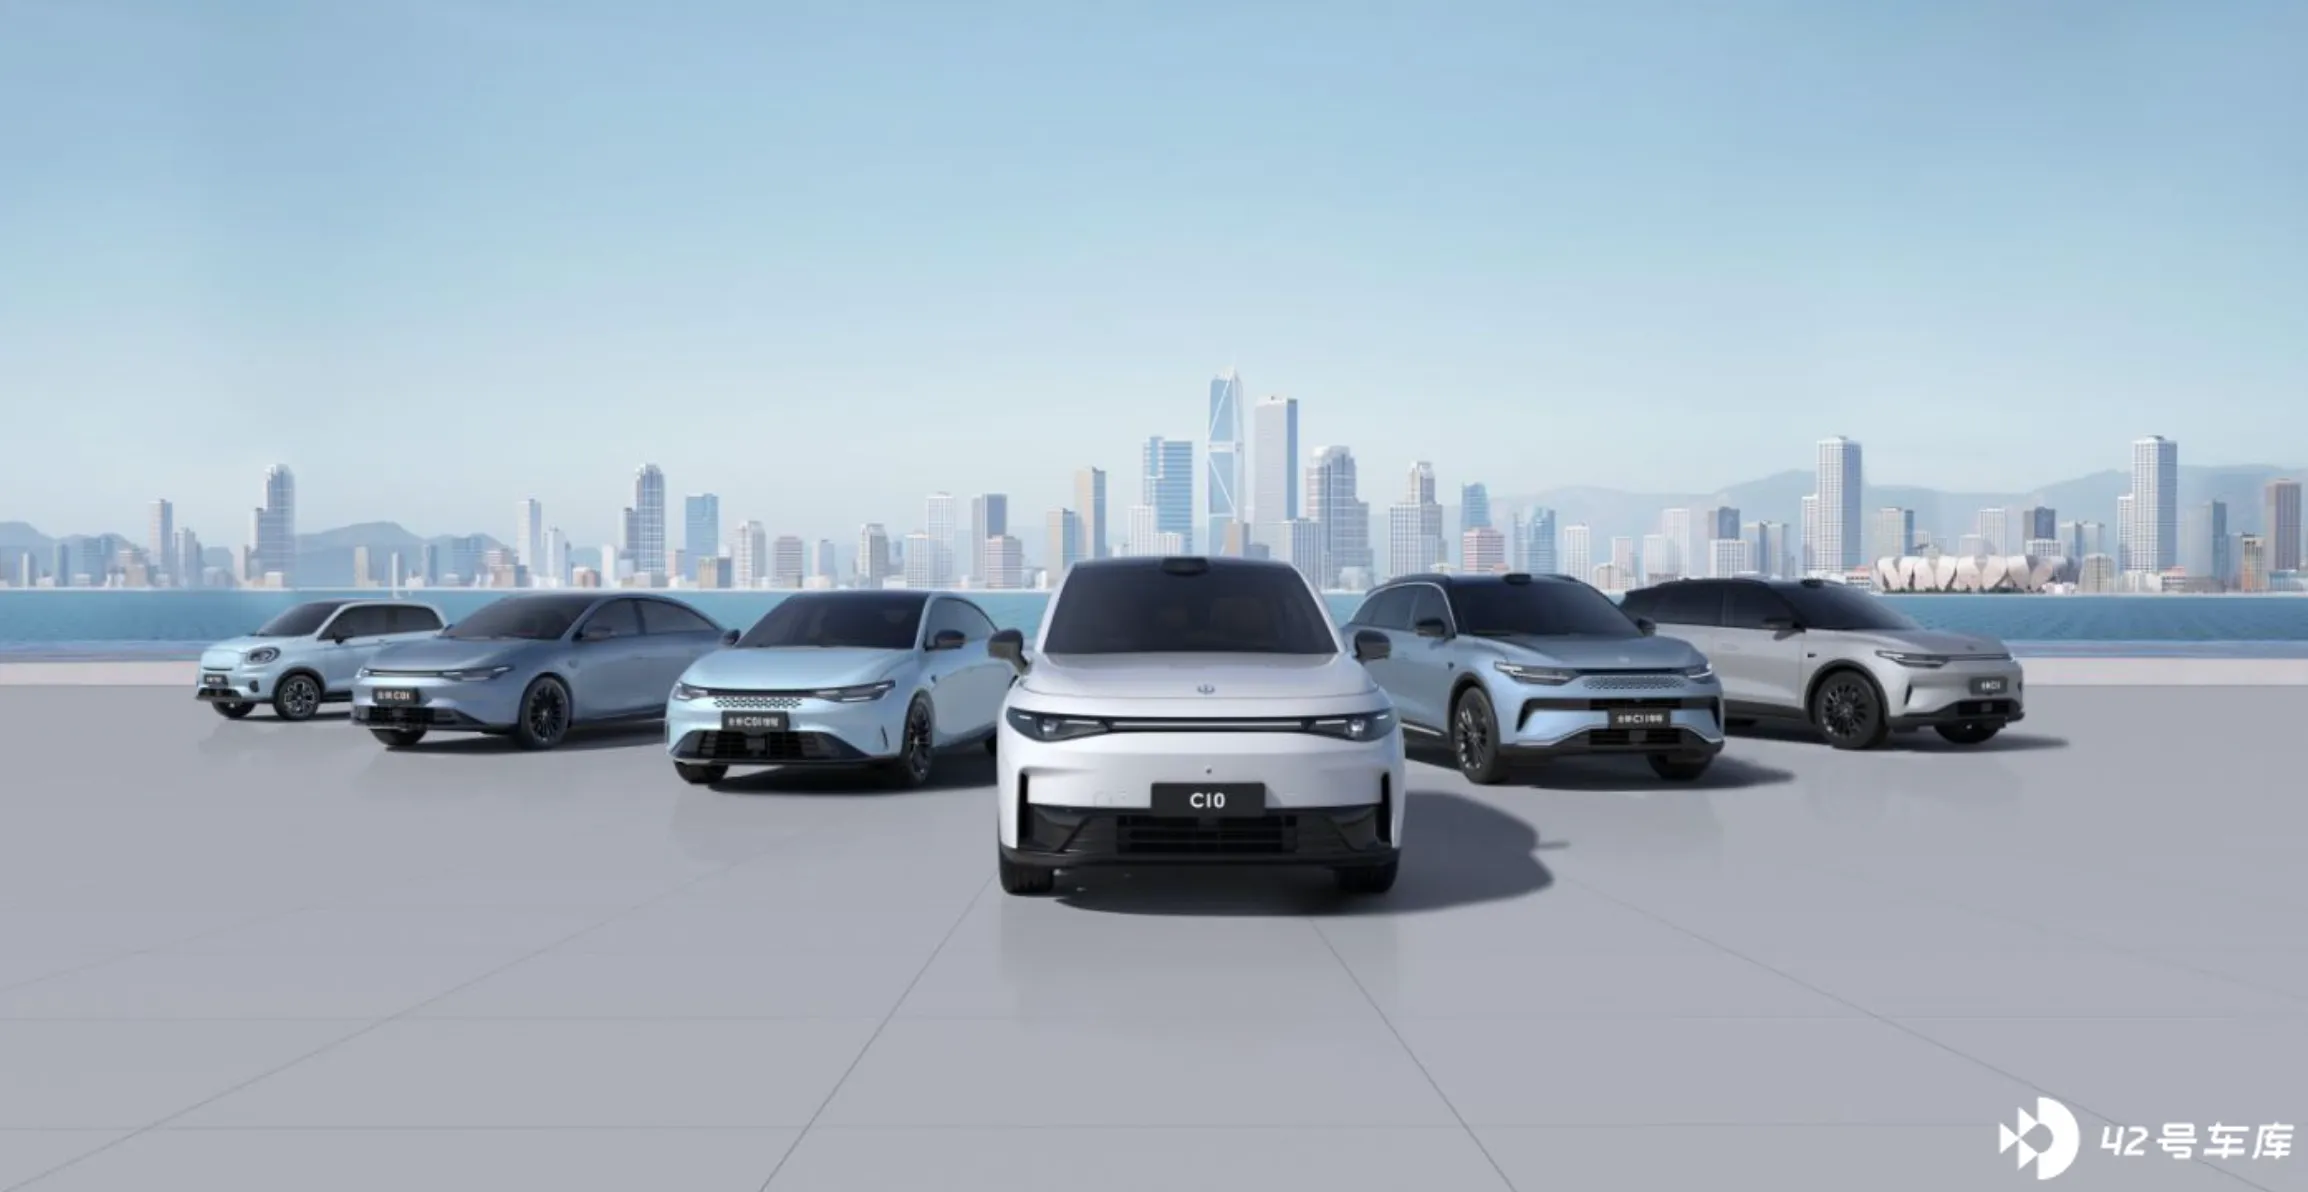
3 月 2 日,零跑在杭州举办了 C10 及全家桶车型新品发布会,会后零跑创始人兼 CEO 朱江明,以及零跑高级副总裁曹力接受了媒体的专访。
提问:朱总好、曹总好,问题很简单,我每次也都只问一个问题。咱们这次又是卷,其实之前我们说“卷王”的时候是上一次全家桶发布。那么今年大家也看到春节回来以后比亚迪先开卷的,而且重点车型大家也看到了,它也没有卷价格特别高的那些车,和我们这次发布的车还是具有高度的重叠,那几款在市场上销量非常好的车型,像宋 PLUS 这些。今天咱们从头卷到尾,只想问一个问题,怎么卷过比亚迪,在面对比亚迪卷的时候,我们都不说其他对手了,单说市场上刚开年就开始卷的“卷王”,我们是怎么比卷王更卷的?
朱江明:今天开始我的讲话就说了两个:创新、用心!
实际上刚刚这个问题,比亚迪的几款车型,实际上不是在一个赛道上,它不是同样的产品。我们的产品零跑 C11 的话,它对标的是比亚迪至少是“唐”这个角色。实际上我们的零跑 C10 也是比它的宋 PLUS 还要高很多,无论是智能也好,别的各个方向也好。而且我们自己始终认为真诚是更有优势,从用户的使用成本、驾驶体验上来说,低续航的插混也不经济,体验感也没那么好,更不要说去做更多的智能化,这是不同的产品、不同的赛道。
我们只是说如何用自己的创新给用户创造更大的价值,我也反复强调一颗 8295 芯片就做了人家很多很多的东西,那才是零跑的价值,我们就能够更好、更先进的产品给到用户。而且我们 C10 上,真的是绝对一流的供应商,BBA 以上的供应商。至少智能化上,我们和造车新势力头部配置看齐。在常规的内饰、车身这些材质上,我们用的都是BBA的供应商。我们要在这样配置的前提下打出让用户能接受、很满意的价格,这才是我们用创新来体现我们的价值。
同时,每一个细节我们都去对标,我们向理想 L7 学习。我们有些地方除了学以外,还要再加一步,甚至要学得更好,那才能体现价值,这是我们造车的思路、方式,以及在 C10 这款车上全部淋漓尽致的体现出来,所以才会有那么多用户,我们有那么多预订的订单,大家觉得我们 C10 的驾乘感、各个方向都超过了大家的预期,这是一方面。
另一方面我们可以在第一时间全部产品同步切换 LEAP 3.0,这是很多企业很难做到的。无论是新势力还是老势力,你说所有的产品都把8295做上去,所有新的电子电气架构,一夜之间所有的产品都搭载很难。只有你真正的全域自研,真正把我们自己底层的架构,整个系统全部自己来做的,才有可能做到目前的这种状态。
提问:朱总好、曹总好。我发现今天我们发布的纯电产品里并没有一款超过 700 公里续航的产品,跟去年相比还是有些不一样的,想问一下零跑在20万以内纯电产品续航竞争方面怎么做选择和思考的,谢谢。
曹力:从整个消费的市场来看,所有的纯电车型 700 公里以上的销量并不是最好的,那说明用户从用车需求,从原来续航的焦虑到现在已经慢慢的成熟了,会发现 400 公里、500 公里的续航其实对于日常的使用、用车需求完全足够的,所以我们重点还是把它放在 500、600,包括小车 400(公里)续航的定义上。而且从目前的趋势来看,比如说充电的速度,高压平台的应用越来越多,续航的焦虑已经不是一个瓶颈了,所以说我们在产品的定义上也去做了优化,把 700 公里续航去掉。
朱江明:我再补充一点,我们在产品的定义上做了一些调整,零跑 C11 我们主打的是 580 公里续航,大家在“够用”的基础上要“更爽”,里程焦虑感更低,当然它要稍微多花一点钱,比解决原来 500 又多增加七八十公里,580 是主打,这个可以让他用得更爽。当然代价是稍微多掏一点钱,500 公里刚刚曹力讲的,绝对是未来一个主流的需求。
提问:朱总好,我关注到价格,C10 价格纯电比增程的便宜了一点点。C11 和 C01 的价格刚好相反的,它的纯电要比增程贵了一点点,价格策略我们是怎么设置的,为什么C10纯电会比增程便宜一点点,那个是贵了一点点,刚好相反的。未来,我们增程和纯电的价格会不会是一样的?
朱江明:首先,我们 C10 纯电起步是 400 公里开始,它的电池容量比 C11 纯电要小一些,所以它的入门起步价就会低一些,这是主要的原因。续航的话,我们基本上也是考虑到不同用户的需求,比如说他是一个县城的用户,他每天更多是从家里到县城,或者是周边移动半径小于 50 公里,那 400 公里也够。偶尔去一次省城,那都是很少的事情,所以就看你的使用用途是什么。随着车的体量更大,那对续航就有更高的要求。
提问:朱总好,刚才您有提我们的产品对标的是比亚迪唐这样级别的产品,像我们的产品这么具有性价比,是不是真正向比亚迪这样的企业进行“宣战”,甚至有可能把比亚迪唐系列的产品价格有机会拖下水?
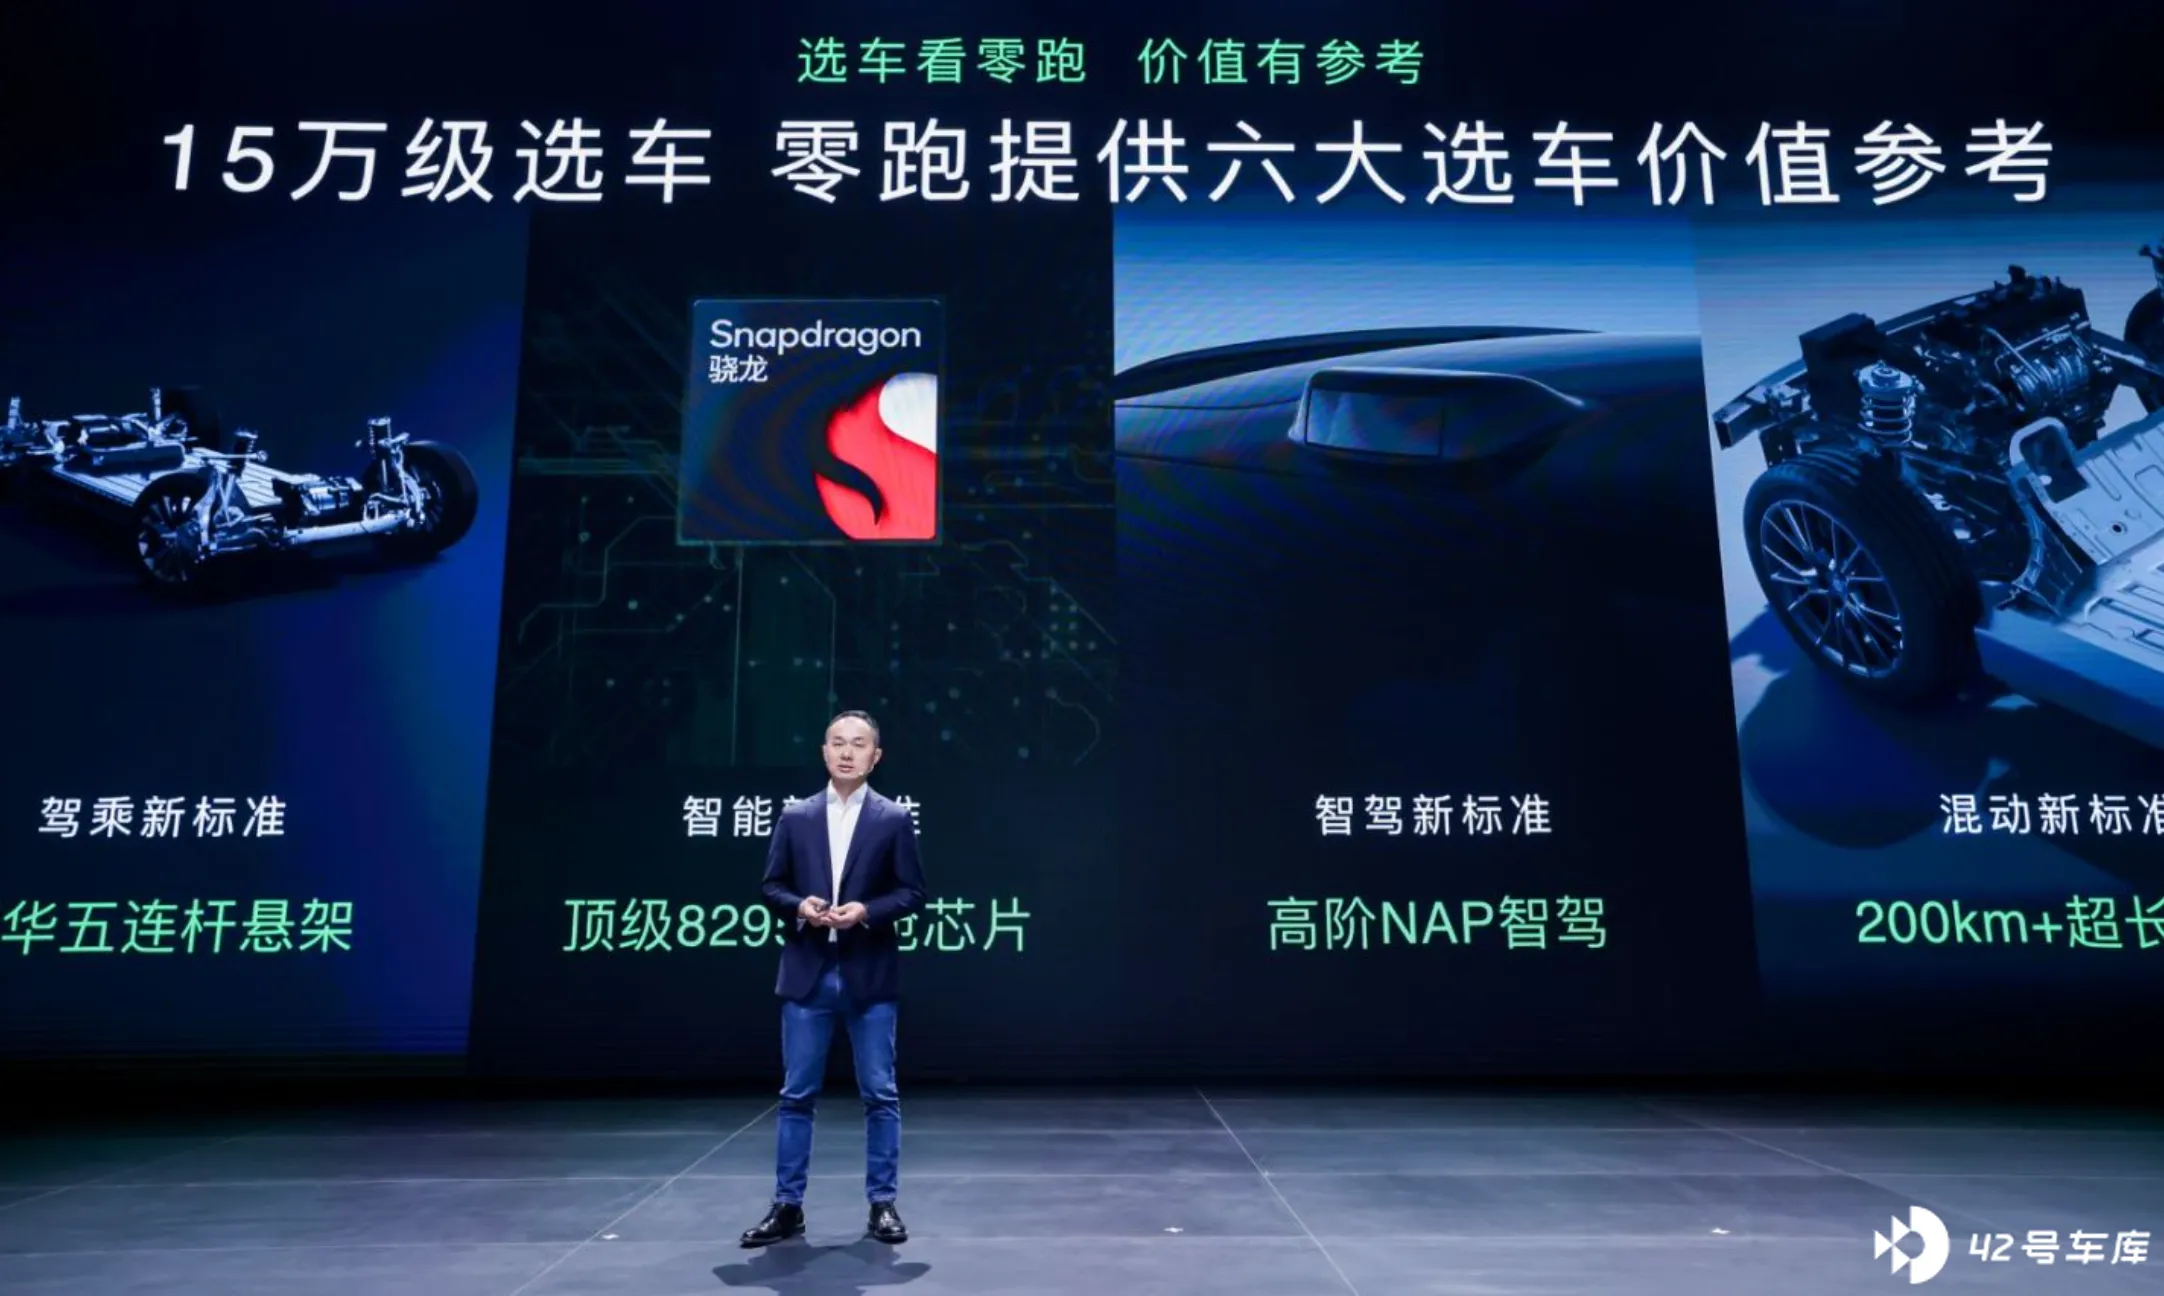
朱江明:首先我们是做好自己,不是跟谁宣战,或者跟谁去比较,因为不同厂家有自己的定位。我们的产品,我们希望在 15-20万 这个价格带,我们自己选了 6 个方向选车的标准,刚刚曹力介绍的。我们希望在 20 万以内,目前来看我们希望配 Orin-X、激光雷达、8295,这样的产品还没有,我们只是在同级里能够给的更多。也希望我们的产品用户体验做得最好,只是以自己的能力去定价。我们一直说零跑的定价是以成本定价,只是说我有多大能力。而不是说竞品多少,我跟它去比,我们从来不是比。我们只是说零跑自己的能力,我能够做到什么样的价格,我能承受,用户也能感到更满意。希望零跑的产品永远都能够超过用户的预期,这是我们想要去做的一个方向。
周颖:朱总的意思是我们卷自己,不仅仅是卷价格,更多是卷标准,卷技术的标准、产品的标准。
提问:有两个点一直没有变的:一个是我们在业内技术上的引领性;一个是对于消费者来说的品价比。
分别有两个问题:一个是关于国际化的。刚才听到我们即将出口的第一款车型零跑 T03,想问一下我们即将出口的国别、地域选择,以及这个产品选择策略,时间上、地域上,以及产品节奏策略是怎样的?因为我发现这个车型也是基于我们所在目标国的调研,发现当地更合适小型车,当地更有消费者直接的市场,或者说跟当地政策补贴有一定的关系,比较好奇这背后的选择,以及也可以透露一下我们和Stellantis在当地渠道上的合作。因为我们在这个领域的出口不光是把车带出去,而是整个模式和范式的探索,这是关于出口的。
还有一个是我们一直以来在提的 CTC 的技术,我们今天说了很多世界 500 强的供应商。其中一个是我比较熟悉的中信戴卡,他们刚刚发布了自己的一体压铸技术。我比较好奇,我们在一体压铸技术里现有的供应商是谁,会不会有可能和戴卡合作,因为我刚刚采访完他们的董事长,他们说今年开始,一体压铸技术会井喷,而且这个技术会不断下放,我比较好奇技术和产业的趋势是怎样的。
一个是国际市场,一个是一体压铸技术产品的技术变化,谢谢两位。
朱江明:您刚刚说到出口的产品,我也讲了我们第三季度大规模开始在国外销售,第一款产品是零跑 C10,作为我们出海旗舰车型。当然从数量上来说,大家知道欧洲比较喜欢小型车,T03 的量可能会超过 C10。我们从零跑在海外品牌旗舰来说,首先是 C10。我们整个国际化进程也是非常快,今天我们零跑国际的 10 位高管都来到了发布会,只是我们没有去讲,来看看中国是怎么做的,进一步了解零跑。我们通过这几个月组建了整个欧洲、全球的零跑国际团队,我们也会在未来以最快的速度在全球四大区,除了欧洲以外,还有南美、亚太、中东非,我们是同步推进,以最快的速度去覆盖。
我们的模式跟国内一样,我们不是一种贸易型,而是在当地建营销网络,去做我们的品牌。也建我们整个服务体系,以及建整个金融、保险,一体化,和国内完全一样的落地模式。所以前期可能会比较慢,一旦拓展开来,后面的速度就会比较快。
零跑来说,国际化,我认为我们会在这些造车新势力里走得比较快一些,也更落地一些。包括所有未来产品的规划,我们很大一部分是为海外市场做储备。因为需求是完全不一样的,我们需要了解当地的需求,我们有了和 Stellantis 的合作,可以快速获得更多更优质的渠道资源,包括零部件的配送体系、服务体系,当然也包括市场等。我们会快人一步,效率、成本各个方面都会做得更好。
关于一体化压铸,我认为零跑始终把品价比放在首位,对每一项技术的使用,每个芯片也好,每一个和车身相关、内饰相关,我们都要注重品价比,注重创新是建立在成本和性能的对比。比如说一体化压铸,哪些部位是可以做的,哪些部位做了以后可以减轻重量、平衡成本,或者略微只增加一点点成本,这样来定位。不是说全车铝压铸先进就好了,也不是续航电池装多了就好,因为还是要满足用户的需求,怎么样考虑技术和成本之间的平衡。我们确实在跟戴卡,当然也跟魏桥等都在探讨铝压铸这些方面合作的机会。
提问:二位领导好,我有两个小问题。
第一个问题,每次看零跑发布会时都想着你们是怎么能不亏的。您刚才也模糊的说了一下创新的方式,或者全栈自研的方式。我想问得再具体一点,全栈自研评估下来,对于整个新能源车整车制造成本到底有多大规模的节省。我看了一下咱们去年的毛利率是转正了,些许转正了,今年毛利率目标大概是什么样?
还有,我想问一下咱们出口出去的这些产品,从制造和配置各方面,是会跟中国的车完全一样,还是有出口的其他的不同?
曹力:我先说一下出口产品的事情,刚才朱总也讲到了,我们在海外所有产品的规划和定义都是基于跟国内一样的,正向的去做规划。我们目前在海外 5 年产品规划已经做好了,所以国内和海外产品的定义肯定是来源于市场用户需求。像欧洲和国内用户对于整车诉求点肯定是不一样的,所以我们还是要去满足当地用户需求,国内和海外肯定是有差异化的。同样在这个前提下,我们也会去看从研发技术的角度,最大限度利用平台化的规模化来降本,所以从底层平台的规划上面和架构上面,我们是去做全球化的架构,在这个基础上去做不同区域、不同产品的区别。
朱江明:关于毛利这个问题,因为是上市公司,我们也不能讲,但我们肯定会逐步向好,不会说还在往差的方向走,这是我们要去努力的目标。
刚刚说的全域自研会不会节省成本,实际上今天我的第一个发言里已经举了非常好的例子,8295,大家都知道现在最旗舰的座舱芯片,目前零跑还是唯一一家,今天为止公布用8295一颗芯片可以做智能座舱+智能驾驶,还能够做功放、音响,还可以 360 度的环视,一颗芯片就完成了。可能更多的车企上了一个 8295 做座舱,至少智驾还要芯片,那还要去买第三方音频调音的功放,那我这些都不要了。这是我们的技术积累、创新能力的体现。
包括刚才说的底盘CTC一体化技术,我们叫 C10 上用的 CTC 2.0,2.0 在 1.0 基础上我们把整个 CTC 托盘重量可以做到比一般厂家,别的车企用铝的还要低。但钢和铝的成本相差很大的,一个要 40 多块钱一公斤,一个要 10 多块钱一公斤。而且我们是纯粹的,完全无模组化,里面的端板、扎带,很多复杂的零部件没有了,就是把这个盒子里把电芯放进去。至少我们 CTC 有 1500-2000 块钱的成本空间,这还只是说方案上。二是全域自研,所有电池包是我们自己做的,我们对电芯就有更强的话语权。我们其中规划 2 颗电芯打天下,但每颗电芯至少 2-3 家供应商,每个月我都可以和供应商议价。如果电池包是第三方的话,你都已经公告做完了,重新搞一个至少需要 6 个月。价格降的再快,它说没有那么多,稍微降一点就好了,在波动当中你的优势就很明显了。所以我们只是说零跑最多只赚零部件的钱,我们卖的是整车,这是我们的理念。
提问:刚刚朱总也提了自研,我记得零跑一开始就很强调自己的自研。今天有两张图,就是秀跟国际顶级的供应商合作,最近我们跑了很多,他们在中国选的客户很慎重,因为风险系数极高。我感觉这个是不是会有点矛盾,一方面强调自己的自研,尤其是供应链垂直一体化整合,现在也是中国车企发展的方向,我们反而把很多核心的配置用了一些 Global 的大企业,这个成本上对应价格,它本身是不是有些矛盾,这是第一个问题。
第二个问题,市场竞争现在大家都想留在牌桌上要份额,上市公司肯定也看利润。比如说开卷之后对市场销量有什么样的预期,销售网络这方面,因为前面有些变动,能不能也讲一讲销售网络今年的考虑,谢谢。
朱江明:首先我们手里供应商,我们一直强调只做跟电相关的零部件,那些内饰、仪表板、密封条,我们选的和BBA一样的供应商,传统汽车里的内外饰,这些供应商我们都采用顶级的供应商,或者和他们成立合资厂,用这样的模式来做到我们的产品。因为最终很多产品是靠供应商的,比如我的整个车都很好,我的座椅找一个差的,或者门板找一个差的,最终是“木桶效应”,看这个产品最低、最差的是什么。我们希望一个产品完全做到跟BBA相当的产品,那就要跟它是同样的供应商。所谓的全域自研是跟电相关的,那都是我们自己解决。同样每个电子零部件都有它的二级供应商,我们都是用最好的,我们举例了高通、英伟达、MXP 等,这些我们都是选最好的。
网络渠道这一块,我们 2024 年狠抓服务,这是我们作为公司的战略SP定下的目标。那就需要去优化服务的网点,所以我们现在推行“1+N”的渠道方式,就是在某个区域上我们需要一个 4S 店,作为我们服务、交付及多产品展示的点,再加上周边这些商超、城市展厅,这个是模式。我们原来的网络可能比较错综复杂,你中有我、我中有你,我们现在进行优化,分区,避免减少更多价格的冲突。2024 年,我们主要是优化网络,增加 4S 服务中心、交付中心。对于商超来说,我们选择原有比较优秀的地方继续,一些比较差的点,我们可能会减少淘汰一些,所以“优化”是 2024 年零跑网络发展的主基调。
提问:我来问一个比较熟的问题,就是关于销量。其实海外的话,我看到也有一些媒体报道,在海外已经开始启动建厂了。海外销量的话,2024 年大概是一个什么样的量。刚才朱总也提到第二个问题,销售网络。我们看到零跑这几年销售网络,好像没有特别大的经销商集团和传统大的投资人进来。想问一下,在拓展销售网络策略的时候是希望更大的经销商集团进来,还是说要自己搞?
朱江明:2024 年,我们所有的欧盟认证要第三季度才能完成,所以只有第四季度是销量的担当。我们目标是希望今年能够发展 200 家以上销售的网点,从 9 月份开始销售。销量这一块,我们也希望能够做到 6000-10000 台的销量,重点还是要看明年。因为今年要把网络建起来还是需要时间,这是一个比较长期需要投入的。
关于国内网络的投资人,我们的选择方向争取能够头部,区域的头部,而不是说一定要最大的经销商集团。我们希望以地区为单位,作为我们网络选择的标准,每一个地区,也就是一个城市作为中心。我们希望能够找到整个城市的前3名,承接区域的网络资源,这是我们优先考虑的。
提问:我问一个简单的问题,我们到今天为止的订单量是怎么样的,几个版本选购的比例,增程版和纯电版的比例。另外,这个价位今天确实给人很大的惊喜,这个价位区间的用户,朱总您觉得他们对8295,包括激光雷达这些配置,他们真的会特别在意吗。因为激光雷达这些不只是选购的成本,后期成本(维修)也是增加的。
曹力:发布会上讲的我们已经有 4.5 万以上的订单,这个是截至昨天的,这个数据其实还是在往上走,我们非常有信心。对于这个价位段用户高配选择上,目前来看我们中高配比例已经超过 80% 了,纯电和增程大概是 6:4 的关系,纯电会稍微多一点。从前面大家对于配置的选择来看,我们的用户对于C10智能和智驾这一块还是非常感兴趣,因为我们也去做了一些调研,会发现真实用户的年龄跟我们原来的设想一样,它会比C11年轻。所以这部分人对于智能化,对于新事物的诉求是比较高的。
在智能化成本这一块,刚才也看到我们最高配的智驾版才 16 万多,这个价格包含了智能驾驶所有硬件和后续软件的费用在里面,从使用成本来说也是非常有性价比。
朱江明:智驾,用激光雷达还真是超乎我们的想象。还有智享版,带 8295 的,很多是奔着这个来的!
提问:两位领导好,我想问一个问题,因为最近包括欧阳明高,也在反思中国新能源车的风险提示,它包括技术、商业,包括政策滞后的风险。我们也都知道,以零跑,或者整个中国新能源汽车行业的领先,其实是零部件包括整个产业体系的领先。就像刚才朱总说的,可以和零部件的供应商论周,或者动态过程中谈价格。我们这种领先的可持续性,从目前来看大家都不赚钱,或者说微利的情况下,整个产业链的持续领先性会不会有风险,我想问一下,谢谢。
朱江明:首先从市场需求来看,确实新能源汽车是一个新事物。但从去年、前年增长的速度来看,新能源汽车已经得到了绝大部分用户的认可。如果没有这样的认可,也不可能这么快的转换,因为大家总还是担心各种各样的问题。从现在看,这个问题就不是特别大。它的核心原因,我始终归结为极低的使用成本,这是用户第一。第二,有非常好的操控,非常好的智能化。哪怕是买了 BBA 的车还用手机导航,这个问题总没有了。哪怕是买零跑 T03,都可以说到哪里就到哪里,不需要用手机导航,这就是巨大的进步。使用成本只有 1/10,没有理由说我还要去选油车,我想这是根本,所以大的方向不会变。
第二,很多还在犹豫阶段,包括奔驰也犹豫了,进进退退,它又想退回去,是不是不能全 all in 电车,发动技术也需要研发,这个反而给我们更大的机会。我们只有一条路走到黑,要快速的往前推进,这个对我们来说应该还是更有利。
我始终是在研究“油电比”,美国基本上和中国差不多10:1,加油和充电的成本。亚太的电价和油价跟中国很相近,基本差不多。欧洲的话差一点,电贵。它的油电价比,大概用电是用油成本的25%,别的地方接近和中国一样,15%-10% 这样的水平,这个没有人能拒绝,哪怕它没有那么高的觉悟说要为环保努力,但也要为生活而努力,提高生活质量,减少用车成本,这个没有人会不接受,这是我的看法。
从今天看,我们和丰田差不多销量,2024 年我不知道电动车能不能超越丰田,能比它多一点。每年我们都相当的话,到一定的体量,三五年之后它要追也很难。
每个行业都是激烈的竞争,无论是黑白家电,还是光伏,你们做媒体的都知道,光伏来来回回、上上下下、起死回生、起起落落。但中国的光伏技术绝对是领先,在全球来看。只有这个产业支持,才可能领先。你说在实验室、在大学里,永远搞不出好的东西,一定是不断在实践当中有压迫感,你才可能去思辨,才可能想办法降本,扩大规模,才可能去成长。如果电动车是一个方向,别人没有 all in,我们 all in,可想而知在未来的时间内成功的概率肯定是更大的!
提问:两位领导好,我想问一下:
1.零跑的主力车型都在 10-20 万元的价格区间,也是价值标杆。但现在这个价格区间吸引进来的入局者越来越多,零跑怎么看待这个价格区间市场竞争?
2.目前欧美都对中国车企出海设定了一定障碍,零跑对此是怎么看待的,包括对中国车企全球化进展会带来哪些影响?
3.出海过程中,零跑的独特优势是什么?
曹力:国际化,我可以先解释一下,等一下朱总可以补充。
10-20 万的竞争里,我觉得大家也可以看到,我们一直在“卷”的不是价格谁更低,而是说在价格有优势的情况下,我们能不能做到更好的体验和配置。从这个角度来说,10-20 万有一些车型,比如刚刚大家提到比亚迪的汉、唐,反过来说它也没有到底线,所以它的价格还不够低。我觉得竞争不是恶性的比价格,而是说在这个价格区间内怎么样可以做到更好。
另外,国际化出海的优势,至少我们在目前跟 Stellantis 合作情况下,我们出海对于海外市场熟悉的程度,包括对于当地的了解和销售网络渠道是有很大的优势。而且目前有成熟体系情况下,我们可以快速学习他们成功的经验。对于各个地区不同的法规或者限制,我们可以去了解。
对于国际政治这一块,这个也是回到用户需求的本质。它越是有更多的政策,或者阻止你过去也好,越是证明你是有优势的,从长远来看是抵挡不了这个趋势的。还是回到用油是用电10倍成本的角度来说,用户为什么一定要选择更贵的使用成本。体验更好的产品,为什么大家要阻止它。从长远发展来看,我们对于出海这条路非常有信心!
提问:两位领导好,我想问一下,刚才朱总也提到 C10 有一些借鉴理想 L7 的点,我想问一下具体借鉴和参考了哪些理想研发的方面。另外,今年大家不只是卷价格,也在卷智能驾驶,之前有友商提到今年如果不做全程都能跑的城市 NOA 的话可能就会掉队。朱总也提过咱们下半年也要开放城市 NOA,另外技术可能不是越超前就是越好的,想问一下您现在对城市智驾的看法,还有咱们的规划,谢谢。
朱江明:曹力讲了我们 C10 要向理想L7学习,它做得比较好的是更去了解用户的需求,它的舒适性是值得我们去学习,它的操控舒适性,人机的舒适性,确实做得比较好,包括静音也好、操控也好。哪怕是一些车机显示的内容,显示的方式等,我觉得这一方面做得比较细化,这是值得我们学习的。我们 C10 在这些方面也是下了很多功夫,包括座椅,我们和奔驰S座椅盲测,哪个好,你坐上去之后去比。
包括手套箱的高度,确实调了很多次,调到大家都比较舒适,那他会感觉比较轻松。不要看放手这个动作,因为这个手始终举着,没地方放的话很累,或者放的太低也不舒服,放的更高更不舒服,它的舒适性哪怕一点点,可能给你的加分项是非常多的。在这些细节上,我们 C10 花了很多时间。首先是它的基础好,我们的高度做到比劳斯莱斯还要高,4 万多牛米的刚度就决定了整个车身静谧性也好,在过坑时的变形也好都很少。有了这个基础,再去做更细化的人机这些体验工程。包括油门、刹车、转向等,各个方面都做优化,所以也希望媒体老师们可以去体验一下我们的 C10,一定会超过你的预期;还有我们的音响,我不知道是不是对自己的产品更有信心,我还没有听过比这个更好的音响,这是真话!
你们可以去试一下,不一定对,至少现在我是这么认为。当然也有很多用户,我去门店,一个用户过来听了之后,觉得比他的 GLC 好。因为音响,渲染就像手机拍照好不好,有些说很好,拍的特别漂亮,但它不真实。有些音乐听起来确实很好,渲染了很多,哪个提升了、哪个降低了,调调都改了。有些彻底的还原,用电子管时代的那种,我只是保证它的保真,确实很难评判。拍照也一样,到底美颜好,拍得漂亮好,还是拍得真实的好。音乐也很迷惑,会有这个问题。至少那种高保真的音乐放进去,它能够真实的还原,我认为这是好的。当然也需要美图的,美化的,可以自由选择那是最好!
周颖:我们音响听好歌特别好,因为还度特别好。刚才还有提到城市智驾的。
朱江明:城市智驾,大家都开城了,开完了就可以 A 到 B ,大家就可以睡觉了,但我想这个还需要一点时间。媒体老师有去试过智驾的吗,可以发表一下到底好不好,敢不敢 A 到 B 设完之后可以睡觉了。你开这个功能的时候会胆战心惊,会觉得真的太累了,觉得不放心,把这个功能试完。也看到很多撞的一塌糊涂的,网上很多有曝光。我觉得还不到那个时候,如果真正提升一点你的辅助驾驶,能够让你驾驶轻松一点,这样的功能能够先上车。不管开 100 城,开 1 万城,都开了也没用。我也说零跑明天开城了,全开,我们还是实打实如何提升用户辅助驾驶的体验,现节更现实,更加解决用户的痛点,减轻用户的驾驶疲劳,这是我们要去做的。
周颖:关于向理想L7学习的问题,我补充一下,刚才朱总更多聊到产品打磨上,我们更多向 L7 参考借鉴。对我们来说,C10 这款产品已经做到非常不错的状态。我们在营销上也是一样的,更多也要向 L7 学习。我们昨天看了理想线上的发布会,他们对产品的诠释,用非常多很巧妙的手法把它的产品很好营销出去。这个课题就是给到我们的,所以向 L7 的学习不光是产品,更多在营销上,我们的产品已经很好了,所以我们的课题很大,希望在座老师也是多支持我们。
曹力:另外,和理想 L7 学习,并不是照搬它的,直接抄它的。还是学习他们对于产品,对于用户需求的态度和产品具体的定位。我们的 C10 和 L7 用户是不一样的,所以不能照搬它的定义,我必须要有自己的想法。年轻的用户也可以看到,我们在 C10 上有很多不一样的地方,比如说零甲醛的面料,为婴儿,为妈妈准备的使用场景这些,都是为了具体年轻家庭用户量身定做,解决他们真正的需求。这一点思路上,我们是和优秀的产品经理、优秀的企业学习的。
提问:我想请问一下,最近有很多车企在宣布大模型或者 GPT 上车,不仅在智驾方面,包括智能座舱也有。零跑怎么看待这个技术,有没有相应的上车时间节点?今年 1 月开始以来又很卷,有些友商已经从这个赛道上暂时停滞下来了。朱总去年也分享过对于未来终局的判断,现在这个判断有没有发生一些变化,有没有一些最新可以分享给我们。还有一个问题,零跑今年有哪些经营目标,其中最看中什么?
曹力:我先解释一下,技术上没有任何问题,我们也在做这一类规划和讨论产品定义这一块。我们要解决的是真正的使用场景,真正让大家觉得好用。这次大家也可以去体验,我们智能语音这一块比上一代优化了很多。我们的想法是能够真正让它跟你的对话是理解你的意思,让你少操作,少走弯路。但一些人工智能上车我们也比较了一下,很多车上去了,真的就是为了上而上。人工智能很多时候在车身的表现,不好听一点叫“人工智障”,它根本不了解你到底想干什么,可能会觉得有趣,有一些段子可以去拍一拍,实际上我们要解决的还是怎么样让你操作起来更方便,怎么样让你使用起来更方便。
朱江明:我再补充一下人工智能这个话题,大家都很热,觉得一夜之间中国不行了,都是美国了,大模型来了。实际上去年的 8、9 月份,我也是参加清华的进阶班。清华人工智能实验室也算是国内比较领先的,当然有两个初创企业,比较大的做大模型的公司。也包含了商汤的总裁,也是我们同学。我们花了半天时间做了探讨,实际上有些东西能真正落地并没有那么简单,还是要很长的路要走。它可能是作为辅助的工具,不能说完全替代现有的工作,或者设计汽车,包括创作音乐,或者是写文章。这些相对好一点,因为它不是定性。智能驾驶,或者是做复杂的算术题,它不能解决那个问题,它不是一个统计规律因子,它是计算形成的,它不是万能的。但我们要去拥抱,好好利用好这个工具来改善我们的产品,改善我们的效率,只有往这个方向去努力。
整个进程格局确实很残酷,淘汰赛,一个个的下场。其实做企业和游戏节目都一样的,实际上很正常。像体育比赛,赢了不骄傲,输了也体面,最终都会有这个结果,要承认最终的事实,如何让自己还始终在这个场上。整体来说,零跑就是技术背景,稳扎稳打,每天进步一点点,每年进步一点点。我们今年的目标,我们在造车新势力的排名能不能再前进一名,我觉得有信心的,至少前进一名,这个目标还是要有的,我们也是往这个方向去努力。争取坚持到最后就是成功,不淘汰出局。核心还是坚持自己的定力,坚持我们自己的方向。
我们也有好的,至少和 Stellantis 的合资给了我们很大的背书也好,或者支撑也好,或者快速去海外市场开拓。2023 年,我们有好几个核心零部件的定点,电池、电驱、车灯,我相信 2024 年会越来越多,整个核心零部件板块 2024 年会迎来更多的收获,我们是多条线降低整体的消耗。因为很多车的定点时间比较久,可能需要 1-2 年。但随着越来越多的积累,零部件板块,再加上零跑规模的增长,这一块将来是零跑不可忽视的。当然还有和 Stellantis,它内部用零跑的零部件,我相信 2024 年会有很多的落地。
提问:我和朱总请教一个问题,我们看到零跑这两年变化很大,包括我们今天看到 C10 以及全家桶的发布,以及我们和 Stellantis 的合作等,我们看到这种变化。刚才发布会上也提到了产品的特点,产品的一些想法和思路,我想问朱总,在您看来,您作为创始人、董事长、CEO,零跑作为一个企业的特质,这个企业有怎样的特质令到我们有现在的格局?
朱江明:零跑企业的特质,我们都是做技术出身,比较务实,比较落地,也不讲空话,也不讲大话。在座媒体看我们表面上保守,实际上在很多领域也很激进,很大胆。包括我们从 0 开始的一家企业,我们从 2015 年开始时核心零部件全部研发团队初建,我们的电驱团队、电池团队、座舱团队,整个电子电气架构等,就是当初建好的。我们觉得要打赢,最终要把基础做扎实,更加务实、更加落地、实事求是,这个很重要。只有这样,才会把根基打好。我们还是做得比较务实、比较落地,这是我们能走到今天主要的一点!
提问:两位领导好,我这里有一个问题,针对本次产品的全新升级,C01 和 C11 都做了哪些针对性的升级,给消费者带来哪些不一样的价值。第二个问题,因为现在才3月的第二天,说不定现在才是第一轮的卷,接下来三个季度还会有友商持续的卷。刚才曹总提了一下,比亚迪的价格还不是最低的,还有下探的空间。两位领导看来,这个卷是不是因为大家看到国内消费端需求发生了什么变化,不知道两位领导怎么看这个现象的,谢谢。
曹力:C01 和 C11 首先在产品上最大的升级,我们完全把基础的电子架构升级到 LEAP 3.0 的架构,同样用中央超算的电子电气架构,它可以实现将来智能化功能,自定义这一块会做到同样C10的水平。另外,我们把C11和C01原来用户产品上不满意的点,比如说发布会上提到 C01 后排太晒的问题,也把它解决掉了。把原来一些需要在选装包里体现的豪华配置,我们做到了标配里。大家可以看到我们的 C01 和 C11 是价格降的同时还增加了配置,这是我们产品上最大的变化。
另外,价格上大家还在不断降价,争取市场。这个不是说今年才有这个现象,每一年都会卷。只要这个赛道还有这么多玩家,还有这么多需求,那肯定会继续卷。继续卷的结果,那就是比实力了,实力有几方面,财大气粗的可以不考虑利润,可以继续降价来打价格战。我觉得最终要卷的还是企业技术的实力和产品竞争力,这个是最后要参与到卷的竞争里最有底气的底牌。我们还是做好了准备,不管是下半年还是明年,还是要卷下去。这个底气就是我们可以利用全域自研的能力和控制成本的能力往下卷,能够给到更好的产品,这是我们底层的逻辑。
提问:朱总、曹总好,问两个问题,今天看到 C 系列车型已经全部切换到 LEAP 3.0 的架构,可以支持 800 V 的平台。我想问一下,零跑 800 V/5 C 快充这个技术什么时候上车?第二,延续一下刚才那个老师的问题,产品升级,今年 2 月底 3 月初很热闹,尤其是升级换代的车型特别多,极氪001的新款,还有理想L7的改款都出来了。今天零跑也是全家桶式的升级,我发现大家升级的硬件方向是比较一致的,8295、激光雷达、悬架这些。零跑这次全家桶升级的逻辑是什么,能不能自评一下相比于上一代 C11 和 C01,我们改动的幅度有多大?谢谢。
曹力:800 V 快充,我们在之前也有透露过,今年年中 C16 就会首发 800 V 快充的车型,会直接交付。在新款升级的逻辑上,我们有一个最朴素的想法,就是每一年技术迭代和产品迭代都是一家人整整齐齐的上。受限于供应商的约束也好,什么约束也好,我想升级,一款车上了,另外一款车还要等个半年一年的。既然讲了技术架构升级到了 LEAP 3.0 阶段,那我们全系车型就要同步升级到技术架构上。同样,我们还是会在自研的,包含基础三电和智能化这一块,要保持自研的优势。所以新的这些,我们有优势的地方,比如说芯片迭代的速度、激光雷达、高阶智驾、后续算法上,我们还是要给到用户最好的体验,所以我们还是会继续保持比较领先的状态。





