作者:米其林
「一千个人有一千个哈姆雷特」这事儿,在蔚来昨天发布的财报上特别明显。
随手一搜,就能看到对财报的不同解读:
- 有「营收、交付创历史新高」的乐观派;
- 有「亏损 200 多亿,勒紧口袋过冬」的悲观派;
- 还有「第二品牌走量可期」的长远派,连带着股价一路上涨。
这就是蔚来的现状:经历了 2023 年上半年的销量低谷后,眼看着销量稳步回升,但回稳的销量似乎追不上高昂投入;每年百亿的研发投入,帮蔚来积累了不少技术和补能基础设施储备,算是典型的「长期主义玩家」,但是从技术储备到盈利变现,依然还需要时间。
时间,是蔚来的关键,也是如今汽车市场淘汰赛的关键。
蔚来的「长期主义」,究竟什么时候能赚钱?
赚钱难,控制花钱更难
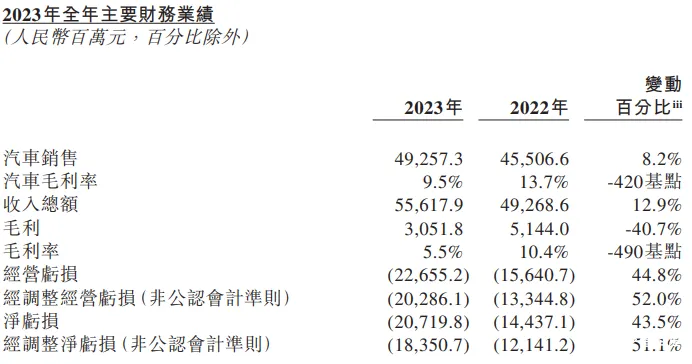
用一个词来概括 2023 年的一系列财务指标,就是「大开大合」:
- 总营收为 18 亿,较 2022 年度增长 12.9%;
- 毛利率为 5%,2022 年度为 10.4%;
- 车辆销售收入 57 亿,较 2022 年增长 8.2%;
- 车辆毛利率为 5%,2022 年度为 13.7%;
- 净亏损 2 亿,较 2022 年度增长 43.5%。
2023 年,蔚来汽车共计交付 16 万辆新车,从增长来看,同比增长 37%。单从交付量和营收来看,在去年坚定不降价的情况下,新势力销量第二名的成绩,并不算令人失望。
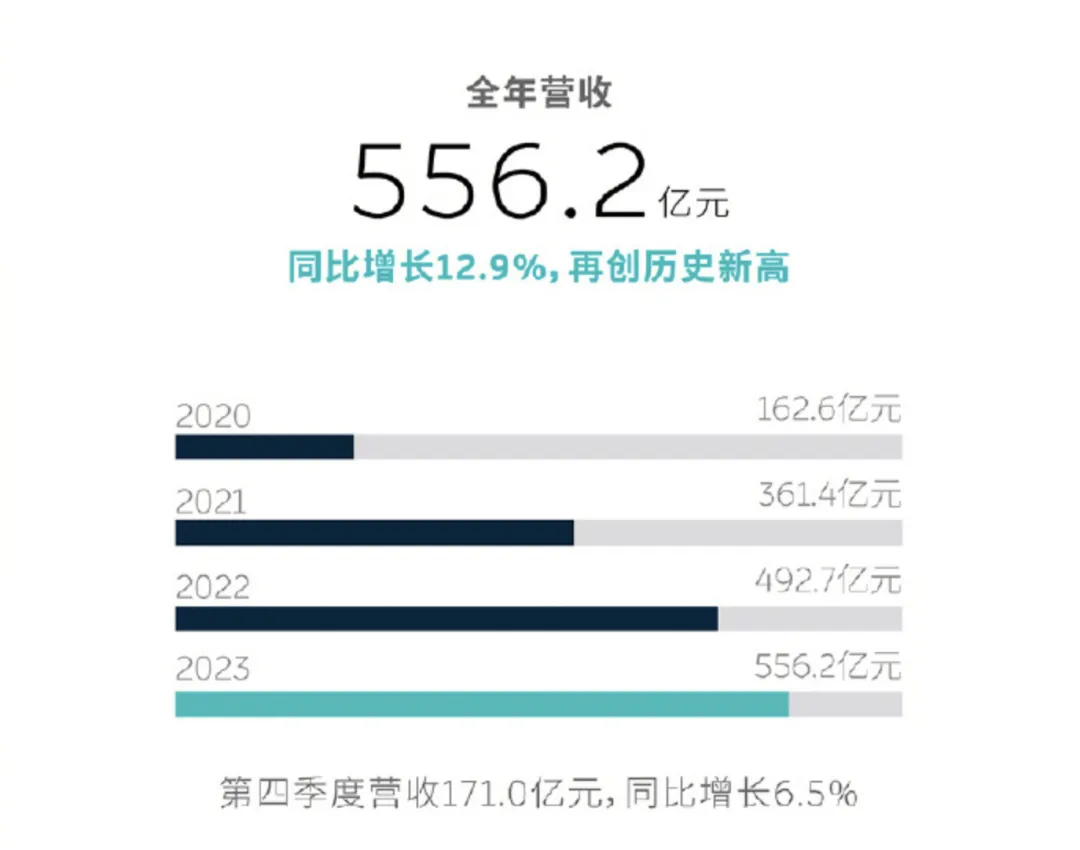
但万事都怕对比,拿来与蔚来赚钱能力对比的,不仅仅是同行们的营收数字,更是蔚来「可怕」的花钱能力。
2023 年,蔚来销售费用 128.85 亿,研发支出 134.31 亿,再算上老款 886 切换新平台和三款新车型的上市, 共计净亏损 207.2 亿。 这个数字约等于李斌口中造车门槛的「200 亿」,是雷军第一批投入造车资金的 2 倍。
赚得不够多,但花得有点多,是蔚来在 2023 年面临的窘境,而且这种局面将在 2024 年延续。
在经历了 2023 年上半年的销量滑铁卢后,蔚来的销量算是在 2023 年 Q4 回归里一个平稳状态:单月交付 1.5~1.8 万辆。考虑到 2024 年蔚来主品牌除了 2024 款车型升级外,没有新车型推出,单月 1.5~1.8 万的销量将会是今年的基本盘,努努力向上够到 2 万辆是目标。
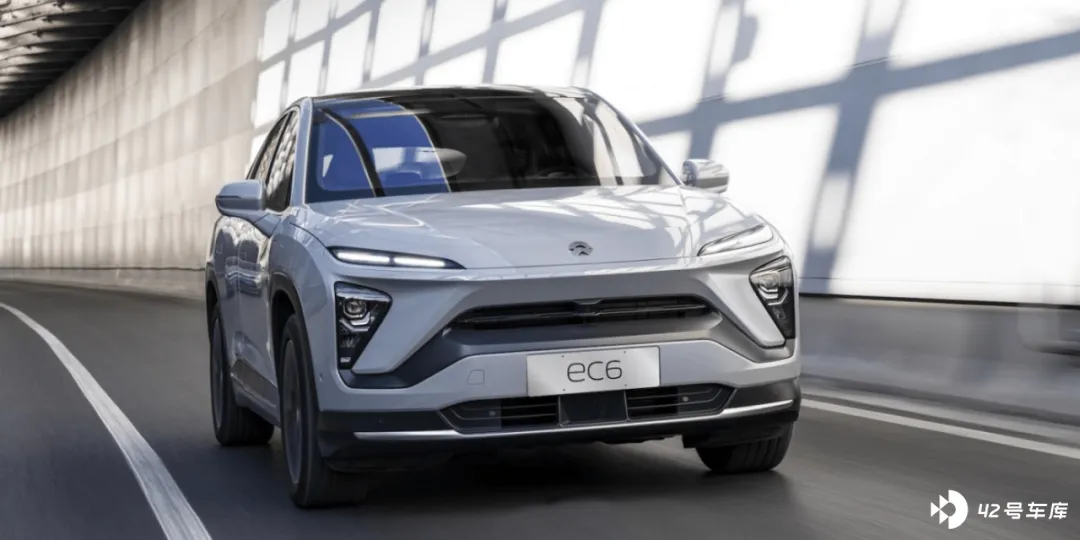
这样一算,2024 年 NIO 主品牌赚钱有限,但是花钱的计划并没有停止。
2023 年底,蔚来已经进行了一系列降本的动作:10%的裁员,对三年不盈利或对毛利提升没贡献的项目也将进行调整,可以说甩掉了烧钱、收效慢的项目带来的包袱。
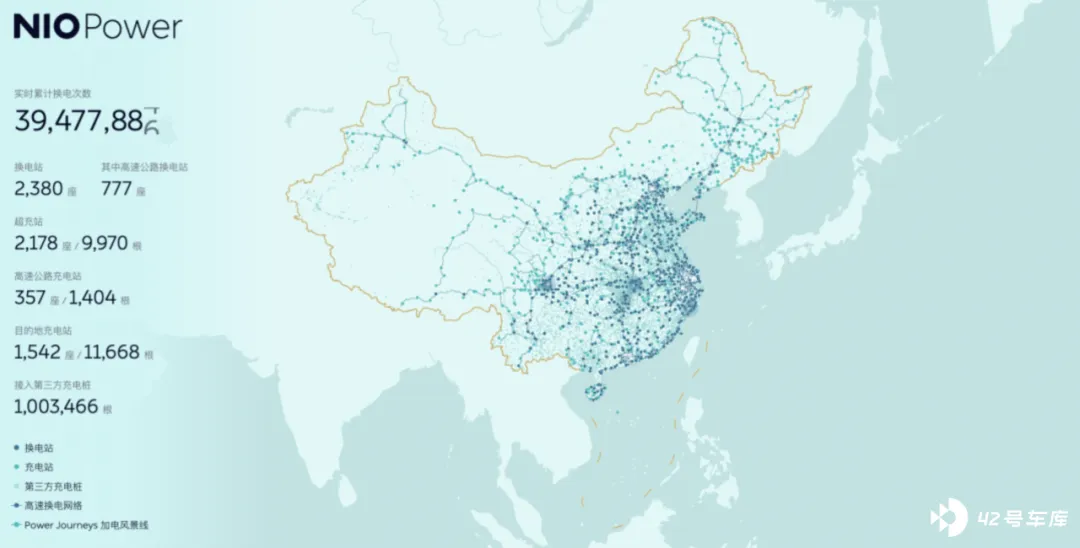
与此同时,根据财报电话会上的信息,2024 年,蔚来仍将保持每季度 30 亿元,也就是全面 120 亿的研发支出;同时,2024 年蔚来将布局 1000 多个换电站,为第二品牌建设不低于 200 家的销售网络……
对于车企来说,在研发上的投入可以说是花在刀刃的钱,「再穷不能穷教育 再苦不能苦孩子」;那剩下的投入,就需要蔚来「精打细算」。比如:
今年布局 1000 多个换电站,其中大部分是「换电联盟」合作的共享网络,那如何像李斌所说的,将投入最小化?
蔚来年内将为第二品牌建设不低于 200 家销售网络,如何利用现有的销售网络,低投入搭建第二品牌的销售网络?
研发换毛利的设想,在第二品牌上究竟能不能实现?
换电的护城河,什么时候可以赚钱?
NIO 扛住的价格战,「大别山」扛得住么?
就在 3 月 5 日财报发布前夕,关于蔚来第二品牌车型的测试伪装照在网上流传,后车窗上贴着的「比毛豆 Y 更棒」的口号,直接给第二品牌的首款车型一个明确的不能再明确的定位: 对标 Model Y。
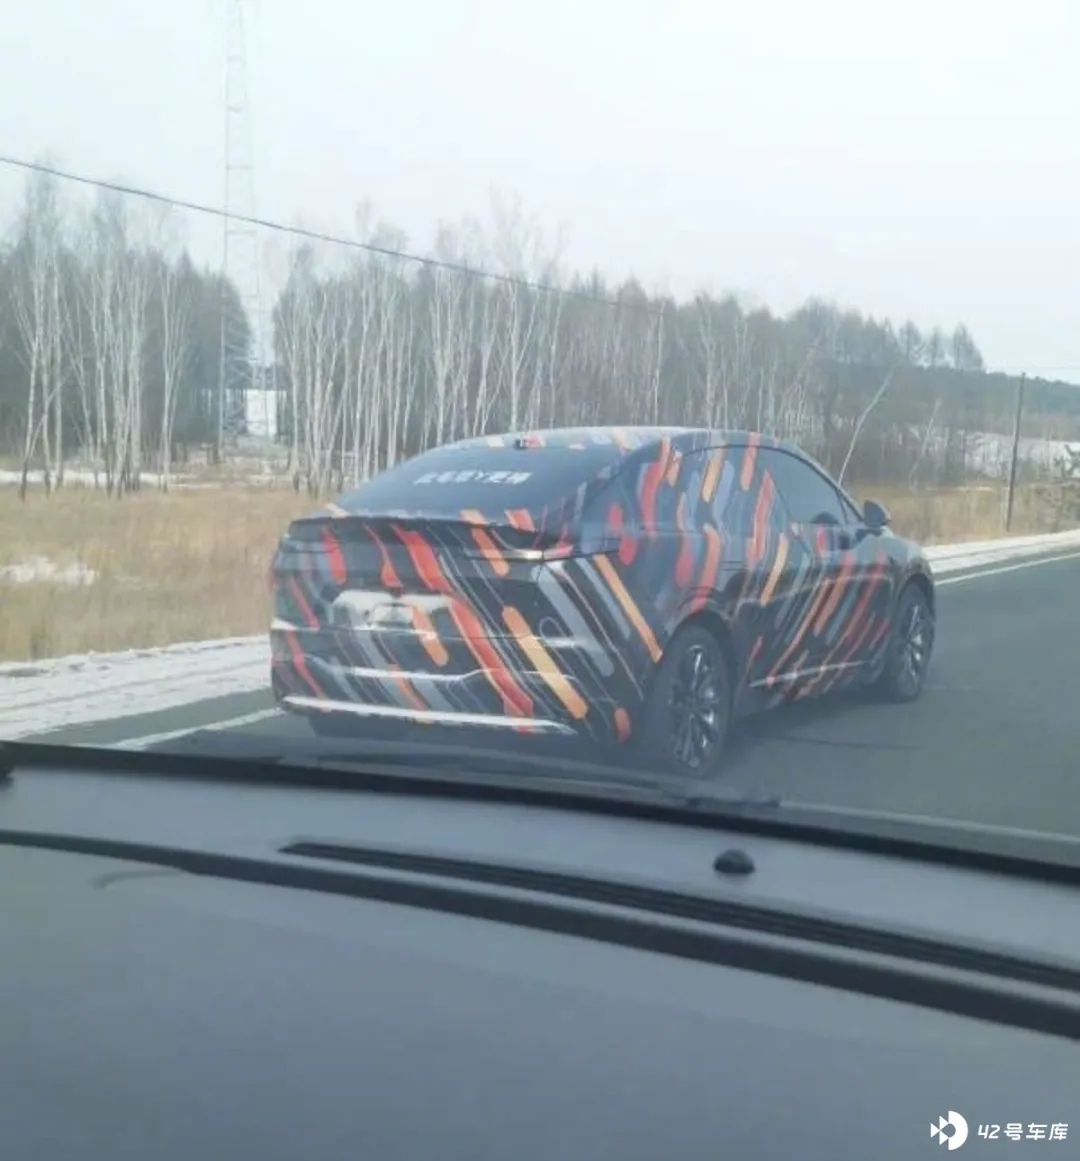
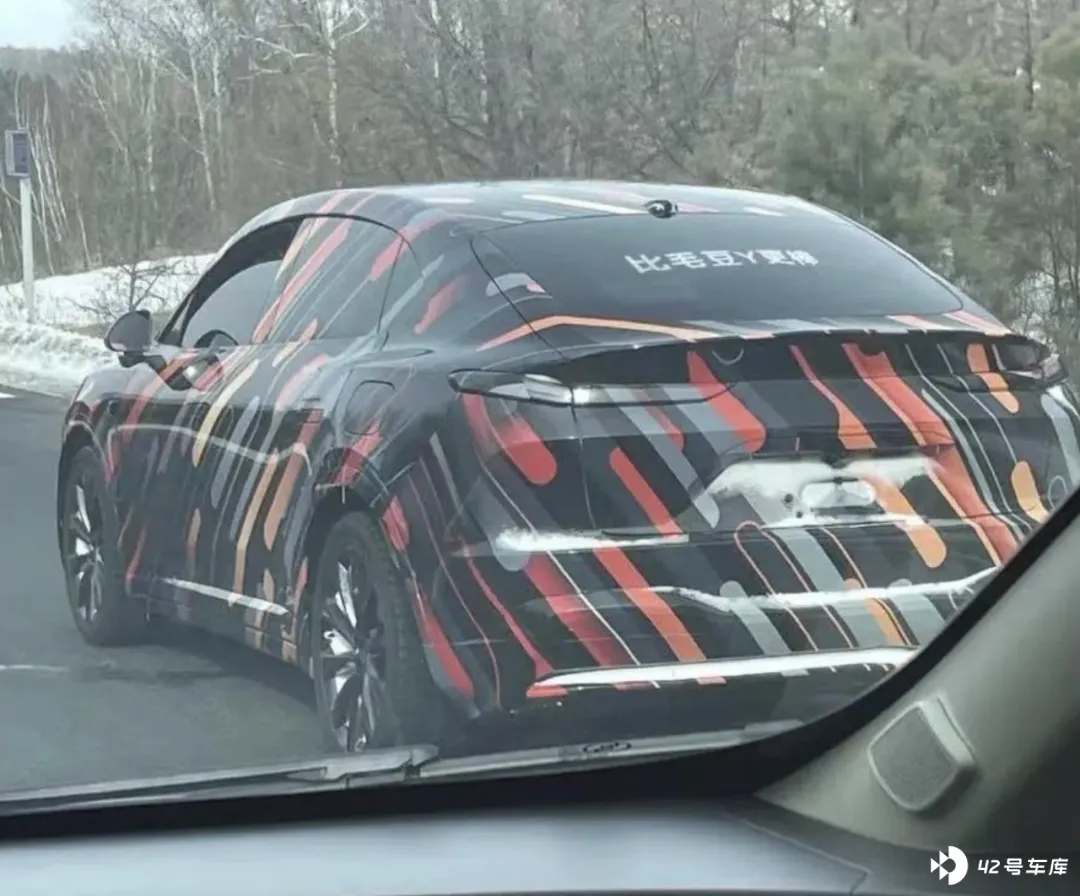
这意味着第二品牌的第一款车型,还没有亮相,就掉进了这个市场中最卷、竞争最激烈的领域:纯电 B 级 SUV。
这是一个非常可怕的市场区间 :在这个定位下,各家车企都推出过对标 Model Y 的车型,我们能第一时间想到无数 Model Y 的致敬者和模仿者。但是稍微查看一下中型 SUV 销量成绩单,就会发现: 除了一骑绝尘的 Model Y 之外,销量 Top10 依然是奥迪 Q5、宝马 X3、大众途观 L 这些燃油老朋友们,十名开外才能看到零跑 C11、小鹏 G6 的身影。
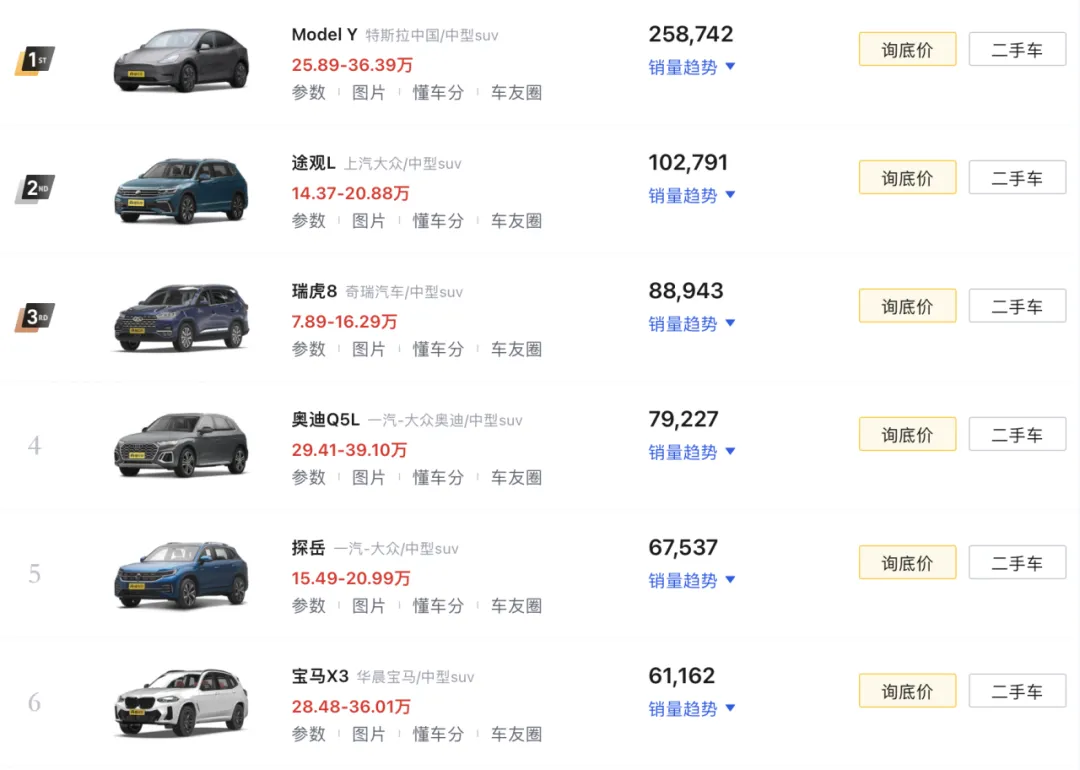
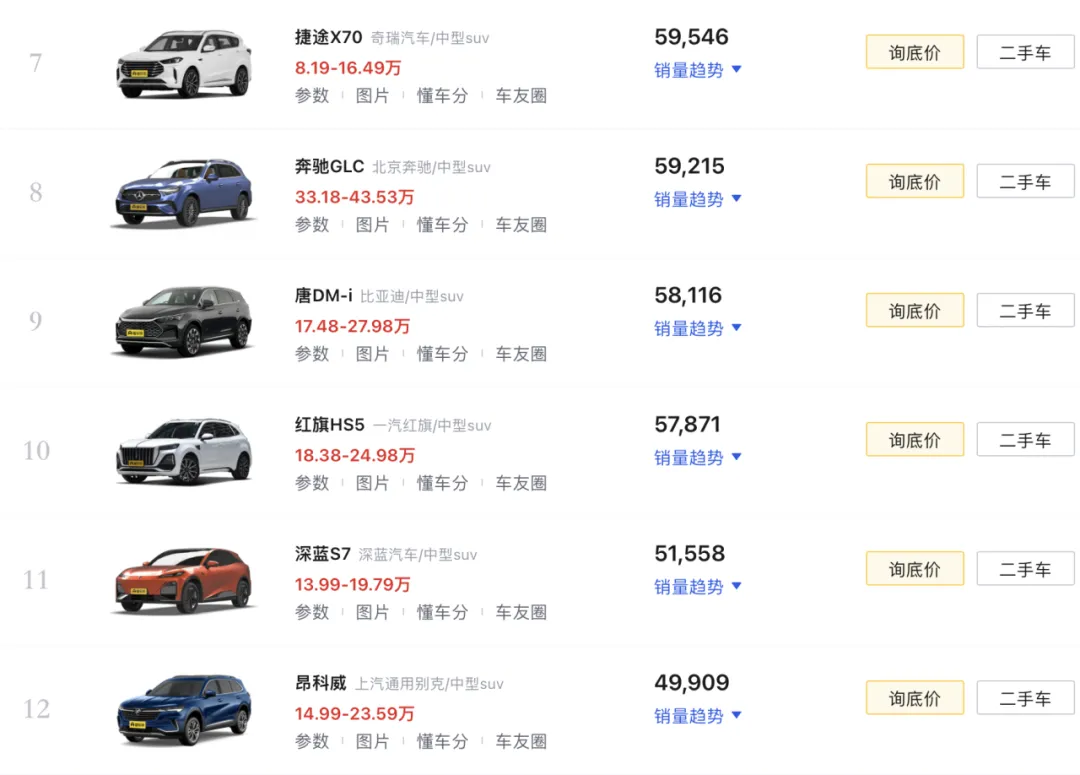
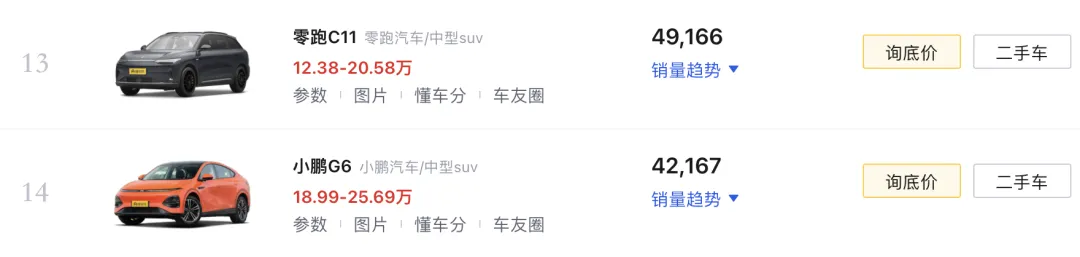
各家车企们卷生卷死,可是一看销量,似乎卷了个寂寞。
在这个市场定位,「大别山」首款车型不可避免的要陷入内卷, 卷不一定有机会,但不卷一定没有机会。
在价格战的席卷下的 2023 年,蔚来是为数不多没有跟进价格战的车企:除了 6 月剥离将整车与用户权益剥离,售价降低 3 万元外,没有其他降价措施。之后李斌也不止一次说过,不打价格战,NIO 主品牌不会推出比 ET5 更便宜的车型(起售价 29.8 万)。
强调品牌调性和品质,是 NIO 主品牌的扛住价格战的关键。但是在以走量为主的第二品牌,价格战不可避免,甚至新车未发,成本已卷。
对于这款「蔚来的 Model Y」,李斌给出的预告是: 在合理规模下(月产能 1 万辆),BOM 成本将比特斯拉 Model Y 低 10%左右。
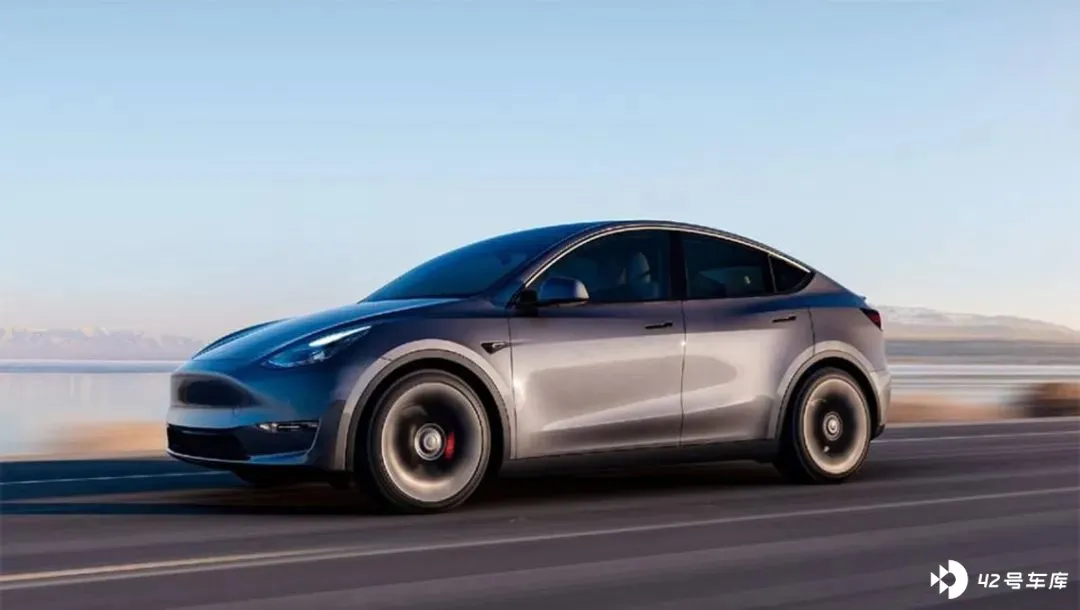
10%看起来不多,但这是一个非常可怕的数字。尽管如今特斯拉的毛利率已经不负 2022 年的高光时期,但是一度达到 30%的单车毛利率还是能让人窥探到 Model Y 的成本控制能力。这建立在 Model Y 本身百万辆级俱乐部和与 Model 3 零部件通用率达到 75%的双重规模效应夹持。
当然,除了纯电 B 级 SUV 经典的性价比之战,「大别山」独有的优势,就要看换电补能方面便利,以及「蔚来」这个品牌在大众心中的价值几何了。
最后
一直以来,蔚来身上都有一个标签:长期主义。
蔚来的拥趸们和质疑者们的分歧,并不在产品上,而是在于大规模的投入是否可持续,「长期主义」是不是真能等来回报的时候。
「换电联盟」的合作,第二品牌的面世,算是蔚来在过去几年里在补能基础设施、技术研发、和服务方面的储备,终于迎来收获的时候。
至于它们能否如预期一样为蔚来带来回报,需要时间告诉我们答案。